Jag har suttit och funderat lite på det nuvarande marknadsläget och skulle gärna vilja höra hur ni andra resonerar kring riskerna just nu.
Vissa experter säger att börsen befinner sig i ett mycket sårbart läge. Kapitalet är extremt koncentrerat till ett fåtal stora amerikanska AI- och techbolag. Samtidigt skapar USA:s lavinartade statsskuld (som snart når 40 biljoner dollar) och de skenande räntorna en ohållbar ekonomisk press.
Risken är ju att om dessa stigande upplåningskostnader utlöser en lågkonjunktur, kan vi få se ett kraftigt fall på marknaden när investerare plötsligt tvingas sälja av sina tunga tech-innehav för att frigöra kapital.
Är risken för ett större fall i tech- och AI-sektorn överdriven, eller står vi inför en oundviklig korrektion?
Hur tror ni att detta kommer spela ut sig, och hur positionerar ni er framåt?
Jag vet att rådet är sitt still i båten men vill ändå höra er åsikt.
Att försöka förutsäga är bara lotteri. Det handlar inte om att förutsäga vad som kommer att hända i världen – det handlar om att förutsäga hur folk kommer agera på samma information som både du och de känner till för läget i världen. Du kan aldrig veta vad som rör sig i folks huvuden eller hur de kommer agera. De kan lika gärna buda upp priserna på samma information som du tycker bör sänka priserna.
Statsskulden är ett problem. Den åsikten delar jag. Den är dock i första hand ett problem för “average Joe in 'murica”.
Ja, det är risken. En annan är att måla fan på väggen, agera på detta och missa det som sker om detta utfall uteblir.
Njae och ja, förr eller senare, säger jag. Men jag tror inte det handlar om en svart oktober igen, eller liknande. Och har jag fel så har jag det och är beredd att skörda frukterna av detta, hur kantstötta och jästa de än är i sensommarsolen.
Jag tror mer på pyspunka än krasch och kommer den senare så tror jag det handlar om enskilda bolag i enskild bransch. Jag skulle inte försöka spå vilka eller vilken. Min krockkudde får ta smällen i vardagen och sedan blickar jag framåt. Så jag justerar inte pga vad dessa påstådda experter säger i var och varannan klickrubrik.
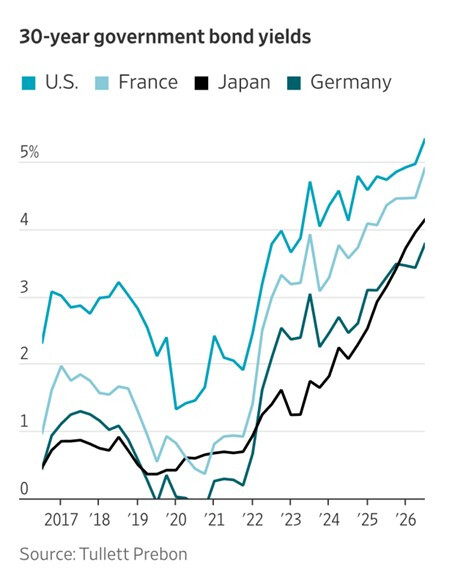
USA tycker det är tillräckligt besvärande i alla fall. 30 års räntan nådde högsta nivån sedan 2007. En del investerare började flytta pengar från aktier till räntor och igår fick Bessent hoppa in och lova att återköp av räntepapper ska dubblas framöver och det lugnade ner investerare.
Sen är det inget konstigt att saker rör på sig och det kommer motåtgärder.
Utan att förklara djupare så håller jag med dig och har haft samma känsla ett tag nu. Jag sitter still i båten än så länge och har ca 30% räntor/kassa så känner mig inte speciellt orolig men har daglig koll börsen och börjar det knaka i fogarna så tar jag det då.
Att jag alltid är beredd på en 50% krasch i närtid. Har vi tur är den på 20-30%. Sen förväntar jag mig 1-3 krascher innan min pension. Krascher har skett då och då, det är en del av börsens natur.
Har överlevt en fysisk krasch, så lär överleva en börskrasch med.
Men jag har också buffert, lite krockkudde och 25+ års sparhorisont och en långsiktig strategi.
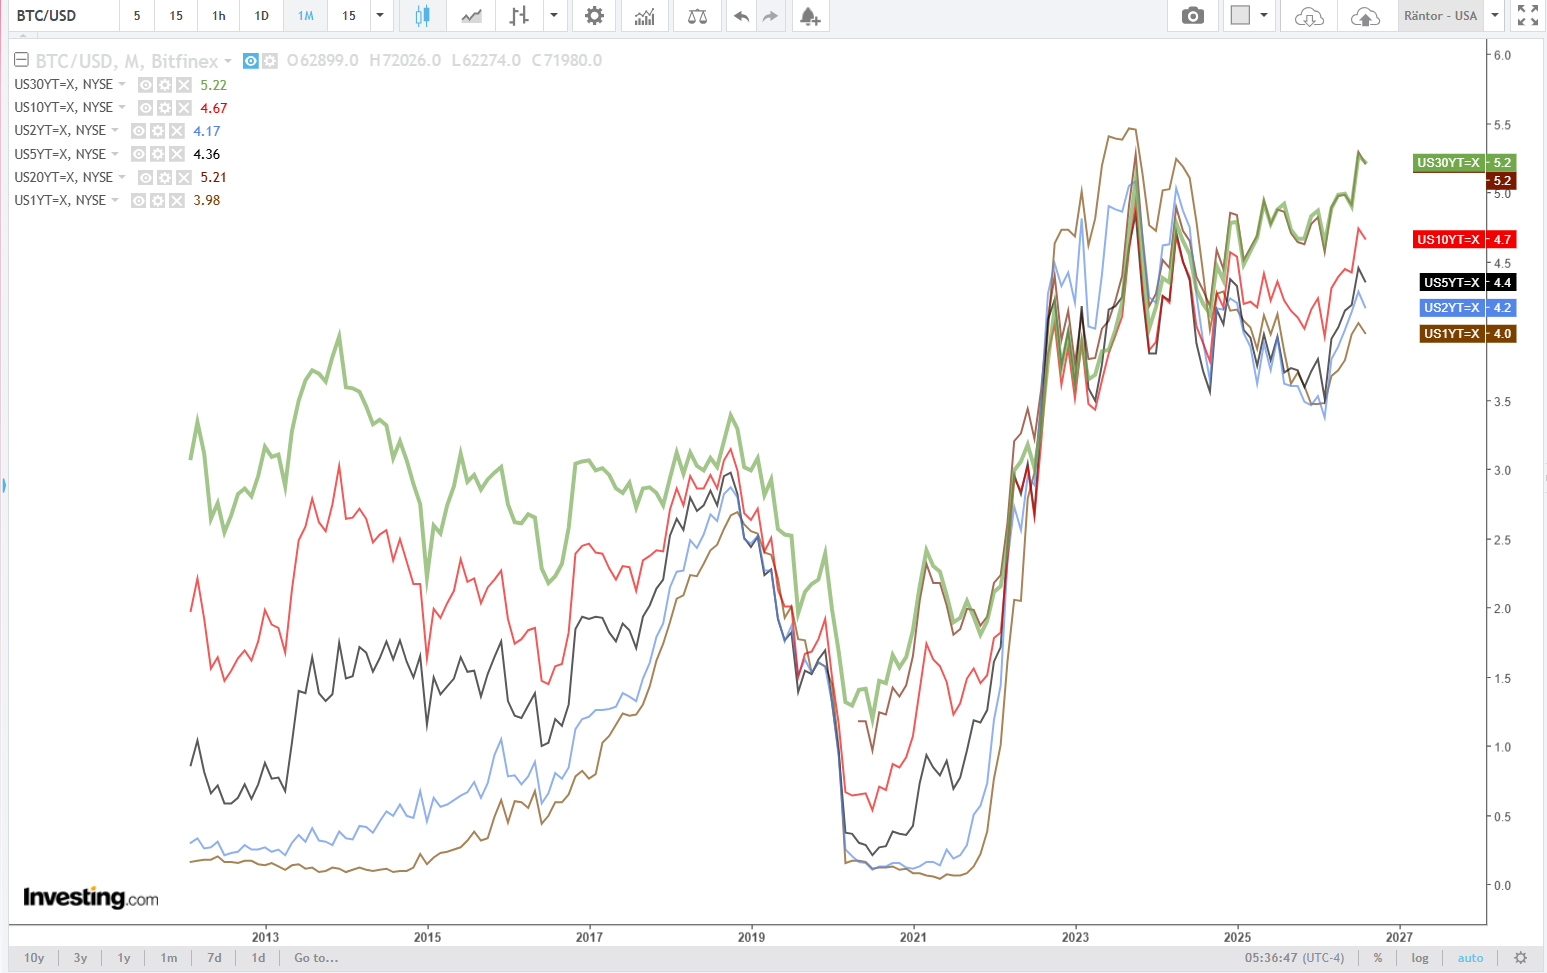
Vi har haft högre räntor förut, så 4,7% är inte extremt. Oron gäller trenden: räntekostnaderna är nu den tredje största federala utgiften och har gått om försvarsbudgeten.
Stiger räntorna vidare tränger skuldräntorna undan resten av budgeten – ohållbart i längden. En recession skulle dessutom slå extra hårt mot marknaden, där kapitalet är kraftigt koncentrerat till ett fåtal AI-/techbolag.
Ingen kraschprognos – bara en parameter värd att bevaka.
Jag ska inte köjnbasha här i tråden utan undrar bara nyfiket om du inte tror techsektorn och köjnsvängen är ganska tätt sammankopplade? Eller är det bara jag som ser det sambandet?
Jag har sett många i media (och i viss mån här) koppla de stigande långräntorna i USA i år till en oro för stigande statsskuld i USA.
Har det någon grund i verkligheten? Det går faktiskt att titta på marknaden för att skatta detta. Vi kan bryta ner exempelvis 10-åringens ränta i tre komponenter. Vi har mycket bättre data för 10-åringen än 30-åringen. Kanske skulle 30-åringen ge en något annan bild, så tolka dessa slutsatser med viss försiktighet.
En del utgör den genomsnittliga korträntan som förväntas under de kommande 10 åren. Denna kallas “Risk-neutral yield” därför att den utgör den ränta som skulle råda om investerare inte krävde någon kompensation för risk under löptiden, eller “short term average rate” som beskriver vad det är.
Denna del handlar alltså i princip om vilken ränta man tror federal reserve kommer att hålla under perioden, vilket i hög grad beror på förväntad nominell tillväxt. Den risk-neutrala räntan kan i sin tur delas upp i förväntad inflation under perioden och förväntad realränta. Den förväntade inflationen under perioden kan uppskattas utifrån handeln i inflationslänkade obligationer och är i stort sett oförändrad under året (från 2,25 % 31 december till 2,3 % 19 augusti). Så förändringar vi ser utöver dessa 5 baspunkter i den nominella risk-neutrala räntan kommer att handla om förväntad risk-neutral realränta.
Det som återstår för att förklara den faktiska 10-åriga räntan kallas “term premium” och det är en residual som bland annat innehåller betalningen för risk-delen i placeringen. Ifall en stor statsskuld leder till ett överutbud av statsobligationer bör det leda till att denna komponent stiger.
Så vilken del är det som stigit i år?
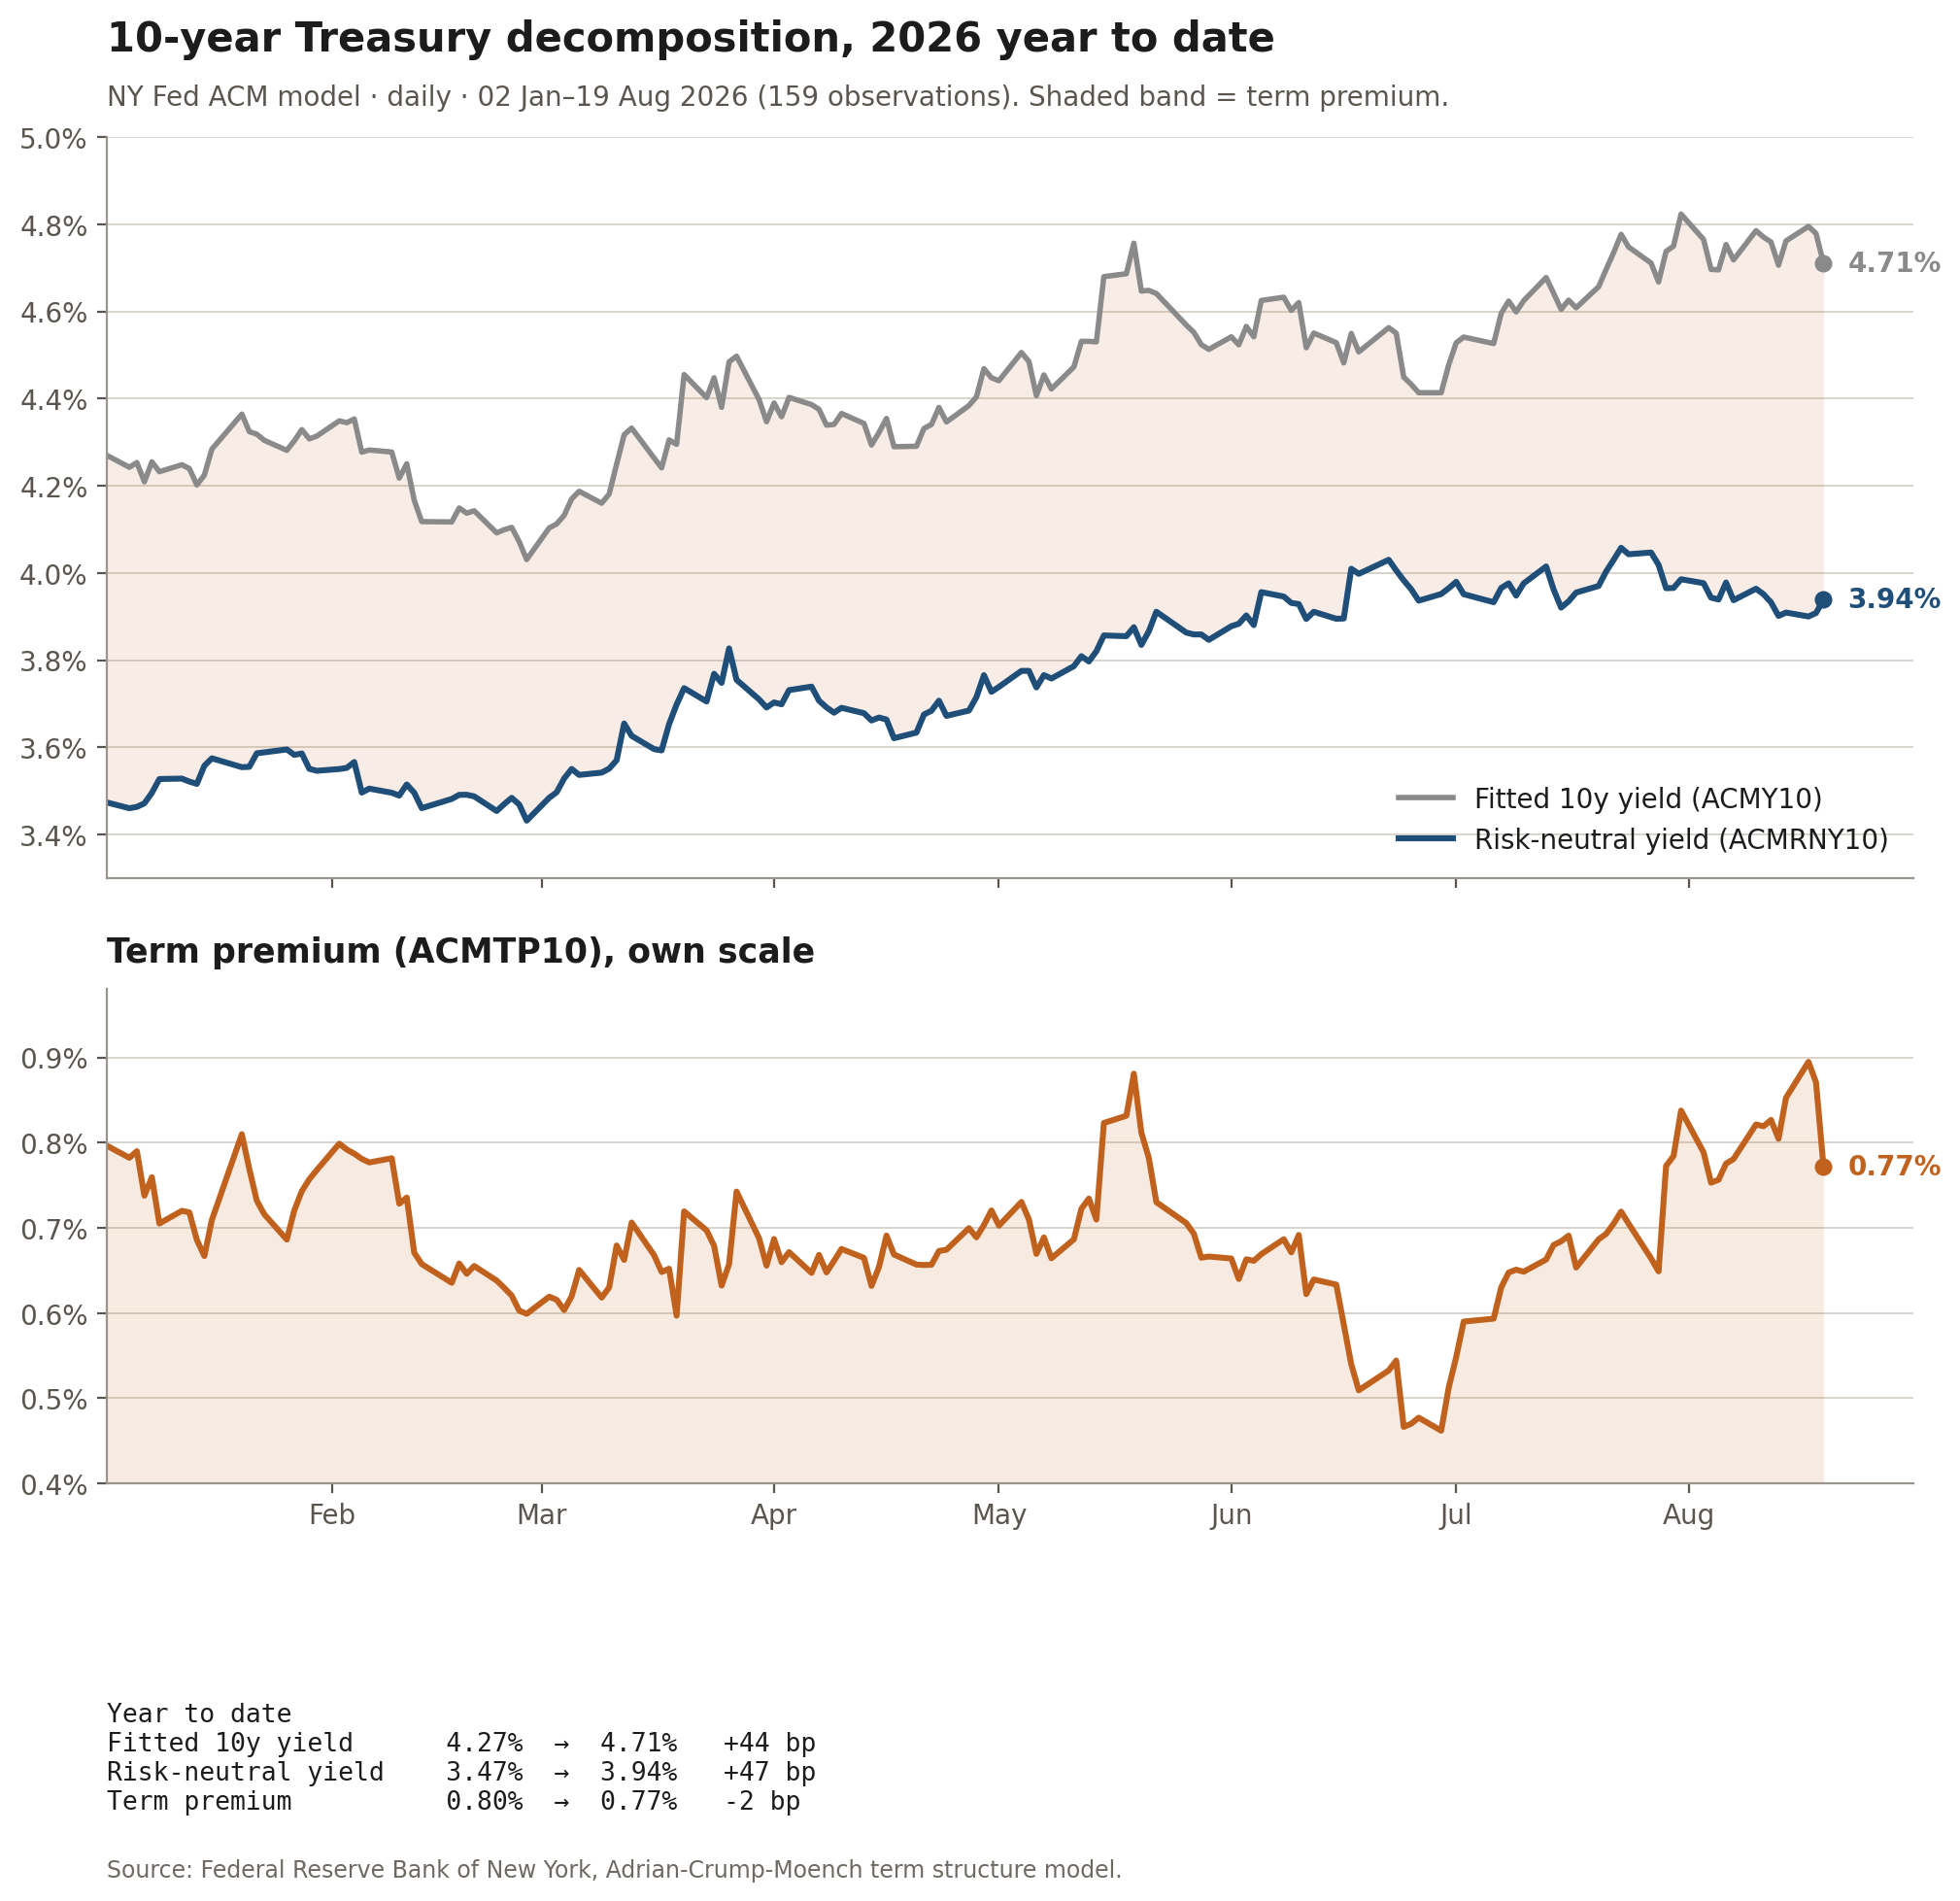
Det är inte alls den del där oro för överutbud på statsskuld tydligast skulle visa sig (term premium). Det är inte heller den del där oro för monetarisering av statsskulden skulle visa sig (breakeven inflation).
Två av de tre vägar där skuldoro kan ta sig in i långräntan syns alltså inte i dessa data. Den tredje, en högre neutral realränta, går inte att avfärda, men den är en annan mekanism än den medierna beskriver. Uppgången i den risk-neutrala realräntan kan dessutom lika gärna spegla högre förväntad tillväxt, eller helt enkelt att marknaden nu tror att Fed måste hålla en stramare politik längre än man trodde vid nyår.
I följande diagram syns att hela ökningen av 10-åriga räntan i år beror på en ökad risk-neutral yield, inte ökat term premium:
En recession skulle leda till att federal reserve sänker styrräntan och en djup recession skulle leda till att de också trycker ner långräntorna via obligationsköp, vilket vi sett vid de senaste kriserna. Det som håller uppe räntorna är att man inte tror på sänkningar (och inte recession).