Svaret är nära ATH, då vet du att du säljer vid en tidpunkt där du får mycket för pengarna. Är det inte nära ATH ska du inte sälja.
4 gillningar
Köp de fonderna du hade tänkt för dina 50k och håll, försök lägga in mer pengar så ska du se att det kommer växa fint och räcka till en insats till ditt barn i framtiden, sälj delar av det eller allt när börsen är som högst värderad igen, alltså vid ATH.
1 gillning
Det här stämmer väl inte? Vid gåva eller arv av aktier ska väl mottagaren skatta vid en framtida försäljning, baserat på ursprungliga ägarens anskaffningsvärde. Om vi pratar aktiedepå. Om vi pratar ISK el KF måste det lättaste vara att ha det i eget namn oavsett, och skänka valfri summa till avkomman när det blir dags.
Oavsett inte helt smart att ta dyrt blancolån och gå all in i en enda teknikaktie.
3 gillningar
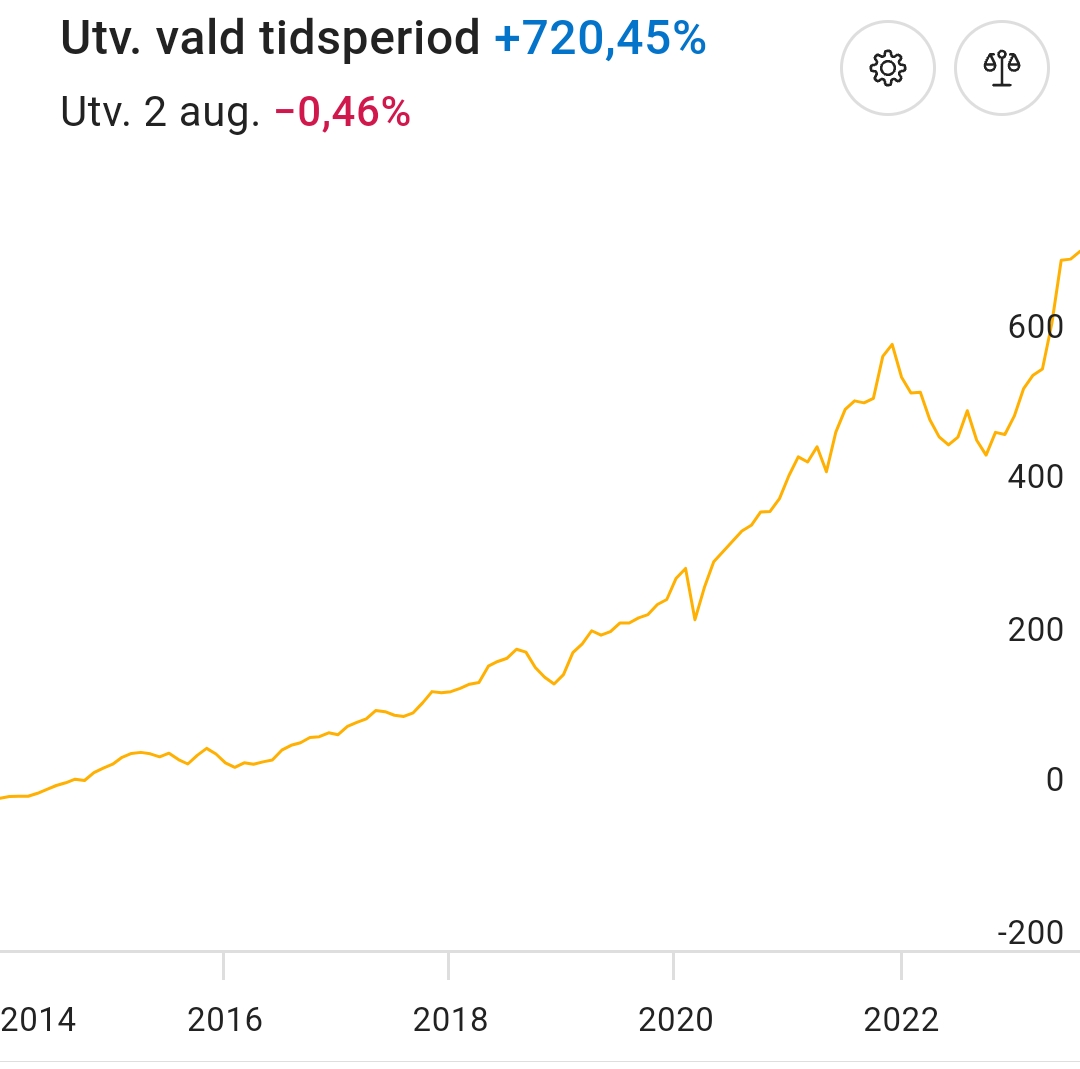
I nedan graf har du minst ett par hundratal dagar med det du kallar ATH som hade varit skitdåliga säljtullfällen eftersom börsen bara fortsatt upp…

3 gillningar
När skulle du ha sålt under dessa tio åren där du anser varit en bra tidpunkt du fått mycket för pengarna?
2 gillningar
Ja så har vi tänkt, vi har ISK och i framtiden när det är dags att ge henne pengar så säljer man av fonderna .
Bra där. Då slipper man kommunens överförmyndare eller vad det nu heter. Jäkla påfund för övrigt.
Var hittar man den spåkulan för att det ska fungera.
Svaret är inte ATH, för en ATH följs oftast av en till ATH.
2 gillningar
Alltså det viktigaste är att sälja nära en ATH för att då vet du att börsen är högre värderad än den någonsin varit tidigare, alltså är det ett bra tillfälle att sälja.
Självklart kan den gå upp ännu mer efter men det enda viktiga är att ni alltid säljer när börsen är högt värderad.
Det viktiga här är alltså att inte sälja när börsen är lågt värderad, som många nybörjare gör för att de blir rädda när börsen går ner, då ska man aldrig sälja. Därför har jag denna enkla regeln som gör att man inte säljer när börsen går neråt, har fungerat väldigt bra för mig.
Det handlar alltså om att inte paniksälja när börsen går ner utan bara sälja när börsen står högt upp, hoppas ni förstår logiken.
Självklart är det bästa att aldrig sälja, för att börsen tenderar till att alltid gå upp över lång tid, det näst bästa är att sälja vid en ATH. Är det inte ATH ska du aldrig sälja, om du inte måste.
1 gillning
12 inlägg har sammanfogats med ett befintligt ämne: Samling av OT inlägg och urspårade sidospår från övriga forumet
Att ha en strategi för när man ska sälja hjälper inte om du inte har en strategi för att köpa.
Och då blir det lätt att man säljer… För att köpa in sig dyrare igen.
Som du säger är det mycket bättre att inte tajma marknaden alls.
Håller helt med om att man inte kan tajma marknaden. Min strategi som gjort mig förmögen handlar om att du ska köpa så fort du kan och så ofta du kan, aldrig sälja, förutom om du måste eller om det är ATH. Är det ATH så har dina globala indexfonder alltid gått upp i värde och du har alltid gjort en vinst när du säljer.
Det viktiga är att du aldrig säljer en global indexfond om det inte är ATH. Då kommer du aldrig sälja av vid en nedgång, som är det största misstaget jag ser andra människor göra.
Det här är alltså en regel som gjort att mina vänner, bekanta och ni andra på forumet inte kan göra det mest klassiska misstaget, sälja fonder när marknaden är lågt värderad. Hoppas ni förstår principen.
@janbolmeson Vad var det Nick Maggiulli sa om just detta, kommer ej ihåg citatet.
Det stämmer, men om du alltid köper globala indexfonder så ofta du kan och så fort du kan och du bara säljer vid ATH så kommer du alltid göra en vinst.
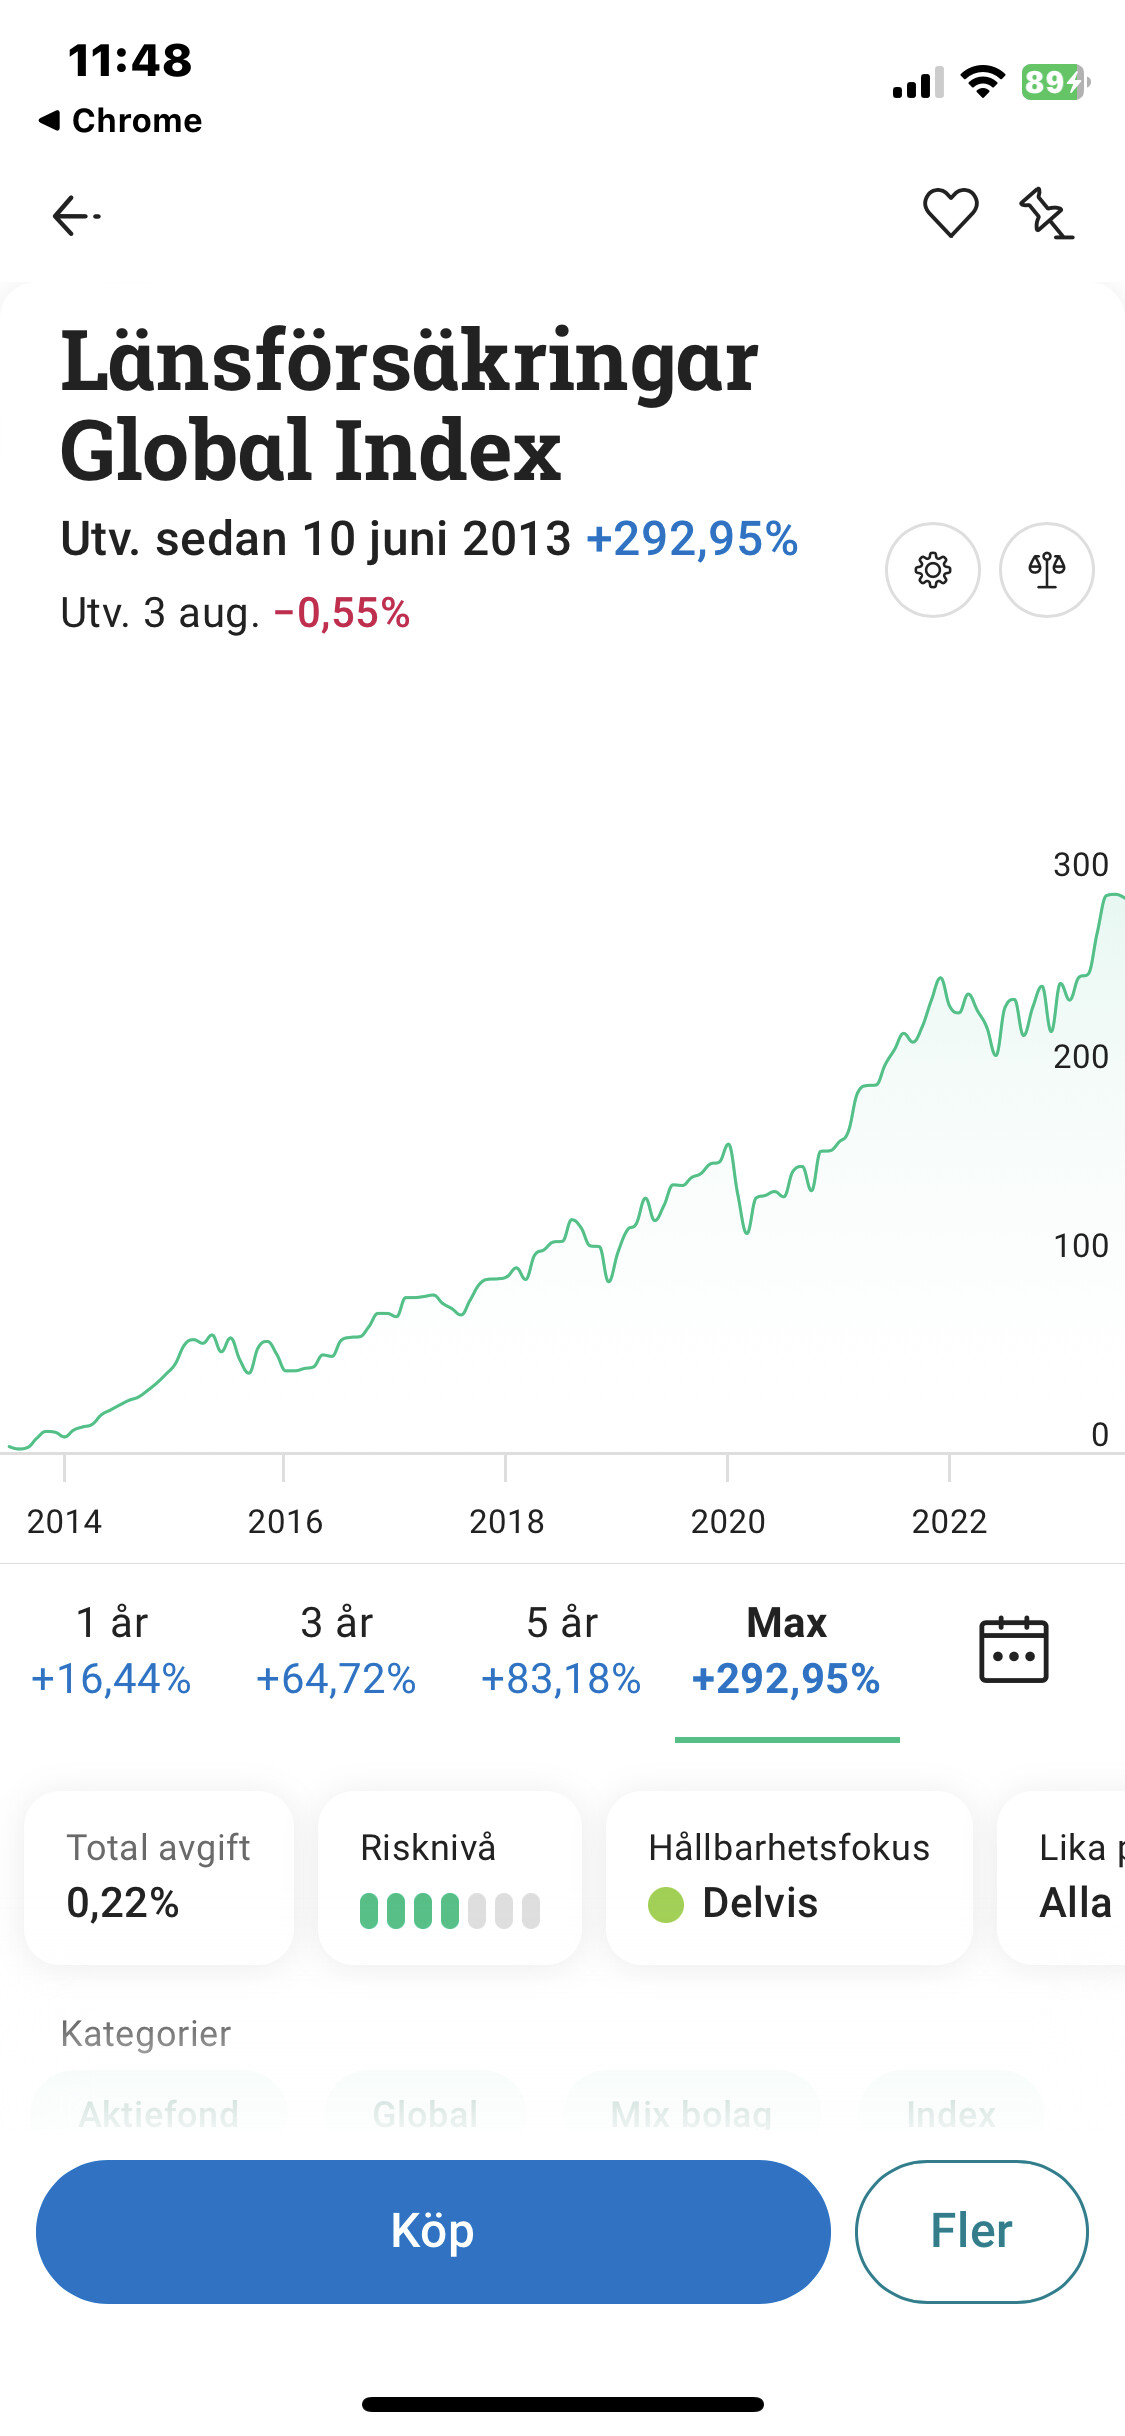
Jag tänkte hålla i denna fonden i ca 10 år, den har ju gått roligt bra dem senaste åren,ca 300% på 10 år innebär de ca 30% per år?
1 gillning
Det här är ju bara rappakalja.
3 gillningar
Nej, snarare ett snitt på strax under 15% eftersom du inte kan räkna 300/10. Det är en exponentialfunktion där du får ränta på ränta. Även om den verkliga avkastningen inte varit 15% varje år utan varierat kraftigt.
Dessutom dopat av svag krona/stark dollar.
Och självklart kan utvecklingen kommande tio år skilja sig kraftigt från historien. Men jag har själv över en mille i just denna fond och tycker det är ett toppenval.
4 gillningar
Geometriska snittavkastningen räknas ut som: Totala avkastningen^(1/x), där x är antalet år vi räknar på.
300% = 4 gånger pengarna och vi räknar över 10 år, så vi får ekvationen: 4^(1/10) = 1.149 = 14.9% per år i geometriskt snitt (“ränta på ränta”).
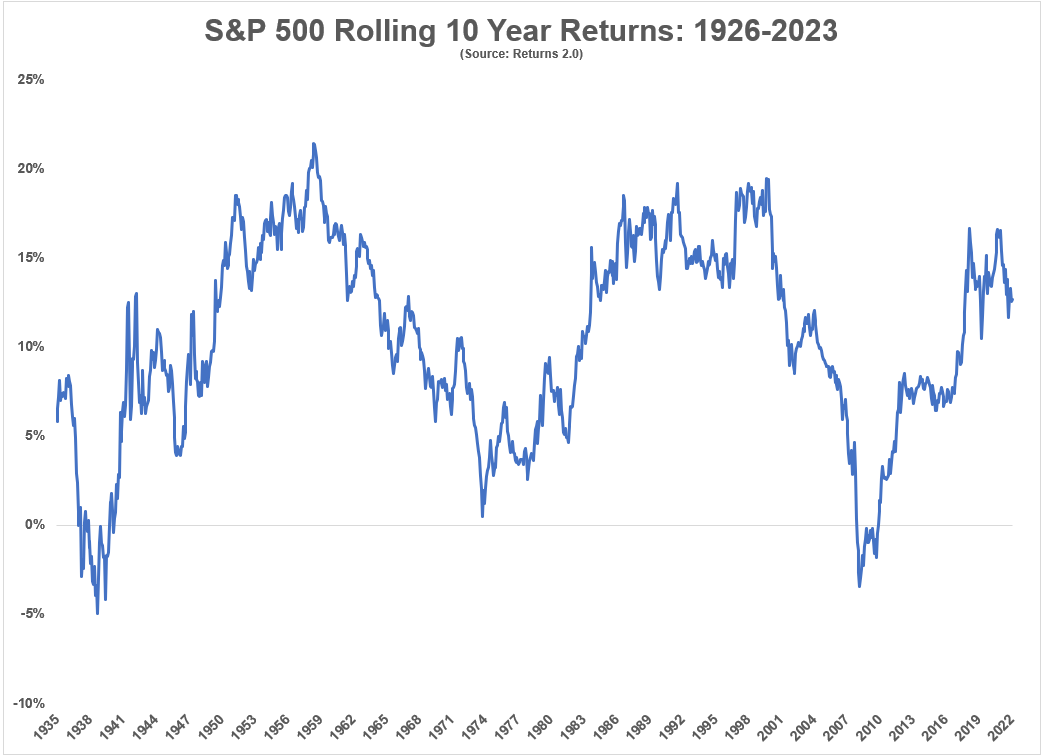
Men som sagt, detta är över medel vad aktiemarknaden brukar avkasta över 10 år.
7 gillningar
Tack för förklaringen men vilket imponerade snitt för den här fonden
Hur gjorde du för att få ihop en mille ? Har du sparat ihop under lång tid?
Jag är 40 år och vi har sparat ihop barnbidraget 50 k för att placera i 2 globala index fonder.
Dem 50 k ska vi inte röra utan behålla dem i minst 10 år.
Jag hade gärna velat belåna bostadsrätten till 85% och lägga dem pengarna indexfonderna istället.
Vi har lån på 538 k bostadsrätten var värd ca 800k innan räntan steg så nu värd ca 700k.
Enligt mäklaren är värdet ca 700 k men inte värt att värdera just nu samtidigt säljer mäklaren lika stor bostadsrätt i område jämte med utgångspris 800k ?