Jag är pensionär (67 år) men verksam som konstnär med låg pension. Jag är van att leva med knapp ekonomi, som de flesta konstnärer.
Jag har nyligen fått ett arv på 4 000 000:-. Jag behöver göra en del renoveringar på mitt hus de närmaste åren och tänker även göra lillstugan på tomten vinterbonad- en ganska omfattande renovering. Stugan tänker jag ev hyra ut/alt. bo i själv så småningom och då hyra ut det stora huset. Pengarna sitter nu på ett fasträntekonto med 2% ränta till i juni. Renoveringspengarna kan kanske stå kvar på fasträntekontot!? Eller finns det smartare lösningar? Jag har tänkt spara 1 000 000:- i indexfonder på lång sikt, för att säkra pensionen den dag jag inte längre får någon inkomst av mina bilder. Hur tänker ni? Kom gärna med feedback på mina planer. Jag har aldrig sparat i fonder och aktier förut och känner mig novis.
Att lägga renoveringspotten i sparkonton låter som en bra plan. Det kan vara värt att dela upp summan på tre olika bankinstitut, så du täcks av insättningsgarantin på lite över en miljon per aktör.
Sen är globala indexfonder det som ofta rekommenderas om man inte behöver röra pengarna på fem år, men gärna 10 år.
Mitt råd är att läsa på lite om volatilitet, börsen i stort och tänker till hur just du vill ha det.
En bra start är att läsa detta avsnitt:
Sen finns tips här på RT om de bästa globala indexfonderna på varje bank. I princip alla har minst en bred, billig (max 0.4% i avgift) global indexfond. Så välj den bank du gillar.
Sen är det helt ok att tänka till och ge det lite tid, så du känner att du har koll innan du hoppar in på börsen. Det minskar risken för beteendemisstag.
I övrigt låter renovering och avsättning till pension som en bra plan.
Bra idé att dela upp placeringen på flera bankinstitut- jag har funderat på det där med insättningsgarantin och känt mig osäker.
Bra tips! Jag ska fortsätta att läsa och lära mig mer.
Jag är lite överraskad av att jag plötsligt tycker att det här med ekonomi är intressant. Mycket tack vare att jag av en slump såg en video från Rika tillsammans. Här finns mycket att lära och jag behöver inte känna mig som en idiot trots att jag är nybörjare. Det är skön!
Var samma för mig, totalt novis på investerande innan jag hittade RT. Det är skönt att ha mer koll numera och att kunna ge lite vägledning till andra som är i liknande sits som jag var förut.
Med tanke på din ålder så skulle jag ha pengarna på sparkonton och dela upp i rörligt och fastränta på 4 olika institut pga insättningsgaranti på 1 050 000 kr.
Detta beror främst på när du behöver pengarna. Om du får in extrapengar från uthyrning av byggnad, så kan det innebära att du kan lämna delar av pensionspotten på börsen.
Många av oss lever länge, så du kan ha 20+ års sparhorisont på delar av pensionskapitalet.
Men det är också bra att leva i nuet med. Så en balans är vettigt.
Rätta mig om jag har fel nu @janbolmeson, men har inte Lysa en smutt lösning där man kan ha sina pengar i en lågrisk pott och sätta upp en månadsvis utbetalning från detta?
Dvs om @rikatillsammans1 vill få en extra 5000kr i månaden eller vad det nu kantänkas vara för att få en extra guldkant på pensionen så vore detta ett bra alternativ?
För att öka flexibiliteten med kontosparande med hög ränta så fundera på en kombination av fasträntekonton med olika förfallodagar. I dag är det exempelvis möjligt att få 2,75% på 3-månaders fasträntekonto (Brocc) och 2,8% på 6-månaders (Hoistspar). Naturligtvis med insättningsgaranti.
Tänker att man kan sätta upp det med en split av räntepapper och aktier samt en pott med sparkonto så kan man ju enkelt balansera dessa.
T.ex 1MSEK på sparkonto(insättningsgaranti som skydd) som ger lite ränta och är tillgängligt för renoveringar.
3MSEK på ett kombo-konto med aktier och räntor där det är 60-70% räntor för stabilitet och 40-30% aktier för tillväxt.(skyddade genom att vara värdepapper)
På Nordea går det att sätta upp regelbundna överföringar från konto X till Y, men jag förstår det som att det inte gäller investerade medel. De måste man först sälja av och placera likviden på konto X.
Samma gäller på Avanza.
Så uppsidan med Lysa skulle vara att man skippar första steget i kejdan “sälj innehav, överför pengar”. Jag tror personligen att det ligger en fördel i detta, dvs man behöver inte gå in och sälja aktivt utan det bara löser sig. Man kan därmed vara maximalt lat och oengagerad
Beror på en del saker. Bland annat om du har nära och kära du vill skall få ärva dig eller inte.
rent statistiskt lär det vara 50/50 att du lever bortom 87 om din hälsa är hyfsad nu. DÅ kan det klart vara vettigt att ha ev framtida arvpengar du vill lämna vidare i fonder. Normalavkastningen på ISK konto med lämpliga fonder blir typiskt med skatter och inflation avdragen +4-5% per år. Det blir 2,4 MSEK i dagens penningvärde om du avsätter 1 Miljon idag.
OM du mest tänker på din egen levnadsnivå och är ok med att förbruka upp ditt kapital är det en annan sak. Att med närapå noll risk förvalta kapitalet så att det under en 20 årig uttagsperiod växer med inflationen bör inte vara svårt. Då sparar man mest i räntor på ISK. Då kan du ta ut motsvarande 200.000 SEK i dagens penningvärde årligen att avnjuta i 20 år.
Om du är som dom flesta skulle jag nog istället ta ut mer pengar säg närmaste 10 åren då man brukar uppskatta större uttag innan man blivit mindre äventyrlig säg efter 77.
Med nuvarande regler kommer du få diverse olika tillägg som pensionär när dina sparpengar skulle ta slut. Du skulle kunna drista dig till att placera en rejäl andel av kapitalet på fondmarknaden. Troligen kommer dina pengar troligen att räcka klart längre men det finns en risk för rejäl otur och att dom tar slut några år tidigare. En tumregel är att väl fondplacerade pengar normalt räcker 30 år vid ett uttag av ca 4% årligen. ( 4% regeln ) .
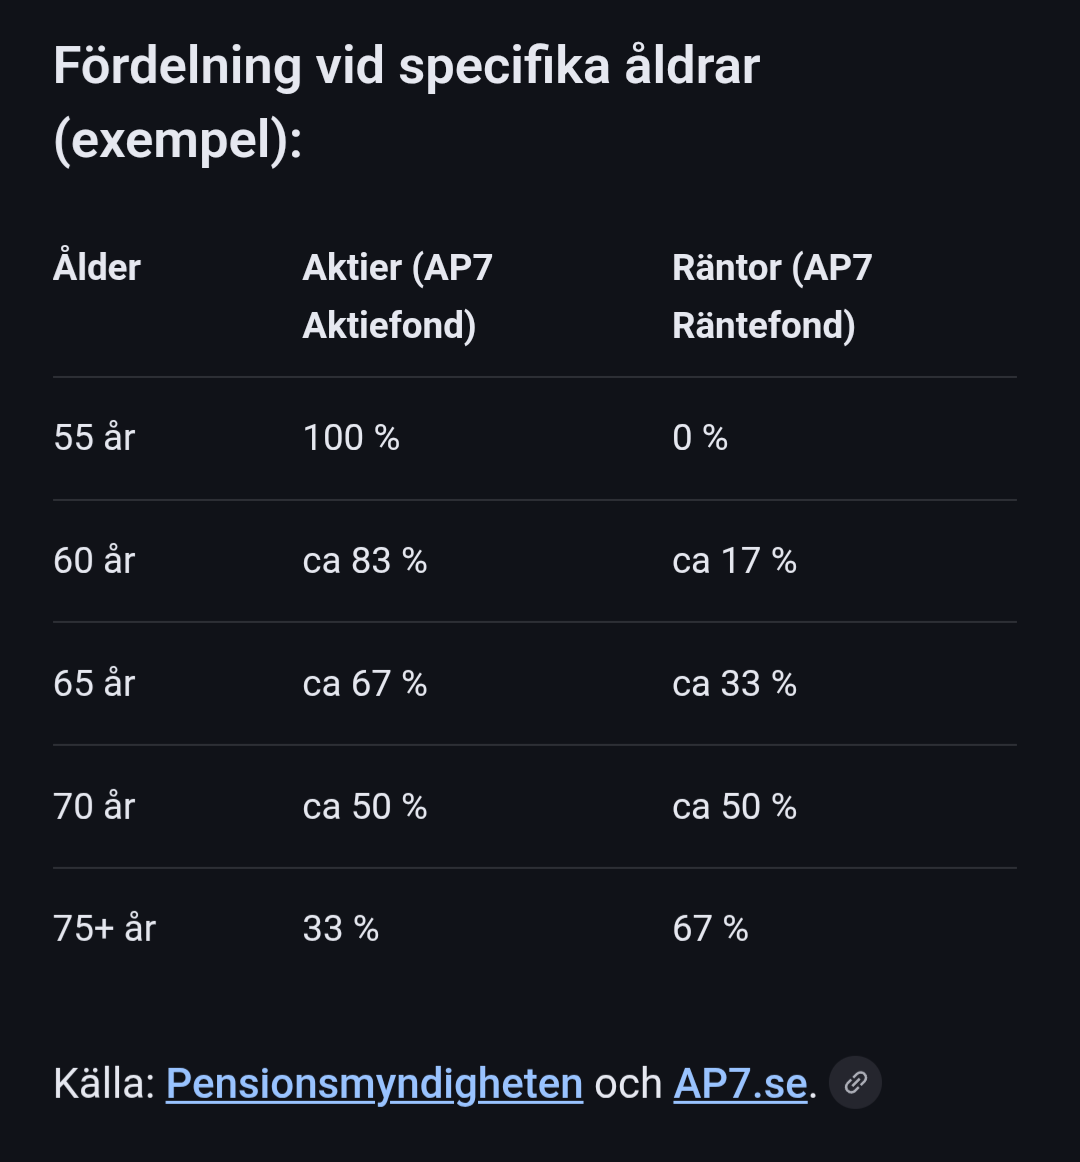
Vet inte om de flesta, men AP7 har kvar en substantiell andel aktier livet ut, vilket då borde gå att emulera på Lysa om man litar på den statliga förvaltningen.