@janbolmeson Är det inte dags för en uppdaterad version av FIRE‑kalkylatorn?
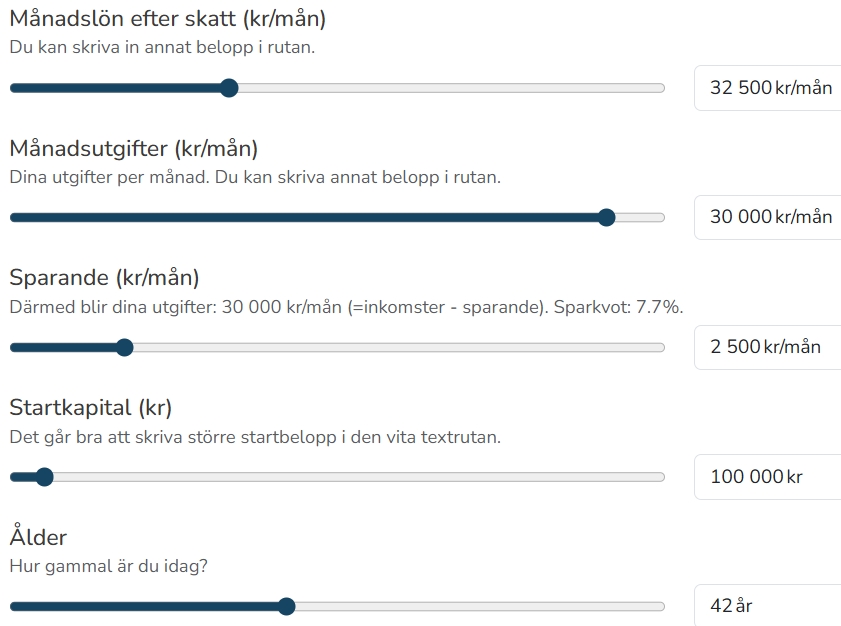
I stället för dessa tre värden:
Månadslön efter skatt (kr/mån) Månadsutgifter (kr/mån) Sparande (kr/mån)
skulle man fylla i endast dessa två värden:
Sparande (kr/mån) Månadsutgifter i FIRE (kr/mån)
(Månadslön och dagens månadsutgifter behöver man inte fylla i alls.)
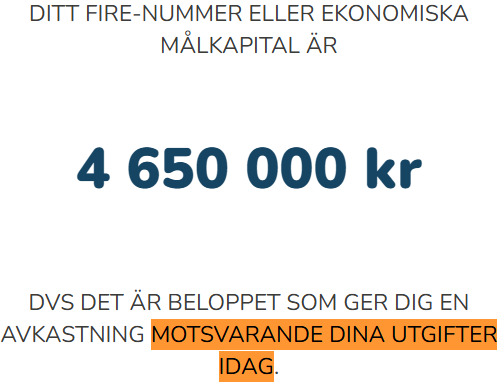
Hela beräkningen skulle baseras på månadsutgifterna i FIRE, inte på utgifterna under ett arbetsliv.
När jag jobbar varje vardag har jag inte tid eller lust att spendera några kronor, medan jag i FIRE tänker betala extra hyra i Spanien 6 månader per år, resa mycket, gå på restauranger osv. Mina FIRE‑utgifter kommer inte alls att ligga nära mina nuvarande utgifter. Nu är min ekonomiska motivation att fylla påISK, medan i FIRE blir min ekonomiska motivation att tömma ISK ned till noll.
Det vore mycket mer logiskt att göra beräkningen utifrån de förväntade utgifterna under FIRE.
Håller med om att den nuvarande kalkylator är för stel. Mitt månadssparade är konstant men inte mina inkomster. Därför blir alla inställningar koko när jag försöker ställa in dem.
Det enda som är intressant är hur mycket jag investerar per månad och vilken utgiftsnivån jag vill ha i FIRE.
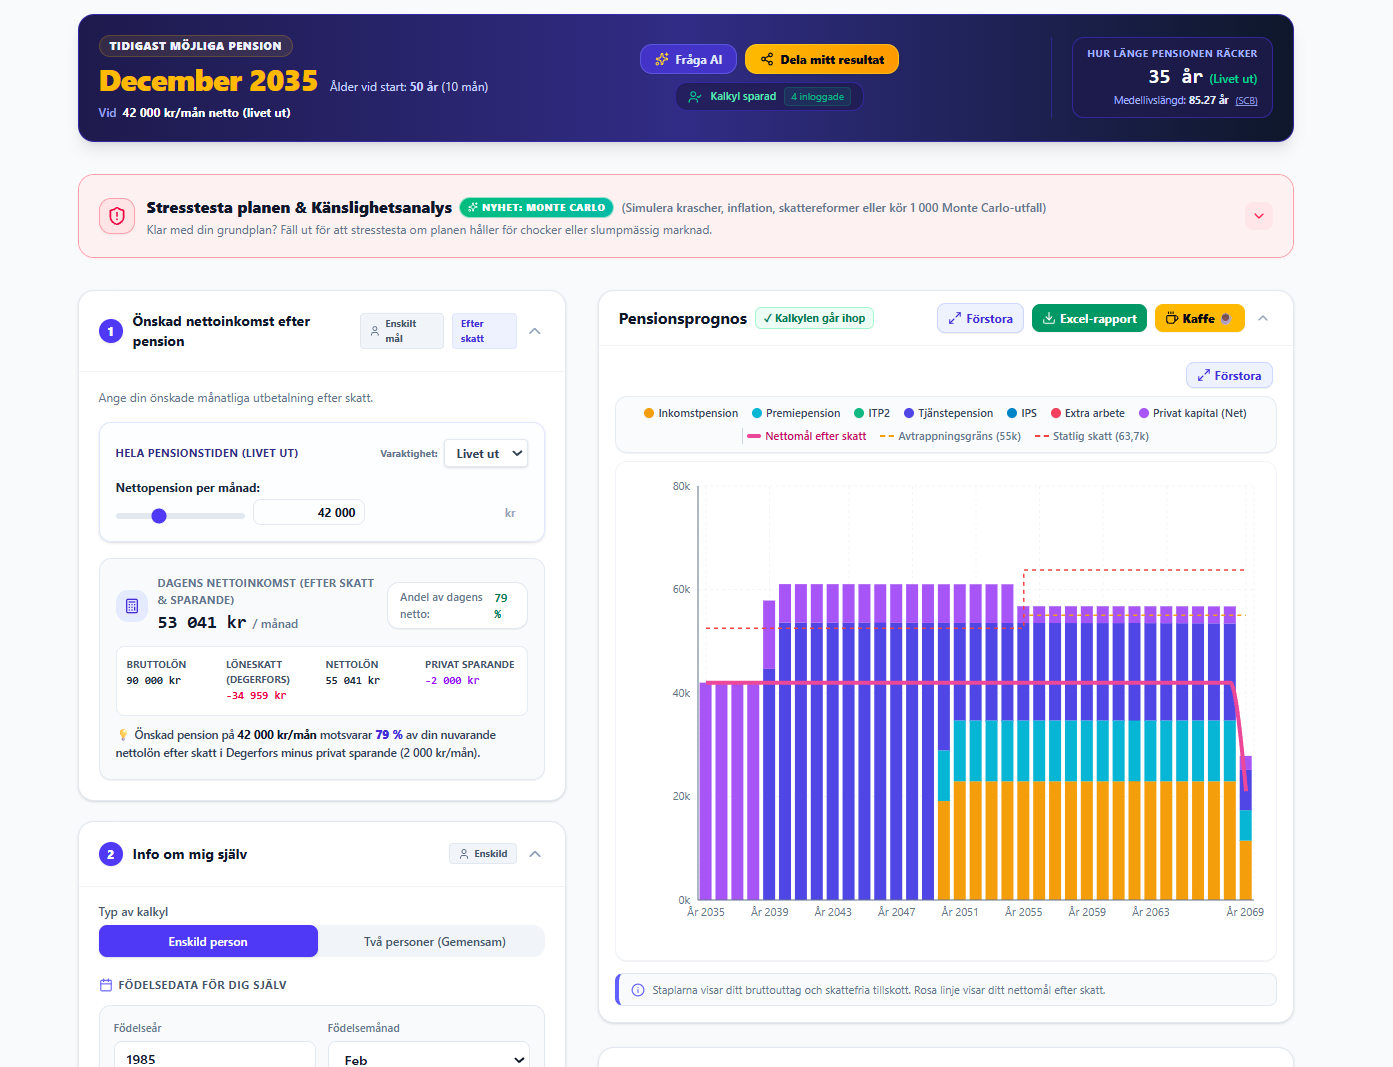
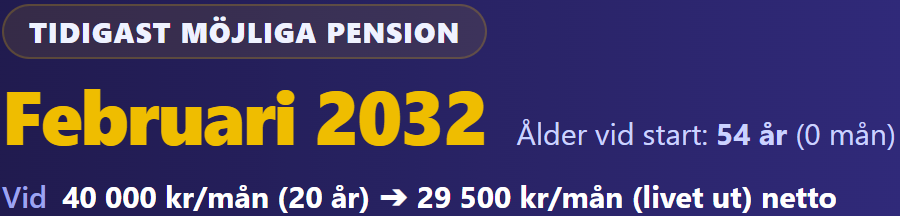
Det finns ju andra kalkylatorer som förutom sparande räknar in allmän pension, tjänstepensioner, sidoinkomster, skatteregler, Monte Carlo-analys, oväntade stresstester m.m. – och som dessutom klarar en gemensam FIRE-planering.
Sen är det bara att fråga den inbyggda AIn om det är något som känns oklart.
Förutom då att för en riktig kalkyl behöver du ta hänsyn till kommande statlig pension, och göra en rimlig bedömning av om kostnaderna kommer se lika ut om 20-30 år. Och möjligen fundera över arv om det finns fast egendom inblandad. Jag har ett/max två år kvar tills jag lämnar in handduken för FIRE. Jag har väldigt långt ifrån de belopp som det blir med din schablon. Snarare hälften. Men samtidigt 95-98% i flertalet monte-carlos beroende på hur jag modellerar sekvensrisken. Om jag går idag.
Ungefär så jag gjort. Med skillnad att arvet är rätt givet utifrån att det är fast egendom som kommer vara kvar till arv. Och om den tappar signifikant i värde är vi i världskrig och då kan jag slippa FIRE för att hoppa från lämplig klippa.
sen är det inte helt enkelt att diskontera tillbaka den statliga pensionen till ett belopp här och nu. Enklare att peta in några siffror i exv portfolio visualizer och köra en monte carlo. För 4%-regeln är väldigt konservativ.