@CarlJohan @Polyfalante @Pensionsintresserad Stort tack för svar! Nu har jag mejlat med Riksgälden också, och mycket riktigt verkar det värsta som kan hända vara att om fondbolag går i konkurs eller lägger ner en fond så får man sina pengar utdelade. De hälsar också att Avanza är en bank och inte en handelsplattform, som jag envisats med att kalla det 
1 gillning
Högst sannolikt en idiotfråga, men:
Finns det något som hindrar att man lägger upp ett foto på årsbeskedet från Pensionsmyndighetens orangea kuvert här?
Jag har lyckats med konststycket att faktiskt öppna kuvertet för första gången på flera år, och skulle gärna vilja ha lite feedback på siffrorna, som just inte säger mig något.
Det bör inte vara något som hindrar det. Maska ev. personinformation som syns.
1 gillning
När jag kollar på en kurs på Avanza (inte köpt) t.ex. P&G är den -10% på 1 år. Är detta exl. Valutaändring? Då SEK stärkts med 10% hade denna varit minus -20% i min portfölj?
Frågan är väl när jag kollar kursgrafer på Avanza så är detta i hemmavalutan? Inte hur de korrigerat med SEK?
Ja, valuta som priset ges i är angett till USD i detta fall.
Hur vanligt är det att fonder pendlar i rating på PRIIP-skalan? Såg att Lannebo high yield har klassats som både 2 och 3, och vid kontakt med Lannebo sa de att fonden alltid legat på 2 förutom hösten -24 till våren -25 då detta ändrades till 3. Fonden är aktivt förvaltad men det ska enligt dem inte bero på någon förändrad strategi. Låter som dålig förvaltning då, för man vill väl ha ungefär lika hög risk i fonden hela tiden (även om PRIIP är ett trubbigt mått)…? Eller är det här väldigt vanligt/missar jag nåt?
Tar Avanza 0,25% avgift på utdelning från ETFer?
Läste på bloggen Petrusko.se i detta inlägg: petrusko: Utdelning spikad i Montrose Global Monthly Dividend ETF - Augusti 2025
“Den här fonden handlas på Stockholmsbörsen och det har sina fördelar jämfört med börshandlade fonder på utländska börser. Det handlar om valutaväxlingsavgift som man slipper och den är ganska saftig hos mäklare som Avanza och Nordnet. 0,25 procent valutaväxlingsavgift tar de varje gång du köper och säljer något i utländsk valuta. Nordnet är schyssta och dra ingen avgift på dina utdelningar men Avanza norpar 0,25 procent även på dem. Men inte på den här fonden ifrån Montrose eftersom den handlas i SEK.”
Tar Avanza alltid 0,25% avgift på utdelningar i utländsk valuta? Jag har denna fond på Avanza: Avanza Vanguard FTSE All-World High Dividend Yield UCITS ETF - (USD) Dist - Tar avanza 0,25% på alla utdelningar?
Även Växlingsavgifter är kassakossor, speciellt för Avanza
Skriver om detta… känner mig så lurad. Tar Avanza avgift på alla mina utländska innehav jag har på ett KF?
Jepp, det stämmer. Är man PB-kund kan man skaffa valutakonto och växla manuellt till 0,125 % avgift, men utdelningar växlas fortfarande automatiskt och det är lite oklart om man får den bättre eller sämre avgiften då. Oavsett skulle jag aldrig ha utdelande fonder eller aktier denominerade i utländsk valuta. Växlingsavgifterna blir en konstant pyspunka på investeringen.
Fint av Nordnet att inte ta avgift på det, men man bör nog undersöka vilken spread man får. Gissningsvis förlorar man en del ändå.
Jag vet inte hur vanligt det är att ratingen ändras men enligt vägledningen som Fondbolagens förening har skrivit, ska fonders faktablad ses över minst en gång om året eller direkt om något har skett som kan påverka innehållet i faktabladet (till exempel stora marknadsrörelser eller förändringar i fonden).
Översyn
1.Priip-produktutvecklare ska se över informationen i faktabladet så snart det sker en förändring som har eller sannolikt kommer att få en avsevärd inverkan på informationen i faktabladet, eller åtminstone var tolfte månad efter det första offentliggörandet av faktabladet.
Jag känner inte till anledningen bakom justeringen i Lannebos fond, men vanligt är annars att utgå från de fem senaste årens volatilitet som en del i riskratingen. Så länge en fonds volatilitet håller sig inom spannet kvarstår ratingen. Skulle däremot fonden under en period bli väldigt volatil kan det leda till justering av ratingen eftersom volatiliteten de senaste fem åren därmed har förändrats. Det omvända kan också ske. En högre riskrating, baserat på tidigare år, kan följas av år med mindre volatilitet för fonden. Detta kan ske utan att fondens strategi har ändrats och istället bero på rörelser på marknaden.
Som du skrev, riskratingen är ett trubbigt mått. Man får försöka skapa sig så god bild som möjligt av vad det för fond och vilken typ av tillgångsslag det är och vad man kan vänta sig av det i olika ekonomiska klimat.
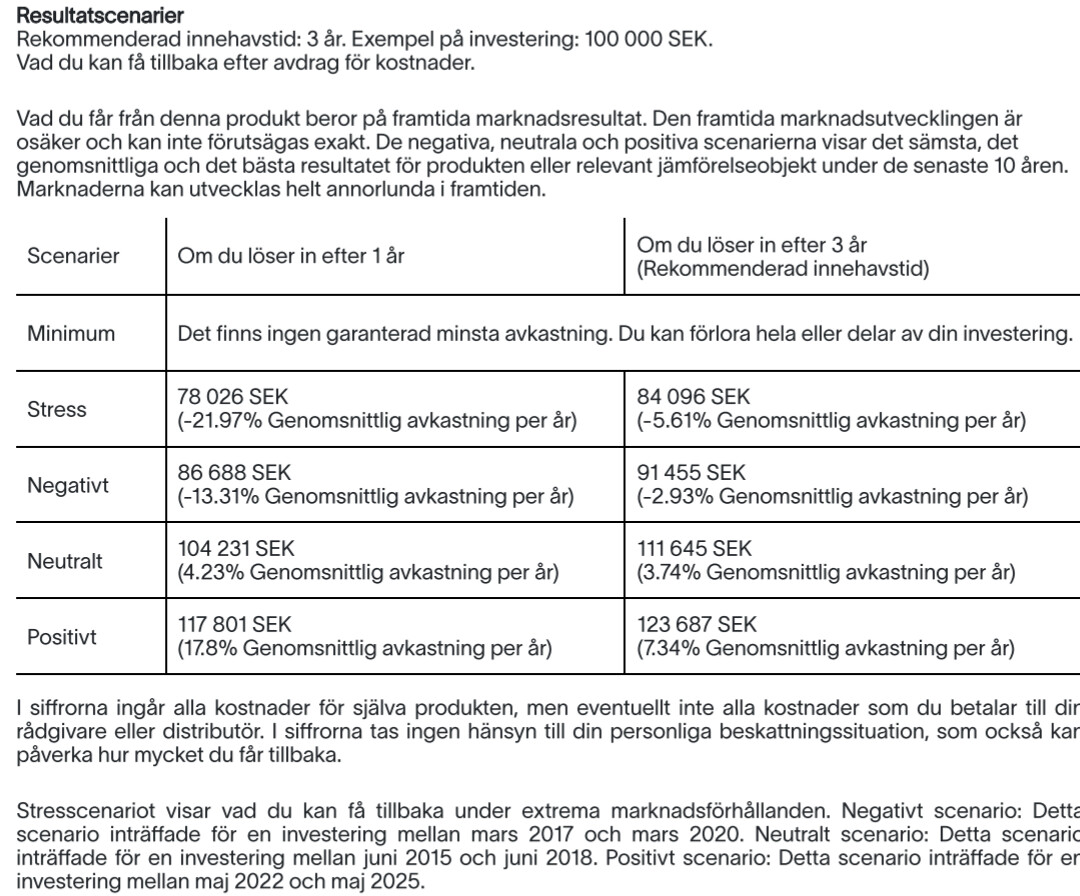
Något som kan ge lite bredare bild av en fonds risk än ratingen mellan 1 och 7, är skattningen av olika scenarier för fonden (stress, negativt, neutralt och positivt) under ratingbetyget i fonders faktablad. Här är till exempel Lannebo High Yield:
1 gillning
Har jag fattat rätt att det inte kostar mig någon skatt/avgift att ha två tomma ISK-konton där jag varken har tillgångar eller oinvesterade pengar? Funderade på att avsluta dem då inte längre används men om de inte kostar något kan de lika gärna ligga kvar om jag behöver dem i framtiden igen (användes för börsintroduktioner i mer gynnsamma tider).
Ingen kostnad, ingen skatt.
1 gillning
Måste jag begära in fler lånelöften för att kunna förhandla min ränta vid första bostaden?
Har fått från min huvudbank men jag vill gärna konkurrenssätta dessa om jag vinner en budgivning.
Jag tycker det minst krångliga är att bara ha en bank, ta rörligt lån, och ta tag i det när du flyttat in. En månads missad ränteoptimering är inte hela världen.
1 gillning
Kolla SBAB och Skandia så ser du räntan utan förhandling och den är konkurrenskraftig.
Blir så glad varje gång jag får svar av dig, brukar alltid vara spot on! Så också nu. Jag har helt bortsett från informationen i de olika scenarierna, eftersom jag tänkt att i en stressad marknad kan man ju förlora 100% så varför kolla där. MEN nu fick jag ju upp ögonen för detta mått. Har dragit lite på svaret för jag hade tusen följdfrågor, men efter att ha googlat och kört det några vändor med Gemini tycker jag att jag förstår det lite bättre.
Ja, det var ju ett mycket mer intressant mått!! Har 5 obligationsfonder som alla ligger på rating 2 - i stress-scenarierna ligger de på -8% till -50%! Helt galet vilken skillnad. Jag blir faktiskt helt matt  Har valt fonderna efter att ha kollat rating-skalan, Sharpekvot, std, max drawdown + duration i olika tidsperspektiv… Tyckt att de verkat “typ likvärdiga”, men tydligen inte. Sen är det ju svårt att försöka få överblick över allt, så klart, men jag tycker att det är lite kul att gräva i detaljerna.
Nu när jag fått upp ögonen för detta mått kollade jag på andra fonder också - stor skillnad mellan DNB Global och Avanza Global, Captor Aster Global HY och Avanza Global Ränta osv. Fonder som jag också tyckt var “typ likvärdiga”  (Fick fonden Handelsbanken Auto Criteria 100 rekommenderad av min bank, men intressant att se att den i ett stress-scenario bedöms gå -70% medan DNB Global landar på -50%.)
Jag skrev och frågade Lannebo, och de sa som du att det beror på volatiliteten i fonden. Gemini var lite inne på att det kanske är corona-starten som påverkar. Oavsett vilket så tyckte jag att det var lite av ett nonsenssvar av dem - volatilitetens ranking ändras för att volatiliteten har ändrats I en aktivt förvaltad högavkastande fond, där väl hela premissen är att ta kalkylerad risk, tycker jag att man borde kunna ge någon tydligare inblick i varför det blev så under just denna period. Och jag blir nyfiken på om andra HY-fonder påverkades så av corona (om det nu är det som ligger bakom). Men det får förbli ett mysterium för nu pallar jag inte mejla någon annan också
2 gillningar
Resultatscenarierna är ju just skattningar och inga exakta facit om framtida utveckling. Som du skriver kan de ses som en del av all information man kan titta på för att få till en helhetsbild. Man får informera sig så gott man kan men leva med att den framtida utvecklingen ändå är oviss. 
1 gillning
Ja men visst! Fast Gemini menar ändå att det är rätt väl underbyggda scenarier. Men börsen är väl som alltid bottenlös. Det som känns lite konstigt är ändå att en av mina högräntefonder, Case Högräntefond, i stress-scenariot beskrivs gå ner 47% men enl Morningstar har haft max drawdown de senaste 10 åren på 18%. Och så är det med de andra också, att max drawdown oftast är mycket lägre än stress-scenariot. Får inte riktigt ihop det 
Att stresstestet görs med värre siffror än vad man sett på en så kort tid som 10 år är ju naturligt. Sannolikheten att man sett århundradets värsta fall är ju inte särskilt stor, dvs worst-case är mycket värre. Chatgpt gav ett ganska bra svar på frågan “I am trying to come up with risk metrics for assets. Let us say that we have seen draw-downs of 20% over a 10 year period, and we know want to make a statistically valid estimate of worst-case (once in 100 years) drawdown. What would that be?” (jag har redan gjort slut på dagens Gemini 2.5 pro så kunde inte fråga där, och flash sade i stort sett samma sak som Chatgpt men utan detaljer)
2 gillningar
…och för den överdrivet vetgirige (såsom undertecknad) så finns teknisk beskrivning på hur estimaten konstrueras här https://www.eiopa.europa.eu/document/download/7879eda4-2ca3-41b3-8de9-8b5234d554a5_en?filename=Flow%20diagrams%20for%20the%20risk%20and%20reward%20calculations.pdf
1 gillning
Som jag förstått det så är scenarierna negativt, neutralt och positivt mer sannolika medan stress är teoretiskt möjligt enligt skattningen men mindre sannolikt. Fondbolagen är ålagda att göra på detta vis för att tydligt markera för investerare att investeringar i värdepapper innebär risk.
1 gillning