Spännande! Hur tänker du att detta hade kunnat hanteras? 
1 gillning
Väldigt komplicerad fråga såklart men uppenbart är att Sverige trots hög skuldsättning och en väldigt reglerad bostadsmarknad ändå valt att hålla räntorna extremt låga.
Kombinationen med stor andel rörliga lån, gör att riksbanken kommer ha svårt att hänga på ECB och FED i ränteracet framöver.
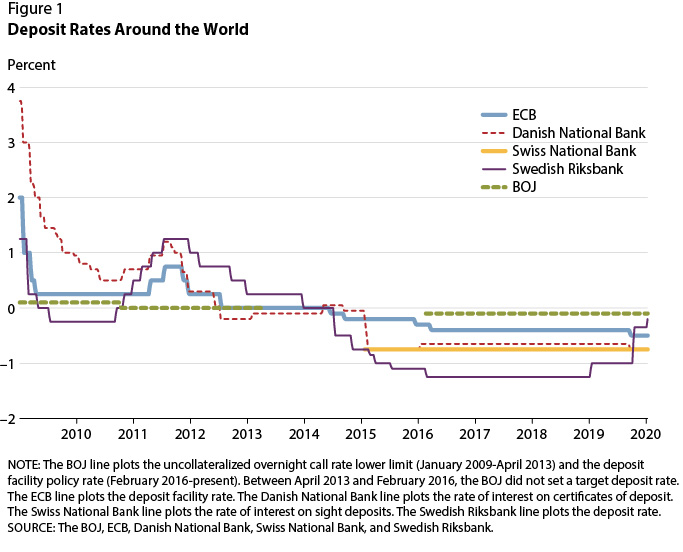
Räntenivå relativt andra valutor
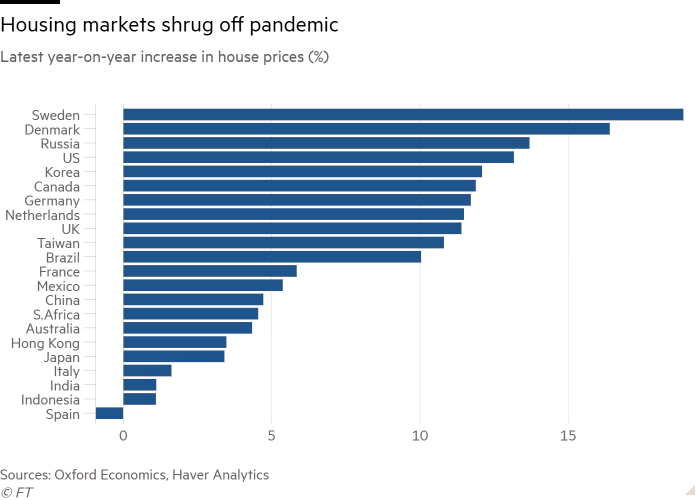
Bostadspriser förändring
3 gillningar
Har du lust att summera vad Gardell säger om DKK i artikeln?
1 gillning
Delar din syn här men funderar lite på vad som potentiellt hänt om Sverige gått emot övriga världen och höjt räntorna tidigare? En bromsning av bostadspriser här definitivt och potentiellt en stabilare bostadsmarknad därmed. Men samtidigt en förstärkning av kronan (?), därmed försvagad export och påverkan på andra delar av svensk industri i negativ riktning, iaf potentiellt. Det är just detta som får mig att fundera på vilket faktiskt utrymme vi har rent valutamässigt i Sverige. Genom att gå emot ECB och FED skapar vi helt enkelt problem på andra ställen i vår ekonomi vilket potentiellt slår hårdare åt andra håll. Allt detta blir ju i stort sett spekulation men jag är inte så säker på att riksbanken har så stora möjligheter att hantera dessa frågor på andra sätt än att fint följa efter de stora drakarna.
Att det fanns politiska möjligheter under denna tid genom nedjusterat ränteavdrag, ökad stimulans för bostadsbyggande eller liknande projekt för att försöka lösa grundproblemet med en utbud/efterfrågan problematik hade jag sett som klokare sätt att hantera detta. Vi bör sikta emot att lösa grundproblemen inom Sverige, gör vi det blir vi attraktiva i den globala ekonomin. Det är just bristen av politiska reformer för att komma till rätta med grundproblem som jag ser just nu slå mot kronan, inte så mycket vad riksbanken väljer att göra.
Att byta valuta ser jag inte som en lösning på dessa frågor dock.
2 gillningar
det är svårt för mig att smälta att vi kommer se igen 1 EURO <= 10 SEK 
Nu blir SEK svagare även än NOK. 
Det finns ingen fundamental anledning till att DKK ska vara så mycket starkare än SEK elle NOK utan det är konstgjord andning genom peggingen mot EUR. Danmark lider stor risk att tömma sin valutareserv. (och då hamna i en Argentinaliknande spiral, min anm.)
Vi är inte ett råvaruland längre. Istortsett alla våra industrier har komponenter från utlandet.
Jag ser tre alternativ. Ej enig med mig själv vad jag tycker. Antingen behöver vi:
- Gå mot en total federalisering av EU. (Och Euro i Sverige)
- Större förändring av bl.a. svensk arbetsmarknad, migrationspolitik, socialförsäkring och betydligt mer aktiv penningpolitik.
- Swexit
2 gillningar
Väldigt sant, men har vi samma importvolym som export? (Borde bara leta reda på sifforna själva men jag orkar helt enkelt inte). Vi bör påverkas antingen positiv eller negativt givet vilken del av detta som är störst tänker jag. I mitt huvud exporterar vi mer vilket gör att det bör ge en negativ effekt?
Utveckla gärna detta också, kanske korta för- och nackdelar med respektive del som du ser det. För egen del ser jag Swexit som utesluten då jag helt enkelt tror det kommer stöka till det så otroligt mycket för våra företag att det helt enkelt inte kommer betala sig förens potentiellt på extremt lång sikt. Håller oss gärna borta från UK kaoset som uppstod även om det säkerligen hade gått att sköta detta snyggare.
Varför RB använder inte valutareserv för att förstärka SEK?
Lösningen är inte att byta valuta, lösningen är att förstärka SEK så snart som möjligt.
1 gillning
Delar den bilden - frågan är bara hur gör vi det?
- hålla hög styrrränta >= 3.0% så att folk inte lånar pengar lätt
- använd Valutareserven oftare
- byt bostadspolitik med skärp amorteringskrav
1 gillning
Kan vi inte bara ändra ränteavdragen för att få alla att faktiskt betala ränta själv istället för att statligt subventionera den? Frågan är dock om tidpunkten är så smart. Bör leda till samma sak utan att manipulera räntan.
Hade också gärna sett detta på sikt, frågan är bara om tidpunkten är så passande eller om detta istället skulle driva kronan än längre ner i källaren om det triggar en fastighetskris? Ser hellre hårda amorteringskrav än höga räntor, bankerna kanske inte är så sugna på detta dock. Frågan är vilka effekter en sådan hantering skulle ge där.
Om vi inte löser de grundläggande problemen kommer vi egentligen jobba med konstgjord andning som jag ser det. Vi löser det kortsiktigt men om problemen som leder till den svaga kronan inte förändras blir detta i det långa loppet inte hållbart.
Tack, det var detta jag misstänkte. Peggningen känns väldigt riskabel i långa loppet. Ur rent självisk vinkel skulle jag ju inte ha nå’t emot om de tog bort den och droppade X antal procent. Det är ingen sund Öresundsmarknad just nu… (helt frånkopplat makrobilden)
Jag håller med och alternativ 1 är helt otänkbart för mig. Europa är inte tillräckligt homogent för något sådant. #maxijugoslavien
Med en dåres envishet: Fasa ut dem, exempelvis 2% årligen. Då är de borta 2038.
1 gillning
1 och 3 är osannolika i närtid
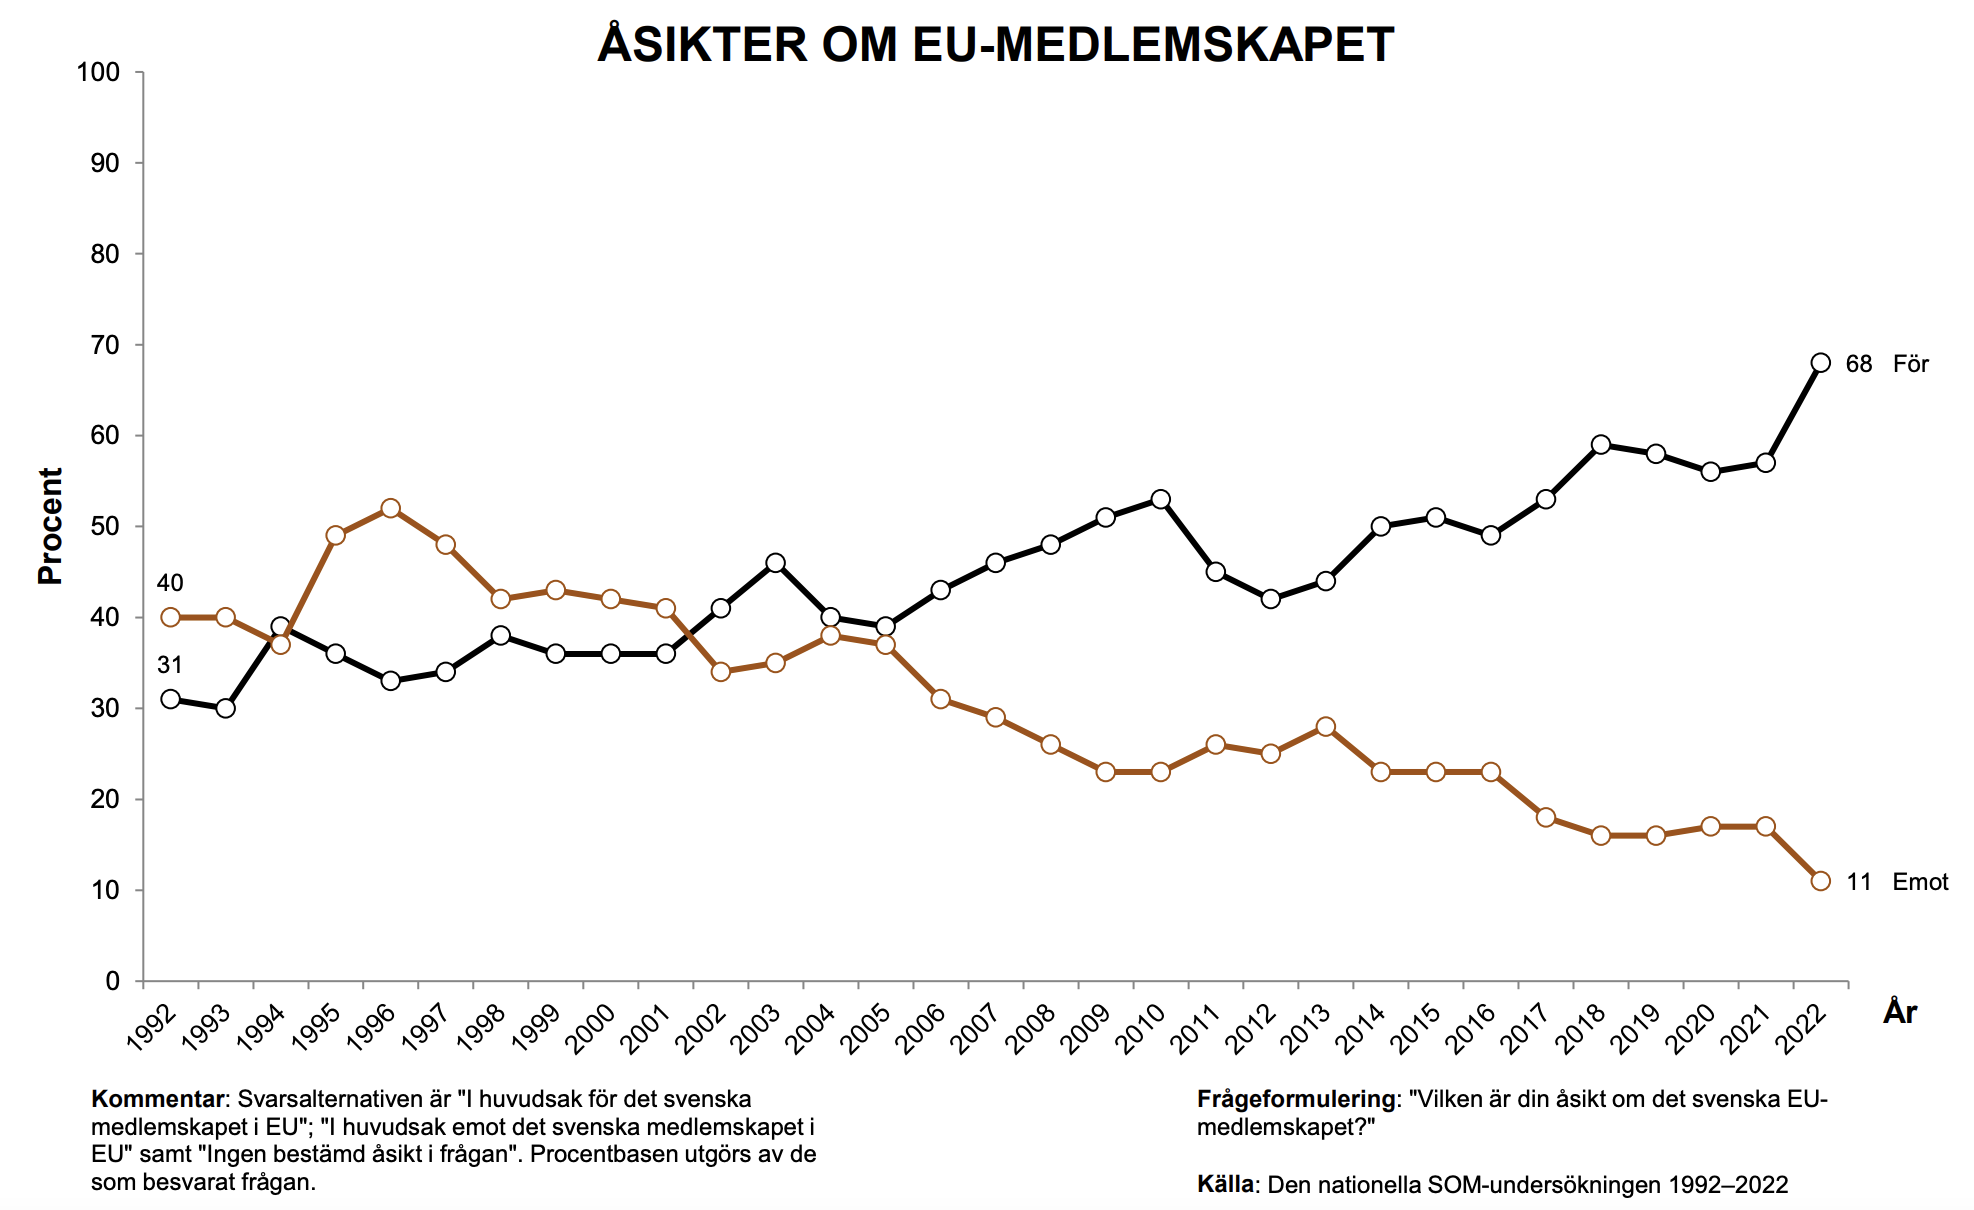
Intressant. Sitter med en del DKK just nu och väntar på bäst tid att lägga över till SEK. Kanske dags i dagarna då… Ganska nöjd med kursen just nu, men kan vänta nån månad till om SEK droppas mer.
Hälften nu, sedan hälften igen om någon månad. Då har du sedan hälften kvar om bättre läge ges.
Math… 
1 gillning
SEK blir allt svagare
ΡΒ måste agera med valutareserven.
1 gillning
Som löntagare i EUR vaskas det champagne hela dagen.
Frågan är vänder det? Det har gått lugnt och stadigt i den här riktningen under lång tid. Annat än under 2008 som snabbt återhämtade sig.
1 gillning
Det vänder om RB
- höjer styrräntan mer än ECBs styrränta (ECB just nu har 4% styrränta)
- använda valutareserven.
Men RB 
1 gillning
Frågan är om svenska låntagare överlever det
1 gillning