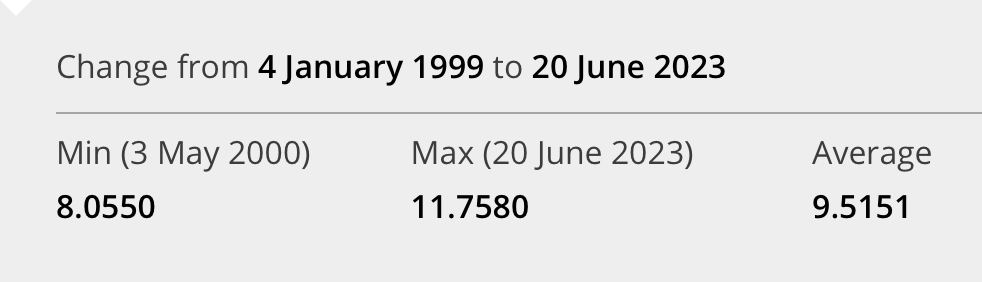
Jag undrar hur pass tandlös riksbanken är i att påverka kursen. Antingen saknar de helt kapacitet/metoder eller är det så enkelt att de vill gynna exportindustrin och vill ha en låg kurs.
Det brukar alltid klagas på påståendet att ”det är annorlunda denna gång” men intrycket man får är att gamla teorier och modeller inte längre biter på läget. Att situationen inte inrättar sig efter förväntade mönster.
En stor del av handeln med svenska kronor är rent finansiell. Det gör valutans värde helt beroende av hur finansmarknaderna använder den.
På de globala finansmarknaderna har kronan och schweizerfrancen placerats i olika fack. Schweizerfrancen har rykte om sig att stiga i värde när världen skakar. Den ses som en trygg djuphamn med starka vågskydd, där placerare kan lägga an under exempelvis börsnedgångar.
Kronan betraktas däremot mer som ett sårbart ytterskär. Växelkursen försämras under storm. Och den stämpeln tenderar att bli självuppfyllande på valutamarknaderna.
När man tar ett lån, vet man också risken att styrräntan kan gå upp till 10%, som det har varit i 1992. Eftersom man accepterar att ta risken, då betalar man priset för det.
Om RB styrränta >= ECT styrränta, SEK ska förstärkas mot EURO, med stor sannolikhet.
Här måste vi ju dock tänka både ett och två steg längre. Vad händer med fastighetspriser? Vad händer i samhället i övrigt med en sådan räntesats? En ränta på 10 procent med nuvarande belåning för att försvara kronkursen? Låter för mig som att just detta skulle skicka kronan rakt ner i källaren (än djupare) vid en fullblodad fastighetskris, de kraftigt ökade kreditförlusterna för bankerna samt en kraschad serviceekonomi som detta kunnat medföra. Detta då den bakomliggande ekonomin helt enkelt riskerar att krascha.
Sen får var och en fundera på vad man värderar högst, jag kan leva med en svagare krona för att undvika detta även om det går att argumentera för att vi aldrig borde befinna oss i denna situation från början.
Yes det är en lose - lose situation som sades av expert igår i SR ekonomi ekot. I grund och botten är det enligt RBs paper låg produktivitet och högt sparande som är grund problemen. Det kanske är så att låg produktivitet är kulturellt , mycket rättigheter, hämta barn kl 15.30 osv. Numera arbetar kvinnor i väldigt hög grad i andra länder också, det finns ingen fördel längre. I så fall kan man nog förvänta sig att det fortsätter åt samma håll ? Rättigheter gentemot arbetsgivaren går nog inte att ta bort och sen vinna valet
Ett annat stort problem är att jättesummor från Pensions systemet investeras i andra valutor.
Schweiz hade omvänt problem såklart. När de släppte peggning mot Euro drog den 30% på en dag. Bra för oss som har tjänstepension i CHF
Det känns ju som att just produktiviteten är det som skulle behöva justeras. Min ytterst personliga känsla är att i kombination med saker du nämner ovan samt just att vi växer upp idag och har det väldigt bra har ändrat synsättet på arbete. Vi förväntar oss snabbt en hög lön och alla förmåner utan att nödvändigtvis bidra med allt det värde vi kan. Tror det är en naturlig cykel där olika länder är olika framgångsrika, kopierar andras metoder och förfinar dom. Men har vi inte personer med stark drivkraft att bidra till det större utan främst ska se efter sitt eget riskerar vi nog att fortsätta detta tapp.
När man som ung växer upp och drömyrket är influencer eller youtuber (ja, det är en överdrift) än att jobba hårt inom sjukvård/skola/räddningstjänst eller inom valfri annan bransch styrs samhället om. Vi människor är av naturen lata och kanske har vi börjat tappa att välstånd kommer från hårt slit och inte gratis.
Måste väl inte vara ett problem givet att andra länder investerar sitt pensionskapital i Sverige samtidigt? Problemet som jag ser det uppkommer när svenska företag tappar konkurrenskraft och produktivitet och faller ur från dessa system för att kapital drivs till andra marknader. Har vi fina bolag och en stabil hemmamarknad kommer vi locka kapital. Det är förutsättningarna som bör skapas i första hand anser jag.
Frågan är ju hur pass mycket kronan skulle stärkas om vi skulle ligga säg 0,25 över ECB. Bedömer marknaden detta som tillräckligt för att köpa SEK eller krävs en högre differens mellan räntenivåerna för att det ska vara lockande?