Hallå RT. Hur kan jag nå maximal exponering mot volatilitet? Låt säga att jag har tesen att vi går mot en allt mer osäker värld och att detta inte är ‘priced in’, finns det något sätt att investera i detta? Hävstång?
2 gillningar
VIX options?
2 gillningar
BETHARD?
(inte rekommendation)
Jag har gjort ganska extensiv research kring “lång volatilitet” som tillgångsslag till min allvädersportfölj. Klistrar in ett utdrag från en fördjupningsartikel som jag skrivit:
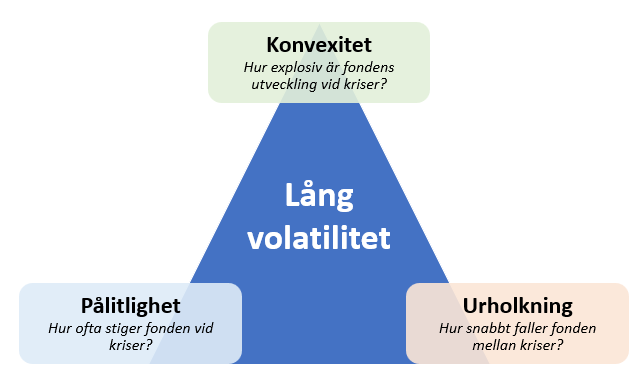
De 3 viktigaste egenskaperna att beakta för en lång volatilitets-strategi. Källa: Egen illustration.Att skapa en effektiv exponering mot volatilitet är tekniskt komplext. Den perfekta strategin hade haft hög konvexitet, hög pålitlighet, och låg urholkning (se illustrationen ovan), men i verkligheten tvingas man ofta välja enbart 2 av dessa. De vanligaste strategierna kan delas upp i 3 kategorier med olika egenskaper:
Out-of-the-money (OTM) optioner
Genom att kontinuerligt köpa säljoptioner långt under nuvarande marknadspris (“out-of-the-money”) skapar man ett skydd mot kraftiga börsras.
Fördelar: Mycket hög konvexitet och måttlig pålitlighet. Strategin skyddar inte mot små börsfall, men vid ett stort ras som når ned förbi lösenpriset ökar värdet på optionerna exponentiellt. Avkastningen kan vara 100x insatsen vid en “svart svan”.
Nackdelar: Strategin lider av påtaglig urholkning allteftersom optionerna förfaller. Optioner har ett bäst-före-datum, och värdet urholkas varje dag som marknaden står stilla (s.k. theta decay). Det blir en ren försäkringskostnad.
VIX-terminer
VIX-index (ofta kallat “fear index”) mäter marknadens förväntade volatilitet i S&P500 de kommande 30 dagarna, härlett ur optionspriser. Värdet på VIX motsvarar alltså den annualiserade standardavvikelse som marknaden för närvarande prisar in. Det går inte att investera direkt i VIX-indexet, utan man måste använda terminer eller andra derivat.* Fördelar: Mycket hög pålitlighet och måttlig konvexitet. Skyddar både mot större och mindre börsfall då VIX tenderar att vara starkt negativt korrelerat med marknadens rörelser.
* Nackdelar: VIX-terminerna befinner sig oftast i contango, vilket betyder att framtida kontrakt är dyrare än dagens pris (eftersom marknaden generellt prisar in högre volatilitet i framtiden). Att ständigt “rulla” dessa kontrakt innebär en hög urholkning, vilket gör det svårt att hålla strategin passivt över tid.
Bet-Against-Beta (BAB) och lång/kort kvalitet
Denna strategi utnyttjar den välstuderade defensivfaktorn, som jag beskriver i “Om stil/alternativa riskpremier som tillgångsslag” (del 1). Genom att köpa stabila aktier med lågt beta (låga svängningar) eller hög kvalitet (stark balansräkning), och samtidigt blanka spekulativa aktier med högt beta, skapas en strategi som trivs vid börsoro.
- Fördelar: Låg urholkning (positiv förväntad avkastning!) och hög pålitlighet. Den stora attraktionskraften är den positiva förväntade avkastningen. Man får historiskt sett betalt för att äga strategin över tid, istället för att betala en försäkringspremie.
* Nackdelar: Till skillnad från strategierna ovan är detta mer en defensiv proxy än en ren exponering mot volatilitet. Den ger inte samma explosiva skjuts vid en krasch (låg konvexitet), utan avkastningen är mer linjär. En annan nackdel är att utbudet är extremt bristfälligt i Sverige/UCITS-universumet.
Av dessa strategier är OTM-optioner den vanligaste hos nischade “tail risk”-hedgefonder, men den är mycket svår att replikera som småsparare utan att bli ruinerad på optionspremierna. Den mest välkända hedgefonden som specialiserat sig på detta är Universa, som drivs av Mark Spitznagel och Nassim Taleb. Fonden avkastade t.ex. >3000% under covid-kraschen i mars 2020 (källa). Tyvärr är den bara tillgänglig för institutionella förvaltare.
VIX-terminer är mer tillgängliga för småsparare via certifikat/ETF:er, men kräver aktiv/taktisk timing för att mildra contango-effekten (mer om detta i del 5 nedan).
BAB och lång/kort kvalitet är i min mening de mest intressanta strategierna för en Allvädersportfölj. Även om de saknar de explosiva egenskaperna hos optioner, gör den positiva förväntade avkastningen att de blir hållbara komponenter i en långsiktig portfölj. Problemet här är det bristfälliga utbudet. I USA finns t.ex. US Market Neutral Anti-Beta Fund (BTAL), som hade varit en intressant kandidat till portföljen.
Kontentan är alltså att det är väldigt svårt att få till en effektiv exponering. Men - det finns faktiskt ett intressant alternativ för buy-and-hold som kan vara värd att titta närmare på: BH Macro Ltd. Det är en “mataraktie”, som investerar i global makro-fonden Brevan Howard Master Fund, som innehåller ett signifikant inslag av lång volatilitets-strategier, och som historiskt haft låg korrelation med aktier. Jag har skrivit ett utförligt inlägg om denna fond i min tråd:
Hoppas det hjälpte!
6 gillningar
Här är ett exempel på någon som var ung och trodde sig ha en edge mot marknaden - med hävstång!
Höjer ett varningens finger.  Kör en tråkig strategi istället, du är 25 år med 10 miljoner att investera (förutom alla ängelinvesteringar du redan gjort), du har tiden på din sida. Globalfond och sen rulla tummarna!
Mycket spännande, precis vad jag söker. - I.N
1 gillning
Vad fick dig att tro att du hade en edge? Hade du tillgång till information som marknaden inte prissatt?