Kära med-FIREianer (är det ett ord? vad säger språkpolisen?) här kommer en liten fråga till er
Jag undrar hur väl ni lyckas hantera det nya läget där det plötsligt inte längre kommer in någon lön? När ni gick från en situation där löneinkomsten hanterade utlägg + gav sparande till att fullt ut leva på redan intjänat kapital.
Litar ni helt på era kalkyler? Är ni komfortabla med att kapitalet sakta sjunker (om det nu gör det)? Har ni någon reservplan om allt skulle skita sig fullständigt?
Själv så är jag 100% säker på att kalkylen håller. Hängslen, livremmar, tuggummi och tejp finns på plats för att se till att så blir fallet. Men ändå så kan jag ibland drabbas av någon sorts försenat “one more year”-syndrom. Det känns helt irrationellt men känslan dyker upp lite då och då.
Det absoluta worst case scenariot (“allt skiter sig fullständigt”) för alla “FIREianer” med svenskt medborgarskap vore nog att behöva flytta till Sverige 6 mån/år (om man inte redan bor där) och leva på helt vanlig garantipension.
Det gör ändå över hälften av alla svenska pensionärer, så man behöver inte känna sig ensam
Som idag menar du? Jag brukade inte bry mig särskilt förr i världen heller. Så länge det finns slantar på kontot till räkningarna som ska vara betalda den siste så är det lugnt.
Det var nog faktiskt jobbigare att ändra sparandets 20 000 till 500 i månaden (det senare mest för att inte trigga LF:s algoritmer) än att lönen slutat komma. Lite spartorsk är nog de flesta här.
Ja, så helt och fullt det går. Jag har ändå skissar på det från och till i fem år samt följt upp utgifterna noga. Men allt kommer med osäkra parametrar.
På A svarar jag: Ja, det ingår i kalkylen och på B svarar jag: nej, inte än.
Löneslaveri? Jag tror att vi alla i samhället har större problem än så, om det skulle tokrasa. Men min kalkyl håller även om Börsen inte avkastar ett öre på tjugo år, så länge inflationen hålller sig på normalnivåer.
Det är därför jag tänker att man ska bestämma ett datum och sedan bara göra det. Lite som änglarna i Vim Wenders “Himmel över Berlin”. Det gäller bara att bestämma sig för att falla, så går det. Så tänker jag om lönekrockkudden också. När jag sa upp A-kassan i februari var också ett sådant steg mot att “nu finns det ingen återvändo”.
Låter bra och väldigt likt min situation och syn på saker och ting fast till synes helt utan återkommande filosoferande kring att lite till vore bättre
Ersatte löneinkomsten med aktieutdelningar för fem år sedan och snart kommer pensionen som ger en inkomstökning att sätta sprätt på. Inget mer sparande och snålande.
Kalkylerna håller med råge. Kapitalet fortsätter att öka.
Behövs ingen reservplan, har hängt av mig både livrem och hängslen.
Hmm det där får du gärna utveckla, det är alltså bra att ha kvar ett mindre sparande även i FIRE? (Även om det känns lustigt att TA från ditt sparande o sen spara 500:-)
“Everyone has a plan until they get punched in the face”
Logiskt och rationellt vet jag att det kommer att gå bra.
Det hindrar mig dock inte från att nästan dagligen ifrågasätta min strategi, mina innehav och storleken på min buffert. Kanske ska försöka hitta en stödgrupp för neurotiska eldvakter.
Reservplanen är väl att frugan får knega på några år till för att försörja oss, eller att jag blir gigolo…och om det skiter sig får det väl bli ekorrhjulet igen.
Ja. Tänkte du att det finns en viss risk för att man inte bara missar sitt FIRE mål med några år, men man råkar nolla portföljen 15-30 år innan planerad livslängd ?
Först täntke jag förtydliga detta, men jag var inte säker på hur illa det verkligen kan gå. Jag menar, missar man med så stora marginaler känns det inte helt realistiskt från början kanske.
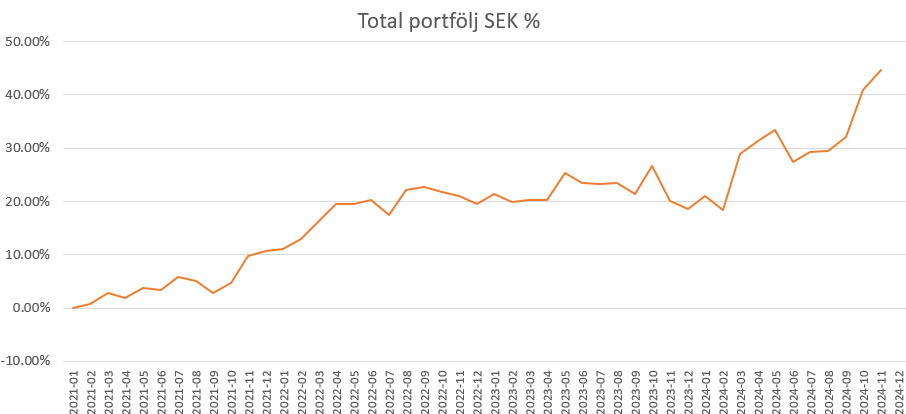
Första året i FIRE levde jag på sparade kontanter för att finna rätt inkomstnivå framledes. Därefter ser kurvan ut som nedan efter att jag har tagit ut min årliga “FIRE-inkomst” i form av aktieutdelningar och en mindre del ränteinkomster. Mitt innehav i fysiskt guld och kronans svaghet har get min portfölj en extra skjuts då jag inte har haft några svenska aktier.
Levt på kapitalet sedan EXIT och FIRE i mars 2024. Startar min TJP nu i januari när jag fyllt 57. Lägger mig precis under brytpunkten för låg skatt. Då rullar jag stora delar av ekonomin på den och låter kapitalet växa. Fixar i och för sig nytt badrum och bygger ut huset plus en del andra utgifter men planen är att jag tar det från kapitalet enligt 4%-regeln. Räcker inte 4% så är det ingen kris. Prioriterar FAT FIRE.
Ja. Mestadels baserade på den fantastiska artikelserien här.
Japp! Hemligheten för mig är att inte titta på den totala summan av pengar jag har utan snarare titta på saker över ett 1-årsfönster. Jag vet hur mycket jag kan spendera per år, och jag tittar på min avkastning över 1-årsbasis. Att titta på hur det går på börsen över en vecka eller 3 månader är “irrelevant” för mig.
Japp, jag har ett eget företag och kan alltid konsulta för att få en liten inkomst. Kan såklart även ta anställning någonstans om jag vill. Det jag har insett är att rätt små mängder extra inkomst kan göra att jag klarar mig genom en kris.


 Jag tror att vi alla i samhället har större problem än så, om det skulle tokrasa. Men min kalkyl håller även om Börsen inte avkastar ett öre på tjugo år, så länge inflationen hålller sig på normalnivåer.