I och med att långräntorna kraschat över 0,5 procentenheter senaste månaden var sänkningen blygsam. Men vi lär de fler bundna
boräntesänkningar.
Intressant dock att även den rörliga sänktes. Det vittnar om hur kalkylerande bankerna och marknaden är i förhållande till styrräntan i sig. Allt prisas in och justeras kontinuerligt.
3-månaders Stibor gick ju nämligen ner just ~10-15 punkter efter beskedet. Till exempel
Som ni kanske minns så inledde Riksrevisionen en granskning av Riksbankens stödköp härom året. De har nu släppt sin rapport, med ganska bistra slutsatser. Dels så verkar stödköpen ha kostat staten svinmycket pengar, och dels så verkar de inte ha haft någon noterbar effekt på inflationen.
Riksrevisionen finner inte stöd för att Riksbankens omfattande köp av värdepapper har haft påtagliga effekter på inflationen. Riksbanken underskattade riskerna, och köpen kommer att leda till mycket stora förluster … Riksrevisionen lämnar följande rekommendationer till Riksbanken:
Undvik att köpa tillgångar med primärt syfte att påverka inflationen.
Undvik stora långsiktiga innehav av statsobligationer, så att det finns möjlighet att köpa sådana vid framtida finansiella kriser.
Redovisa tillgångsköpens kostnader och sidoeffekter på ett tydligare sätt till allmänhet och riksdag, förslagsvis i redogörelserna för penningpolitiken.
“Det väntas en chocksänkning av styrräntan 2024 enligt prissättningen på räntemarknaden. Europeiska centralbanken (ECB) väntas ta täten och sänka först och mest – men Riksbanken antas följa efter i rask takt. ECB:s styrränta väntas sänkas med 1,50 procentenheter under nästa år. Sannolikheten för att detta ska ske är just nu 100 procent om man ska tro på positionerna som handlarna på räntemarknaden intar.”
Hur många här inne tror på mjuklandning? Dvs att räntan hamnar på en lägre nivå än idag och vi ser en stabil inflation utan att arbetslösheten skenar iväg?
Jag måste medge att jag är förvånad över hur stark arbetsmarknaden är trots chockhöjning av styrräntan. Jag hade vid det här laget ändå förväntat mig en ökad arbetslöshet.
Men funderar samtidigt om det ligger något i att räntehöjningar har en eftersläpning? Kommer vi börja se tvåsiffrig arbetslöshet 2024-2025?
Jag följer själv läget men det är nog väldigt branchspecifikt. Tycker mig börjar se att tjänstemannasektorn (anställda tjänstemän) börjar lägga ut mer varsel om uppsägning.
Räntehöjningar har naturliga eftersläpningar med 6-12 månader. Enkelt att se bara i Sverige. Sitter de flesta på 3 månaders bundna bostadslån så måste det gå 3 månader innan alla de känner av den nya räntan. I USA sitter de på 30 års lån så andra delar av ekonomin känner snarare av det (20%+ ränta på kredit kort tex) och ingen vill flytta vilket man ser på hus marknaden där nu.
Det intressanta är att marknaden verkar ignorera att detta fungerar på andra hållet också. När de väl börja sänka så tar det lika lång tid innan sänkningen går igenom ekonomin och då lär det gå sämre och sämre under den tiden.
USA är ännu konstigare med högt resande men konkurserna är på 13 års högsta, kredit korts förluster på 10 års högsta osv. Så en stark och svag ekonomi samtidigt. Börsen däremot tolkar det som nirvana. Kommer bli spännande 6-12 månader framför oss. Inte mist för vad de hittar på pga av valet i USA där de lär göra allt för att förhindra en krasch/mycket svag ekonomi för då lär demokraterna ha svårt att vinna röster. Mer helikopter pengar? Vilket ger ny inflation och garanterad krasch om 2-3 år?
Jag har ju svårt att tro något annat än att räntan, förutsatt att inflationen går ner till 2 procent, hamnar där den var innan det här satte igång. Alltså bolån för 1 procent.
Den senaste tiden har medfört en enorm kapitalöverföring från låntagare till banker och det kan väl knappast vara majoritetsviljan, det är förmodligen motsatsen som är det. Genom att vi har politiska val med jämna mellanrum där makten är målet lär det gå åt det hållet.
Så kanske efter denna kris är det dags för att folk att tänka hur mycket lånar de? Om folk vill inte gör bankerna rika måste sluta låna enorma mägdar av pengar. Politikerna från alla sidor av politik älskar ränteavdrag, tyvärr.
Ränteavdragen är inte relevanta i sammanhanget. När räntan är låg och då folk lånar som mest är den nästan försumbar, när den är hög lånar folk mindre ändå.
Det är en skattetekniskt del i önskan att ha ngn form av symmetri i systemet.
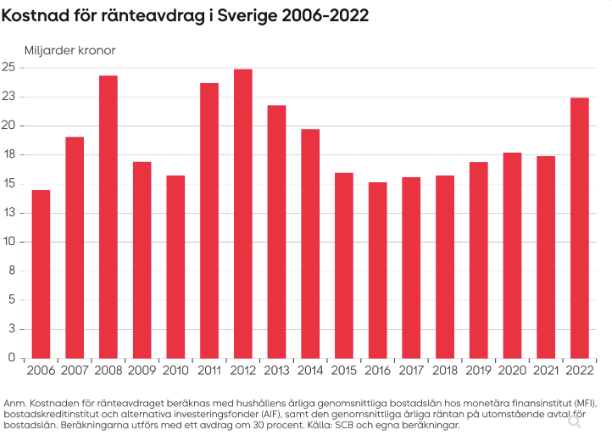
Även när räntorna är låga, ränteavdraget kostar staten ~20-25md kr. Om man tänker att statlig inkomsten ger staten ~50md kr skatteintäkter, det innebär att ränteavdraget kostar hälften så mycket som statlig inkomstskatten ger. Det är enormt!
Håller med om att det är väldigt mycket pengar, men det är en utebliven intäkt, ingen kostnad. På samma sätt som taket i fastighetsskatten är en utebliven intäkt, jobbskatteavdragen osv.
Väljarna ska inte ändra på någonting, utan de ska fortsätta vilja ha så låg ränta som möjligt. Dvs att de ska välja politiker som vill att styrräntan är låg, inte som det nu antyds från många håll att styrräntan minsann aldrig (trots att inflationen går ner) någonsin mer kommer att bli så låg som den varit under typ senaste 20 åren fram tills den internationella perfekta storm som nyligen drabbat världen.
Vi har långvarigt haft ett system med låg styrränta vilket medfört att det blivit omöjligt för storbankerna att ha något astronomiskt högt räntenetto, den senaste tiden med hög styrränta har medfört raka motsatsen. Varför skulle den stora majoriteten i ett demokratiskt samhälle vilja behålla den ordningen? Ja jag vet att riksbanken sägs vara självständig, men ledamöterna utses av riksdagen så självklart är den inte det.
Människor som p g a av livstiming behöver en bostad av viss storlek i en viss region en viss tidpunkt har inget val. Antingen betalar de vad som begärs eller så köper någon annan mer riskbenägen den tilltänkta bostaden. Alternativet blir då att inte ta det där jobbet eller inte bilda familj eller…