Spännande att höra och roligt att du känner dig trygg med upplägget. Får man fråga hur länge du kört med portföljen och hur det fungerat hittills?
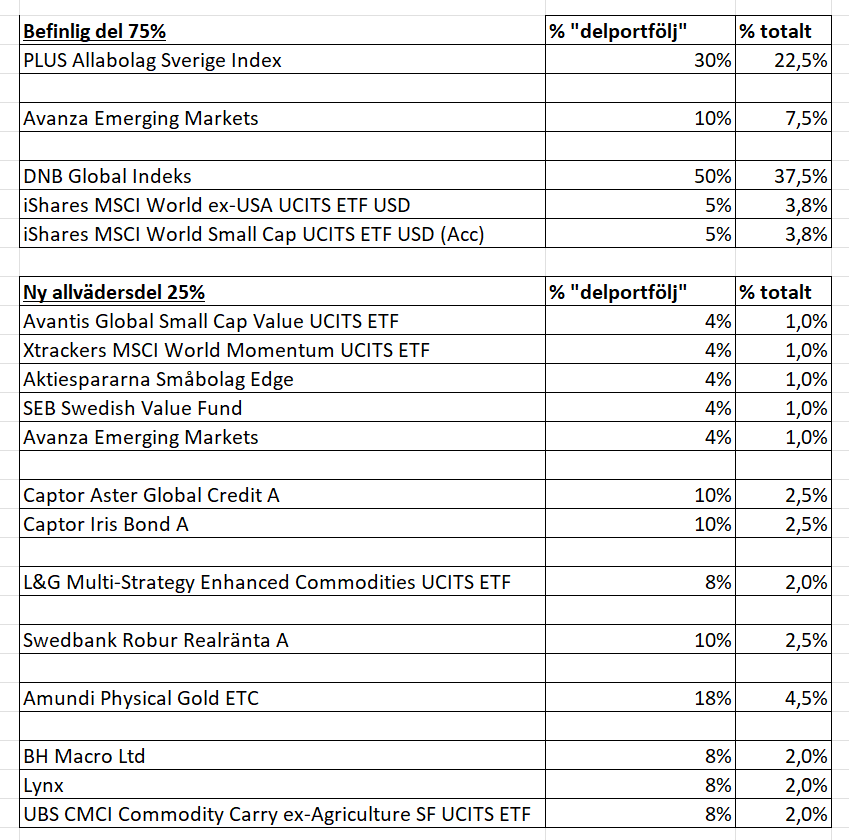
Funderingen var att ha en mindre del som allvädersportfölj. Behöver dock läsa på ytterligare om alla de ingående delarna. Men något åt det här hållet gick funderingarna åt. Allvädersdelen är fortfarande på planeringsstadiet, så inte alls hugget i sten.
I den befintliga delen av portföljen tänker jag ha lite mera home bias än tidigare. Känner mig inte riktigt bekväm med värderingarna i USA och har ingen aning om hur SEK/USD kommer ta vägen över tid. Kommer säkert straffa sig med sämre avkastning, men då får det vara så.
Antagandet du gör här, är att du kan göra en bättre bedömning av bolagens värde än vad investerarkollektivet gör, trots att ni har tillgång till samma information. Det ökar din risk utan att öka din förväntade avkastning. Valutarisken har även den diskuterats i långa trådar (oroa dig inte över den)
Sen funderar jag över småbolagsfonden och varför man skulle vilja övervikta mot den. Jag har lite small cap value, men bara small cap tror jag inte på.
Allvädersdelen ser komplex ut. Jag har inte någon större koll på Zinos avancerade portfölj (jag kör den enkla). Är komplexiteten nödvändig?
Med tanke på mängden fonder så anar jag ett starkt intresse och en vilja att nörda ner sig! Mitt råd är att kanalisera detta mot teori och förståelse av marknaden. Kika t.ex. på effektiva marknadshypotesen och konsekvenserna av den. Jag tror du kommer få en enklare portfölj som du känner dig tryggare i.
Ni har inte kunnat sitta stilla i båten tidigare utan belånad portfölj, tror ni att ni hade kunnat göra det nu med belåning? Var ärlig med eran risktolerans, ta inte risk ni inte kan stå för.
Ni har inga planer på en FIRE i absoluta närtid och redan en stor portfölj. Att bara fortsätta månadsspara och låta portföljen vara kommer med största sannolikhet ändå ta er till en fat FIRE om 10 år. Ni borde dessutom kunna spara en hel del om ni inte har några direkta lån/hyra att tala om.
Fall inte för FOMO. Ni ligger redan extremt bra till.
Jag har kört privat sparande med hävstång från sep 2024, så snart två år. Under ganska turbulent marknad så har den fungerat precis som väntat, ungefär samma avkastning som 100% aktier med med betydligt lägre volatilitet.
En stor poäng med en allvädersportfölj är att man faktiskt kan få bättre riskjusterad avkastning än en traditionell EMH-portfölj. Detta pga att EMH är en kraftigt förenklad modell med väldigt mycket starka (och orealistiska) antaganden, och som innefattar en väldigt stor andel institutionellt kapital på en global marknad. Förutsättningar där, lite motsägelsefullt, inför begränsningar jämfört med de förutsättningar som en privat investerare har. Dessutom har en EMH-portfölj mindre än 50% aktier, det verkar inte TS vara intresserad av.
“DNB Global Indeks S” följer indexet MSCI World och innehåller därför ingen small cap över huvud taget. Är mera därför jag kompletterat med “iShares MSCI World Small Cap UCITS ETF USD (Acc)”. Small-cap har jag fått för mig är 10-15% av developed markets. Företagen i MSCI World Small Cap har ett medianvärde på ~15 miljarder SEK, så majoriteten skulle i Sverige räknas som large cap. Företag som exempelvis Axfood och Holmen är annars för små för att ingå i MSCI World Index och köps därför inte av DNB Global Indeks.
Yes, jag är med dig. Det var mest menat som ett tips om var man kan nörda ner sig snarare än ett förslag att försöka implementera den svåråtkomliga marknadsportföljen. För min del har det hjälpt mig förstå varför (och främst varför inte) jag avviker från globalt index i aktiedelen.
Jag har inte gjort några efterforskningar i ämnet men hade gissat att det var lägre. Då kanske jag inte är så crazy som jag tror med 10% small cap value.
Alltid lurigt att fråga AI, men enligt Gemini så är:
MSCI World Index värderat till ~89,5 biljoner USD.
MSCI World Small Cap Index värderat till ~10,5 biljoner USD.
Råkar faktiskt bli 100, så antar att en viktning 90%/10% inte är så fel mellan large/mid-cap och small-cap.
Jag tror tyvärr att här på forumet så likställs avvikelser från en global marknadsviktad aktiefond som avvikelser från EMH. Faktum är att en allvädersportfölj är betydligt närmare EMH, även om fördelningen inom “Övrigt” skiljer sig åt en del:
Tillgångslag
Aktiefond
EMH
Allvädersportfölj
Aktier
100%
45%
30%
Räntor/realräntor
-
30%
30%
Övrigt
-
25%
40%
EDIT: det är eg CAPM jag pratar om här, men jag tror att många här använder/menar CAPM när de pratar om effektiv marknad.
Vi är runt 30 och DINK, vi har tagit beslut att ha maximal bolån och 120% globalfonder framåt för att kunna gå i pension runt 50. Bara köra på! Gå in stegvis om det känns bättre! Vi kommer endast köpa de hetaste objekten i en storstad framåt för att känna trygghet på bostäder.
Vi har också prioriterat höglön men balanserat det med worklife balance, vi hade nog kunnat pusha mot 250-300/mån om vi ville men väljer att stanna och hitta lite mer balans runt 150-200/mån.
Jag har kört med värdepapperslån på avanza ett antal år. Håller mig på under 10% och får då en ränta långt under nivån på mitt (å andra sidan låga) bolån. Eftersom jag har en sammantaget låg belåning är jag inte orolig för att belåna just värdepapper om det ger en lägre räntesata.
Tittar just nu på Montrose där man vid totalt kapital på 5 MSEK kan då väldigt fördelaktiga räntenivåer.
Både plan och risktagande låter vettigt. Ni verkar ha råd att både rida ut en stor nedgång och att leva med ett eventuellt negativt utfall. Så jag skulle säga att den enda frågan ni behöver ställa er är om det skulle göra mer ont att missa de vinster som uppstår vid ett bra utfall än att förlora de pengar ni förlorar vid ett dåligt utfall. Som någon nämnt kommer ni ju ha en fantastisk ekonomisk situation om 10 år även om ni inte belånar er. Så att belåna er för att maximera bör ni bara göra om ni tror att ni kommer sitta på ålderns höst och ångra er självupplevt riskaverta strategi. Ånger bör inte baseras på utfall man inte kan förutse utan följa av dåligt beslutsunderlag, impulser osv.
Att gå in successivt hade jag inte gjort. Det är ju att gå emot det ni försöker uppnå. Gå in direkt istället. Allvädersportfölj hade jag bara lagt tid och energi på om det känns som en kul grej. Annars hade jag satt allt i bred indexfond på samma sätt som ni gjort tidigare. Forskningen känner ni ju till. Med en tioårig horisont har ni väl ca 90 sannolikhet att lyckas. Det är fantastiska odds.
@Balance Förstår jag dig rätt att ni hade kunnat ha en gemensam nettoinkomst på 250’-300’/mån men eftersom ni värdesätter work/life balance så bromsar ni in på 150’-200’/mån?
Inga nettolöner, det är vad vi får ut före skatt. Jag hade exempelvis kunnat dubbla min lön från 75 till 160 ungefär om jag var beredd att jobba mer. Även London betalar extremt bra nu inom tech.
Då förstår jag. Fortfarande riktigt bra inkomster. Grattis och er strategi att ligga högt ”bolånade” och investera 120% i index samtidigt som ni inte låter maxade inkomster gå före livsbalans låter smart. Räkna med en dryg halvering av sparkvot, riskaptit och ork när/om ni får barn
Det där med halvering av sparkvot och ork när/om man skaffar barn kan jag skriva under på. Det var lätt utan barn att bara kötta på med arbetet. Inte lika roligt med småbarn att jobba kvällar och helger.
Syftet med en allvädersportfölj är inte att det ska vara kul (även om det kan vara det också beroende på hur man är lagd), särskilt inte när portföljbelåning är inblandat.
Nej, syftet är då att kunna lägga sig på en högre nivå av hävstång utan risk för att behöva återställa hävstången vid stora sättningar på börsen (pga förhöjd räntenivå). Återställning (neråt) orsakar deleveraging-förluster och behöver undvikas. Problemet med hög hävstång på en aktieportfölj är att en sättning kan bli så pass djup att belåningen går till nästa räntenivå, och ev. så långvarig att det ej är värt att ligga kvar på den nivån. Den risken är minimal med en allvädersportfölj.
Jag tror jag förstår. Du verkar onekligen mer insatt än mig. Fick bara känslan att det är mer arbete och underhåll att hålla en sådan, lönsamheten i att köra på indexfond är statistiskt mer sannolik och att belåningen av portföljen är så låg att TS kan rida ut en eventuell dipp och period av högre räntesats. Men jag kan ha fel.