Fast det gör inte alls “ALLA”, lika lite som att “ALLA” är intresserade av vad andra tjänar.
Siffrorna ställer man väl i relation till den lön man har idag? Inte i relation till andra.
Fast det gör inte alls “ALLA”, lika lite som att “ALLA” är intresserade av vad andra tjänar.
Siffrorna ställer man väl i relation till den lön man har idag? Inte i relation till andra.
Jo, det gäller alla. Jag har gjort en statistisk säkerställd undersökning i ämnet som tydligt visade att detta gällde ALLA.
Alltid bra för egot att se att man har dubbelt så hög tjänstepension som snittpersonen för ens ålder, och ALLTID lika nedslående att se att man är högst medioker jämfört med communityn. Jag låg precis på snittet för min ålder enligt RT’s mått 
Att det i avsnitt efter avsnitt utfärdas varningar innan storleken på forummedlemmarnas lön, portfölj och pension avslöjas säger en del.
Nu jämför jag förvisso äpplen och päron men är det inte lite skrämmande att 16% av lön sätts av till inkomstpension och 2,5% till premiepension och att utvecklingen på dem är så olika.
I mitt fall är förhållandet dem emellan nu (44 år) ca 30% premiepension och 70% inkomstpension.
Sjukt att denna lilla ”krydda” på pensionen växer sig såpass betydande. Men visst, kraschar börsen så går luften ur den.
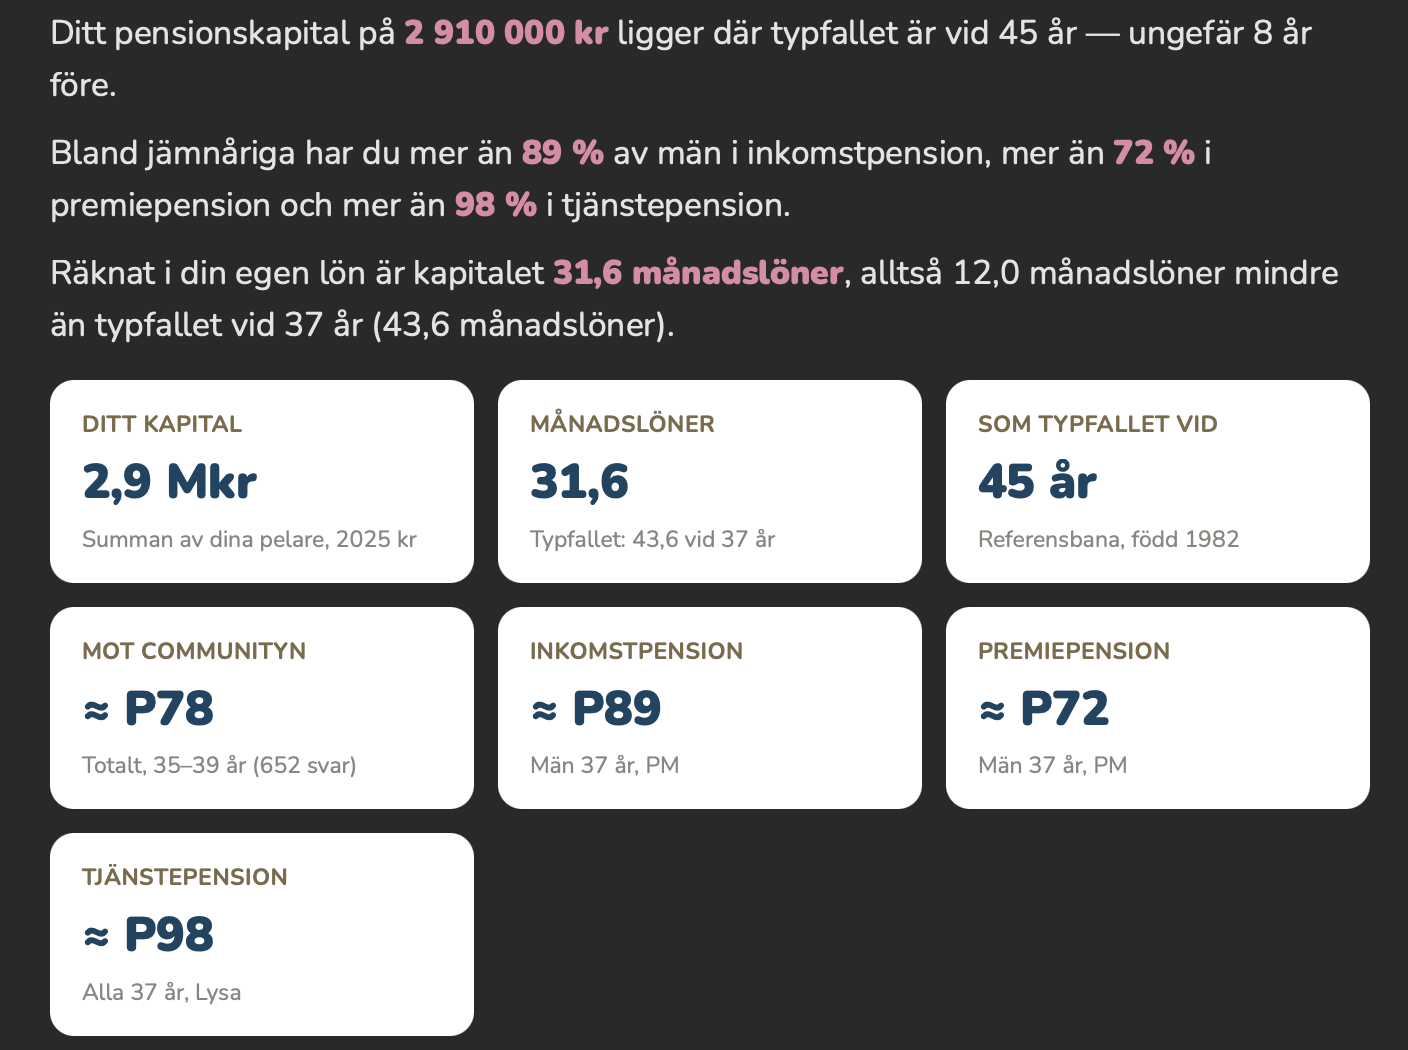
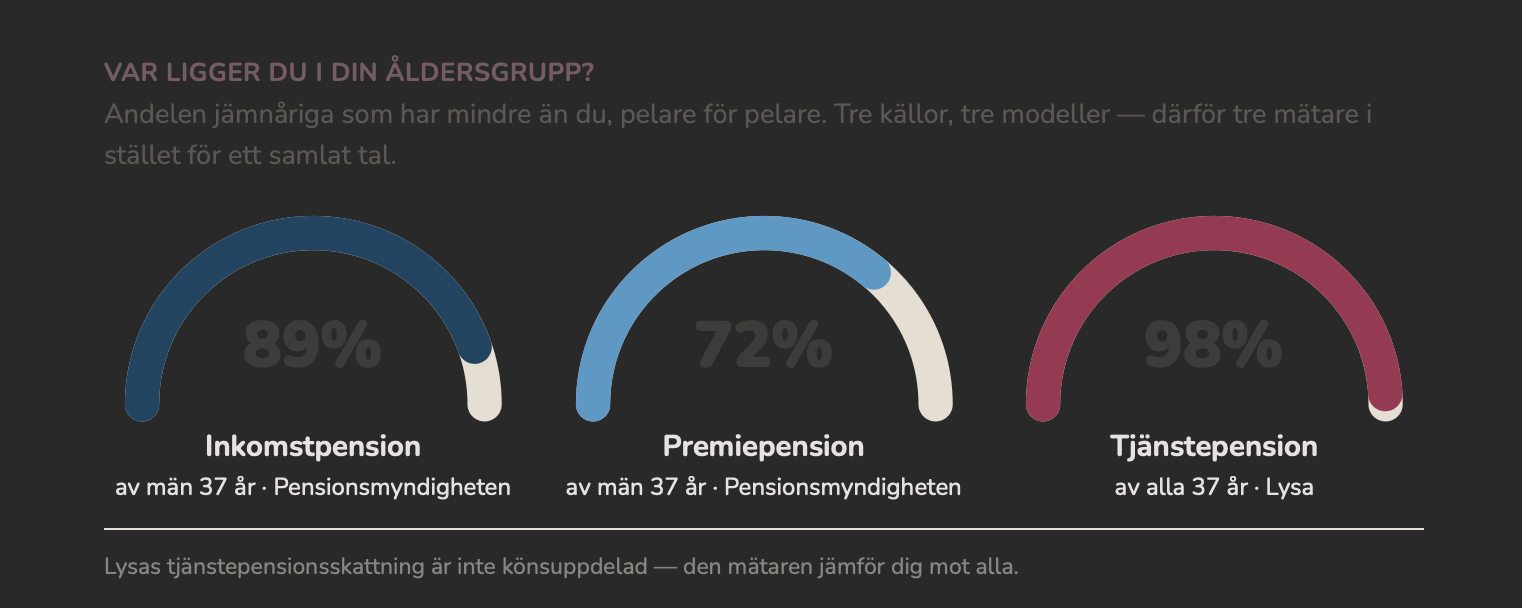
Låter märkligt att ligga i P93 för tjänstepension med enbart 900k vid 37
Jag dålig koll på detta. Du får fråga någon som har bättre insikt.
Det ser ännu värre/bättre ut för min del. 38% av min allmänna pension består av premiepension. Tråkigt att utveckligen på inkomstpensionen är så dålig.
Av mina nuvarande tjänstepension är det mindre än 1/3 jag kan placera själv.
Av det som nuvarande arbetsgivare betalar in till min tjänstepension är det 0 kr jag får placera själv.
I mitt fall är PPM dubbelt så stort som inkomstpensionen. Bara att gilla läget…
Det är väl inte så märkligt?
En grov uppskattning: om man har universitetsstudier bakom sig har man vid 37 års ålder varit ute på arbetsmarknaden i ungefär 13 år. För att nå 900 000 kr vid 37 års ålder med 6 % årlig avkastning skulle det krävas ungefär 4 000 kr i månaden i inbetalningar till tjänstepensionen. För att 2026 komma upp i 4 000 kr i tjänstepensionsinbetalningar krävs en månadslön på cirka 57 000 kr.
Jag tror att det är väldigt få som uppfyller dessa kriterier.
Ligger väldigt bra till men detta avgör inte min livsstil, lever billigt har stora besparingar och tillgångar. Arbetat hårt men nu 80% tar lön till brytgräns.
Har eget bolag, når brytgräns med min framtida pension.
Överskottet i företaget, kommer jobbar så länge jag tycker det är meningsfullt.
Om man ligger jämförelsevis högt i delarna där förväntad avkastning kan tänkas vara högre än inkomstpension borde inte värdeutvecklingen då också förväntas vara högre? 
Tänker på siffran som är förvald till 1,9% på Min Pension.
Vad skulle kunna vara en mer rimlig utveckling för mig med 45% inkomstpension, 20% premiepension (AP7 aktiefond) och 35% tjänstepension (med maxad aktieandel)?
Får jag fråga hur det är möjligt? Avsättningar till premiedelen är mycket lägre och AP7 Aktiefond kan inte kompensera så mycket. Extrem ppm-strategi?
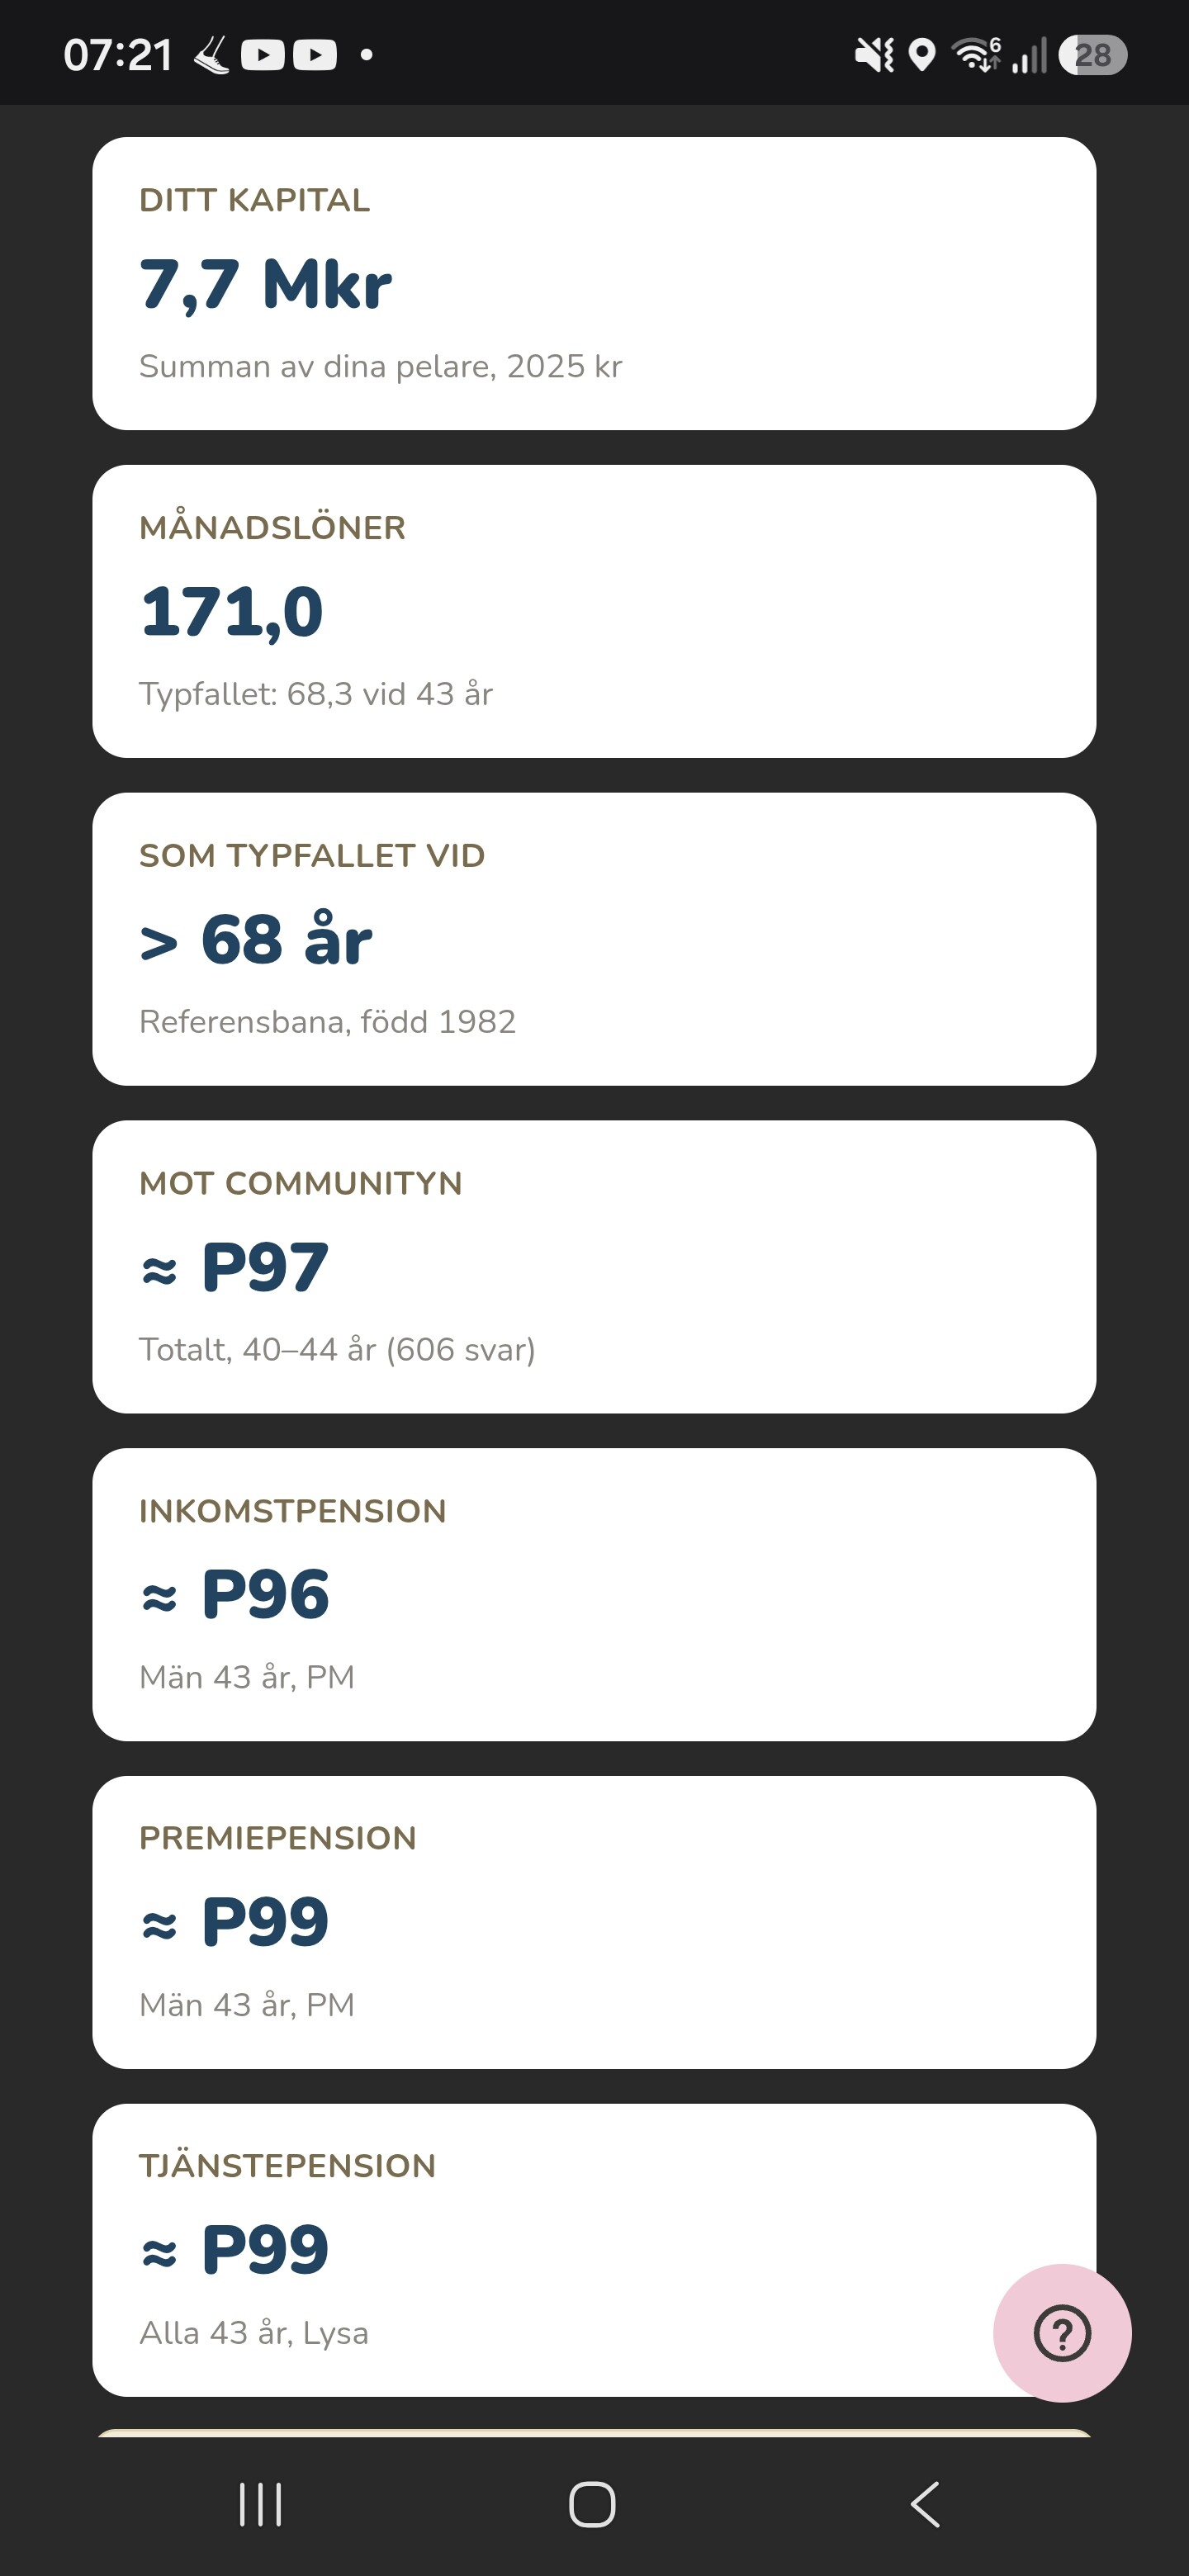
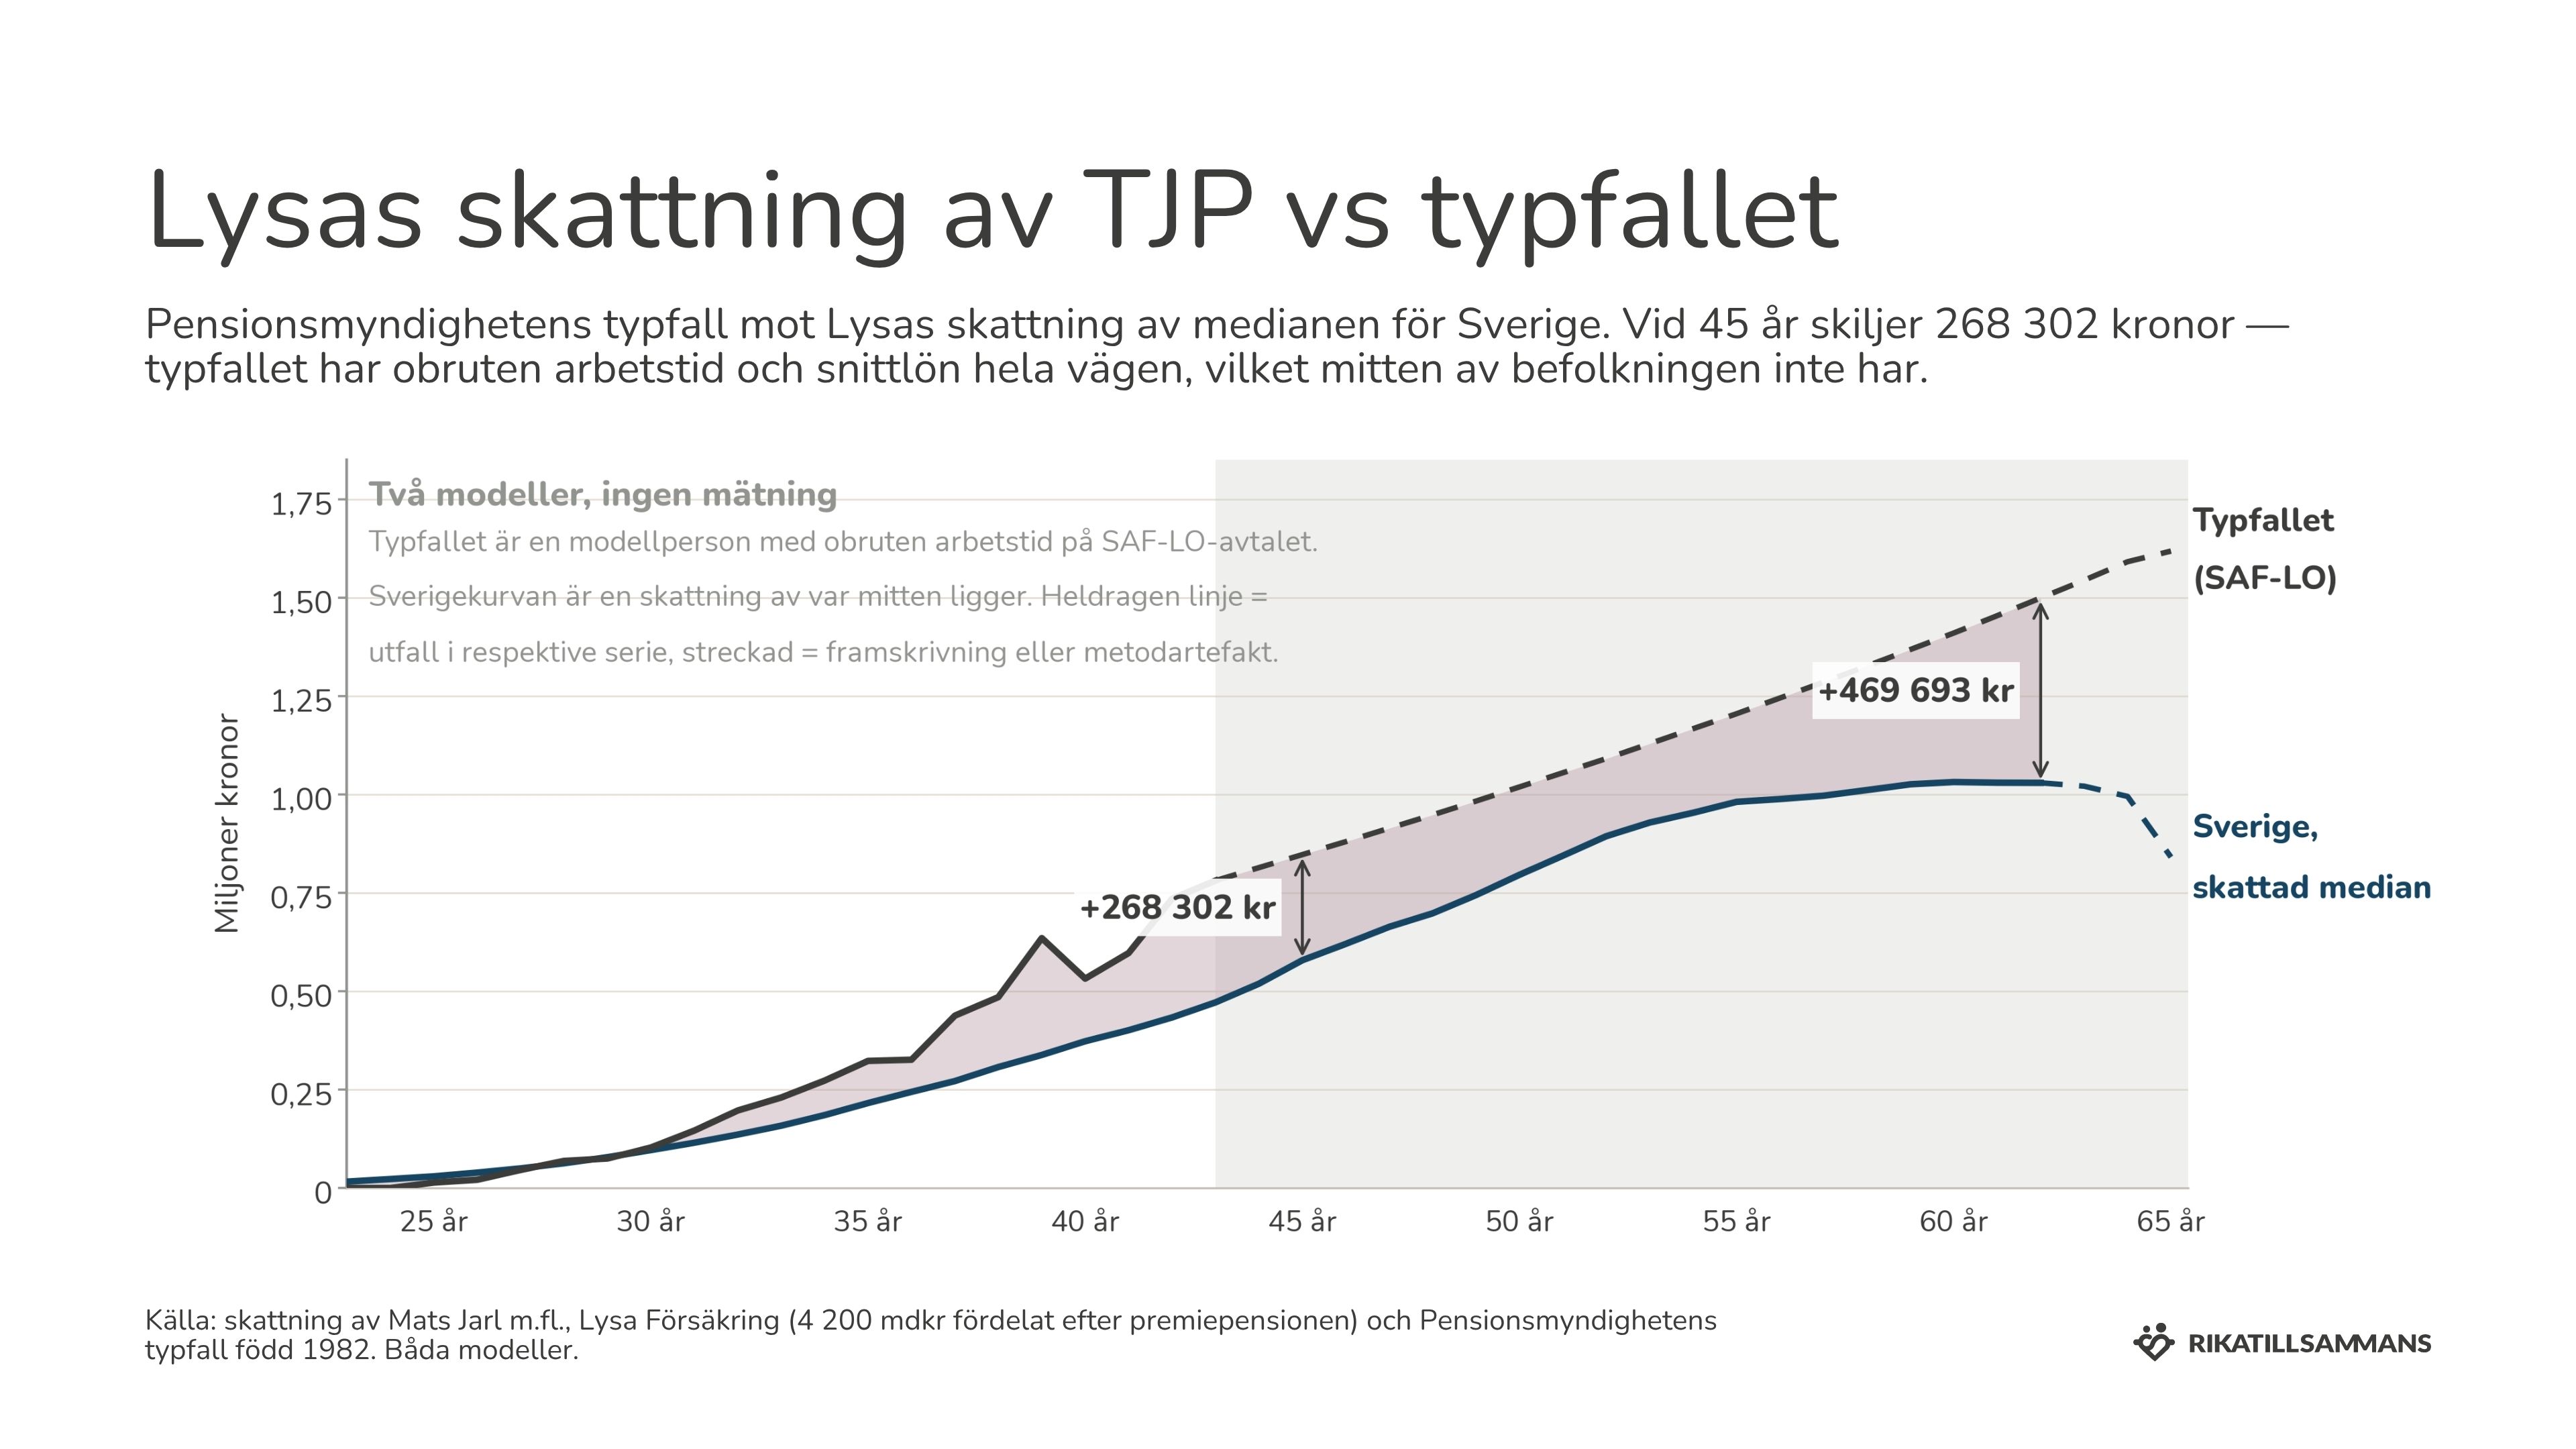
Jag tror det kan vara vettigt att dubbelkolla Lysas uppskattning av TJP mot andra källor inför nästa års program. Deras snittvärde ligger långt över mina värden och då har jag ändå haft lön över både median och medel samt alltid placerat med max risk. Jag tror TJP för medelpersonen är lägre än vad den där grafen visar. Undrar exempelvis om nuvarande siffror tar hänsyn till studier, föräldraledighet, deltid och andra liknande faktorer som har med livet att göra.
Det kan man säga. Haft branschfonder och inte AP7.
Har sprungit på bra i hamsterhjulet och det ser ut att ha lönat sig. Egentligen ska antalet månadslöner vara högre eller lägre… beroende om OB, övertid och bonus ska räknas med.
Det heter “Swed robur teknologi”. Otroligt hög avkastning de senaste 15 år.
I avsnittet är där en graf som jämför typfallet med Lysas skattning där typfallet ligger tydligt över även om det är en simulering framåt för typfallet som är född 82:
Som sagt, vi har gjort vårt bästa men tror att Lysas siffror är rätt nära sanningen. Siffrorna är jämförade mot totala pensionskapital och tittat på hur stor del TJP borde utgöra av helheten.
Med det sagt, kan finnas problem då det bara är en skattning.