Varför behövs i så fall tråden?
2 gillningar
Det är fullt rimligt att ha koll på hur samhällets ekonomi i stort utvecklar sig. Det är köpkraften hos majoriteten som bestämmer kostnadsnivån för det mesta. På gott och ont.
Att förstå varför så många kostnader ökar rejält är för att de flesta klarar av det. Men det är också viktigt att synliggöra att vissa inte klarar av det.
Att ha koll på sin samtid är rimligt, sen behöver man inte jämföra sig uppåt om man inte vill. Jämföra sig sidledes eller neråt ger en rätt trivsam effekt.
1 gillning
Ja det kan man argumentera för. Men tycker att det är uppenbart att trådar som går ut på att jämföra sig (se rubrik!) handlar just om det. RT är ju inget oberoende statligt institut. Görs det här så är syftet just att benchmarka sina värden mot andras.
2 gillningar
Exakt så 
1 gillning
Jag håller helt med dig, det är ju både logiskt och självklart att det måste vara så det ligger till.
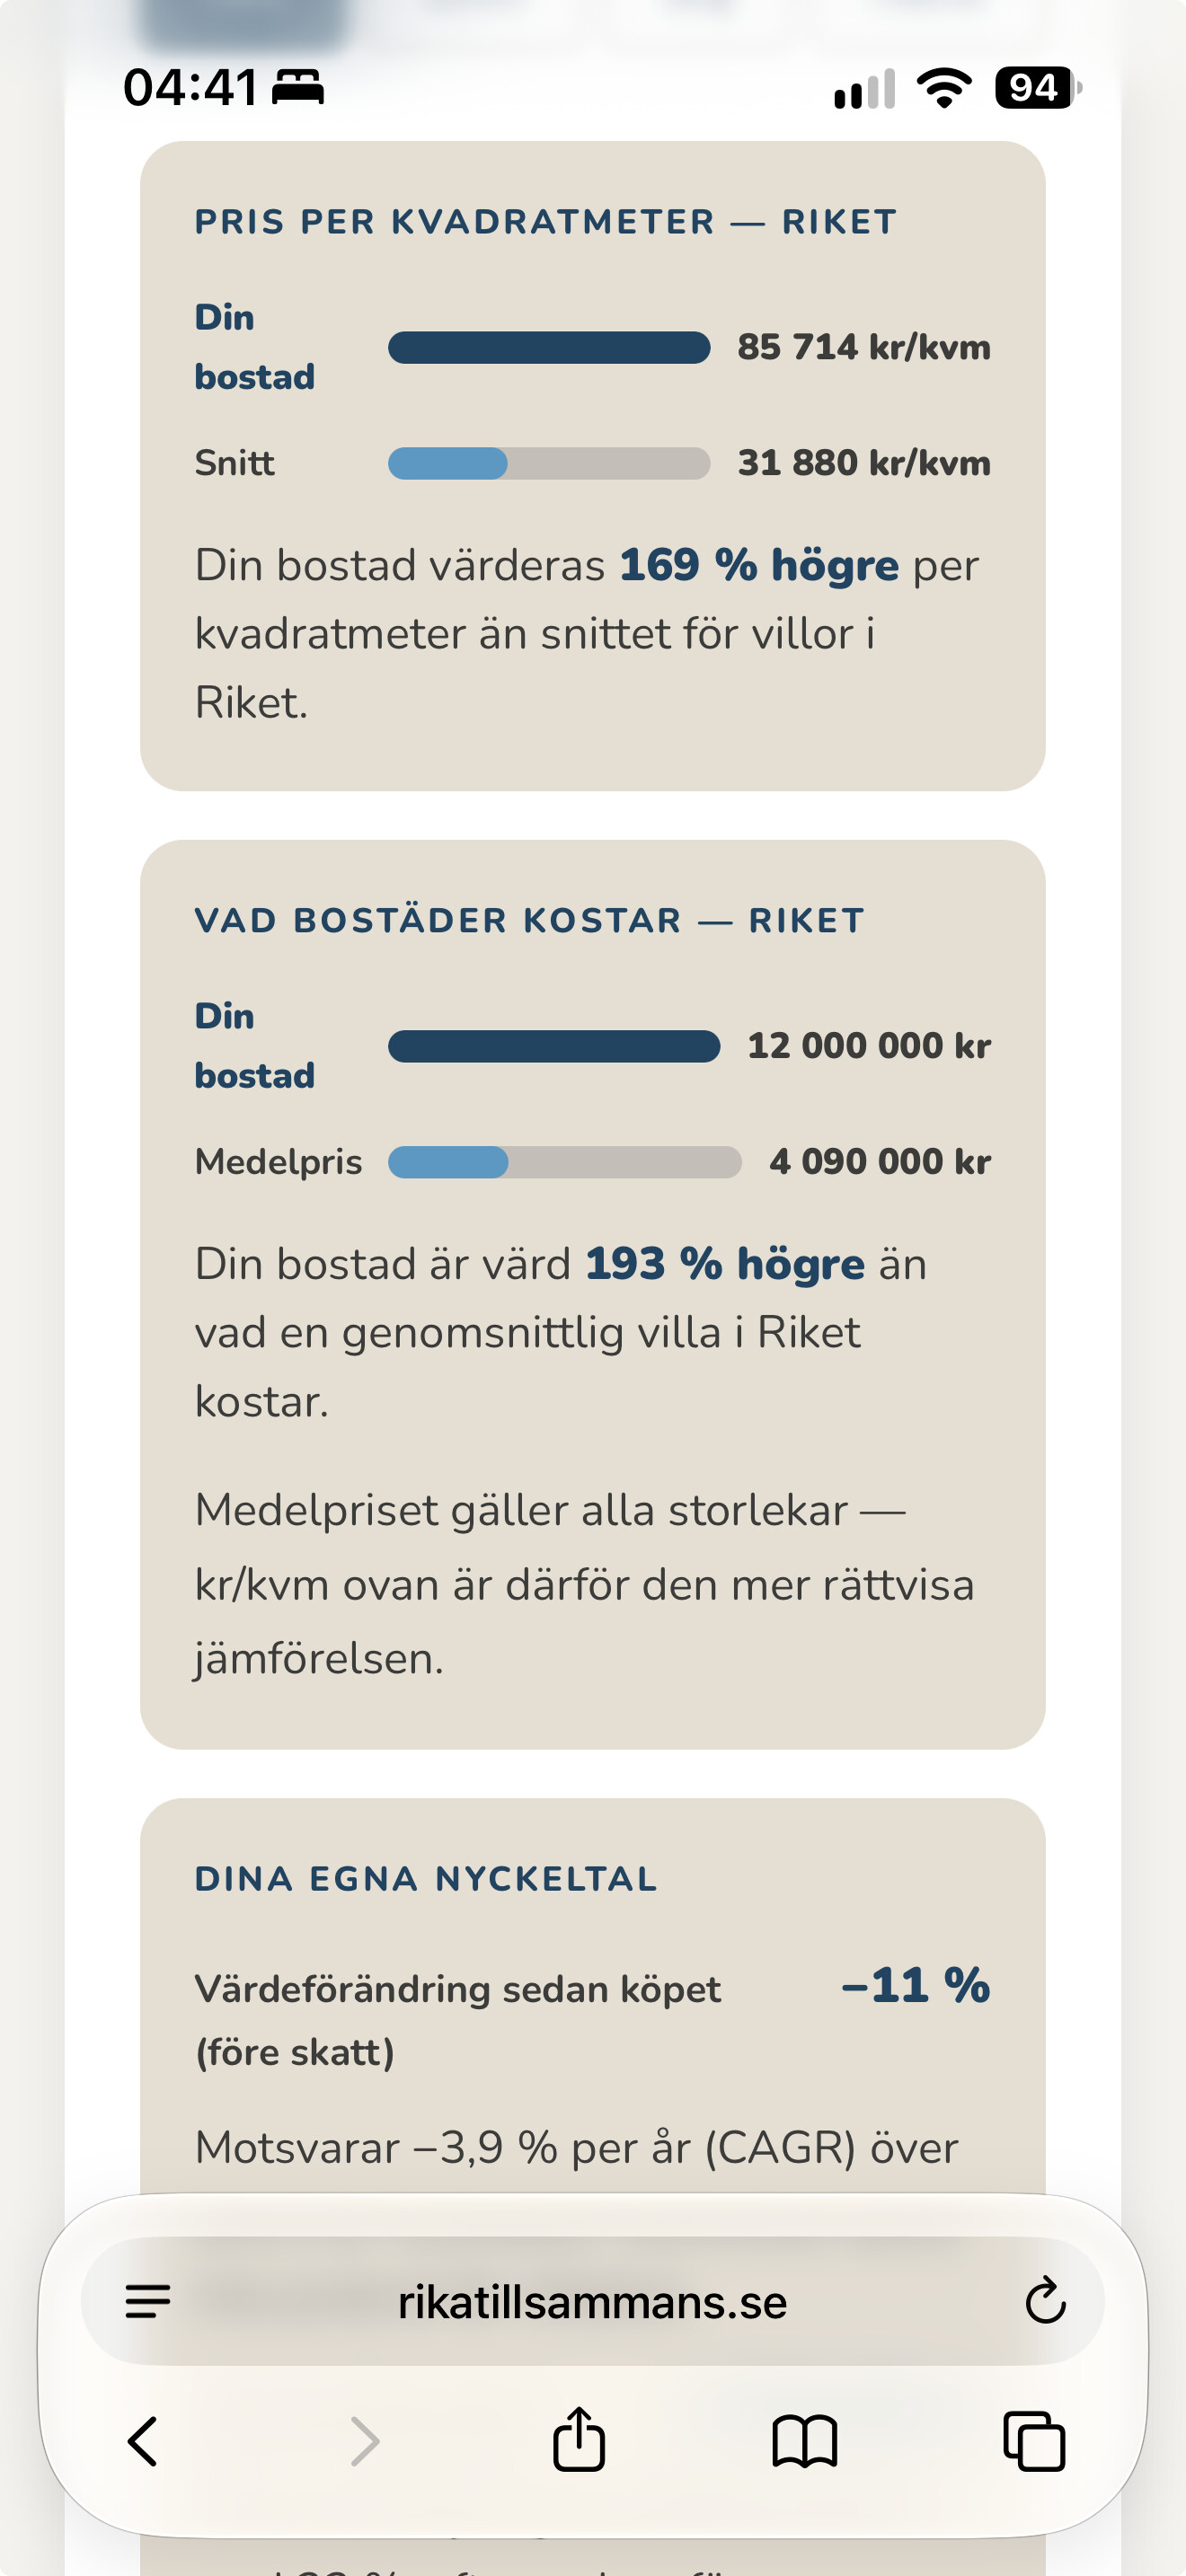
Men jag erkänner direkt att jag tycker det är lite kul att jämföra mina egna siffror mot andras. Här får man ju dessutom inte bara forumets resultat utan även vad mediansvensken har för siffror.
Skulle ingen bry sig det minsta om vad andra hade, då hade ju ingen svarat här öht utan det hade räckt med anteckningsblocket/excelarket hemma 
1 gillning
Man är ju inte tvingad att fylla i undersökningen, så vad är problemet 
2 gillningar
Hade varit skoj, men då just jag inte riktigt passar in i statistisk från RT, så får jag främst jämföra mig med folk i liknande sits som mig, utanför forumet. Tyvärr.
2 gillningar
Inget problem. Jämför på bara så länge det stimulerar mer än det deprimerar.
2 gillningar
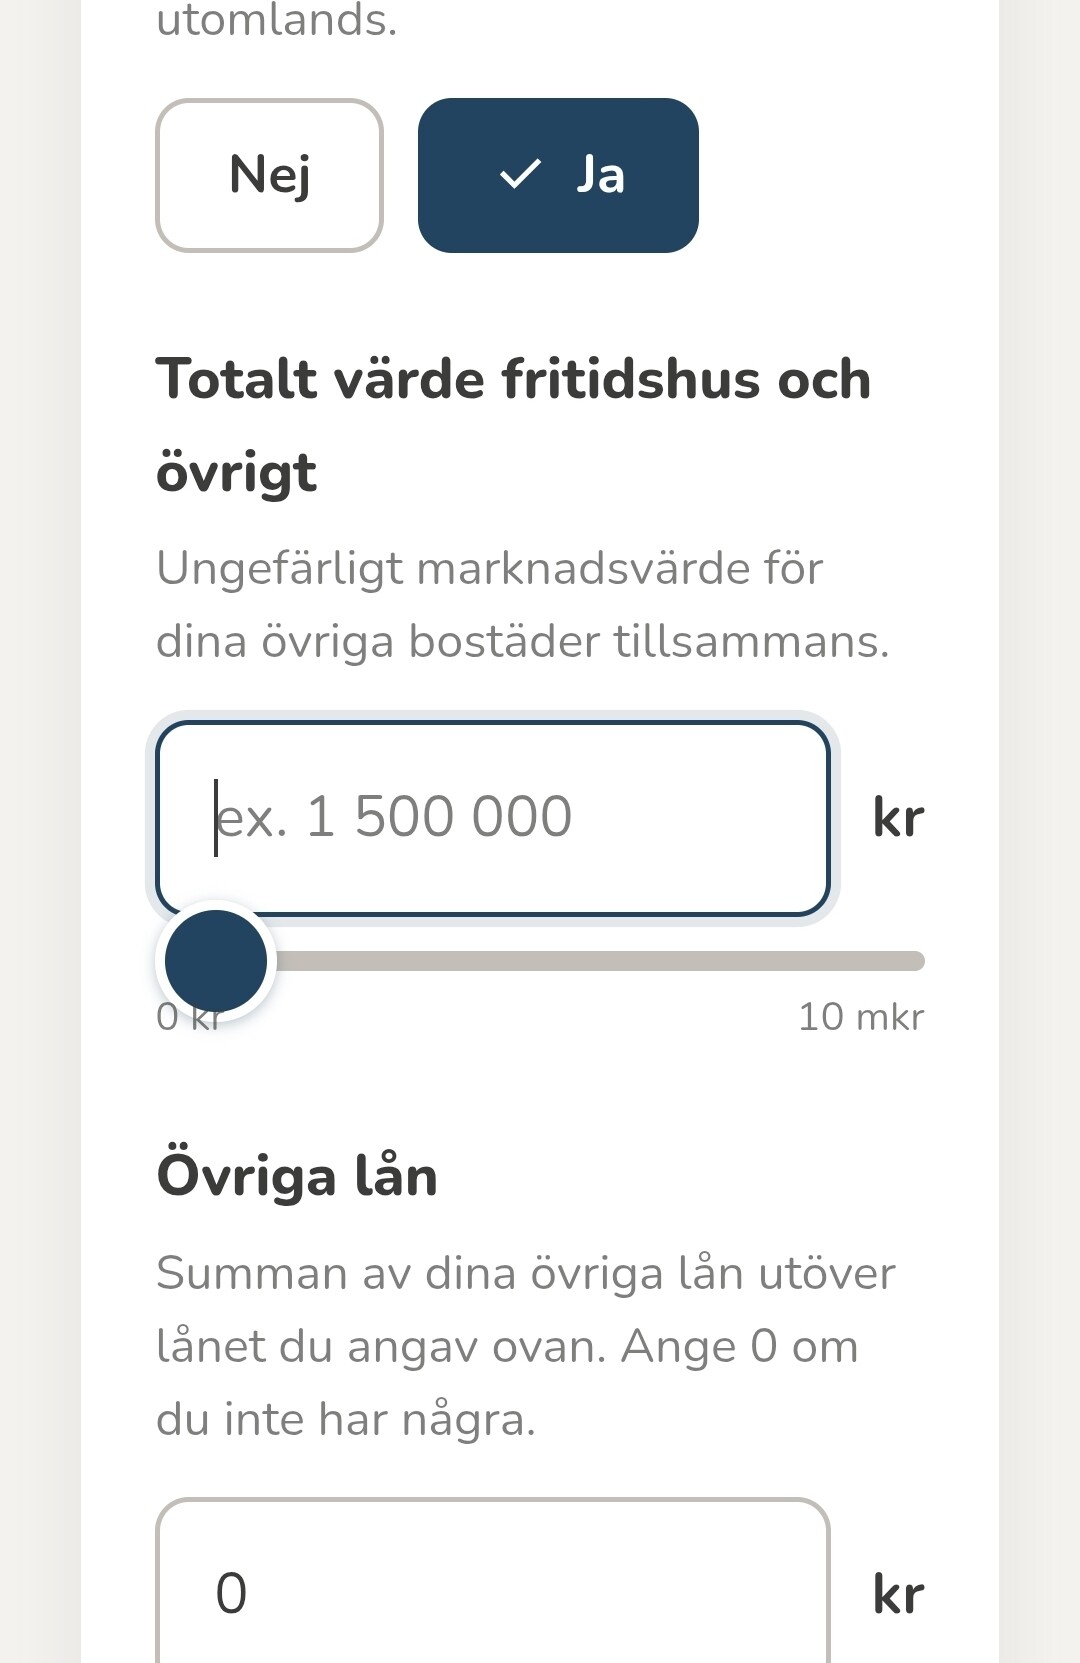
Det saknas en ruta för lån på övriga bostäder.
Först efterfrågas värde på övriga bostäder, sen “övriga lån utöver det ovan”.
Jag hade gärna sett en kryssruta för om man är en eller flera vuxna i hushållet, så att man kan jämföra sig med liknande hushåll. Annars blir väl jämförelsen lite missvisande när man jämför någon som ensam står för boendet med ett hushåll där två delar på ekonomin?
2 gillningar
Skriv in uppgifter per person, jag har aldrig förstått varför man ska jämföra “per hushåll” som om vi hade sambeskattning fortfarande… det måste vara någon amerikansk idé från rikedomstrappegrejen tänker jag.
I Sverige kan man enkelt uppge sina egna uppgifter som enskild individ och det är ju egentligen det enda som jag tycker bör räknas. För ingen av oss vet ett enda smack vad framtiden har att bjuda på, varken var vi hamnar eller varför och inte heller vad som händer idag eller i morgon eller längre in i framtiden… så att räkna med någon annans förmögenhet/inkomster/kapital/pension är ju i mitt tycke rena rama självbedägeriet 
5 gillningar
Spännande att jag hamnar ungefär i mitten för mitt åldersspann när det kommer till pension mot communityn (47e percentilen), för jag vet att jag ligger top 10% i lön för min ålder i communityn.
Är det bara så vanligt att folk löneväxlar eller har det att göra med lång utbildning?
Intressant iaf!
1 gillning
Lång utbildning leder vanligtvis till att man hamnar efter pensionsmässigt. Det bör vara viss skillnad mellan att börja jobba vid 17 eller först efter 25. Det är inte heller alla utbildningar man kompenseras ekonomiskt för den tid man utbildat sig. Jag noterar i sammanhanget att man inom mitt avtalsområde, privatanställd tjänsteman, tjänar in tjänstepension först från 25 medan man i andra avtal sänkt denna gräns eller helt tagit bort den. Med det sagt både tror och hoppas jag att löneväxling är vanligt i RT-communityn, då det höjer det disponibla beloppet i uttagsfas med 50%+ givet att man undviker statlig skatt då.
Så, nu har jag också dunkat in mina siffror. Mer plats, lägre kvadratmeterpris, högre pensionskapital är snittet men naturligtvis lägre än på RT.
Jag är inte så förvånad, men ser fram emot att höra mer om hur det ser ut i den stora världen, utanför de djupa fickorna på forumet. 
p.s. Vilka sjuka kvadratmeterpriser det är. Det är ju definitivt en parameter man tar hänsyn till när man Booliknarkar och funderar på vad som händer den dag man tröttnar på trädgården.
3 gillningar
Till viss del orelaterat, men om inte förr så fick jag med dessa båda undersökningar svart på vitt på varför jag inte känner mig riktigt hemma i Rikedomstrappan, där jag i annan tråd skrev att jag inte lever i linje med min förmögenhet. Ej heller har jag levt i linje med min inkomst utan artifiellt tryckt ner den mha offensiv löneväxling.
I avsnitt 482 där jag var gäst berättade jag att jag bara nyttjade hälften av mitt lånelöfte när jag sålde familjevillan och köpte min lägenhet. Detta visar sig tydligt när jag ligger i 16:e-percentilen avseende bostadens värde i jämförelse med RT-communityn. Lite förvånande då min bostad är värd ca 50% av median. Ping @janbolmeson - kan det vara ett räknefel eller är det återigen ett litet antal som driver upp värdet eller jag som tolkar värdet fel? Pensionen då? Där ligger jag 190% över jämnåriga i Pensionsmyndighetens typfallsmodell, och i 89:e-percentilen i RT-communityn.
Sammanfattningsvis ger dessa båda undersökningar mig personligen ytterligare vatten på min kvarn vad gäller att FIRE-personer är “outliers” som inte passar in i normen, inte ens i “RT-normen” om man kan prata om en sådan. Mitt pensionskapital är 10x större än övervärdet i bostaden, och kan och skall till skillnad från bostadens värde “ätas”.
2 gillningar
Det är nånting nånstans jag inte riktigt får ihop med siffrorna.
Jag löneväxlar inte (och har aldrig gjort), men enligt prognosen skulle jag landa över statlig inkomstskatt om jag jobbar till riktåldern, men jag ligger ändå i den nedre halvan för min ålder för pensionskapital på RT, men top 10% i lön för min ålder på RT (siffran tagen ifrån tidigare undersökningen).
Är det kanske för att så många löneväxlar för en tidigare pension, eller löneväxlar folk utan att ha koll på det här med gränsen i framtiden också?
Som sagt, tycker det är något som skaver bland siffrorna, och tycker det är lite kul att spekulera i varför det blir så.
1 gillning
Med hög lön och tjänstepension finns det säkert stor risk att få ihop ett stort pensionskapital som ger statlig skatt som pensionär, speciellt om man planerar arbeta till riktåldern.
Jag kan bara prata för mig själv vad gäller löneväxlingen, där målet var att sluta arbeta 10+ år innan min riktålder. Om jag hade fortsatt lönearbeta 80% till min riktålder, och fortsatt löneväxla, då hade min “lön” gått upp 118% som pensionär. Den statliga skatten hade då knaprat i sig en betydande del av “vinsten” med löneväxlingen. Jag har haft god koll på när jag teoretiskt skulle behöva betala statlig skatt i uttagsfasen, och tidsmässigt planerat för att slippa.
Jag vill dock tillägga att man, allt annat lika, tjänar på att löneväxla, även om man behöver betala statlig skatt i uttagsfasen. De fördelar som ges av de 6% arbetsgivaren skjuter till, lägre skatt och avgifter, ger +7-9% på totalen beroende på tidshorisont. Absolut mest fördelaktigt blir det såklart om man hamnar under brytgränsen som pensionär.
Tänker mer att det är krångligt för folk att beräkna sin andel av lån, värdeökning, etc av boendet - förmodligen största delen av förmögenheten för många. Antagligen fyller många i hushållets boendekapital + egna börspengar, så någon blandning. Vi har inte ”samekonimi” i vårt hushåll, men det går ju att spara mer för att vi är två.
Du bor väl i hus? Du får tänka på att kvadratmeterpriset generellt är ca 40% lägre på hus, kanske ännu mer på stora hus. Så det är inte så värst intressant att jämföra sig med snittet i just den kategorin.
1 gillning