Här är ett litet tankeexperiment kring hur jag väljer att se på den ganska stora summa som lämnar kontot varje månad.
Mitt eget exempel:
Dagens värde på lägenheten: ca 4 900 000 kr
Bolån idag: ca 3 900 000 kr
Ränta: 2,71 %
Amortering: 2 %
Föreningsavgift: 5 150 kr/mån
Två personer står på lånet.
Månadens utbetalningar för boendet
Ränta: ca 8 808 kr
Amortering: ca 6 667 kr
Avgift: 5 150 kr
Totalt: ca 20 625 kr/mån
Det är lätt att titta på de där drygt 20 000 kronorna och tänka: Där försvann månadens boendekostnad.
Men jag väljer att se på det lite annorlunda.
Amorteringen på 6 667 kr ser jag inte som en kostnad. Pengarna försvinner inte, utan flyttas från bankkontot till eget kapital i bostaden.
Räntan på 8 808 kr blir efter 30 % ränteavdrag cirka 6 165 kr/mån.
Min faktiska löpande boendekostnad blir då:
6 165 kr ränta + 5 150 kr avgift = 11 315 kr/mån
eller cirka 135 800 kr per år.
Sedan kommer värdeutvecklingen
Om bostaden över tid ökar med 3 % per år:
4 900 000 × 3 % = 147 000 kr/år
Det motsvarar 12 250 kr/mån.
Så min mentala bokföring blir:
6 667 kr/mån → amortering/sparande i bostaden
11 315 kr/mån → faktisk löpande boendekostnad
12 250 kr/mån → värdeökning vid 3 %
Med de förutsättningarna motsvarar alltså värdeökningen mer än hela den löpande boendekostnaden.
Brytpunkten är:
135 800 / 4 900 000 = 2,77 % per år
Är då 3 % värdeökning önsketänkande?
På kort sikt kan det definitivt vara det. Bostadspriser kan både stiga och falla kraftigt.
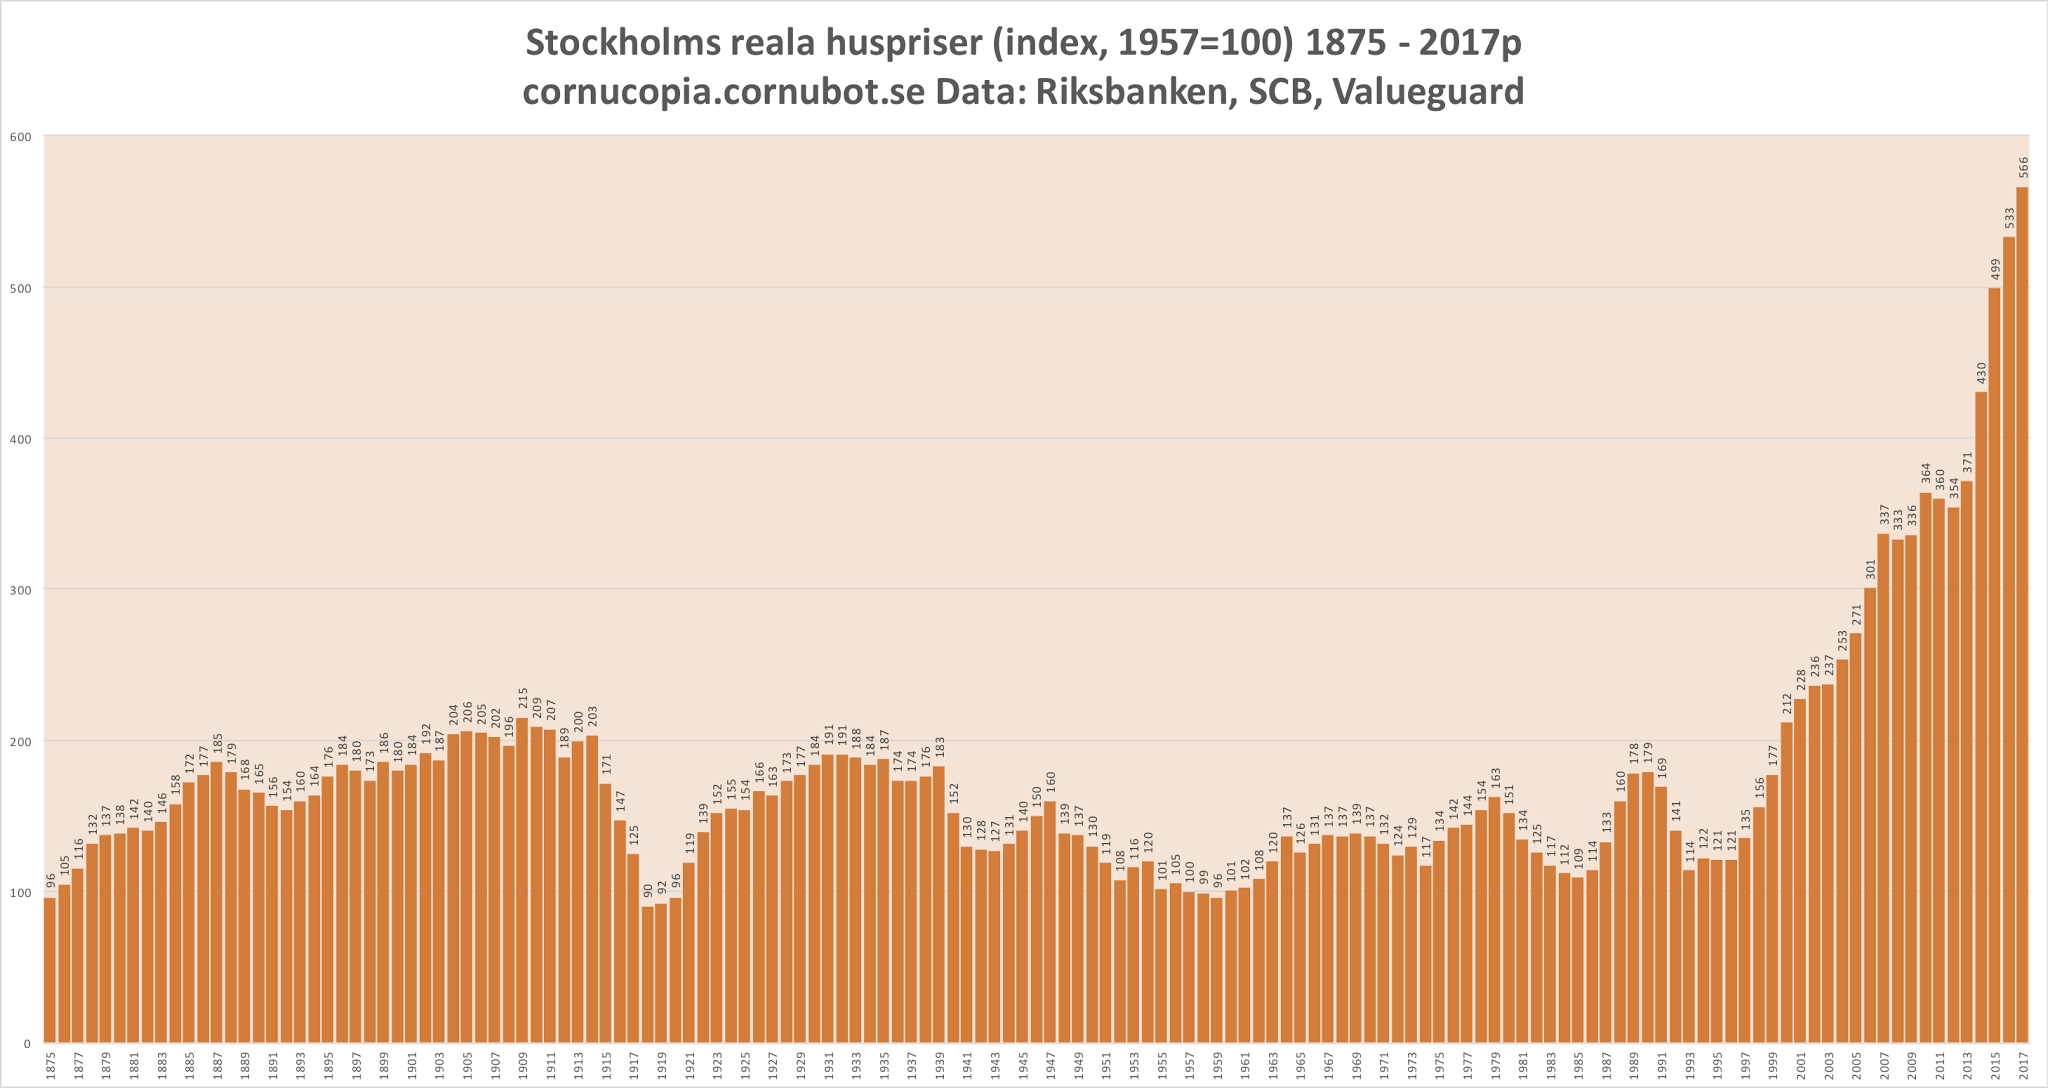
Men över en längre ägandeperiod tycker jag inte att 3 % nominell årlig värdeökning är ett särskilt aggressivt räkneantagande för en bostadsrätt i en storstad.
Svensk Mäklarstatistiks historiska serier sträcker sig för större städer tillbaka till 1996 och visar en tydlig långsiktig prisuppgång, även om utvecklingen naturligtvis varit långt ifrån jämn.
Historisk utveckling är förstås ingen garanti för framtiden.
Källa: Svensk Mäklarstatistik, årshistorik för bostadsrätter.
Visst finns det en alternativkostnad. Kapitalet som är bundet i bostaden hade kunnat ligga på börsen och ge avkastning.
Men jag måste samtidigt bo någonstans.
Den relevanta jämförelsen blir därför egentligen att äga bostaden kontra att hyra en motsvarande bostad och investera kapitalet och eventuell mellanskillnad.
När ca 20 625 kr dras från kontot varje månad väljer jag därför att inte se hela beloppet som en kostnad.
6 667 kr går till amortering och bygger eget kapital i bostaden.
11 315 kr är den faktiska löpande boendekostnaden.
Samtidigt motsvarar en långsiktig värdeökning på 3 % cirka 12 250 kr/mån.
Det är naturligtvis inte att bokstavligen ”bo gratis”. Värdeökningen är inte garanterad och det finns alternativkostnad för kapitalet, underhåll, renoveringar och framtida försäljningskostnader.
Men kanske bor man betydligt billigare än vad det känns som när drygt 20 000 kr lämnar kontot varje månad.
Det är i alla fall så jag väljer att se på det – och då känns den där månatliga dragningen genast lite trevligare. 

 Once in a lifetime-tillfälle.