Hennes snubbe heter säkert Edward och är en jäkel på figurklippning!

Hennes snubbe heter säkert Edward och är en jäkel på figurklippning!
I och med att FIRE-planen är relativt ny så har inte fokuset tidigare varit att spara fanatiskt. Det är först på senare år som vi har landat i någon form av stabil ekonomi (som inte svänger pga yttre parametrar), vilket har givit möjligheten att ha mer pengar kvar i plånboken. Skillnaden nu är det medvetna fokuset.
Vi har rätt bra förutsättningar för att ha en vardag vi trivs med samtidigt som vi sparar.
Tex så anser vi inte att en all-inclusive-vecka i varmt land är försvarbart (eller ens behagligt eller prioriterat) när man kan få ut 4 motsvarande semestrar på västkusten i hyrd stuga eller tält. Vilket hela familjen dessutom uppskattar mycket mer.
Ge oss en klippa, krabbor i havet, en plockbricka och en SUP-bräda (kanske ett glas bubbel eller två) så är hela familjen nöjd och aktiverad.
Men om jag tittar tillbaka på senaste årets “övrigt”-kostnader så finns där tex en weekendresa på tu man hand med dottern till västkusten, en skidresa på tu man hand med sonen, en gemensam skidresa med familjen tor-sön, en tältsemester m familjen, en sthlmsweekend med maken osv.
I vardagen så får barnens intressen kosta (fy fan för hästar - dottern går på ridskola) - även om det mestadels är billiga intressen förutom de där fyrbenta sakerna.
Skillnaden mellan förr och nu är att alla våra resor och aktiviteter planeras in i förväg, väljs med omsorg, planeras in i månadsbudgeten och även betalas av i förväg. Priser jämförs, och jag ser till att vi får ut mesta möjliga valuta för pengarna.
Skulle vi ha kapat allt det roliga ur vardagen hade vi kunnat spara det dubbla, eller kanske ännu mer.
Hade jag varit tvungen att välja mellan FIRE-resan och ha det livet jag vill ha nu (om än med lite planerande och optimerande) så hade jag alla gånger valt att få behålla mitt nuvarande liv som det är.
Men om jag med lite planering kan få båda så är det ju magiskt! 
Klokt. Hörde en smarthet jag gillade från Bob Hansson. Han menade att han aktivt såg till att planera in roliga saker som resor långt långt I förväg. Han menade att då kunde han se fram emot resan så många fler gånger och varje gång han tänkte på den kommande grejjen blev han glad. Så han fick ut mkt mer glädje ur resan på det sättet. Lät väldigt klokt.
Stort tack!
Din YT-kanal har varit en stor inspiration, och det är kul att du visar (vilket jag håller med om) att man kan var helt tillfreds med ett enkelt/billigare FIRE-liv och ändå inte känna att man har kompromissat. Lycka i det lilla osv 
Stort tack för de fina orden. 
Ska man räkna inkomster så har vi idag in netto ca 69 000. Vi lägger 13500 på sparande, jag lägger undan 500 till egen buffert och mitt csn-lån på 800/mån (som kommer vara avbetalat ungefär vid FIRE-start) - han lägger också undan lite på egen kammare, vi har utgifter för fackavgifter och a-kassa, barnen medför (såklart  ) en del utgifter.
Så tittar jag BARA på min sida ekonomin så skulle jag kunna kapa ca 12000 av mina utgifter idag om jag tog bort sparande, jobbrelaterade fasta utgifter och csn. Försvinner barnrelaterade kostnader (deras olycksfallsförsäkringar, löpande kostnader osv) samt hans privata sparande, så går det bort ytterligare en slant.
Av 69000 innebär det att vi egentligen lever på 57000, samt att säkert 7000 skulle kunna vara barnrelaterat (minst!).
Så i ett scenario där barnen flyttat ut, vi inte sparar osv så går vi gott och väl runt på 50 000 i månaden. Jag tror att vi även skulle klara oss på 40 000 utan att känna att vi snålar, om det bara är vi två vuxna. Han har även möjlighet att ha en mindre inkomst från en av sina hobbys när han frigjort tiden - men det är inget vi tagit med i kalkylerna.
Jag utgår dock från ett uttag på 60 000 i mina antaganden för FIRE-start för att ha lite luft i siffrorna. Hans tjänstepension kommer att bidra med ca 10 000 av dessa 60 000. 9 år senare (jag 55 år) startar min tjp, och efter ytterligare ett år (han 65 år) kickar hans inkomstpension igång och sist min inkomstpension. Vi fortsätter att skjuta in husvärdet i portföljen hela tiden.
Så inte 4%-regeln, utan en tanke om att i bästa fall kunna ta 60 000 i månaden, men att vara ödmjuk för att ett mindre uttag än så fortfarande ger oss en fantastiskt fin livsstil. Och att målet är att portföljen alltid avkastar mer än vad vi tar ut månadsvis
Jag har inte räknat på vilken procent av totalen vårt uttag innebär, utan ser på mina simuleringar i excel att den teoretiska snittavkastningen är så mycket högre än det vi tar ut, och med en framtida buffert på räntekonton (på ca 1-1,5 årsutgift, som är inräknat i totalen på 5 msek) som vi tar av vid nedgång så känns det ok. Skulle portföljen långsamt minska något under vår initiala uttagsfas är det inte hela världen heller - pensionerna räddar oss senare!
Längre fram är det möjligt att jag visar exempel i siffror på detta, då det hänger ihop med hela uttagsstrategin, Men just nu känner jag att jag heller inte måste ha allt planerat in i minsta detalj på kronor och ören, så länge jag anser att den övergripande planen håller.
Kul att vi har liknande FIRE-datum att sikta mot, och liknande förutsättningar. Ska bli kul att följas åt här på forumet
Precis det du nämner är något som jag behöver grotta lite i framöver.
Huslånet och belåningen där på 80% är jag inte särskilt orolig över - även vid 6% bolåneränta har vi inga problem att betala det, då vi har ett hus värt ca 1,8 msek och ett lån på 1,44 msek. Inga hiskeliga summor alltså.
Skulle räntenivån haverera och det inte längre är lönsamt att ha huset fullbelånat så kan vi ju välja att betala av delar av lånet i en klumpsumma - även om detta gör att vi minskar motorn i portföljen och skjuter fram vårt FIRE-mål.
Stämmer bra att belåningen på Avanza-krediten är 3,59%. Och vid ett börsfall kan det hända att den ökar och tillfälligt går upp till nästa nivå som nästan dubblar räntan. Detta skulle vi kunna hantera så länge vi pratar om en portfölj där vårt eget innehav är runt 5 msek. En räntebuffert vid uttagsfasen säkrar att vi kan skjuta till en summa för krediten även under skitår efter FIRE. Ej bestämt vilken belåningsgrad vi väljer att ligga på då, men jag tror nog att vi kommer ha någon form av belåning i uttagsfasen.
Jag har inte planerat allt in i minsta detalj, men jag är trygg i att det är lösbart.
Men det jag kommer att titta mer på är hur det ser ut med att skjuta in pengar i en fallande portfölj för att minska belåningsgraden när hela portföljen blivit väldigt stor. Jag har inget svar rakt av på detta nu - i och med att det är ett ickeproblem för tillfället - men jag kommer att titta vidare på det och bedöma om jag behöver minska belåningen för att känna mig tryggare framöver.
Tack för bra input!
Ja, det är en balansgång, verkligen!
Men jag siktar på “time in the market beats timing the market”, så även om den konstanta belåningsgraden gör att jag inte kan köpa lika mycket i dippar som jag kanske skulle velat så tror jag att det ändå är ett vinnande koncept att ha mer kapital investerat över tid mha belåningen än vad vi själva skulle kunna få till endast med egna pengar.
Kanske kan jag trolla fram några extra kronor från något buffertspar om det blir en riktig nedgång.
Eller sälja en njure - vad ska man ha alla reservdelarna till annars? Levern vill nog ingen ha dock 
Stort tack för hejjarropen!
Den som lever får se 
Jag förstår helt hur du tänker! Samtidigt så har jag landat i ett lugn och en acceptans i att börsen kommer att svänga, vi kommer ha dalar - men att det är teoretiskt korrekt att ha en hög belåningsgrad SÅ LÄNGE vi kan parera en djupare dipp. Att betala för en högre räntenivå ett tag vid en nedgång anser jag fortfarande är fördelaktigt eftersom det möjliggör att vi kan ha ett konstant högre kapital i portföljen som jobbar vid uppgång, jämfört med vad vi skulle kunna skaka fram själva.
Så jag ser det lite som en avgift som vi betalar för att på sikt kunna få bättre avkastning - även om det kortsiktigt “bara” skulle kunna kosta pengar utan att man får ngt tillbaka. Still worth it.
Jag är helt med dig gällande att det kommer vara svårt (kanske omöjligt) att extraköpa ngt vid en dipp med våran belåning.
Som flera har påpekat så blir kruxet när portföljen blir så stor att eventuella insättningar inte påverkar krediten nämnvärt, och det är först då vi inte kan ta udden av en dipp som vi behöver se över belåningen. I så fall är det viktigare för mig med en högre konstant exponering mot aktiemarknaden än dippköpen.
Jag förstår hur det skulle kunna ge en lite manisk känsla, men det är en genomtänkt plan, där det inte finns några kommande paniksäljningar, inga tvära kast mellan olika fondraketer osv. En go känsla i magen och lite kul och spännande att få bara åka med och se hur det går. Tar det 5 år? 10? Får vi ett skitår från och med imorrn? Inget vi kan påverka.
Att det blev just 42% var för att jag vill ha en liten rörelsemån upp till 50% - precis som du skriver motsvarar det ish runt 11% på börsen, och det är ju relativt normalt att det kan svänga så mycket. Vid större dippar är det ok att gå över 50%. Det kommer tillslut tillbaka ner, och vi fortsätter att sätta in vårt månadssparande. Vid en börsdipp på 50% kommer vi behöva sätta in pengar för att undvika överbelåning. Detta går att lösa med lite akutpengar från buffertspar osv. Jag ska räkna lite framöver exakt vad det motsvarar i kronor och ören, och hur behovet av akutpengar isf ökar när portföljen växer.
Stort tack för bra input
Oh no - hur kunde jag missa det?!?
Jag kan tyvärr inte lova bättring då vår latinamerikanska trädgårdsmästare precis slutat.
Håll till godo med denna värmande bild istället.
Hej,
Jag har inte övervägt AF-konto för jag har väl initialt inte läst något som skulle vara mer fördelaktigt än ISK - MEN jag är inte tillräckligt påläst för att säga bu eller bä.
Jag tror att ISK är det bästa valet, men ska passa på att läsa in mig lite bättre så att jag inte bara råkat följa strömmen utan att tagit ett eget genomtänkt beslut.
Tack för en bra fundering
För att förtydliga, menar ni 42% enligt Avanzas definition, det vill säga att av en portfölj på 1 MSEK så är 420k kredit? Eller menar ni 42% av eget kapital? När jag sa att ett börsfall på drygt 11% får upp belåningsgraden i 50% är det kanske inte korrekt då Avanza verkar basera på totala portföljvärdet. Då krävs en nedgång på 16% för att komma över 50% belåningsgrad och få den höga räntan.
Oavsett har ni flera nivåer av risk här. Bolån, hävstångsprodukter, och en hög värdepapperskredit. Att ni medvetet ökar risken när ni ändå har en så kort horisont gör att det i princip blir ett spel på rött. Har ni otur så har ni betydligt mindre pengar på hand om 5-6 år än ni har nu. Men har ni tur kan det gå vägen. Så länge ni är medvetna om risken och inte har något problem att i värsta fall få knega på till riktåldern så kör på.
Den här killen spelade också högt och till följd av otur på otur blir det nu mycket knaper pensionärstillvaro istället för en ekonomiskt rik tillvaro det hade kunnat bli om allt gått som det var tänkt för honom.
Avanzas definition menar jag
“Belåningen i %” = Kredit / (Kredit + Eget kapital).
Så ja, marginalen upp till 50% är något större än 11%, men just nu är belåningsgraden något större än 42%, så det går ungefär på ett ut.
Jag anser att räntan på krediten möjliggör en större vinst på sikt. Skulle börsen gå sidledes i 5 år framåt så har ingen tjänat några pengar (jag har dock betalat något mer, eftersom jag glatt fått betala räntan på krediten som inte genererat något just då).
Det viktiga att komma ihåg i det hela är att sparhorisonten inte är skriven i sten. Passerar vi 5-årsmarkören och har ett för litet kapital så knegar vi på. Eller så omvärderar vad vi klarar att leva på. Eller så går vi ner till deltid. Jag är väldigt ödmjuk inför att allt inte blir som man tänkt sig. Vi har ett bra liv, trivs ihop och gillar vårat boende, så vi sitter inte i sjön.
Men det blir lite mer spännande att ha ett “önskedatum” att stämma av mot, och det blir lite mer konkret. Det är kul att se att en liten uppgång denna månad direkt påverkar den teoretiska målsumman positivt (och åt andra hållet också såklart).
Jag visar portföljens innehåll lite mer ingående vid kommande månadsuppdatering, och då syns den valda fördelningen tydligt
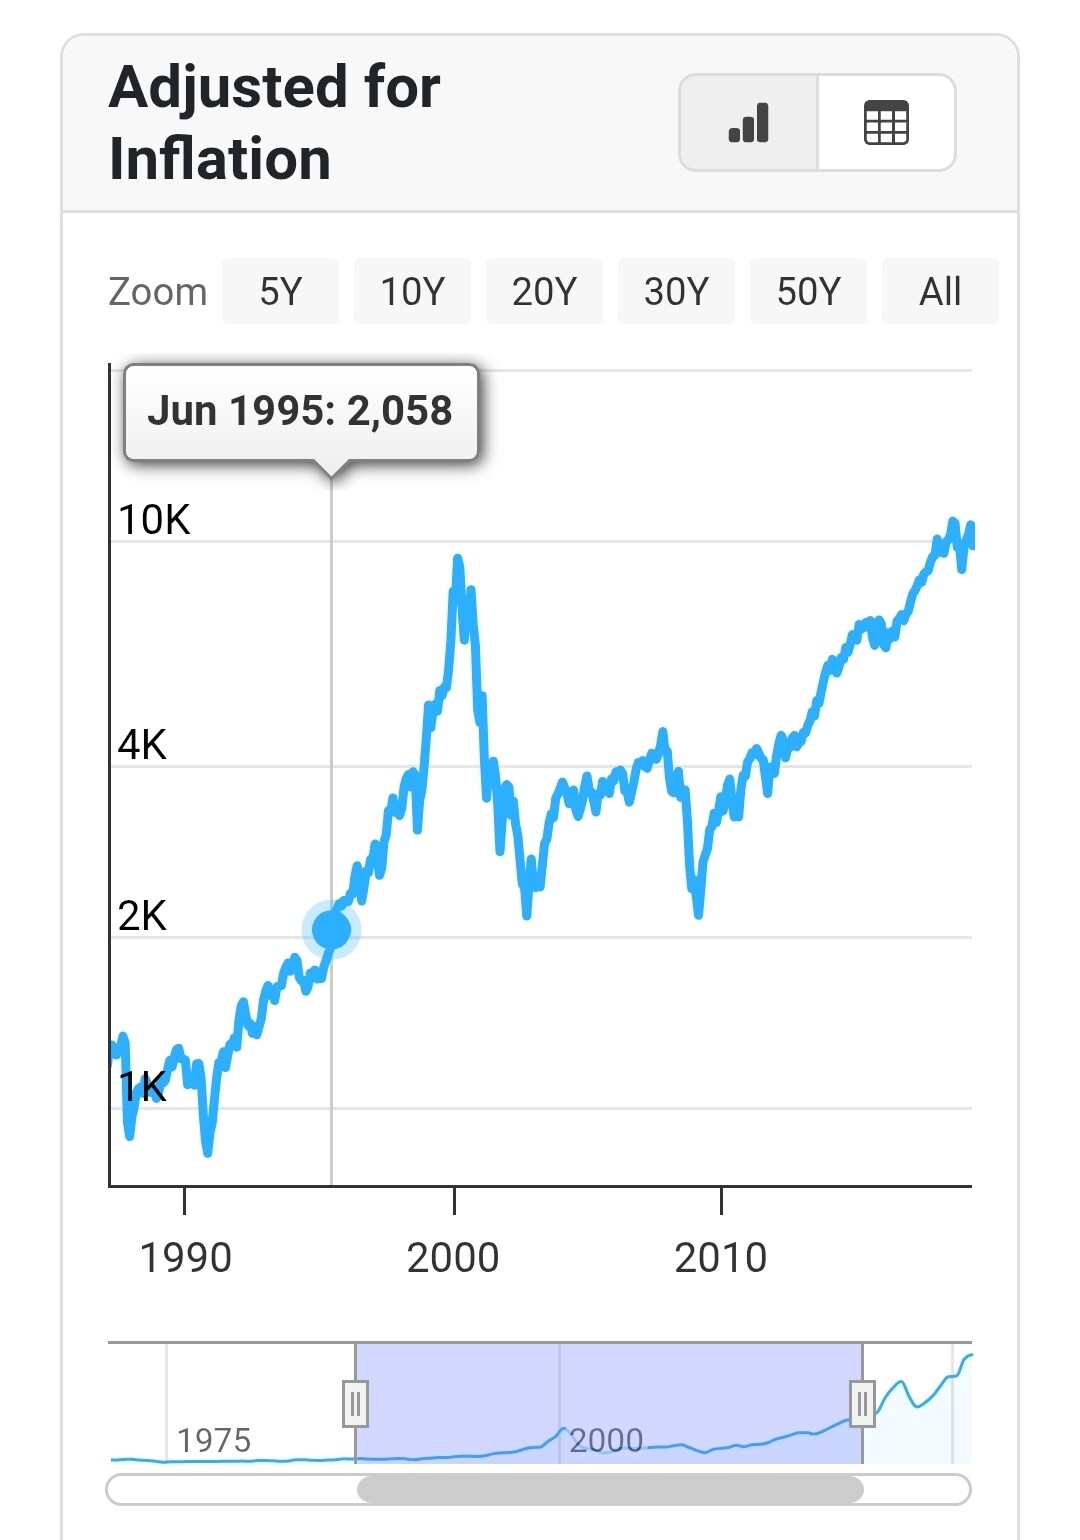
Finns ju säkert många här som genomlevt 2000 tex (jag var för ung för börsen då) men ja då stannade vi på -75 % under många år (som ex nasdaq), först 2015 var den tillbaka på nivån innan år 2000. Något jag kom ihåg var iaf en kompis pappa som hade investerat i Ericsson då. De aktierna var i princip värdelösa, summan var runt 200k. Nu är de ju extremfall och vi vet ju inte alls om något sånt kommer inträffa igen. Men de kan inte förnekas att vi haft sagolikt bra år de sista typ 10-15 åren senaste riktiga kraschen var ju trots allt 2008. De är lätt att bli fartblind när allt går bra som sagt.
Jag tar ofta upp den dippen när folk tror covid var en krash. Covid var eh hack i kurvan bara (på börsen alltså), även 2008 var i slutändan kortvarig. En dålig AI krash blir mer som 2000 om den kommer. Det får vi dock ta i en annan tråd
Visst, men då hade Nasdaq stigit från runt 2000 till 9000 på fem år… Den här kurvan är ju bara riktigt jobbig om man gick in i marknaden sent i förloppet. Vilket förvisso många svenskar gjorde pga FOMO och brände sig med sina första börsinvesteringar. Men för sant långsiktiga investerare är detta också bara ett hack i kurvan, fast upp först och ner sen istället för tvärtom.
Kul initiativ, ser välplanerat och noga genomtänkt ut. Skall bli spännande att följa!
Borde väl gå att mata in planen på någon AI-sida och fråga hur det skulle sett ut historiskt med olika startdatum och tidsfönster bakåt i tiden. 2001 och 2007 borde väl ge olika resultat jmf med t.ex 2015 antar jag.
Men framför allt, lycka till!