Här kommer du kunna följa min/vår resa mot FIRE. Det är jag (Lina) och min man som ger oss ut på detta äventyr gemensamt. Vår strategi är att använda oss av Avanzas hävstång, investera bolånet löpande och spara månadsvis samt köpa extra vid dippar.
Om börsen mot förmodan håller sitt snitt så vill vi sluta jobba 2031. Men om det blir förskjutet några år är det inte hela världen.
Dagsläget
Två vuxna (gifta sedan länge) samt två barn i yngre tonåren. Hus, bil, heltidsjobb. Mellanstor stad i Sverige. Jag är utbildad högskoleingenjör och han jobbar med att laga och installera tekniksaker (mina ord – inte hans  ).
Jag 41 år, han 50 år. Tidigare inget stort sparande eller ekonomiskt intresse. Det gick ut ungefär lika mycket som det kom in, trots bra förutsättningar för att spara mer.
Varför FIRE?
Jag vill inte leva på det som MinPension kan erbjuda. Jag vill inte heller vänta till min riktålder för pension, när det finns åldersskillnad i förhållandet. Han skulle gärna spendera mer tid på sina hobbys, men har inte trott att det var ett alternativ. En sjukskrivningsperiod gjorde att jag fick lite mer perspektiv på livet och ville ha möjlighet att välja själv hur jag lägger min tid.
Vi vill spendera vår lediga tid ihop när vi blir äldre, och vara aktiva tillsammans medan vi fortfarande kan.
Jag har också känt att jag saknar ett mål att sträva efter, och detta känns som något meningsfullt att sikta på.
Jag kommer att köra med öppna böcker här, men i stället vara mindre öppen med detaljer som kan koppla oss till verkliga livet. I denna trådstart skriver jag generell info och taktik, och månadsuppdateringen kommer innehålla aktuella siffror, räntor, belåningsgrader, portföljinnehåll osv.
Ekonomi och Sparande
Vi sparar på ett varsitt ISK. Målet är att kapitalet är så jämnt fördelat som möjligt mellan oss, och även fördelat enligt vår förbestämda procentsats för värdepapperna. Jag är den som är mest engagerad och sköter all hantering. Jag anar ett litet frö av begynnande intresse från hans sida - vi får se vad som händer i framtiden. Vi har skapat ett gemensamt sparandemål som vi båda kan se på vardera Avanza-konto, och som komplement har vi gett varandra fullmakter till våra portföljer, för total insyn.
Vi har alltid haft separerad ekonomi, och sätter över samma summa till ett räkningskonto. Det har alltid funkat bra, utan friktion.
Vi har vårt gemensamma bolån och jag har mitt CSN-lån, annars inga övriga lån.
Vår gemensamma månadsinsättning börjar på 13500, och ökar med 1200 varje september för att följa löneökningarna.
Portföljen och hävstång
Basen är indexfonder/ETF:er. Mestadels globala. (redovisas i månadsuppdateringen).
Belåningen hålls på 42%. Genom att köpa värdepapper för mer än månadsinsättningen hålls belåningen konstant. Om belåningsgraden ökar vid nedgång kommer inget kapital säljas av, utan insättningar och börsuppgång får reglera belåningen allt eftersom. Om jag vill göra inköp i samband med dipp så är det ok att belåningen tillfälligt ökar – men detta får utvärderas från fall till fall - pun intended. Det finns möjlighet att trycka in akutpengar för att minska krediten snabbt vid extrema situationer.
Vi har en liten del värdepapper som även har inbyggd hävstång, så exponeringen mot aktiemarknaden är relativt stor. Mer om detta i månadsuppdateringen.
Kreditlimiten som vi har är tänkt att räcka ett år framöver, och ökas allt eftersom portföljen växer.
Jag är fullt medveten om att detta är en aggressiv strategi.
Bolån
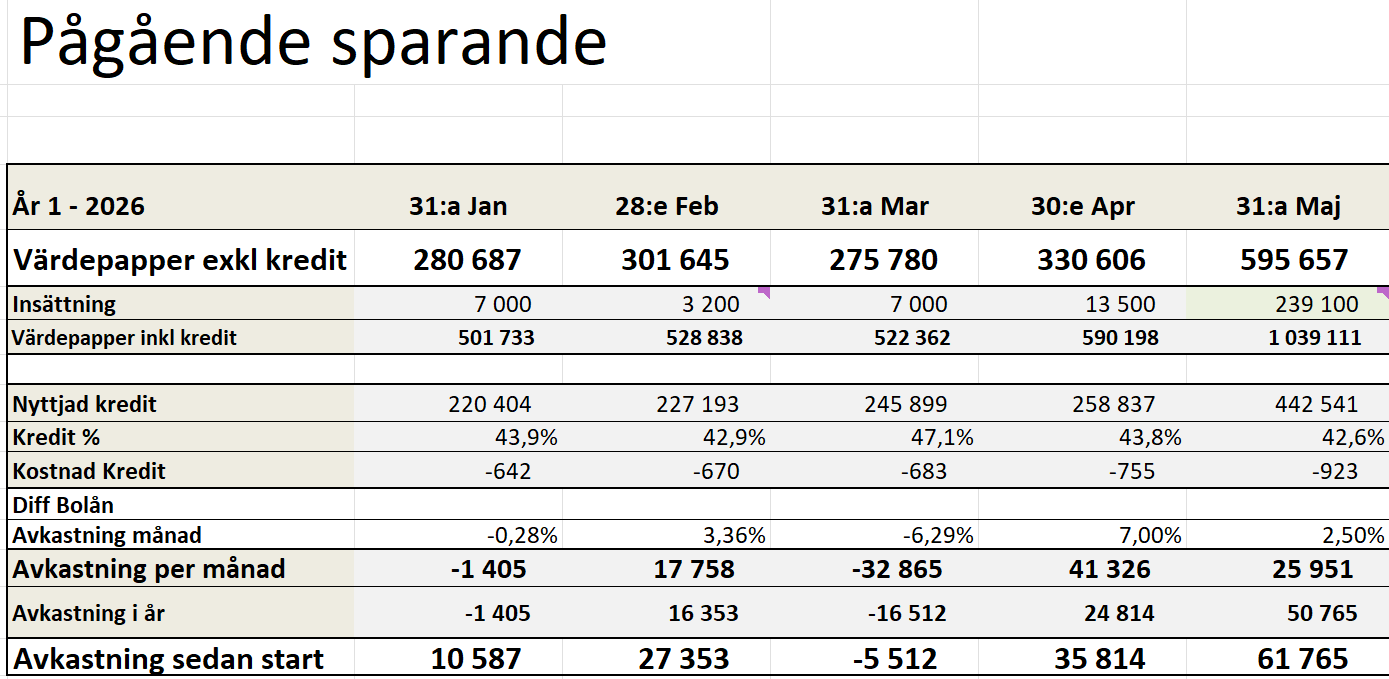
Bolånet kommer att ökas varje gång som vi får omvärdera huset. Detta är möjligt var 5:e år; 2029, 2034 osv. Vi har nyligen ökat belåningsgraden på huset till 80% och satt in detta i portföljen i maj – vilket syns som en stor engångsinsättning. Vi kommer amortera 2%. Varje gång vi amorterat 50 000 sek höjs bolånet med samma summa och pengarna investeras i portföljen. De stora insättningarna från bolånet är en förutsättning för att nå FIRE på så kort tid.
Firande
Varje 100 000-tal uppmärksammas med en god rom från Systembolagets beställningssortiment  Varje år kommer vi i mellandagarna gå på en LUS (Lunch Utan Slut) där vi äter och dricker allt som faller oss in från lunch och framåt. Portföljen får symboliskt betala detta. Det kan även hända att portföljen får stå för vissa små symboliska sällaninköp som vi klassar som Guldkant. Detta uppmärksammas i månadsuppdateringen i så fall.
Andra sätt att fira milstolpar kan förekomma – alla tips välkomnas 
Startvärden
Start i september 2025 med ca 200 000 sek. Vi hade inte landat i detaljerna för portföljen, fördelningen och upplägget riktigt då, så ta de tvära kasten i tabellen med en nypa salt.
Min man och jag satte in ca 60’ var, samt ett gemensamt sparande på 60’. Jag är medveten om att tabellen för 2025 är något rörig. Bättring i 2026 och framåt  Landade senare i det aktuella upplägget för 2026 och en jämn fördelning mellan våra ISK. Visuellt så har 2026-sammanställningen uppdaterats för att visa en tydligare bild av vårt innehav – vi sparar tillsammans och kommer inte särredovisa våra innehav framåt.

Mål
Vi siktar på att ha en portfölj värd ca 5 000 000 under 2031, och kunna välja själva om vi vill jobba kvar eller inte efter det. Vi kommer inte använda oss av 4%-regeln. Vi ska kunna leva på portföljen fram till att pensionen delvis parerar/kompletterar uttagen. Vi har inte så höga utgifter och kan vara flexibla med uttagen - och inget är skrivet i sten.
Som långsiktigt mål siktar vi även på att portföljen ska växa långsamt även efter att vi börjat våra månadsuttag – och i alla fall inte minska.
Jag kommer följa upp det teoretiska värdet för portföljen för oktober 2031 (som förhoppningsvis landar på över 5 msek) baserat på antagen framtida snittavkastning på börsen och den dagsaktuella portföljen samt större kommande insättningar från bolånet. Jag kommer även följa upp hur många procent av målsumman på 5 MSEK vi uppnått, löpande.
Jag är medveten om att avkastning inte är linjär i verkligheten.
På återseende!
Månadsuppdateringen kommer efter varje månadsbryt.
Det här är bara baserat på teori och statistik – följ med på resan så får både du och jag reda på om detta är genomförbart 
Jag känner ingen prestige i detta – det blir vad det blir – men visst är det ett spännande experiment?
Gläds åt min framgång eller förfasas över mina bakslag
Ha’re
Lina


