Tips kan även vara att titta på möjligheterna till 4 dagars och sedan kanske 3 dagarsvecka? Framförallt att gå från 5 dagar arbete 2 dagar helg till 4 dagars arbete och 3 dagars helg verkar ge väldigt mycket. Mindre trötthet på torsdagskväll än fredagskväll. Ger också möjlighet till längre weekendsresor utan att slösa semesterdagar. Och med en så stor pensionsavsättning så kan du nästan finnansiera hela den lediga dagen genom att sluta pensionsspara (kan du sluta tjänstepensionsspara helt?). Blir i så fall inte många kronor netto som du tappar för den extra lediga dagen. Om inte redan nu kanske från 55 års ålder eller liknande?
2 gillningar
Har du 6 år kvar kan du lätt fixa det, vi bestämde oss 2014 började 2015 gick 2020 p.g.a corona och alla våra kalkyler var för negativa, trots inflation och börsdipp 2022 så var bufferten orörd
2 gillningar
Du byter egentligen bara statlig skatt nu med sen. Mycket bra input ovan. Gör en kalkyl för tidigare pension kanske?
4 gillningar
Om ni behöver pengarna innan pension så är det dumt att låsa in dem.
Är i samma sits som er, närmar mig 50 med ett pensionssparande på ~8M, men har också ett stort ISK-sparande. Har nu insett att vi aldrig kommer göra av med alla ISK-pengarna innan pension och jag tidigare borde ha löneväxlat mera när jag hade chansen. De där extra 5,8% gör en hel del, att skjuta upp skatten många år gör att man hinner få ränta på ränta på pengar man annars skulle ha skattat bort som lön. Blir bara en bonus om ni skulle slippa betala statlig inkomstskatt på pensionen.
Min egen tanke är att ISK och pensionssparandet gör att jag och min fru kommer kunna gå i pension 5-10-15 år innan riktåldern. Jämför gärna på Minpension. Så här ser det ut för mig vid riktålder (68 år) samt vid 60 år. Löneväxlar idag 14000 kr/månaden.
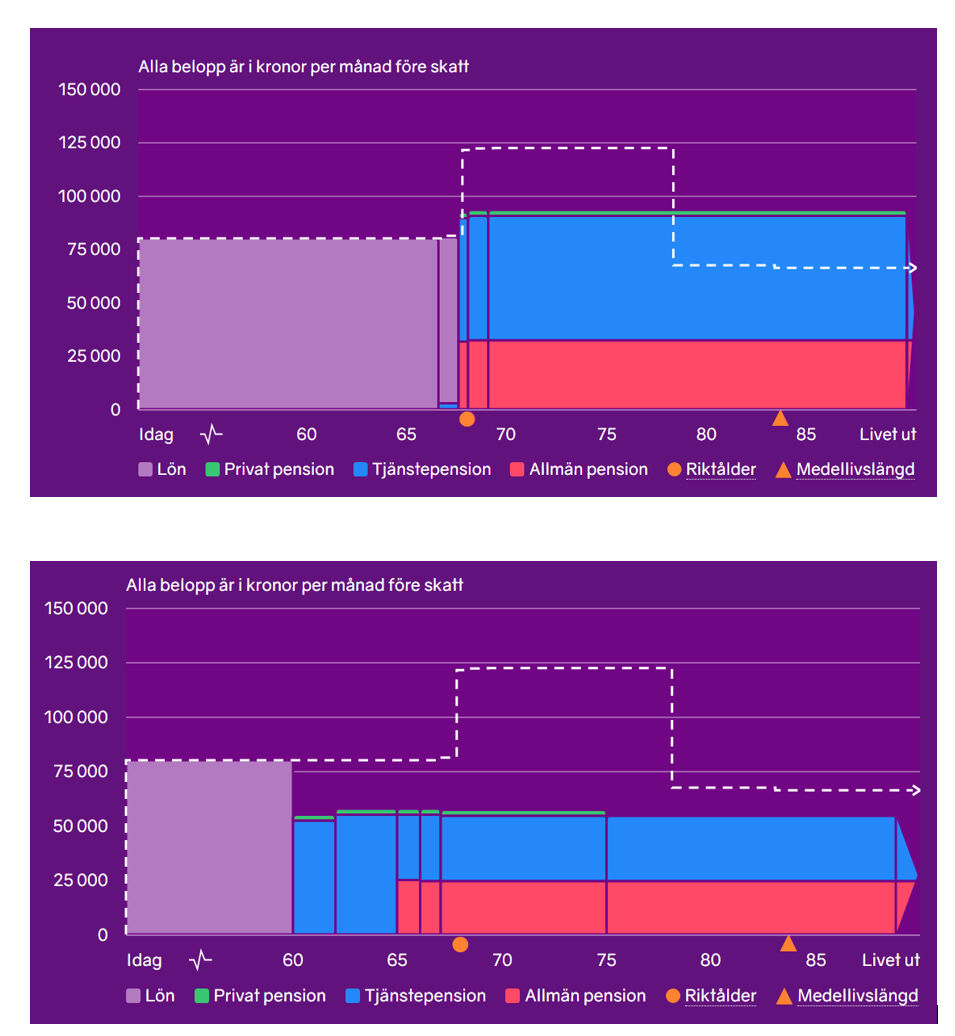
4 gillningar
Superintressant och inspirerande! Grattis till både hög pension och stort ISK!
Jag lutar åt någon typ av kompromiss med både eget ISK men också att fortsätta löneväxla en del.
1 gillning
Lägg in dina pensioner här och se när du kan sluta jobba.
Klicka dig sen vidare till kalkylatorn, så kan du bla se hur löneväxllingen påverkar pensionsdatumet.
9 gillningar
Fördelar
- Betydligt lägre skatt om lön är över statlig brytpunkt och pensionen förväntas vara under
- 5.8% extra inbetalat av arbetsgivaren
- Årlig schablonskatt (0.358%) på TjP är lägre än ISK-skatten
- TjP (inkl löneväxling) är enskild egendom vid ev skilsmässa
Nackdelar
- Kapitalet låst till tidigast 55år (kanske ännu längre beroende på avtal)
- Regelverk och skatter kan ändras medans kapitalet är låst. Tidigast uttag kan ändras.
4 gillningar
Säger inte att du gör fel men för de flesta som löneväxling är relevant för handlar det inte om lite pengar utan snarare mycket pengar.
1 gillning
Visst, men lek med tanken att när du väl börjar närma dig har de höjt tidigaste uttagsålder till 65. Vill man då gå vid 60 så kan det bli svårt att lösa om man låst in mycket pengar i pensionssystemet i stället för i eget isk. För mig är valfriheten att själv bestämma viktigare än att slippa skatt.
Man kan säga att det kommer inte hända, men statliga avtalet har ju numera 64 som lägsta uttagsålder för tjp. Så staten lär fortsätta trycka på för att åldern ska höjas även på övriga avtal. Tror inte att man ska räkna med att det går att ta ut tjp från 55 via något avtal om 10 år.
3 gillningar
Hmm… Ge gärna siffrorna från minpension.se i MSEK för statliga pensionen med ppm separat och totala tjänstepensionen separat.
Då kan vi hjälpas åt att kolla att siffrorna för utbetald pension är rimliga.
Gå gärna in på data för dom olika delarna pension i detalj och kolla att inget verkar tokigt.
Jag har varit med om att jag fick felaktiga siffror från Minpension.se. Just påstådd utbetald nivå blev helt fel i vissa lägen. ( ca 6-7 år sedan nu )
När jag satt och labbade med olika inställningar för mina olika pensioner blev siffrorna helt fel i när jag ändrat några gånger. Som tur var blev det rejält fel så det var helt uppenbart. Felet gick att återskapa flera gånger. Helt plötsligt blev en av mina pensioners utbetalning härad 10 ggr större per månad än vad som var rimligt.
Jag försökte få supporten att förstå buggen men den var som supporter brukar inte nog kunnig och/eller nog tålmodig.
Jag har inget att klaga på numera. Det Minpension.se påstått har stämt ganska bra. Som många vet är deras kalkyl konservativ med bara ca 2% real utveckling antagen för tjänstepensionerna. Det slår man typiskt med minst ett par procent årligen.
PS: intressant sits med väääldigt hög pension. Kan vara vettigt att räkna skattemässigt på att under 5 år från när du börjar ta ut tjänstepension ta ut så hög pension att du hamnar på gräns för hög marginalskatt efter dessa 5 år med kvarvarande belopp. Ser ut som att man i alla lägen får man same same marginalskatt på det man tar ut.
Tar i stort bort nyttan med efterlevandepension och minskar risken för att mycket av dina pengar brinner inne om du går bort i förtid.
Numera kan man typiskt labba med sina tjänstepensioner även under uttagsperiod. Vissa tillåter att man pausar eller drar ut eller kortar utbetalningen även under pågående utbetalning.
Stämmer det?
Bruttolöneavdraget kan du väl ta ut från 55, är väl bolaget man har de hos som sköter det??
Jag har mitt hos spp (men har aldrig jobbat statligt)
Jag levde på buffert till 57 och sen tjp.
1 gillning
Jo, och det är ju vettiga argument, men skattebesparingen kan potentiellt bli stor.
-
Potentiellt lägre eller ingen statlig skatt när pensionen tas ut.
-
Lägre årlig avkastningsskatt på kapitalet under tiden.
-
Ofta 5,76% extra omedelbar avsättning p.g.a. att den särskilda löneskatten på pension är lägre än arbetsgivaravgiften på lön, vilket arbetsgivaren kan ge till den anställde om den inte är sniken.
-
Flyttar man utomlands kan skatten på pensionsuttaget bli lägre.
Sen finns det massa nackdelar som du redan varit inne på. Framförallt inlåst kapital som man inte kommer åt på länge trots att det skulle kunna göra stor nytta nu.
2 gillningar
Jag hade direkt slutat löneväxla, inlåsta pengar och du vet aldrig hur länge du lever. Bättre att skatta och få pengarna direkt!
3 gillningar
Det är ju prat om att tjänstepensionens tidigaste uttagsålder ska höjas så skulle nog sätta mer utanför myndighetskassan…
2 gillningar
Vad är detta?
Värt att notera är att deras realutveckling är jämfört med löneutvecklingen, inte inflationen, så inte fullt så konservativ som det låter.
2 gillningar
Tack!
Vid en snabb uträkning säger den att jag kan sluta jobba vid 57år (om 9 år) och få ungefär samma lön som idag resten av livet. Låter för bra för att vara sant men spännande!
Jag har dock en del krut kvar och kan jobba många år till. Men ett bra verktyg som är bärt att sätta sig in mer noggrant.
1 gillning
Myndighet kanske är ett starkt ord men kapital som du inte kan komma åt förrän om eventuellt 5-10-20 år beroende på regelverksutveckling känns lite som funnymoney i mina ögon. Lite som att låna ut till en släkting som bör betala tillbaka vid datum x, eller lite senare.
1 gillning
Mycket bra uppställning!
Kan kanske ränta på ränta effekten vara ytterligare en fördel med tanke på den 5.8%?
Vilket bra forum detta är som ger insikter jag själv inte tänkt på innan.
1 gillning
Du får dock ingen ränta på ränta på de 5.8%. Du ökar bara “startkapitalet” med 5,8% inte förräntningen. Lite beroende på hur valmöjligheten ser ut för din tjänstepension så kanske du inte kan få samma avkastning som på ett ISK dock där du kan välja rätt fritt.