Någon mer som planerar för FIRE om 15–20 år?

Jag skulle gärna prata mer med andra som planerar för FIRE men som har (ganska) många år kvar. Jag har bara precis börjat landa i tanken på att jag skulle kunna göra FIRE om kanske cirka 15 år och det bubblar verkligen i huvudet av alla tankar.

Det jag funderar på är t.ex.:

  • Hur håller ni motivationen uppe när FIRE ligger långt fram i tiden?
  • Hur räknar ni realistiskt på framtida utgifter?
  • Hur mycket dyrare upplevde ni att barn blev när de blev äldre?
  • Är det något i mitt resonemang som jag missar eller borde tänka mer på?

Vore kul att höra från andra som är i planeringsfasen och har många år kvar. Min omgivning är inte särskilt intresserad av sparande, så jag saknar lite folk att bolla de här tankarna med.

Lite fakta om mig

  • 38 år (född 1988)
  • Gift och en son på 3 år. Planerar inte för fler barn.
  • Villa värd ca 4,9 miljoner, köpt för 2 år sen. Belåningsgrad på ca 82 %.

Jag räknar just nu på min ekonomi separat, eftersom min man inte riktigt är lika lockad av FIRE som jag. Målet är inte nödvändigtvis att aldrig jobba igen, utan framför allt att få mer frihet, kunna äga min tid och kanske ha möjlighet att gå ned i tid eller ta längre ledigheter om full FIRE inte blir aktuellt.

Jag har ett bra och flexibelt jobb, men känner inte längre att arbetet är särskilt meningsfullt eller utvecklande. Jag trivs mycket hemma och har många intressen som inte kräver stora kostnader, till exempel läsning, serier, dataspel, odling och trädgård. För mig handlar FIRE därför mycket om att kunna styra mina dagar själv och få mer tid till det jag faktiskt vill göra.

Kort om ekonomin

  • Disponibelt efter skatt: ca 42 000 kr/mån
  • Nuvarande utgifter: ca 28 000 kr/mån
  • Sparande: 14 000 kr/mån
  • Nuvarande kapital: ca 1 030 000 kr
  • Nuvarande insparad pension: ca 1 800 000 kr (500 k tjänstepension, 1,3 miljoner allmän)

Utgifter

Just nu totalt runt 28 000 kronor per månad.

Kategori Belopp per månad Exempel/kommentar
Fasta kostnader för hus och barn 12 500 kr Amortering, huslån, el + värme, förskoleavgift, hemstädning och försäkringar
Egna fasta utgifter 1 850 kr A-kassa, CSN-lån, välgörenhet och försäkring
Mat och hushållsinköp 2 500 kr Allt som köps i livsmedelsaffär
Övrigt 11 000 kr Restaurang, resor, inköp/renovering till hus och trädgård, kläder och aktiviteter för barn

Vid FIRE funderar jag på om cirka 25 000 kr/mån kan vara rimligt, eftersom vissa kostnader bör minska eller försvinna, till exempel amortering, CSN-lån och förskoleavgift. Samtidigt är jag osäker på vilka nya eller högre kostnader som kan tillkomma, särskilt när barnet blir äldre. Men tänker kanske främst att det kan komma att påverka möjligheten att spara så mycket som jag gör idag och inte utgifterna vid FIRE eftersom mitt barn då kommer vara myndigt.

Sparande:

Målsättning 14 000 per månad (13 500 kr till mitt eget sparande, 500 kr till min sons sparande).

2025 blev sparandet 14 500 kr per månad. I år snittar jag på 13 700 kr per månad men har lägre sparande under sommaren pga föräldraledighet, så tror jag kommer klara att kompensera upp det under hösten.

Uppskattat FIRE-belopp

Jag har räknat väldigt grovt på att jag skulle behöva cirka 4,5–5 miljoner kronor för att kunna sluta jobba runt 53 års ålder (om 15 år). Tanken är då att kapitalet ska fungera som en brygga fram till tjänstepension och allmän pension. Det baseras på att nuvarande sparande kan hålla i sig fram till FIRE och utgiftsnivå på 25 000 kr efter FIRE, och där behöver jag fortsätta klura på om det är realistiskt eller inte.

Jag behöver räkna mer noggrant framöver, men just nu fokuserar jag mest på att fortsätta spara och investera. Om det inte räcker hela vägen till FIRE kanske det ändå kan ge möjlighet att gå ned i arbetstid eller få mer frihet senare.

8 gillningar

Menar du att detta skulle vara jobbigare än tanken att man går i pension vid 68 eller senare som är vad som gäller om inte FIRE planeras in? Borde väl höja motivationen att man kan sluta arbeta tidigare?

4 gillningar

Du är ju i en finfin sits att jobba mindre och vara ledig mer just nu när du har litet barn och redan en god start på ditt sparande! Arbetsgivaren kan i princip inte neka viss deltid när man har små barn och det brukar vara väldigt fritt hur man kan fördela sin arbetstid/ledighet.

Det som redan är investerat kan få tuffa på av sig själv och du kan spendera mer tid med familj och hobbys.

7 gillningar

För mig tog resan till FIRE 13 år, men hade “turen” att komma igång och spara direkt när jag började jobba efter studierna. Några tankar:

  • Jag tror man måste göra resan rolig och inspirerande på något sätt. Det är väldigt svårt att pressa sig och lida i 15-20 år för att få det bättre någon gång väldigt långt in i framtiden.
  • Man behöver inte bestämma här och nu exakt hur mycket pengar man behöver om 5, 10 och 20 år. Och heller inte planera datum för sista arbetsdag. Funderingar kring uttagsstrategi, månadsbudget vid jobb vs vid FIRE, jobba noll eller deltid etc kan man spara till sista åren i yrkeslivet.
  • Kom igång, bli inspirerad av drömmen och att möjligheten finns. Men ta ett år i taget. Varje månad och år med bra sparkvot tar dig närmare målet. Även om det inte går att planera 15 år framåt i detalj redan nu.
13 gillningar

För mig så höjer det absolut motivationen och just nu tycker jag inte att jag behöver göra några direkta uppoffringar heller, så då är ju inte motivationen så svår. Men de gånger jag försökt prata med någon utomstående om FIRE så landar det ofta i att den andra personen uttrycker att “usch så hemskt att bara spara och ha tråkigt nu, vem vet vad som händer om 15 år”. Och där funderar jag väl en del kring hur jag ska tänka om jag får svårare att spara och/eller vill unna mig mer här och nu. Om jag inte skulle planera för FIRE skulle jag kanske ta en del av pengarna och renovera mycket mer än vad vi gör. Just nu känner jag mig peppad på att spara separat för att ha råd med renovering, men kommer jag känna så om två år?

Intressanta tankar. Jag och min man jobbade 75 % när sonen var mindre men gick upp till heltid igen för cirka 1 år sen. Vi har honom dock kortare dagar på förskolan än vad vår arbetstid egentligen är och framförallt jag har lyxen att ha ett väldigt flexibelt jobb där jag styr mina tider själv och kan arbeta hemifrån 2-3 dagar vilket underlättar. Min son fyllde ganska nyligen 3 år, så just nu är det tyvärr inte helt förknippat med återkoppling för min del att ha honom hemma mer :smiley:

Men jag har det i bakhuvudet om min arbetssituation skulle förändras och det är skönt att ha lyxen att inte ekonomin behöver styra valet.

Grattis och snyggt jobbat!

Helt enig om att det behöver vara roligt under tiden. Jag älskar god mat och restaurangbesök och att resa och det kommer jag fortsätta unna mig. Däremot försöker jag minska utgifter kring allt annat som inte ger samma glädje. Upplever inte alls att jag lever torftigt nu och är ju i en bra situation med bra lön, flexibelt jobb och vana av att spara sen många år.

Ska tänka på att jag inte behöver ha alla detaljer här och nu. Det har blivit mycket sånt nu de senaste månaderna när polletten plötsligt trillade ner kring att jag ju faktiskt kanske kan ta FIRE, men för att orka med tror jag du har helt rätt i att jag ska fokusera mer på ett enskilt år och hitta motivationen i att spara så mycket det går samtidigt som jag inte glömmer bort att livet ju är det som sker här och nu.

Mitt tips är att bygga upp den lvsstil du önskar oavsett FIRE eller inte. Det behöver inte kosta mer än idag, speciellt inte med billiga intressen. Då upplever du inte att du försakar något och resan till FIRE blir lika njutbar som den dag du (kanske) går i tidigt pension.

8 gillningar

Jag tycker att när man har små barn är kraven inte så höga på att man ska göra en massa kostsamma saker hela tiden. Det man vill göra är att umgås med sina barn, få det dagliga att rulla så smärtfritt som möjligt och harva på tills dess man själv och barnen blir äldre och man får ut med av utåtsvävande upplevelser

2 gillningar

Jag brukar alltid hänvisa till denna, Build the life you want, then save for it.
Ifall du känner att du lider varje månad så gör du fel. Då får du tänka om.

Jag började min spar-resa för ca 12 år sedan. Det jag kan rekommendera är att ha delmål och inte tänka på FIRE just nu. Tänk istället ditt sparande som en pengamaskin, där du faktiskt får “gratis” pengar. Efter 2-3 miljoner så kommer du verkligen se ränta på ränta effekten i full fart.

Om du efter 7 år kommer på att FIRE är inget för dig så är det värsta som har hänt att du har massa pengar. Du kan då välja att sluta spara din lön men låta pengarna växa för varje år som går. Du kommer fortfarande ha möjligheten att gå pension tidigare än din riktålder. Alternativ så lägger du pengarna på att bli skuldfri, upplevelser eller jobba mindre. Oavsett så är det inga dåliga alternativ, så länge du inte lider längst vägen med ditt sparande vill säga.

2 gillningar

Tack för tipset, mycket tänkvärt där kring att inte glömma bort att leva livet här och nu. Jag tycker inte att FIRE-sparandet innebär att jag lider i vardagen, men jag försöker hitta en rimlig balans. För fyra år sen var jag och mannen tjänstlediga 4 månader och åkte på lång bröllopsresa, när vi kom hem igen var jag gravid så det har naturligt blivit mindre kostsamma upplevelser de senaste åren, vi har liksom varit nöjda ändå.

Min utmaning är att hitta balansen mellan att leva bra nu och samtidigt ge FIRE-sparandet en bra start. Jag kan inte riktigt släppa känslan att det är viktigt att spara så mycket som det går nu i början, så att min pengamaskin verkligen får fart. Jag märker att jag omvärderar vissa inköp/renovering till hus och trädgård som tidigare kändes självklara att göra snart. Nu känns det mer rimligt att vänta med en del saker eller spara ihop till dem separat, så att FIRE-sparandet får en bra start.

Min fundering handlar nog mest om hur man avgör vilken nivå som är rätt. Det går ju inte att unna sig allt och samtidigt bygga upp ett sparande som gör det möjligt att sluta jobba tidigare, åtminstone inte med min nuvarande lön.

2 gillningar

Jag är i lite liknande situation. Låter som du skulle må bra av att se dig om efter ett annat jobb. Du hinner med att byta jobb flera gånger på 15 år. Om du fortsätter spara samma summa som idag kommer du troligen att nå dina sparmål snabbare än 15 år. Under tiden har du löneökning som du kan täcka ökade kostnader med. Vilken summa som behövs om 15 år är jättesvårt, jag har ingen aning om vad 25000kr räcker till om 15 år. Men jag tror fokuset är lite missriktat. Hitta ett utvecklande jobb, häng med barnet, automatisera investeringarna, tycker jag. Låt Fire puttra i bakgrunden.

När du räknar är det smart att vara noga med vilket penningvärde man räknar i.
Att utgå från dagens penningvärde kan vara smart när man gör en kalkyl,
Och att räkna med all utveckling över tid framåt i reala termer.

OM vi antar att du lyckas förvalta ditt sparande rimligt bra. Historisk siffra över mycket lång tid är 6% real tillväxt i snitt på aktiemarknaden i Sverige. Lite mer i USA och lite lägre i världen i stort.
Om vi drar av för 1% årlig ISK skatt har vi 5% årlig tillväxt som hyfsat rimligt.
Men finns förstås härad 50/50 risk för lite sämre utveckling än genomsnitt av historiskt utfall. Värst vore kanske som lök på laxen en rejäl börsnedgång på flertal år lagom när du fyller 53.

OM vi utgår från din 1MSEK du har nu och avsätter realt 13500 per månad och har real tillväxt på 5%
Kommer du vid 53 år ålder mycket riktigt ha härad 5,5 MSEK i dagens penningvärde (dvs ca 7,4MSek i 2041 års kronor om inflationen är 2%) . Om du då tar ut 25000 i dagens pengar till 68 kommer innehavet minska sakta då 6MSEK skulle ge att 5% real ränta behåller kapitalet stabilt i dagens pengar. Jag gissar att du kanske vill ha låg risk för otrevligt utfall.

Om man gör kalkylen med bara en låg 2 % real avkastning tar dina sparpengar precis slut ungefär när du fyller 68.

Sammantaget är din plan ganska realistisk tycker jag om 25000 per månad i dagens pengar räcker. .

Jag är i samma tidstankar. för att fokusera på mitt mål som är halvårsvis leverne i Thailand åker jag dit 6 veckor per år. Jag lever redan nu min dröm i miniatyr. :star_struck: Vill gå halvårsFIRE vid 55 år. dvs om 14 år.
Spännande tråd! Vi har lite samma tankar att någon gång ha möjligheten att sluta jobba runt 50 års ålder men det är såklart svårt att uppskatta både vilket månadssparande som behövs och vilken utgiftsnivå som är så med tonårsbarn mm. Jag har landat i likt det som miljonär innan 30 skriver ovan att man får ta ett år i taget och löpande utvärdera och uppdatera planen. Jag har som någon slags övergripande mål att hushållet ska spara 20000 till aktiefonder per månad i snitt kommande år. Lyckas det och avkastningen är ok bör vi kunna helt eller delvis sluta om ett antal år. Däremot tror jag som flera varit inne på att verkligen fundera först på vad man vill att livet ska innehålla för att må bra ocb vara lycklig. Och inte försaka det för sparande då det skulle leda till att man skjuter upp saker och sänker sin livskvalitet. Vi har också resor och ledighet med barnen som områden där vi satsar pengar just nu. Övriga områden försöker vi leva relativt enkelt och spara pengar. Lycka till!

1 gillning

Det råkade bli ett ganska långt svar, jag började tydligen reflektera och tänka ganska mycket av din fråga. Min vinkel på det hela nedan iallafall:

Jag tror inte det finns några raka svar på dina frågor och att svaren alltid blir väldigt individuella och i alla fall i mitt fall har jag känt behov att justera mål & delmål över tid med tanke på hur livssituationen sett ut med allt från barn, till separation till behov av stora renoveringar och bilköp som jag inte var bra på att planera och förutse speciellt i början av min ekonomiska resa.

För att försöka ge ett svar gällande motivation - jag instämmer med flera föregående talare, försök att inte tänka allt för mycket på slutmålet särskilt i början då målet ligger långt borta - visst behöver man ta höjd för slutmålet ganska tidigt, men samtidigt tror jag på att leva här och nu och inte späka sig för mycket.

Här på forumet finns alla åsikter, vissa tycker man kan spara 80% av lönen, medan andra har en mer balanserad syn på det hela. Jag personligen tror på budgetering och automatisering av sparande, med en metod som man tror på långsiktigt, för att sedan försöka att inte tänka allt för mycket på siffrorna på ISK kontona mer än kanske ett par gånger per år eller så inledningsvis.

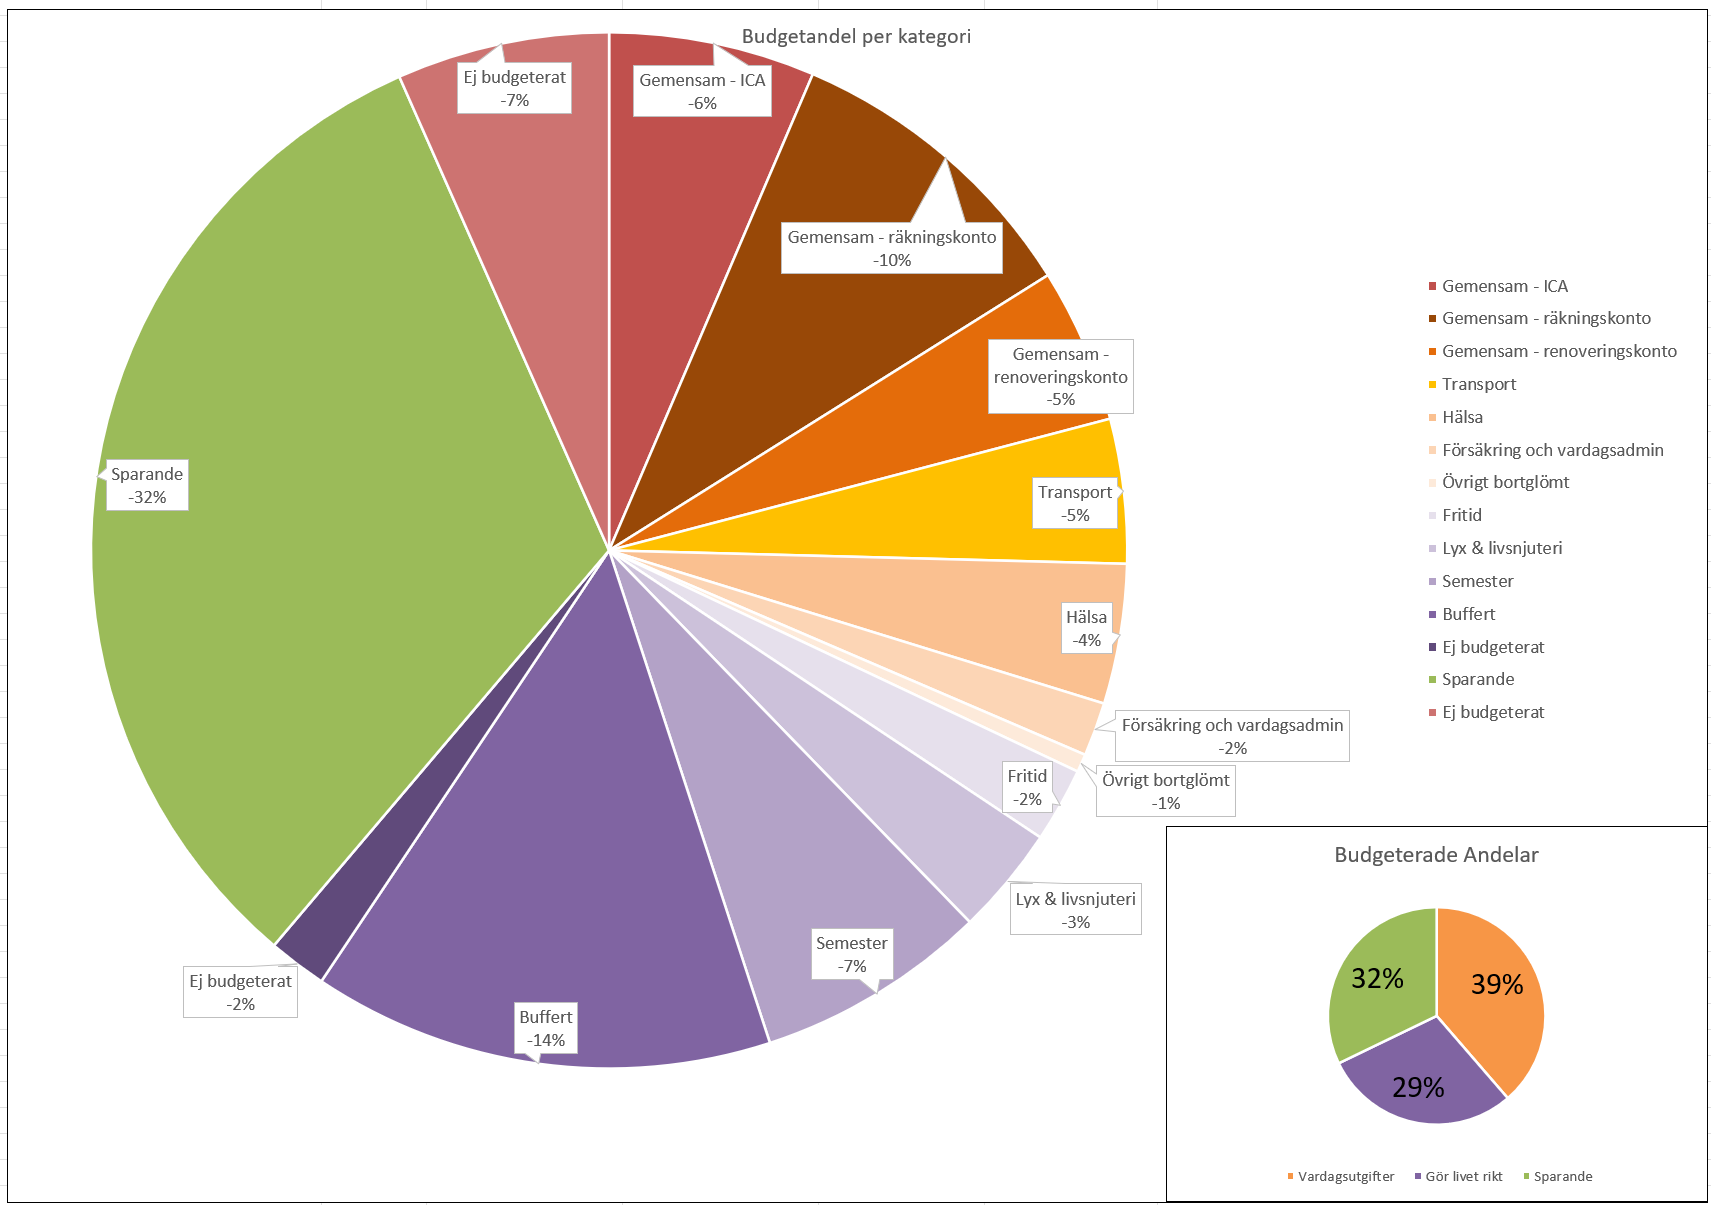
Det kanske även kan vara bra att öronmärka pengar för olika saker så att det inte känns “fel” att använda pengar för annat än det långsiktiga sparandet, som exempelvis renovationer eller annat som du är inne på. Andra saker som semesterresor är viktigt i alla fall för oss, och även andra saker som är “här och nu”. I vårt fall har vi hanterat det med dedikerat sparande till olika saker, där “livsnjutare” är en stor post. Min egen budget (som uppdateras årligen med faktiska uppgifter) som exempel nedan:

Jag har själv sparat fokuserat sedan 2010 och det har gått upp och ned då det som sagt har blivit husköp, renoveringar, bilinköp och så vidare. Jag har haft någon form av FI mål men det har defintivt inte varit någon spikrak resa, men det har varit givande hela vägen ändå. Det som varit viktigt för mig är att försöka att inte bara tänka på det långsiktiga målet och på sifforna på kontona, för det känns speciellt i början av resan som ett mål som ligger långt borta. Men trägen vinner, och jag är idag oerhört glad att jag inte behöver jobba till någon riktålder om jag inte känner för det själv. Även om jag inte är helt klar så ger den bas jag byggt en oerhörd sinnesro.

Jag hoppas och tror att det kommer att bli likadant för dig / er när ni fortsätter att jobba på er finansiella frihet.

Kul tråd! Jag har liknande mål, så väldigt roligt att få läsa och inspireras av likasinnade :smiley:

Mitt mål är att kunna sluta arbeta innan 60 om jag vill, helst vid 55 (är strax över 40 nu). Men jag vill också dessförinnan aldrig behöva jobba heltid om jag inte vill, så sparkvoten och slutmålet får anpassas efter det :smiling_face: Det är mitt sätt att både ha kvar kakan och äta den.

Har sambo och två små barn. Just barnen är en stor anledning till att jag redan nu försöker minska på arbete, annars hade jag antagligen jobbat på mer för att kunna sluta tidigare (gillar uppskjuten belöning). Å andra sidan ger de ju en bra påminnelse om att livet pågår här och nu.

Mitt jobb (inom akademin) är väldigt utvecklande och ofta givande och roligt. Men det är också kravfyllt, bitvis väldigt stressigt, och jag går ständigt omkring med en enorm prestationsångest. Det vore ooooerhört skönt att få slippa i framtiden, även om listan på saker jag längtar TILL är betydligt större än saker jag längtar FRÅN. Mitt framtida jag ska få mer tid och energi till att få ägna sig åt friluftsliv, kreativt skrivande, plugga spännande A-kurser, välgörenhet, träning, egna programmeringsprojekt (vill göra ett eget point-and-click spel nån gång) – så ett liv som är mer lustdrivet än kravfyllt :smiling_face:

Just sparmotivation är inga större svårigheter för mig. Eftersom jag redan nu försöker leva det liv jag vill leva i så hög utsträckning jag kan så upplever jag inget ‘späkande’. Visst avstår jag från saker, som onödig konsumtion, flygresor, bil (har inte ens körkort), men att avstå från detta går helt i linjen med mina värderingar (miljöskäl och att vara nöjd med mindre), så känns inte som en uppoffring.

Framtida utgifter blir ju en kvalificerad gissning, eftersom det är ett gäng år bort. Jag räknar med att mina framtida utgifter blir betydligt lägre än mina nuvarande, då jag och sambon idag har ett stort bolån (bor i radhus) och två små barn att försörja. Planerar att bo mindre när barnen flyttar ut, och mina egna utgifter är hyfsat låga.

Gällande utgiftsnivå med äldre barn vet jag inte, är inte där än! :joy: Tänker spontant att det inte är en naturlag att äldre barn blir dyrare, mkt beror säkert på deras intressen och egenskaper. Själv växte jag upp med en ensamstående mamma med mkt begränsad ekonomi, så om jag ville ha extra prylar fick jag själv jobba för det. Upplever inte att det var skadligt för mig, tvärtom.

1 gillning

Citat

Jag har funderat mycket över annat jobb, för några år sen trodde jag inte det skulle finnas en chans att vara kvar så länge som jag varit (5+ år nu, brukade tidigare byta jobb cirka vart 3:e år). Men jag har just nu ett väldigt flexibelt jobb som betalar mig för heltid samtidigt som det inte kräver 40h i praktiken. Det är väldigt skönt i det stadium i livet jag är i just nu men däremot försöker jag bli bättre på att använda denna extra fritid lite mer nyttigt (träna, läsa bok, fixa något i hemmet) snarare än slösurfa som det lätt blir.

Jag arbetar inte längre inom det jag har min utbildning, men när det ibland kommer ut jobb som bättre skulle svara mot min utbildning och intresse så är det för låga löner. Jag skulle gå ner både i lön, semester och andra förmåner och det är det inte värt, just nu i alla fall. Men jag är öppen för att omvärdera längre fram när jag har ett äldre barn och mer energi.

Citat

Skönt att höra från någon annan att det ändå låter realistiskt! Jag förstår att det är omöjligt att veta något säkert med så lång tid kvar, men på något vis behöver jag känna att det skulle kunna vara möjligt om jag ska fortsätta på det här spåret och kanske också klara av att släppa tankarna på FIRE och bara låta det puttra på i bakgrunden.

Citat

Så härligt! Jag ska till Thailand i februari då maken fyller jämnt, ska verkligen bli så skönt. Ska fundera över vad jag kan göra för att leva mitt drömliv i miniatyr.

Citat

Det låter som att vi tänker lika. Lycka till ni också, det är roligt att höra om fler som är på samma resa.

Citat

Tack för långt och tydligt svar! Öronmärkt budget kan nog absolut vara något. Jag har mest en mental budget för sånt jag placerat i “övrigt” men det behöver jag nog titta på lite närmare ihop med maken när jag känner att mina prioriteringar skiftat något.

Att de finansiella målen kan ändras när livet tuffar på har jag också tänkt en del på. Men ingenting blir ju sämre av att det finns pengar att ta av om något oförutsett sker så det är himla skönt att vara igång, oavsett hur det sen blir.

Citat

Haha det är så svårt alltså. Innan jag fick mitt barn var det många som skulle “skrämmas” med att det minsann är så himla dyrt med barn men jag tycker inte det är så farligt. Men då får jag höra att det beror på att han inte är så gammal ännu :sweat_smile:

Men precis som du är inne på så minskar ju samtidigt andra utgifter för hus etc och det blir förhoppningsvis mindre vabb. Jag insåg igår att när jag räknat på att jag får ut 42 k per månad så bygger det ju på att jag arbetar 100 % varje månad och det gör jag absolut inte, alltid vabb minst någon dag per månad och så en del föräldraledighet på det. Så egentligen är nog mina utgifter ännu lite lägre nu, men det är ju bara positivt och gör förhoppningsvis att jag lyckas spara ännu mer framöver.

Hoppas jag har lyckats göra rätt med citat från er alla nu. Tack alla som kommenterar, det har verkligen satt igång massa olika tankar i mitt huvud och jag inspireras mycket även om en del saker behöver få marineras lite,

2 gillningar

Jag är 47 och har småbarn. Så tidigast är det 15 år. Då är jag 62 och det känns inte FIRE. Kapitalet då ligger runt 20 miljoner. Har idag 4,7M på ISK, 2 miljoner i radhuset och 2,8M allmän pension, 2,3M TJP, 300K privatsparad pensions . Om 15 år så bör ISKn vara 20M. Pensionen totalt kan ligga på 12M, främst då TJP ligger på Globala Indexfonder också.

Skulle kunna gå i FIRE, bra mycket tidigare, men vill inte vara förtidspensionerad när barnen gärni skolan.

1 gillning

Blir nyfiken på vad det är för jobb du har, låter väldigt lyxigt! Du behöver inte berätta exakt men vilken typ av tjänst/inom vilken bransch?