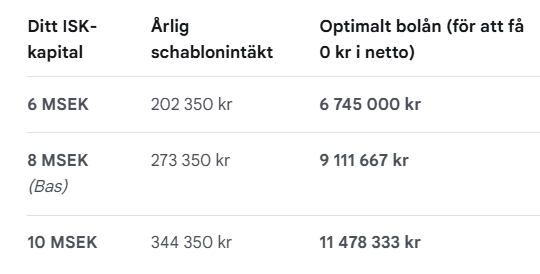
En hypotetisk fråga: Anta att jag slutar jobba helt vid 45-50 års ålder och gör FIRE med 8 MSEK i kapital som investerats i en billig global indexfond, typ Länsförsäkringar Global Index. Utgå från att jag bor i Sverige och har kapitalet i ISK.
Hur mycket bolån bör jag då ha för att “maximalt” utnyttja ränteavdraget? Utgå från att jag inte har några andra lån än bolån, om det nu gör nån skillnad.
Hur förändras detta om kapitalet krymper till 6 MSEK eller växer till 10 MSEK?
Förändras beräkningen om jag har kapitalet i KF istället för ISK, i så fall hur?
Säg till om det behövs nån annan/mer info för att kunna besvara detta. Ränteavdrag har alltid varit lite av en pinsam kunskapslucka för mig så hoppas ni står ut med dessa nybörjarfrågor. Sökte efter frågan på forumet men såg den faktiskt inte, om detta diskuterats jättemycket innan så länka gärna till rätt tråd(ar).
(Tillägg i efterhand - se Falck:s kommentar nedanför - att öka bolån för att nolla schablonskatt på ISK i deklarationen är inte ekonomiskt fördelaktigt Låter mitt felaktiga resonemang här stå kvar ändå)
Jag har också försökt att sätta mig in i detta för att kunna optimera skatten i framtiden.
När jag bollar lite snabbt med AI för dina siffror (8 msek på ISK) så får den det till att ISK-skatten raderas ut vid ett bolån på ca 9,1 msek när jag antagit en bolåneränta på 3%. Testa själv att lägga in dina siffror och ställ följdfrågor på hur reglerna ser ut
Det som kvittas i deklarationen - innan man börjar räkna på avdrag på ränta eller skatt på överskott - är det positiva schablonvärdet på ISK och de negativa ränteutgifterna på bolånet.
“Det bästa sättet att se det på är att 1 kr i ränteutgift raderar ut 1 kr i schablonintäkt”
Efter att schablonintäkt och ränta kvittats gäller följande:
Underskott av kapital (bolåneräntan är större än schablonintäkten från ISK) - Ränteavdraget ger dig 30% skattereduktion på underskott upp till 100 000 kr.
På allt underskott över 100 000 kr får du 21 % skattereduktion.
= Skatteåterbäring
Överskott av kapital (bolåneräntan är mindre än schablonintäkten från ISK) - Överskottet beskattas med 30% kapitalskatt.
= Restskatt
OBS OBS - för underskott av kapital (ränteutgifter större än schablonskatt) som ger dig en skattereduktion (skatteåterbäring) så måste det finnas skatt att kvitta det mot. Om du inte har betalat skatt för att du inte arbetar så kan ev detta inte nyttjas (mer än mot fastighetsskatten). Då är det mer ekonomiskt att gå plus-minus-noll gällande schablonintäkt och ränteutgifter. Denna bit är jag inte helt insatt i, så läs gärna på gällande just ditt fall, om det finns någon skatteintäkt som du kan kvitta ett ev underskott mot
Tänk även på att ROT och RUT dras från schablonintäkten på ISK, så om du ska använda det i framtiden så behöver du planera så att det inte slår fel och du blir återbetalningsskyldig för ROT eller RUT.
Hope that helps
Och om jag missuppfattat något gällande detta så får ni hojta!
Tänker du inte galet här? Att ta ett lån och betala ränta bara för att få ränteavdrag är lite som att köpa öl bara för att få panten.
Det finns vad jag ser 3 alternativ.
du tar ut ett ån och sätter pengarna på ett nollräntekonto. Det inbära att du får tillbaka 30 % av räntekostnaden, men 70 % behöver du fortfarande betala.
du placerar pengarna på ett sparkonto med samma ränta som bolånet. Kan vara bra för att öka likviditeten. Men ränteavdraget äts upp exakt av kapitalvinsten.
3. Du placerar pengarna i något som ger bättre avkastning än bolånet. Så klart ett bra utfall, MEN den totala kapitalvinsten ökar och du får betala mer i skatt.
(Du kan också ta ut pengarna och konsumera dom, men det är egentlig samma sak som någon av de tre ovan)
Så summa summarum, du kan inte minska kapitalvinsten utan att samtidigt göra en förlust och att aktivt göra en förlust verkar dumt. Därmed inte sagt att det är korkat att ta ut ett lån av andra anledningar.
Eller så missar jag något uppenbart, vilket alltid är en möjlighet.
Nu förstår jag mer liknelse med pantburken. Stort tack för detta, Falck!! Alltid härligt att kunna lära sig ngt nytt
Så slutsatsen är egentligen att det finns ingen vinning i att öka bolån för att kvitta schablonskatt på ISK?
Om man däremot redan har lån som man behöver ha så är det en bonus att ränteutgifterna kvittas mot schablonskatten på ISK?
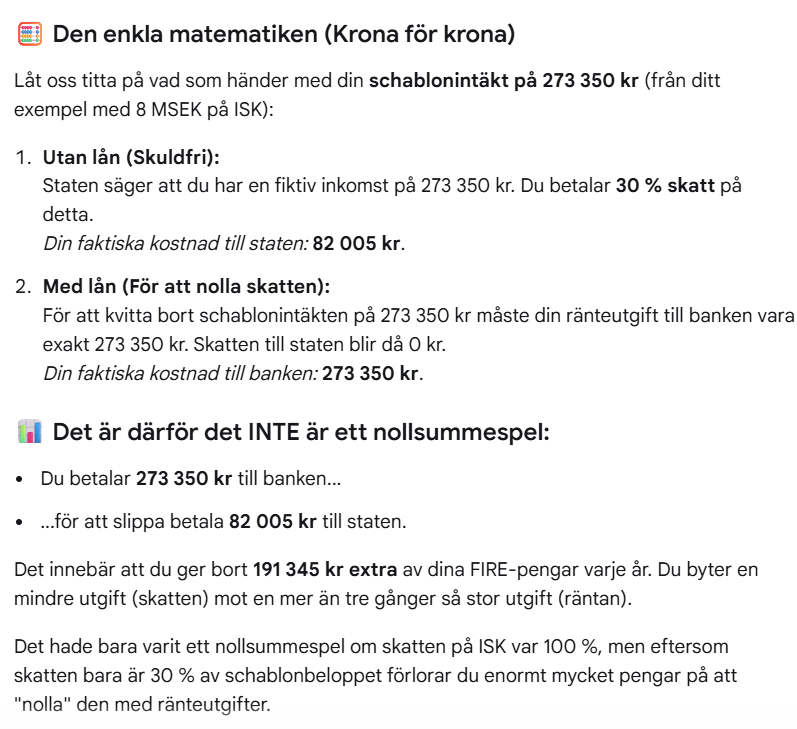
Du betalar skatt på NETTO-vinsten. Räntekostnaden sänker din vinst, så det blir lägre skatt. Men eftersom du bara skattar på en del av netto-vinsten blir det en förlust att bara ta på dig massa räntekostnader. I stället för att betala 1 del till staten betalar du 3 delar till banken.
Som du säger, så handlar det egentligen om vad du kommer göra med de lånade pengarna. Kan du använda dem på något sätt (investera) som höjer din vinst mer än du betalar ränta? I så fall kan det bli en vinstaffär att låna.
Eller om du tänker använda pengarna på något sätt som gör det värt räntekostnaden.
Så mycket som möjligt, givet att börsen avkastar mer.
Inget, givet det i punkt 1.
Egentligen inte, eftersom optimeringen handlar om att ränteavdraget finns där och att inflationen äter upp lånet. Men det kräver ju att du investerar och får avkastning, annars är ränteavdraget bara en nallebjörn.
Tack för alla svar! Vill förtydliga lite mer hur jag tänker:
Jag behöver ju en bostad oavsett, så min tanke i exemplet är ju att bolånet kommer sitta i boendet och inte på t.ex. börsen.
Jag har bolån om 1,5 MSEK idag och ett helt OK boende, men skulle förmodligen kunna bo lite större/finare utan att paja min månadskalkyl givet ett FIRE-kapital om 8 MSEK.
Självklart handlar det i slutändan inte om att bara låna upp en massa pengar för lånets/avdragets skull, utan om att kunna njuta av (och ha användning av) ett lite bättre boende.
Och då blir ränteavdraget en faktor bland många andra, som kan tippa vågskålen åt det ena eller andra hållet. Om jag redan nästan maxar utrymmet för 30% avdrag så kanske jag hellre avstår, annars kanske jag skaffar lite bättre boende.
Med exemplet om 8 MSEK i FIRE-kapital så räknar jag med att kunna plocka ut 20-25k/mån och jag vill ju inte lägga mer än 30-35% av det på bolån. Det kanske är den faktorn som begränsar mig, snarare än att jag når maxutrymmet för 30% ränteavdrag…
Jag tänker att man bör ta höjd för ändrade regler. Tål kalkylen exempelvis att ränteavdraget avvecklas eller att skatten på ISK höjs? Har man pengar på börsen man kan avvara och som man kan peta in i boendet om reglerna ändras är det bra. Då finns det en flexibilitet att få ner räntekostnaderna i ett sådant läge. Om man däremot kombinerar höga lån med ett kapital som inte får minska är det mer problematiskt om reglerna ändras och utgifterna stiger.
Har personligen svårt att ta höjd för allt som kan hända, skall man ta höjd för höjda räntor, börskrasch , slopat ränteavdrag och höjd ISK skatt mm så kommer tillslut ingen summa vara nog.
Visst får man ha lite höjd i kalkyler men att ta med att allt blir sämre känns lite jobbigt.
Slopat ränteavdrag är väl lite politiskt självmord, många vill det men inget parti vill ta det beslutet, kommer kosta mycket för “fel folkgrupp” , , kanske kommer det fasas ut under många år men många väljare har lån och vilket parti vill gå emot den gruppen.
Höjt ISK är väl troligare då “rika” inte är populära och helst skall betala allt . . men höjer man ISK för mycket “dödar man” sparformen och det skulle också vara politiskt självmord
Om man vill unna sig att inte behöva tänka på alla framtida eventualiteter är det ännu mer en klok strategi att ha marginaler som gör att ekonomin är flexibel. Särskilt vid FIRE då andra alternativ inte funkar, tex att flytta till billigare om reglerna ändras. Både för flytt till hyresrätt och br/lån behöver man ju en inkomst så det alternativet är inte tillgängligt.
Det vettigaste är att undvika att FIRE får effekten att man målar in sig i ett hörn där allt måste fungera som idag för att det ska gå ihop.