Då jag inte ser att deras strategi skiljer sig från många andra aktiva förvaltare, och du ville diskutera coeli global. Så tyckte jag att förtroende var en relevant poäng i en strategi, hur får man förtroende för en fond förvaltare. För min del är det när dom själva lagt sina pengar in fonderna. Du har säker mer information ifrån dom vad det gäller hur dom har investerat sina pengar men jag har bara lyssnat på dom publika intervjuerna, och där framgår det inte tydligt var man investerat pengarna. Men som kungen säger nu vänder vi blad
Hur lång historik har Investor? Vad har Investor avkastat historisk? Vad är mer lönsamt köpa investor för 100 tusen och låta det vara i 10år eller leta efter någon aktiv förvaltare som tar 1,80% i avg? Vilken tror du mer på att man får mer avkastning? Vilken skulle du lita mer på efter historisk presentation? Hoppas att du inte irritteras av frågan Jan? Undrar bara vilken hade du valt? Då jag skulle tänka mig investera en av de.
Jag kan väl tycka att det är en hygienfaktor att fondförvaltare investerar i sin egen fond, men jag ser inte att de egentligen tar någon större risk med det. Även om deras fond skulle gå som index minus avgift, så tjänar de ju sina pengar på att andra väljer deras fond. Det måste vara mycket mer pengar för dem än små skillnader i avkastning på deras sparpengar.
Jag lyssnade också på FikaTillsammans-samtalet med Coeligrabbarna. Det jag tyckte var väldigt intressant var att de pratade om möjligheten för småsparare att faktiskt försöka bedöma olika aktiva fondförvaltare. Givetvis är det klokt att utgå ifrån den omfattande forskning som visar att indexfonder klarar sig bättre än majoriteten av aktivt förvaltade fonder över tid. För de allra flesta småsparare, t.ex. för mig under mina första 33 år, hade det varit ett mycket klokt val. Avsevärt mycket bättre än de dyra fonder jag tidigare månadssparat i. Men eftersom jag av någon (fortfarande outgrundlig) anledning plötsligt började intressera mig för min privatekonomi och sparande, undrar jag förstås om det finns något mer man kan göra.
I det perspektivet vore det väldigt intressant om det finns områden där aktiva fonder faktiskt kan vara ett bra val. Det som ramagon hänvisar till och Coeligrabbarna pratar om pekar ju i den riktningen. Jag ser fram emot att höra mer om den forskning gällande boutiquefonder som Coeligrabbarna skulle delge till Jan. Jag ser det som centralt om det finns någon strategi man som privatsparare kan använda för att bedöma fondförvaltare. Handlar det om att välja boutiquefonder, småbolagsfonder eller något helt annat? För det handlar ju uppenbart inte om Morningstar-stjärnor åtminstone. Att utgå ifrån den mest inspirerande hemsidan och en kort historik verkar ju inte bra det heller.
Slutligen vill jag bara nämna att jag själv just nu har ett månadssparande på 60% indexfonder och 40% aktivt förvaltade fonder. Sparandet i indexfonder är helt i linje med rekommendationerna på RikaTillsammans. Men mitt val av aktivt förvaltade fonder känns inte alls like genomtänkt. Kanske borde den delen inte finnas alls. Men om den ska få finnas, hur ska den se ut? Kan jag göra ett bra val av aktiva fonder eller är det kloka valet enbart att stryka dem?
1 gillning
Det gäller bara dom fondförvaltare som äger sin fond själv merparten gör ju inte det.
En följdfråga på det är förstås om vi kan veta vilka som äger sin egen fond och om sådana fonder faktiskt klarar sig bättre?
Jag känner att den här tråden kan spåra ur till en Indexfond vs. aktiv förvaltning tråd med diverse pajkastning om vi inte håller den på en bra nivå.
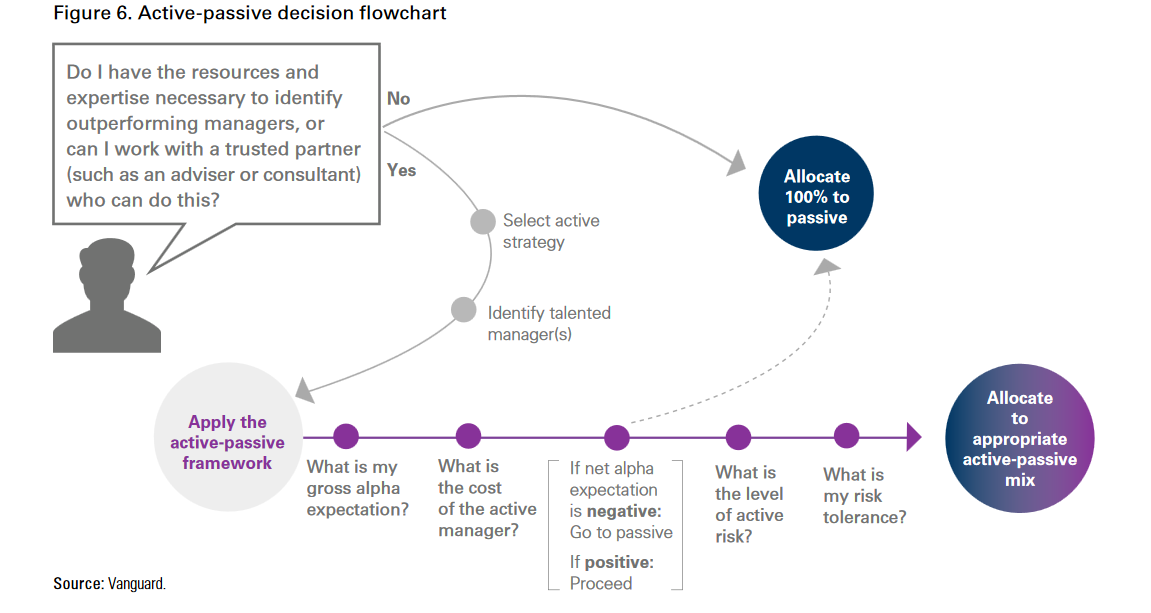
Jag tog en promenad på 1 timma och klurade lite mer på frågeställningen och sökte därefter även lite djupare i Google och fann denna otroligt intressanta artikel från Vanguard (!) om aktiv och passiv förvaltning som parhästar i en portfölj. Den verkar faktiskt enbart vara för professionella förvaltare och institutioner så om ni vill ha kvar den kanske ni får spara ner den, men verkar ju legat uppe i ett antal år, så den försvinner väl inte just exakt nu.
Vanguard verkar i denna artikel säga som det är att tidigare resultat är inte en garanti för framtida avkastning, utan:
Vanguard’s experience with active managers has found that successful identification of future gross alpha is not based on past performance. Instead, it is more reasonably based on highly qualitative assessments of the manager’s people, process, philosophy, and firm. For more on Vanguard’s approach to selecting managers, see Wallick, Wimmer, and Balsamo (2015a) and Wallick, Wimmer, and Martielli (2013).
Även detta
Previous Vanguard research has discussed patience as one of the keys to successful use of active management. Active risk tolerance can also be thought of as how much patience an investor exhibits regarding fund volatility relative to the benchmark over time. See Wimmer, Chhabra, and Wallick (2013) for further discussion of successful active managers’ patterns of returns.
Denna bild fann jag också extremt illustrativ och kanske är en riktigt bra grund att utgå ifrån när/om man ska välja aktiva fonder.
5 gillningar
Hur brukar fondförvaltare få betalt? Fast månadslön, bonus efter antal investerare / investerat kapital, bonus efter avkastning (mot index)?
Kan, du och Caroline kanske skulle diskutera saken i något poddavsnitt med tredje part? Någon som är ett bra bollplank att sortera tankarna mot?
Ser även fram emot att höra om denna botiqueforskning!
2 gillningar
En del problem i de här diskussionerna verkar uppstå pågrund av subjektivitet/känslor. Du upplever instinktivt att en branschfond är hög risk. Du hade antagligen reagerat likadant om jag föreslagit en småbolagsfond. Om jag istället hade föreslaget en lista med alternativa anonymiserade fonder där endast objektiva datapunkter typ sharpekvot, standardavvikelse etc över långa tidsperioder hade framgått, hur hade du känt då? Om vi utvidgar den anonyma listan till, säg 500 fonder, och du skulle sätta ihop en portfölj från den listan. Hur tror du att din portfölj skulle se ut? Antagligen annorlunda än om du visste vilka fonder det handlade om.
Först och främst tack för en bra diskussion. Lite sammanfattning av svar:
Så här svarade de på mejl idag:
"Idag har vi typ allt som överhuvudtaget vi har tillgängligt, ca 90+ procent i fonden.
Så det går i linje med det som de sa kring att majoriteten av sitt investerbara kapital. Jag får ju också sådana frågor från tid till annan och det är ju klurigt att svara på eftersom olika livsituationer kan uppstå då man behöver omallokera.
Ja, det har ju historiskt varit en bra idé, kanske till och med via SIXRXFIIF-indexet. Men säg att jag skulle gå på din linje, vad är det jag investerar i då? Spontant så känns (ingetn belägg) att det är en bättre riskjusterad avkastning i deras fond än at köra all-in investor eller Spiltan Aktiefond Investmentbolag. Men jag är öppen för en sådan diskussion.
Jag tycker det är en hygienfaktor, men samtidigt förstår jag också problematiken i det. Säg att jag har en sparhorisont på 5 år som antyder en 50/50-allokering och min fond är 100 % aktier, då bör jag strategiskt inte har mer än halva mitt kapital i den. Så det är inte ett klockrent krav. Håller även med om kommentaren som @leif skrev som är klok att alla äger inte sin fond.
Det är en sjukt spännande fråga att nysta i nästa år när man tittar på en fond-screening modell. 
Jag har varit på dem och ska få materialet. Jag ser det som ett av de stora spännande sakerna inför 2021. Det hänger ihop med @ramagon svar om att köra en hybrid-variant. På sätt och vis känns det som handen i handsken om man kan kvantifiera det. Lite att man plockar russinen ur båda kakorna. 
Tack @ramagon, var extremt spännande läsa den studien. Började även nysta i många av de studierna som de referrerade till. Det är nästan det som är spänannde med en ny studie, att det ger upphov till så många nya saker man inte sett tidigare.
2 gillningar
Jag antar att man investerar i historisk avkastning och tror att det ska hålla i sig även i framtiden. Då får du ändå beprövade aktiva proffs som tar hand om dina pengar för en billig års avg max 0.18% +
billig courtage. Kan det vara mycket bättre Jan? I den här fallet byr man sig inte om riskjusterad avkastning. I bägge fall är du ute efter 15% avk årligen. Då är det svårt kräva riskjusterad avkastning. Svårt att få allt på köpet.
Frågan du bör ställa dig är om du tror att fonden kommer gå skillnaden i total kostnad: 1.18 (enligt SAVR) - 0.22 = 0.96% och sedan 2 till 3 procent bättre. Fonden måste alltså överavkasta med minst ca 1% per år för att gå bättre än index och 3-4% överavkastning för att din prognos ska stämma, dvs. en avkastning på 11-12% istället för 8%. De skulle alltså behöva överprestera index med runt 44% enligt din tanke.
Det finns aktiva fonder som överpresterat betydligt längre än 7 år som jag hellre skulle välja om jag skulle chansa.
En modell jag tror mera på är den som fonden Lancelot Camelot har som kan allokera mellan 120% till 60% av kapitalet i aktier, dvs de kan belåna när de anser marknaden undervärderad och dra ner på risken när de anser den övervärderad. Den gick snarlikt med Coeli global fram till kraschen. Notera dock att Coeli har ca 26% teknik medan Lancelot Camelot har ca 8% teknik vilket troligen kan förklara varför Coeli lyckades så mycket bättre under just denna krasch.
Det är väldigt mycket under de senaste åren som belönar investerare som haft en väldigt hög andel teknik i sin portfölj.
2 gillningar