Precis! Men det var just därför jag landade i fegis gör både och alternativet med 50/50 korta/långa. Om jag inte vet så brukar jag göra både och så att säga. Speciellt när det är ett så lurigt område. Räntor känns väldigt lurigt. Mycket svårare än aktier IMHO
Men jag kanske är helt fel på det … och det är ju kort/lång spliten som är den viktiga mht avkastningen … på samma sätt som aktieandelen är i hela portföljen.
Så jag lutar mer åt att göra den just bred men att tänka på risken i respektive fond, de du listade, och speciellt fokus på hög credit rating. Vill jag ta risk tar jag hellre det med en något högre aktieandel än att ge mig in i högre kreditrisker.
Obligationer är knepigt p g a centralbankernas manipulation då man måste gissa vad de ska göra näst.
Har sakta börjat skifta från amerikanska korta räntor (BIL) till långa (TLT) men kanske är jag lite tidig.
Grundrekommendation
Svensk obligationsfond på ISK som komplement till aktieindexfonder för att ge en mer stabil avkastning.
Bästa fond: Storebrand Obligation
Avancerad rekommendation
Ränteportfölj på fonddepå med svenska räntefonder (hälften korta, hälften långa). Passar dig som vill bevara kapital, exempelvis stay rich eller pension.
Bästa fonder: AMF Räntefond Kort, Storebrand Obligation.
Nördrekommendation
Som avancerad fast med fler fonder utifrån förslaget från @jfb ovan.
Någon skrev att globala räntefonder valutasäkrar och det är dyrt, såsom AMF mix. Är det bättre att köra en svensk räntefond istället typ Storebrand Obligation?
Japp. Jag köper det. Förtydligande, korta räntor = sparkonto med ränta och insättningsgaranti
Japp, köper det.
Tack! alltid en ära att benämnas nörd på RT
Dock ett tillägg
Lägg till i titeln Avancerad Rekommendation
Grund rekommendation TJP och avancerad rekommendation för egna ISK/KF konton
För det är ju så för oss en bra bit över 50, närmare 60, att vi behöver räntor på TJP konton och sparkonto funkar inte av känd anledning.
Därför 50/50 AMF kort / Storebrand Obligation som grundrekommendation för TJP + för de som ändå vill hålla på med korta räntor inom sina egna konton av olika anledningar
Absolut! Men om fokus i denna tråden är hur utforma 100% bas-ränteportfölj så tycker jag dina förslag är fina. Enkel, avancerad, nörderi. Något för oss alla
Sparkonto ser jag som en del av räntor
Guld ser jag som helt separat från bas-ränte/aktie-portföljerna. Det är så olika om folk vill ha med guld (alla borde men men ) så kanske det t.o.m. borde tas fram en bas-guldportfölj?
Alltså vilka ETFer och ev fonder bör ingå för olika situationer (inte alltid man kan köpa ETFer tex i de flesta TJP konto)
Sen kan man själv knåpa ihop sin portfölj
X% räntor enligt någon av basränte portföljerna
Y% aktier enligt någon av basaktie portföljerna
Z% guld enligt någon av basguld portföljerna
Bas portföljer kan vara så enkla som ett innehav och mer avancerade med 2-5 innehav tänker jag
Skulle jag skapa en ränteportfölj så hade det nog sett ut såhär:
60% Amf räntefond mix
20% danske invest globala realräntor
20% Storebrand globala företagsobligationer
De två senare är lite dyra tyvärr i avgift. Svårt att hitta billigare alternativ om man vill vara globalt investerad på räntesidan. Men tillsammans med billigare indexfonder på aktiesidan så borde inte totala avgiften bli så hög ändå.
Jag investerar just nu själv väldigt likt detta, dock med etf:er istället.
Överkurs så finns det som kallas penningmarknadsfonder med hårdare krav. Tror inte det finns någon sådan hos Avanza exempelvis. Men kanske kommer nu när räntan går upp?
Ja, det är kanske en fråga som först borde redas ut @janbolmeson … ska man också på räntesidan (som på aktiesidan) vara merparten globalt investerad eller finns det anledning att ha väldigt mycket home bias på räntesidan (som det är i min basränteportfölj ovan)?
Jag har alltid lutat åt tung home bias på räntorna för att inte drabbas av FEX vid fel tillfälle så att säga, men samtidigt är ju risken att något kackar ur rejält i Sverige, en risk man undviker med globala räntor.
En tankeställare. Tack!
PS Nu slutar jag skriva i tråden för jag får påminnelser från systemet att jag skrivit så många inlägg
Finns fördelar med att ha mycket stor del av räntedelen i Sverige och inte globalt om man planerar att pensionera sig i Sverige och syftet med räntorna är att sänka risken till en låg kostnad.
Nämner några:
Man slipper valutasäkra = lägre kostnad (man vill generellt ha räntedelen i SEK för att valutarisken annars tenderar att bli högre en marknadsrisken man får avkastning från)
Skulle säga att det beror på vad syftet med räntedelen är. Lär ju tex finnas flera anledningar till att AP7 kör 100% Sverige i sin räntedel?
Är syftet med räntedelen att få så hög riskjusterad avkastning som möjligt i en långsiktig portfölj, eller att sänka risken i den totala portföljen?
Jo, det är de större problemen jag menar, men visst om det händer så kanske inte ens banksystemet finns så det spelar ingen roll om räntorna var i SEK eller annan valuta
Generellt sett vill vi ju ha global exponering på aktier så tanken är ju inte helt oäven för räntor.
Annars skulle man ju egentligen kunna köra 100% Sverige aktiefond med samma tanke att Sverige är stabilt med bra företag.
Anledningen varför vi har global exponering på index är för att ge en högre riskjusterad avkastning, inte som en säkerhet om Sverige går under.
Det verkar som att den riskjusterade avkastningen på en räntefond inte påverkas globalt vs sverige. Så lika bra att köra svenskt, då det är billigare. Detta gör man på AP7 och Jack Bogles Three fund portfolio. Där har man en total bond market inrikes.
Så som jag förstår det så verkar alternativet landa i att valutasäkra globala obligationer, statspapper eller liknande. Skulle investment grade räntorna i SEK crasha så ser jag inte hur inte kronan skulle tappa stort i värde, och därmed dessa valutasäkrade obligationer. Om detta stämmer och SEK räntorna går åt skogen så tänker jag att man har ändå en hel del USD, upp emot 70% i globalfonder.
Vill minnas att den endast investerar i Sverige så vill man enbart ha svenska realräntor så är den nog ett alternativ. Vill man ha globala realräntor så finns bara Danske invests fond.
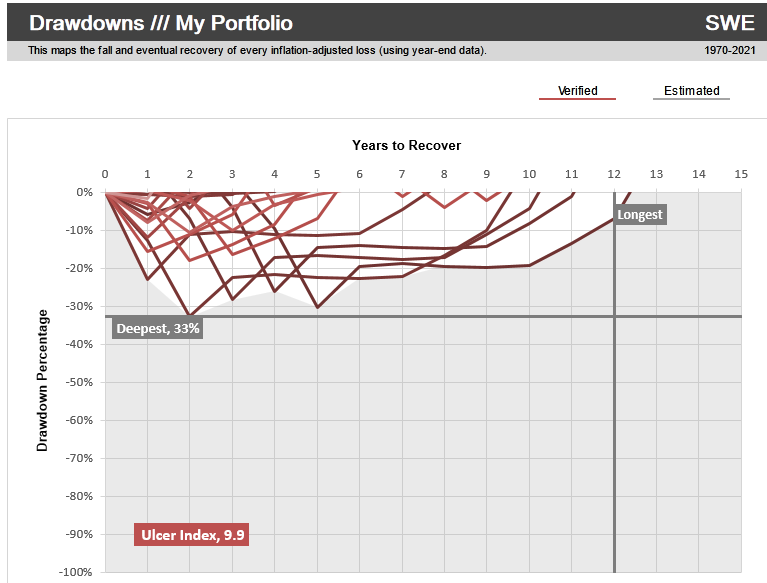
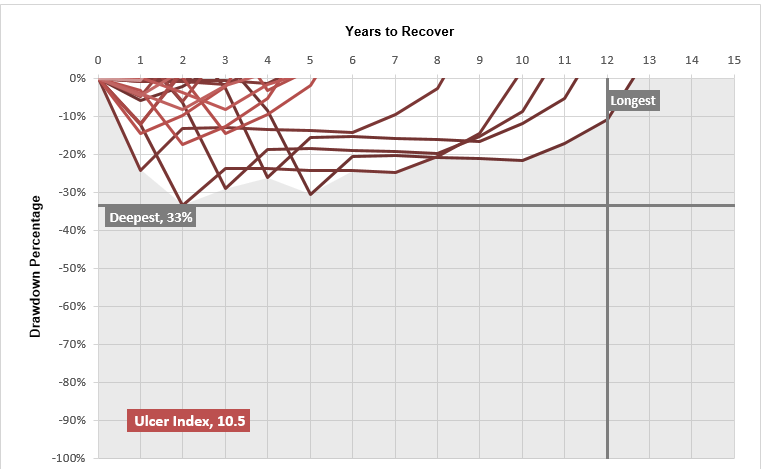
Om kontant är samma sak som korta räntor verkar de längre räntorna ge lite fördelar, typ samma SWR och PWR dock. Med lite bättre SWR (safe withdrawal rate) för portföljen med korta räntor än den med bara långa räntor.


 alltid en ära att benämnas nörd på RT


 ) så kanske det t.o.m. borde tas fram en bas-guldportfölj?