Vad är det som känns fel? Hamnar ni helt fel i trappan om ni gör så?
Isåfall är det väl bara att låta bli att räkna så då.
Idén med trappan, som jag förstår det, är inte nån sorts tävling. Eller nåt statistiskt verktyg.
Utan, den är tänkt som ett verktyg för reflektion över sin ekonomiska situation.
4 gillningar
Angående den första frågan jag nämner ovan, så är Nicks argument att man inom ett hushåll i allmänhet stöder varandra och därför lever på samma nivå. Nick anser därför att nivån bör sättas utifrån hela hushållets förmögenhet oberoende hur förmögenheten är fördelad.
Mot detta kan man ur ett svenskt perspektiv konstatera att en stor del av förmögenheterna är uppbundna i pensioner som ännu inte är åtkomliga. Detta i kombination med den höga skillsmässofrekvensen i modern tid gör att när pensionen väl faller ut ser ofta hushållsbildningen helt annorlunda ut.
Barn som fortfarande bor hemma bör väl inte heller få räkna in sina föräldrars pensionssparande när de beräknar sin nivå i trappan?
5 gillningar
Nästa fråga: Hur jämföra olika stora hushåll?
Syftet med trappan är att betona att man bör basera sin levnadsstandard i högre utsträckning på vilken förmögenhet man har snarare än vilket kassaflöde man har. Frågan bottnar därför i vad det kostar att leva med en viss levnadsstandard.
Det är uppenbart att större hushåll har vissa stordriftsfördelar, men det är lika uppenbart att ett hushåll med fler personer behöver mer pengar för att upprätthålla en viss levnadsstandard än ett mindre hushåll behöver. Det blir fel vare sig man räknar hela hushållets förmögenhet eller om man delar med antalet personer. Frågan är vilket som hamnar närmast den faktiska kostnaden.
Ett argument jag sett är att nivåerna är så breda att det i praktiken inte har så stor betydelse. Om man jämför tvåpersonershushåll skiljer det 0,3 i nivå beroende om man delar förmögenheten med antalet personer eller inte, d v s nästan en tredjedels nivå. Det tycker jag inte är försumbart. Om vi tittar på en familj med tre barn, och två vuxna, skiljer det sig 0,7 beroende på hur man väljer att räkna.
4 gillningar
Fast @noomi är detta inte exempel på detta jag skriver på denna sidan:
1 gillning
Tävlingsinslaget kommer bara in när du börjar jämföra med andra, om du bara tittar på din egen situation och sen gör uträkningen för ditt hushåll så finns det inget tävlingsmoment.
Om man inser att man lever såpass uppdelat i sitt hushåll att den mer liknar två separata “hushåll” (ekonomiskt sett) än ett gemensamt. Då är det bara att räkna så, så hamnar man rätt.
3 gillningar
Du kanske tycker att du inte hade någon del i att han lyckades?
Annars brukar man ju säga att bakom varje framgångsrik man står en förvånad kvinna 
Jag förstår och respekterar hur du vill göra, såklart, men jag tror det är lite ovanligt. Att man inte ser resultatet av bådas framgångar (eller motgångar) tillsammans. Men ovanligt är såklart inte fel. Det funkar för er 
3 gillningar
Måste det vara så drastiskt?
Man kan vilja tänka hushåll av den anledningen att man vill/kommer att fatta större ekonomiska beslut gemensamt. Jag har tex svårt att tänka mig att jag skulle dra igång ett FIRE-projekt utan sambon. Vore ganska trist om vi inte bägge bytte livsstil. Samma sak så skulle jag inte göra några större investeringar utan att vi som familj var överens och ville satsa pengar gemensamt. Så potentialen i kapitalet finns i hushållet, att dela upp det är mindre intressant.
6 gillningar
Jag delar absolut åsikten att varje individ skall kunna stå själv på egna ben, men jag tror man missar en del aspekter om man stirrar sig för blind på den punkten.
Jag tänker såhär, två tillsammans är starkare än två enskilt.
För att utveckla lite, om vi tänker att vi har en person på nivå 3 och en annan på nivå 4.
Båda två av dessa kan helt utan problem stå på egna ben på sin egen nivå avskilt från varandra.
Men tillsammans har de ekonomiska förutsättningar som nivå 4. För båda.
Att de har dessa ekonomiska förutsättningar tillsammans tar ju inte någonting ifrån personen som annars skulle varit på nivå tre, den kan fortfarande likväl stå på egna ben på nivå tre som innan.
Samma resonemang kan föras för andra konstellationer av nivåer.
4 gillningar
Jag håller med. För mig var det en stor insikt att:
-
Man börjar som beroende (av föräldrar och andra)
-
Man vill inte vara beroende, så man strävar efter ett oberoende
-
Men, det finns en nivå till av “ömsesidigt beroende”
Det vill där det blir mer 1 + 1 blir mycket mer än två.
2 gillningar
Trots detta:
Nivå-4 + Nivå-4 = Nivå-4
(Kunde inte låta bli)
Vän av ordning och samtidigt RT-besvärlig™ undrar:
Räknar vi in vuxna barn som bor hemma? 
Räknar vi in delägande (på pappret) i utflyttat barns boende?
Behöver vi jobbiga FIRE-människor ens försöka svara? 
Jag hittar ut själv…
13 gillningar
Jag har svårt att se hur skillnaden skulle vara marginell. Om man utgår från att parterna är jämnrika blir skillnaden 0,5, vilket knappast kan avfärdas som obetydligt. Dessutom – hur hanterar man selektionsbias i det här sammanhanget? Det är rimligt att anta att de som svarar kan ha ett särskilt intresse för ekonomi eller tillhör högre förmögenhetskvintiler. Och hur säker kan man egentligen vara på att respondenterna har full insyn i sin partners ekonomiska situation? För många är det långt ifrån självklart.
2 gillningar
Håller med om att man som kvinna måste kunna stå på egna ben!
Dock handlar det inte bara om det egna yrkesarbetet, utan också om att inte exkluderas från partners tillgångar som man indirekt bidrar till. Exempelvis när man går ner i tid för att ta hand om barn. Detta gäller var fjärde kvinna som har små barn (37% om man har tre), med andra ord ett betydligt vanligare scenario än att vara gift med en exitman.
5 gillningar
Inte riktigt med här. Jag och min fru är gifta och har våra tillgångar tillsammans. Att jag fick aktier i bolaget jag jobbade för och bolaget köptes upp. Visst, pengarna kom därifrån men min fru var ju hemma mer och tog hand om ungarna och hushållet mer.
50/50.
Söder om 100M.
3 gillningar
Gott så. Problemen uppstår framförallt vid skilsmässa och när en betydande del av förmögenheten finns i den enes (ofta mannens) pension. Relativt fattiga frånskilda kvinnliga pensionärer är inte helt ovanliga.
4 gillningar
Ah, men räknas inte pensionen in i 50/50 i en skilsmässa (okunskap)?
Nej pension ingår inte i bodelning
5 gillningar
Well, i normalfallet inte men för företagare där man själv tecknat TJP så kan det mycket väl räknas in och likaså om man gjort större löneväxling. Detta eftersom dessa TJP kan ses som alternativ till privat sparande. IPS för de som har sådan ingår i bodelning.
3 gillningar
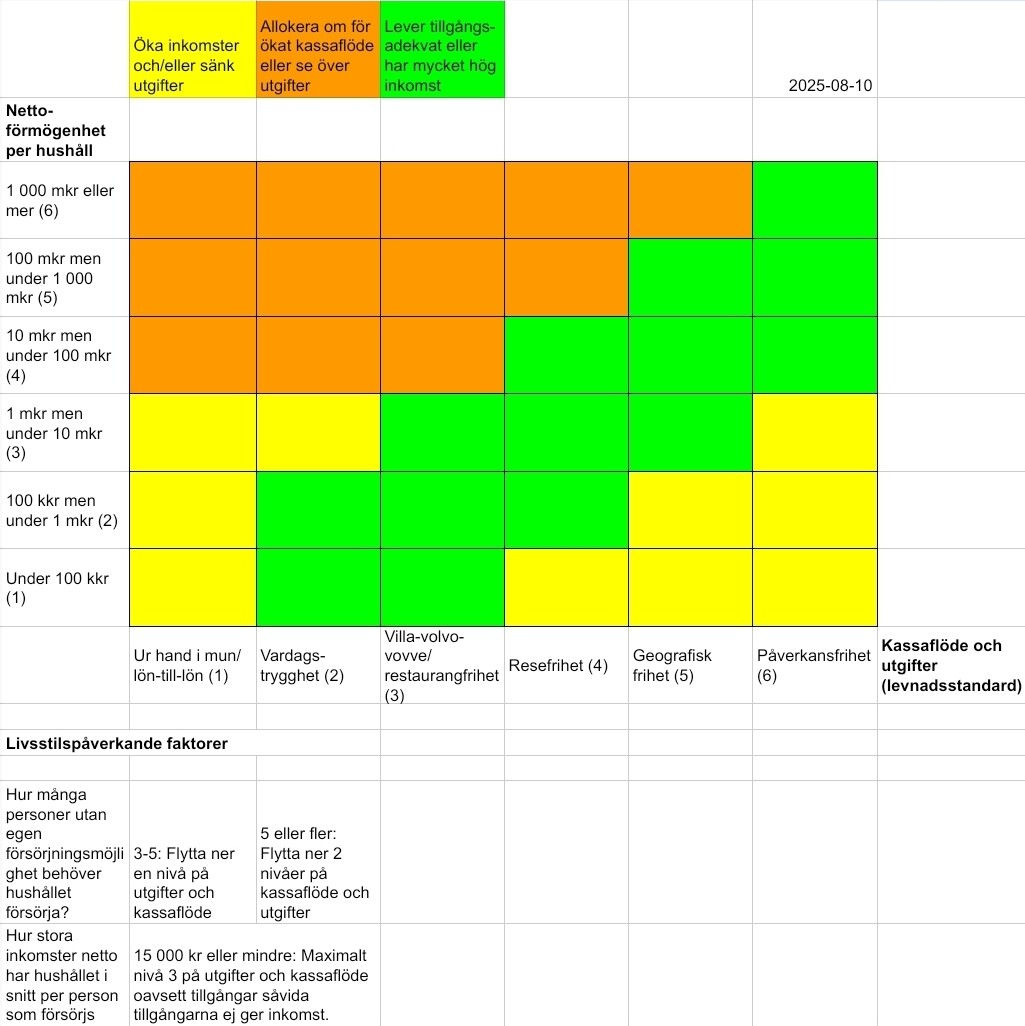
Tänker också att det blir stor skillnad ju fler personer som försörjs i ett hushåll. Ju fler barn eller vuxna, desto längre bort är både restaurang- och resefriheten. Tycker även att livsstilen påverkas kraftigt av hurvida tillgångar genererar inkomster eller ej.
Jag spånade fram en matris där livsstil och nivå på tillgångar är på olika axlar.
Skrev också ett par ideer om hur nivåer på kassflöde och utgifter kan påverkas av olika faktorer. Vad tycker ni?
3 gillningar
Hur inkluderas pension, brutto eller brutto x 0,7?