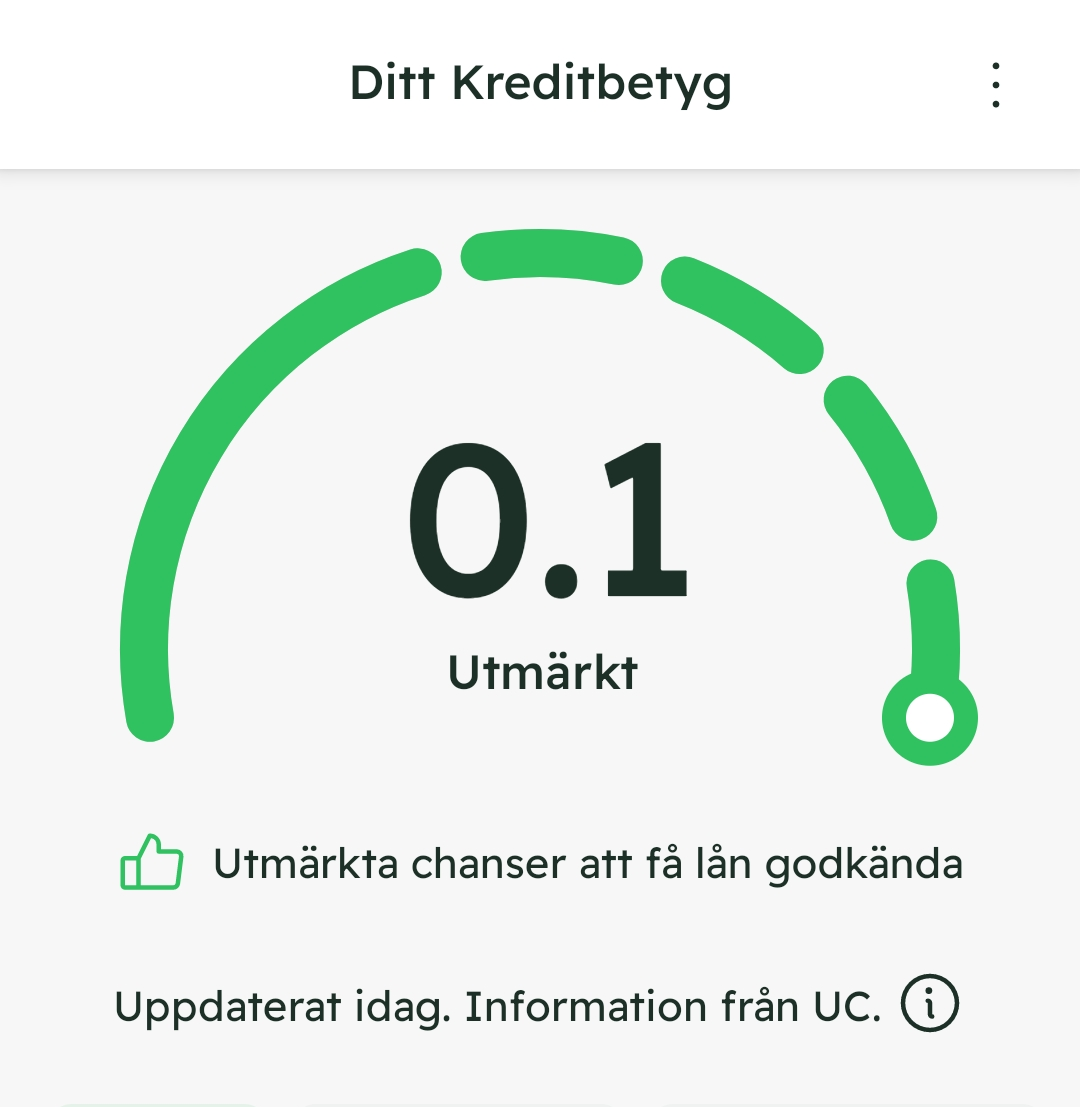
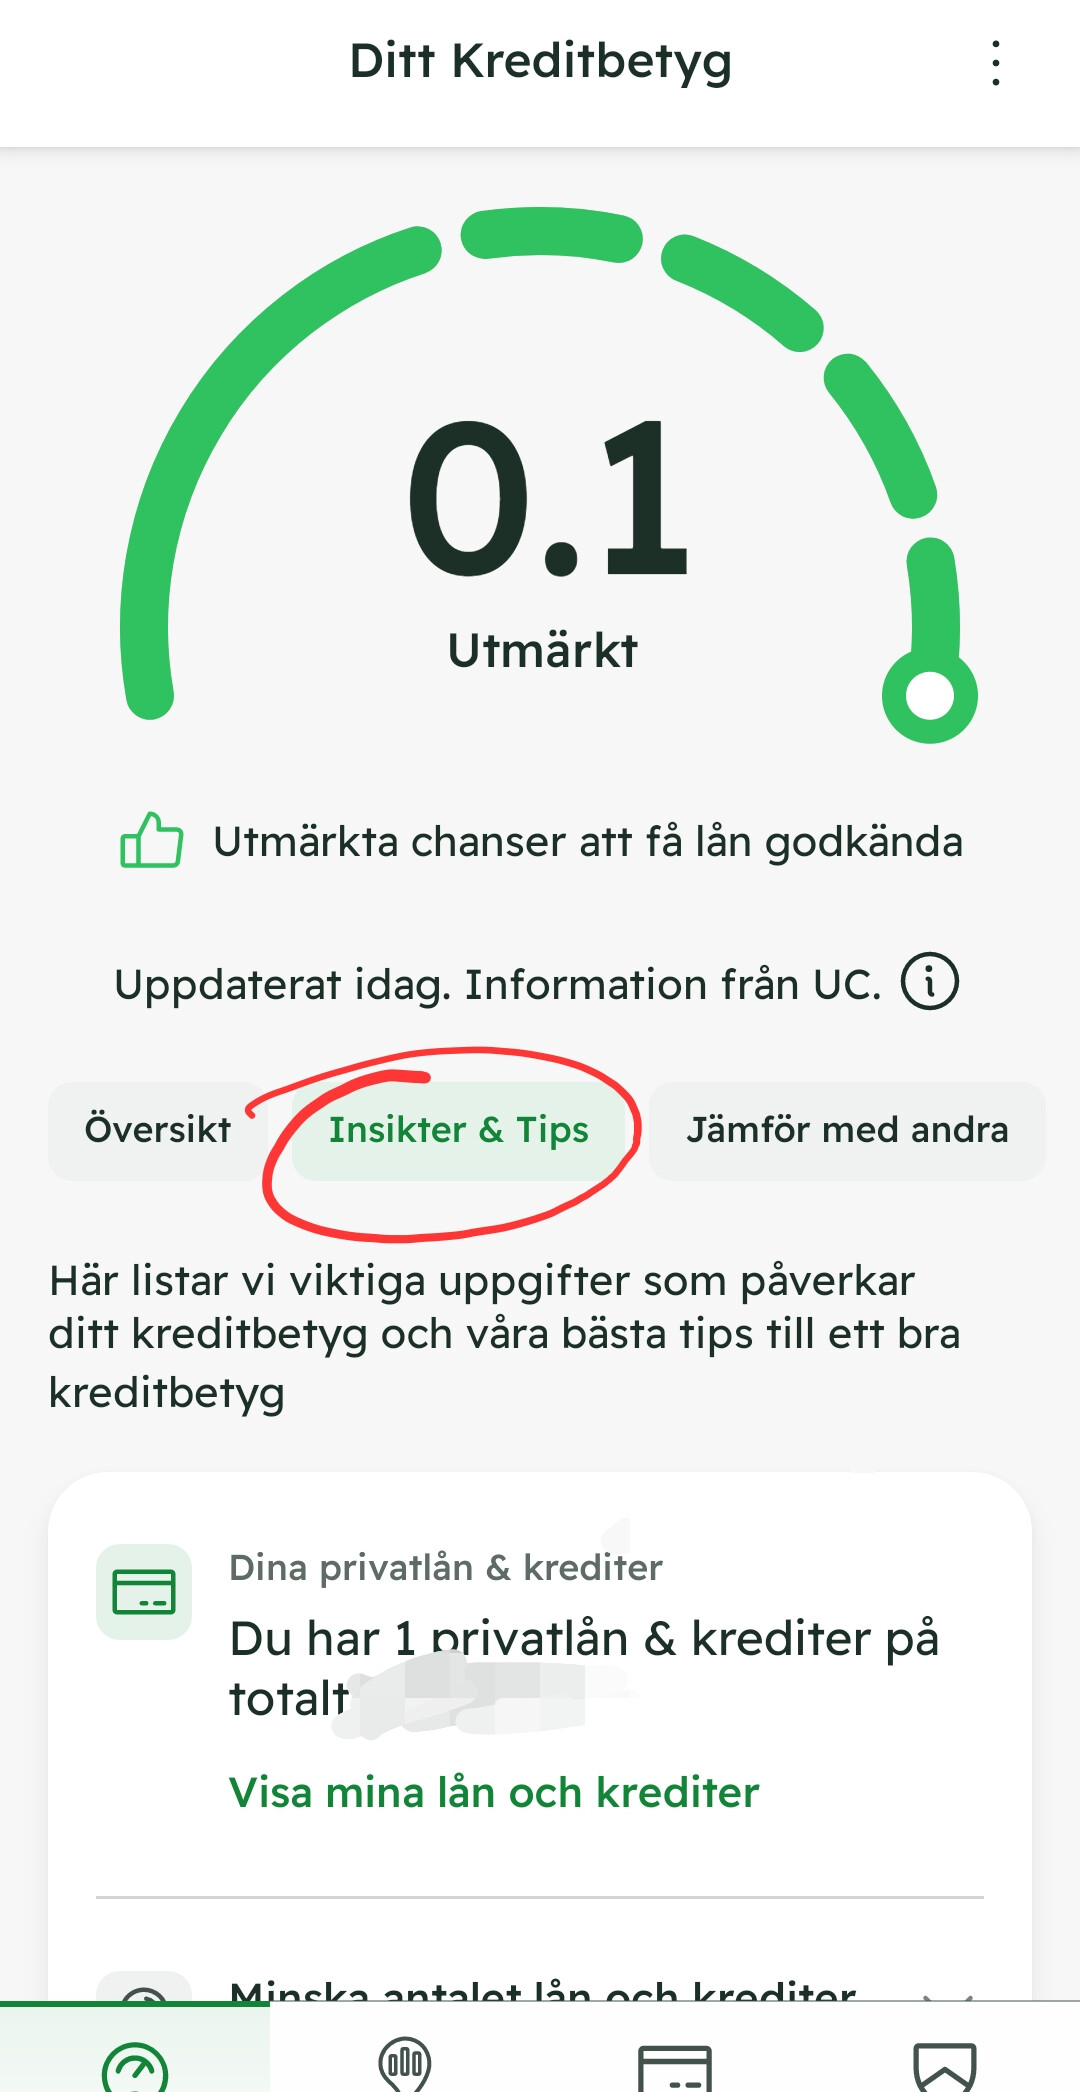
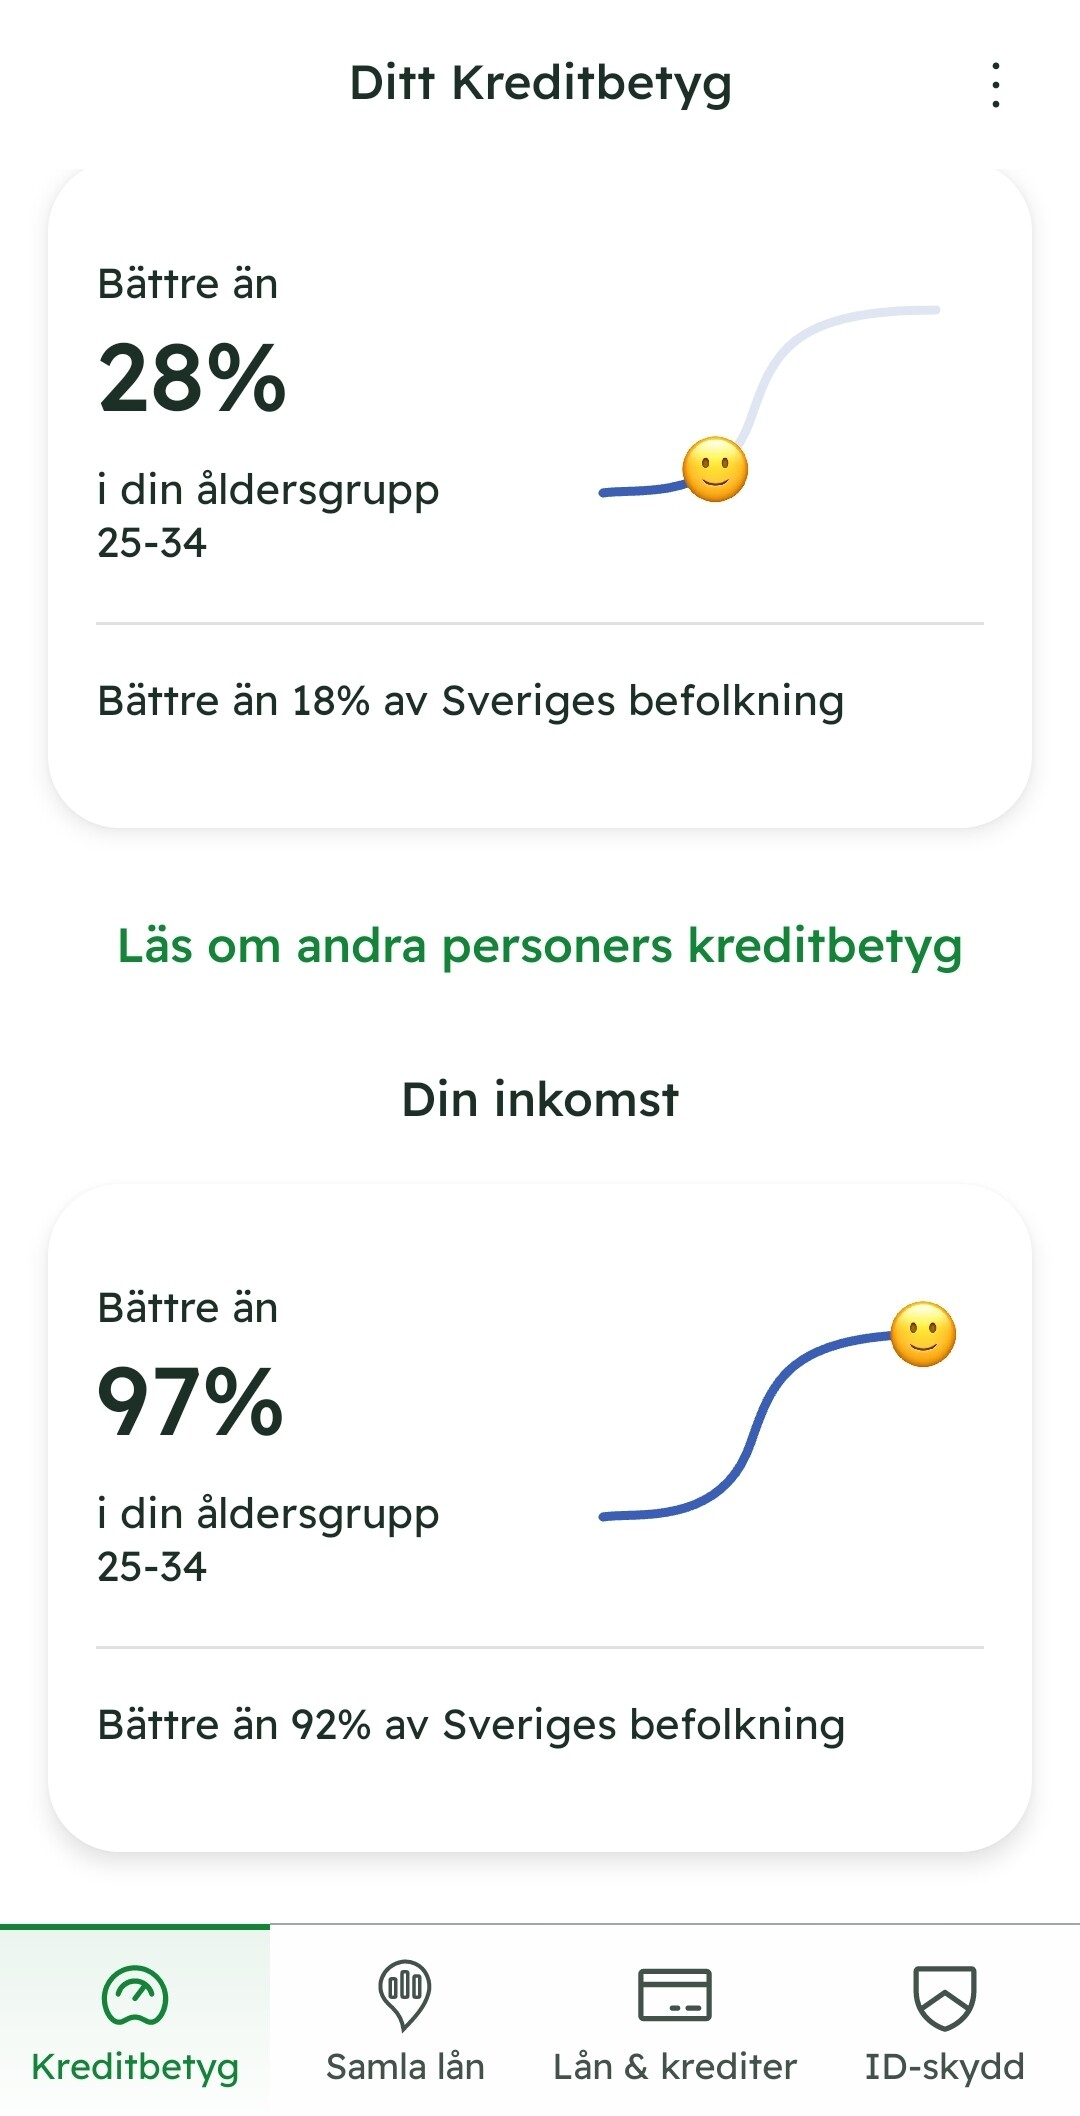
Efter många tuffa år så firar jag nu stolt att jag har kommit upp i högsta kreditvärdighet hos UC!
Jag har gått in i gratisappen Kreddy för att kolla mitt betyg periodiskt, som ett sätt att stämma av och motivera mig. Innan dess så beställde jag registerutdrag på mig själv en gång om året från olika kreditupplysningsföretag. Det är en laglig rättighet.
Det är lite dunkelt hur de beräknar betyget hos UC, men för att höja det så är det viktigt att betala sina skulder, avsluta outnyttjade krediter och avbetalningstjänster, samt höja sin lön.
Jag är så tacksam och glad att ha kunnat gå från botten till toppen på den mätaren!
Jag ser den potentiella möjligheten till att ta lån eller ha ett kreditkort som lite “torrt krut”, så jag kan investera på börsen istället för att ha ett stort buffertkonto.
Själv stör jag mig på min 0,2a. Har visserligen ett högt bolån, men lön och belåningsgrad på fastigheten borde trycka ner det till typ 0,0 i i risk trots att det finns ett flertal kreditupplysningar kopplade till fastighetsköpet…
Hade visst 0.1 även fast jag har ett kreditkort som jag bara använder för lite bonus. Har funderat på att ta bort kortet för att förenkla livet med lite färre kort men kanske kan ha kvar den då
Kollade nu och ligger på 1. Låg på 0,1 förra veckan. Brukar ligga på 0,1 men om man tittar specifika perioder så åker betyget “upp” pga, enligt min tolkning, att algoritmen fångat upp kreditkortsskulderna. Jag vet det inte säkert, men jag har inget annat variabelt så det måste vara det det beror på. Jag har dock inte lyckats luska fram var i “cykeln” betyget påverkas åt endera hållet. Går det upp när jag precis betalat en kreditkortsskuld, eller är det tvärtom? Eller är det beloppen i sig, eller kanske utnyttjandegraden, som påverkar?
Jag håller mig till Klarna Visa påverkar ej UC . UC säger inte mycket och påvärkas negativt bara om du ansöker kreditkor testar och säger upp den då har du haft för många förfrågningar på korttid då blir du nekad automatiskt ta ett kreditkort igen oberoende om du har bra ekonomi inga skulder eller andra krediter.
Spontant låter det snurrigt, jag blir alltså mer kreditvärdig om jag tecknar så högt kreditutrymme som möjligt på mina kort men fortsätter använda lika mycket av det räknat i kronor?
Jag lånar hellre av rysk maffia än ger mig i lag med de banditerna igen.
Det betyder det inte, eftersom stort kreditutrymme också kan sänka kreditbetyget. De visar inte uträkningen, men det står så beskrivningen i tex appen.
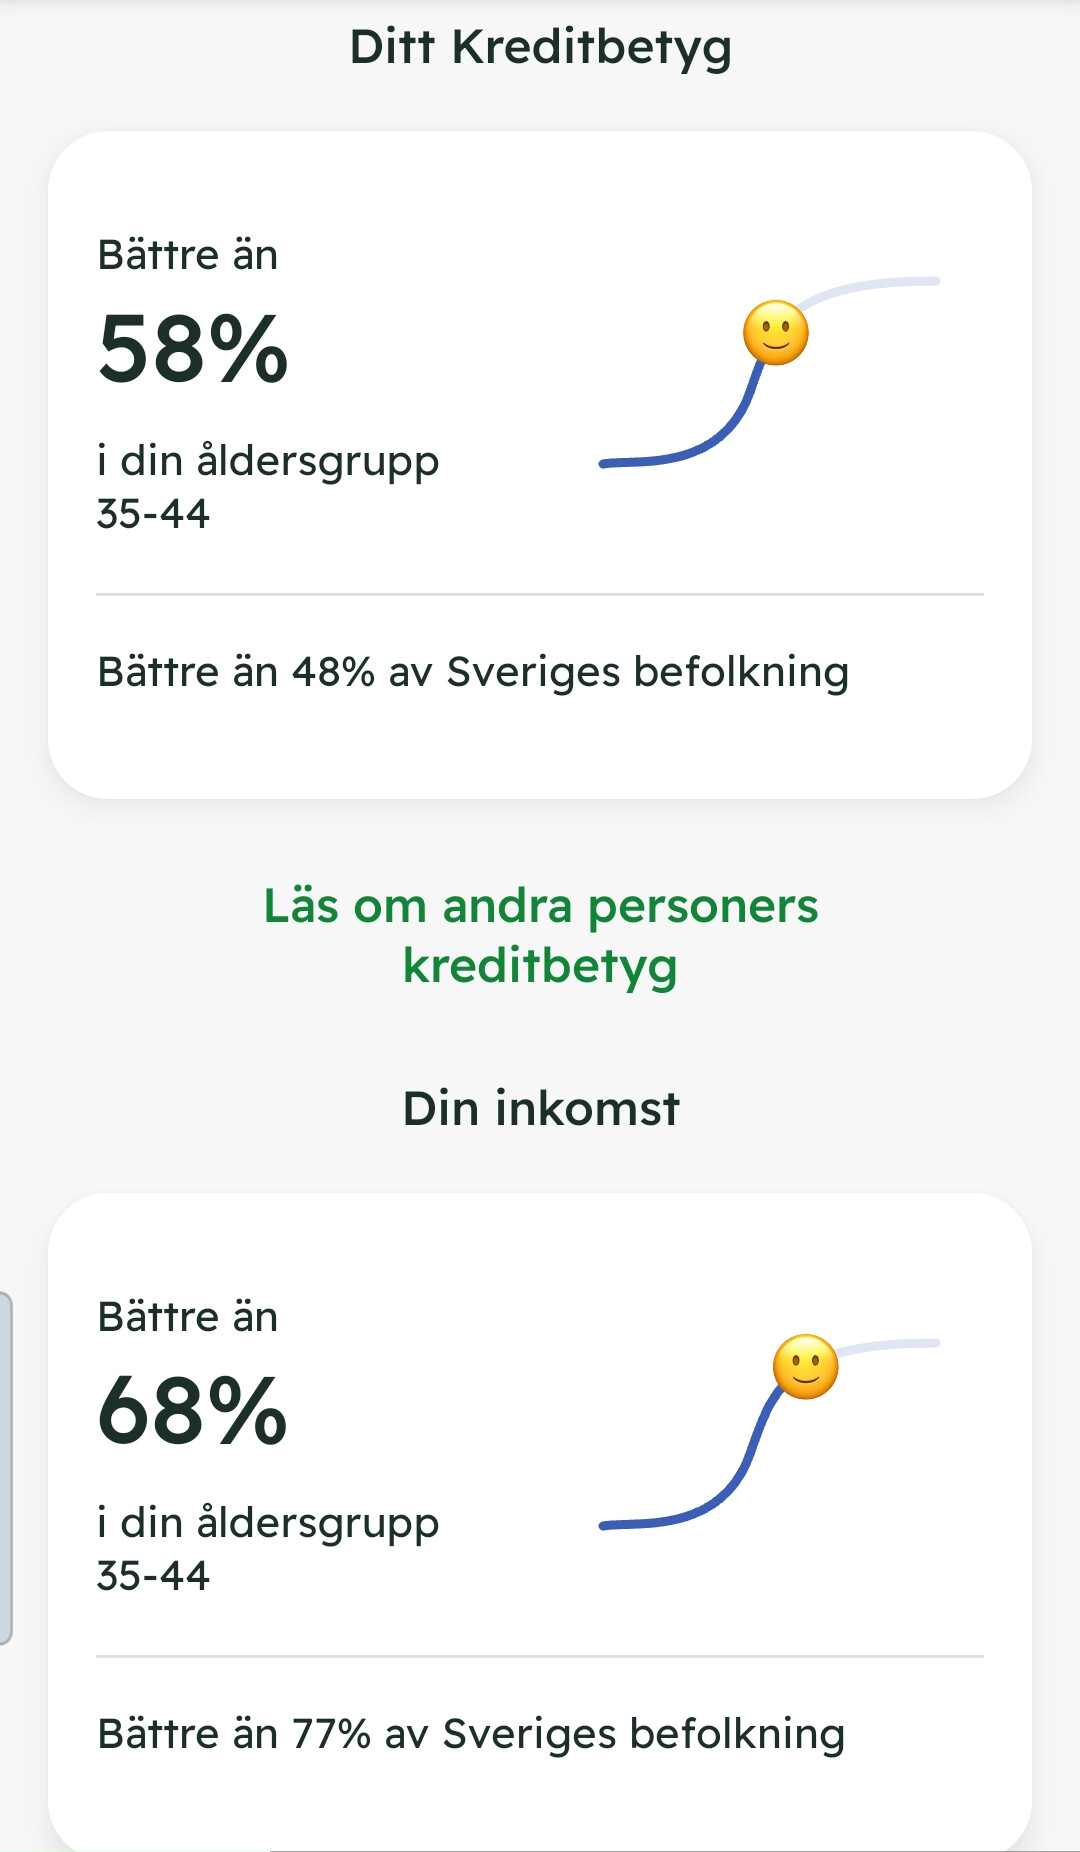
Alltså, bara bättre än 58%? Det är väl inget att hänga i granen? Vad ska man göra för att få bättre betyg?
I Tyskland har vi SCHUFA, ett privatföretag som samlar in och sparar uppgifter om dig, berättar inte hur de räknar ut ditt betyg och tar betalt för att du ska få ett intyg som du kan lämna till hyresvärdar mm.
Det är gangsterfasoner på hög nivå. Ingen vet exakt hur det beräknas då det är en "företagshemlighet", men det är fastställt att saker som att flytta, byta bank och mobilabonnemang sänker betyget…
Det är intressant att man kan ha en bättre ekonomisk situation än de flesta och få sämre kreditvärdighet bara för att tjänsterna inte kan ta hänsyn till finansiellt kapital då det inte är offentliga uppgifter.
För min del känns det inte så meningsfullt att titta på då värdet den spottar ut inte på något sätt stämmer överens med faktisk betalningsförmåga.