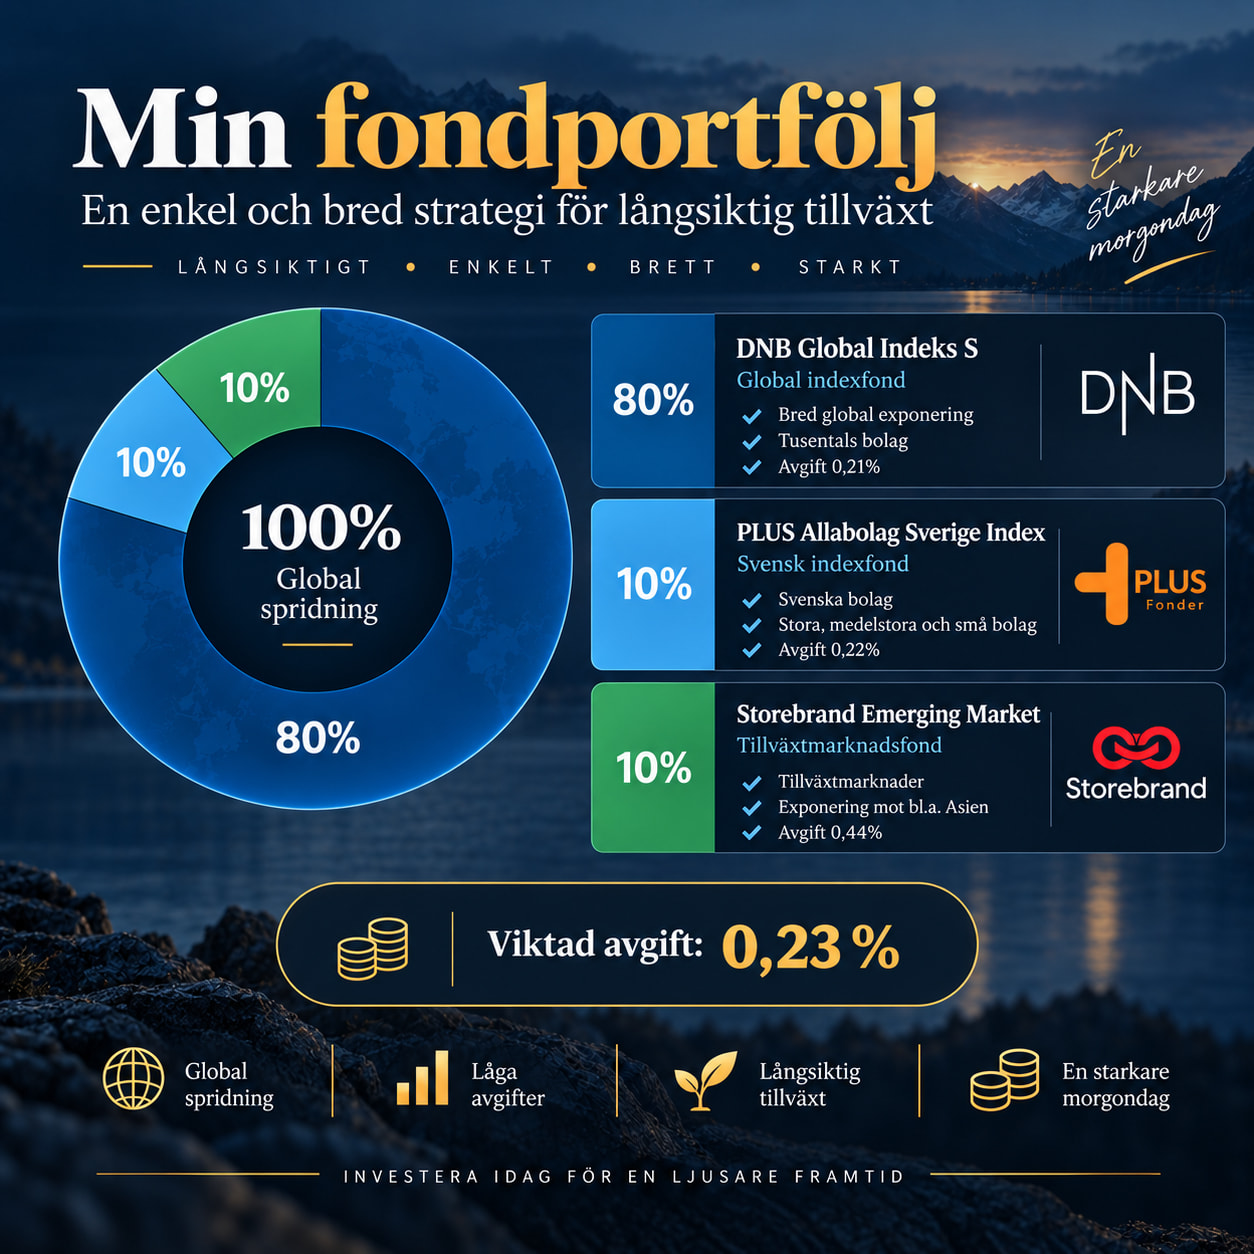
Bred och billig placering med låg avgift  .
Sedan rekommenderar jag automatiskt sparande (dras innan andra utgifter, inte ”vad som blir kvar”), årlig ombalansering (så procentuella förhållandet återställs), ändra inte strategin om börsen störtdyker och räkna inte med att använda pengarna på min 5-10 år då det är andelar i företag som kan falla kraftigt om världen ändras.
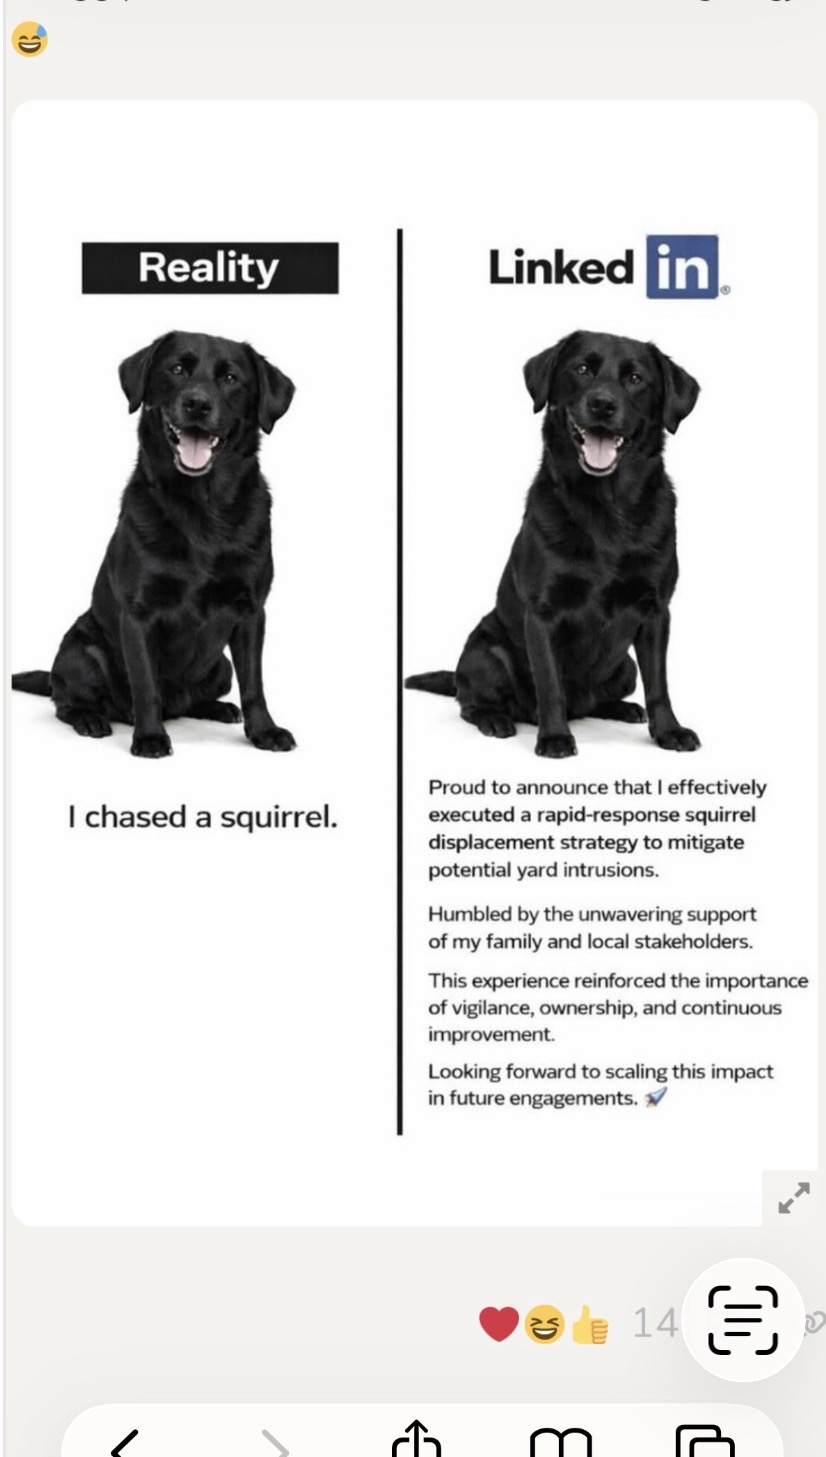
Portföljen är bra, bilden är hysteriskt rolig. 
Ska vara så dramatisk som möjligt  , varför investerar folk på Lysa om kan kan göra egen portfölj själv billigare? Ja sant att global småbolag finns ej men de inget som behövs så mycket som folk tror. Kommer de någon billig global småbolagsindexfond kan man lägga det i framtiden.
Säkert ok, påminner väl någorlunda om mitt upplägg även om jag har andra och fler fonder och något högre svensk viktning. Sedan beror det lite på om man även inkluderar pensionssparande eller ej. Kan ju vara bra att lyfta blicken och se på totalen.
Den är säkert inte helt olik förslag man skulle få hos olika rådgivare nu för tiden även om väl de sannolikt skulle försöka locka in en på aktivt förvaltade fonder med högre avgifter och kanske föreslå en viss andel med säkert sparande också.
Detta är min privata pensionssparande, lägger 6700 kr i månaden i dessa.
Hade jag haft avanza global, avanza zero och avanza emerging med samma viktad avgift haft jag haft 0.11%, de där är billigt och svårt att klå.
Onödigt dyrt och onödigt komplext. Det räcker fint med valfri globalfond för under promillen i årsavgift.
Vad är de som är onödigt dyrt och komplex, de är ju typ vad rikatillsammans rekommenderar. Om du tycker detta är dyrt då undrar jag vad du tycker om lysa som är ännu dyrare.
Vad andra rekommenderar får stå för dem. Själv tycker jag att denna verkar bäst om man vill ha maximal bredd (även om jag själv valt en annan fond som är lite billigare och lite smalare): Vanguard FTSE Global All-Cap UCITS ETF - 0,07 % i avgift
Jag gillar den med, men går ju inte månadssparande på etf dessutom betala courtage varje gång. Annars de min favorit med.
Det skiljer 0,1 % i avgift mot Lysa och där får du allt helt automatiskt tom utbetalningar om du vill. Det främst skälet är dock automatiska ombalanseringar mellan allokeringarna.
Tycker Lysa är sjukt prisvärt. I år har jag fått 19,4% avkastning utan att ens komma ihåg att jag har Lysakontot 
Okej okej jag skapa en lysa konto bara för att… Vem vet kanske de sänker priset ytterligare i framtiden. Lysa är min privata tjänstepension sätter in 3700 kr varje månad i typ 20 år, avanza är min också privat pension där lägger jag 25k i månaden men är också tänkt att användas till annat i livet som lägenhet köp bil etc förresten får du inga mejl?
Bra och enkel tycker jag  . Liknar min, jag kör 90/10 global / tillväxtmarknad.

Blir det så billigt med tanke på courtage och spread?
Courtage på en promille vid köp och en promille vid sälj motsvarar ungefär en baspunkt i kostnad per år om man håller i tjugo år. Spreaden är ännu mindre. Vid långsiktigt ägande är det alltså de återkommande kostnaderna som dominerar.
Däremot bör man (om man behöver växla) undvika plattformar med höga valutaavgifter – vissa tar rejält betalt där.
I år har jag inte fått något mejl, har för mig att det dyker upp när ombalansering har skett men i år har väl samtliga aktiemarknader fått ganska bra så ingen har tappat målvikt tillräckligt.
Menar typ att du har köpt lysa varje månad etc
Nej jag har köpt sporadiskt under 2023-2025 men inget under 2026. Därav hade jag nästan glömt Lysa. Har investerat på andra plattformar i huvudsak de senaste åren. Men nu blev jag taggade igen på Lysa så kanske åker det in en peng igen!
Jag har alltid investerat pengarna “som blir över” varje månad och kan snarare rekommendera det. Man har olika utgifter från månad till månad. Sätter man en specifik summa som dras först varje månad sätter man nog den lite lågt för att vara säker på att man har pengar över och då finns det “risk” för att man känner att alla pengar som blir över är någon slags bonus man kan slänga på en massa onödigt skit.
Bättre att lära sig att hantera sina pengar, köpa det man behöver och det som blir över läggs på sparande.