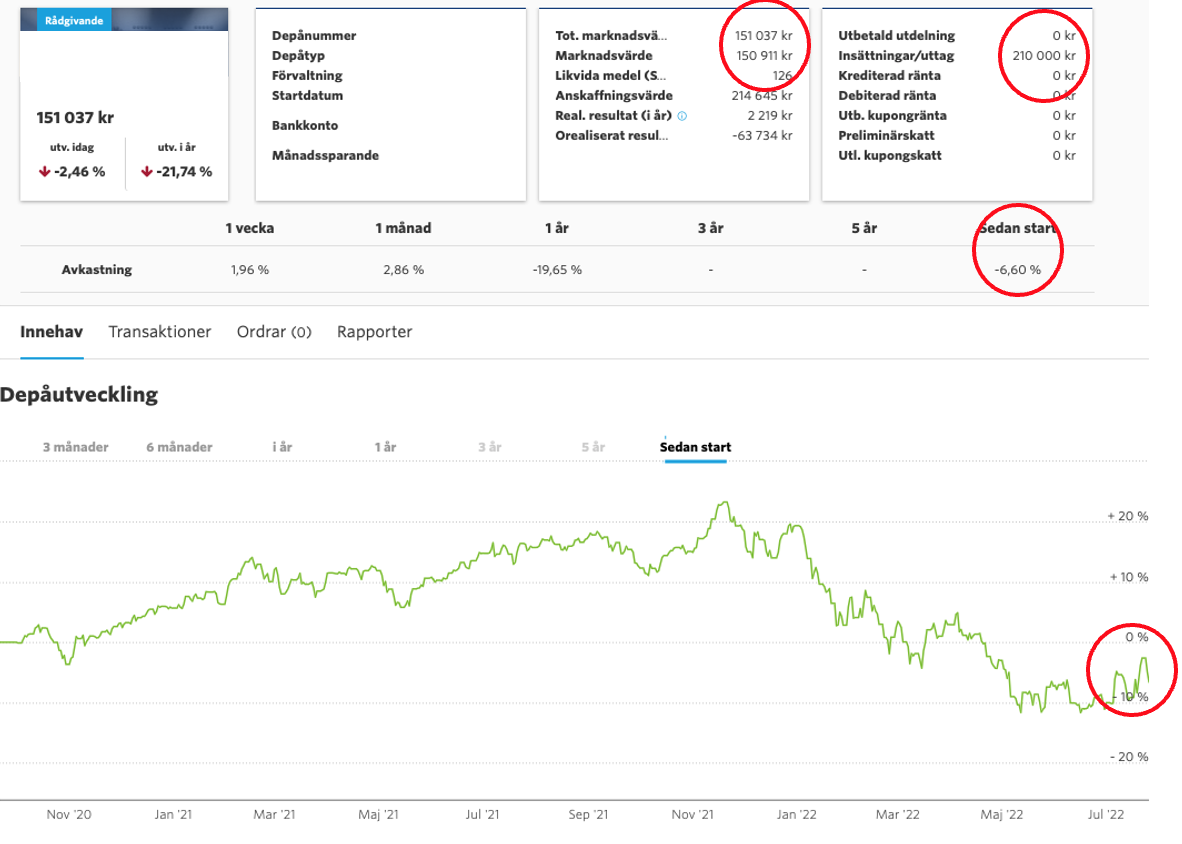
Kan nån hjälpa mig förstå varför grafen för min portföljs utveckling konsekvent ser bättre ut än vad siffrorna faktiskt är?
I exemplet har jag investerat 210 i fonder som nu har ett värde 151, dvs en nedgång med 28%. Men min förvaltares graf och uträkning hävdar att min portfölj har sedan start tappat 6,6%…
Jag upplever inte att motsvarande grafer på Avanza eller Lysa ritas på liknande sätt, vad är det jag missar?
Ser ut som han enbart räknar på sin egen utvecklingen sedan start, sen när du köpte in dig verkar vara ointressant. Du är väl en av många kunder och han kan inte ha koll på allas gav.
Behöver inte vara något dåligt för den sakens skull tror jag.
Om du t.ex investerat 10k år 0 och dessa sedan växt med 30% och år 1 investeras 200k och sedan sjunker hela portföljen med 20% tills nu, så skulle en portföljrapport som använder time-weighted return (TWR,som Avanza använder, och jag misstänker även här) ge siffran 1.3 * 0.8-1 = 0.04 dvs +4%, men i reda pengar har du tappat till (10k * 1.3+200k) * 0.8 vilken är en nedgång med 14.8% relativt totalt insatt kapital.
TWR används då den beskriver förvaltarens förmåga och den underliggande avkastningen, och inte tar hänsyn till din (o)lyckliga sekvens av insättningar och uttag.
Sorry men det jag är mest intresserad av varför du har en förvaltare? Och vad hen kostar dig? Samt varför inte förvaltaren kan förklara det för dig? (Eftersom du betalar hen)
Det känns som du skulle kunna göra det lika lätt själv tänker jag
Om det är icke-kollektivavtalad tjänstepension där du blivit pådyvlad ”gratis” rådgivning så tycker jag att du verkligen ska ta reda på avgifterna de tar. Om de är, som jag tror, höga så undersök hur du kan krångla sig ur ”rådgivningen”.
Inget svar på frågan i sig utan mer på rotorsaken varför din fråga uppstod från första början
Nja, det köptes för 150 oktober 2020 samt för 260 i mars 2020. Och det togs ut 200 i juli 2022. Så det har inte handlats på det sättet speciellt mycket. Däremot har det såklart köpts och sålts fonder en del inom tidsperioden.
Jag var nog otydlig/okunnig i min beskrivning. Detta är inte en förvaltare i den mening som sitter med en väl definierad portfölj och köper/säljer, utan en klassisk rådgivare som föreslår köp/sälj på ett större utbud.
Om TWR är nån form av defactostandard för vad förvaltare/rådgivare visar sina kunder så blir jag besviken inte bara på min rådgivare utan på branschen som helhet. Jag menar, om man loggar in på “mina sidor” vill man väl se hur värdet på sina investeringar ökar/minskar? Inte vill man att den största informationskällan är “förvaltarens förmåga”?..
Problemet är att en procentsiffra räknat på absoluta kronor inte kommer säga så mycket om prestanda och göra jämförelser mellan olika konton omöjliga. Vill du veta hur ditt specifika konto utvecklat sig får du helt enkelt bara titta på absoluta kronor. Detta är lätt att göra själv, jämfört med att göra twr själv. När du har insättningar och uttag under perioden du studerar finns det ingen självklar metrik, twr är en av flera, men alla kommer ha för- och nackdelar.
Om du t.ex har investerat hos två olika förvaltare
10k sätts in år 0 och 100k år 1
100k sätts in år 0 och 10k år 1
Även om de är precis lika bra förvaltare med exakt samma resultat så kommer avkastningssiffror från år 0 till år 2 vara väldigt olika i en volatil marknad om inte twr används, vilket kan göra att du drar helt felaktiga slutsatser om vilken investering som faktiskt varit bäst.