Jag har länge haft aktier och fonder i ISK eller kapitalförsäkring. Det har passat mig att slippa skatta 30% på utdelningar, och att slippa deklarera aktieförsäljningar.
Mitt aktiefondkonto hos Avanza användes inte alls.
När jag nu har fått mer indexfonder insåg jag att 30%-på-vinst-modellen kan vara helt ok för dem.
Fonderna läggs i aktie fondkontot istället. Inköpspris blir historiskt högt, vilket om något är mer bra än dåligt i sammanhanget. Eftersom det är två olika fonder kan jag vid behov sälja den som för tillfället gått sämst vid uttag. Det bör inte bli någon strulig deklaration eftersom fondförsäljningar skickas in automatiskt.
Jag ser särskilt fram emot förutsägbarheten i beskattning.
Jag gör det inte, men överväger att flytta en del, mest för att under dåliga börsår få dra av förlusten från ISK-skatten. Men jag avvaktar eventuell ny regering och vad som då kommer att sägas om skatteförändringarna först.
Om jag var du skulle jag nog hellre köra 50/50 än 100/0 alltså. Men det beror ju på så mycket annat också såklart.
Jodå, den tanken finns, men jag har ju nämnt från gång till annan att jag först vill se vem som ska styra riket. Och det är ju inte riktigt klart, om vi säger så.
Sen har väl jag funderat ibland men inte räknat på det, alla som har mycket sparande där en del av det är tänkt att gå i arv, borde inte den delen som skall gå i arv vara på depå, inte ISK?
Men som sagt, risken finns att politikerna “tvingar” oss att överge ISK eller i alla fall strukturera om i portföljen
Är det inte så att man bara får dra av typ 80% av förlusten? Så då resettar man baseline och sedan får man skatta 100% på uppgången från nya baselinen. Är inte det en inbyggt skew som ger en förlust på det i det stora hela?
Jag har inte räknat på detta än, men spontant känns det snett.
Det är delvis därför jag inte är övertygad heller eller ens har börjat gräva i det. Men jag vet flera här inne som valt den vägen och jag tror åtminstone inte att de gjort det på en känsla.
Alltså för uttag är det en grej, men om man pratar om att sälja av och köpa tillbaka för att realisera förlusten och resetta inköpsvärdet så stöter man (nog) på problem.
Generellt går ju tillgångar aldrig ner under inköpsvärdet efter ett antal år, så det är främst för sekvensrisken det verkar relevant. Och sedan om man kan hålla papprena i 25+ år. Åren mellan där lär det inte vara bättre än ISK.
Det kommer inte bli allt i AF. Är lite sugen på att köra även räntefond i AF beroende på vad det finns för avkastning. Har vanligt bundet räntekonto idag. Dvs skattar redan 30% på räntan.
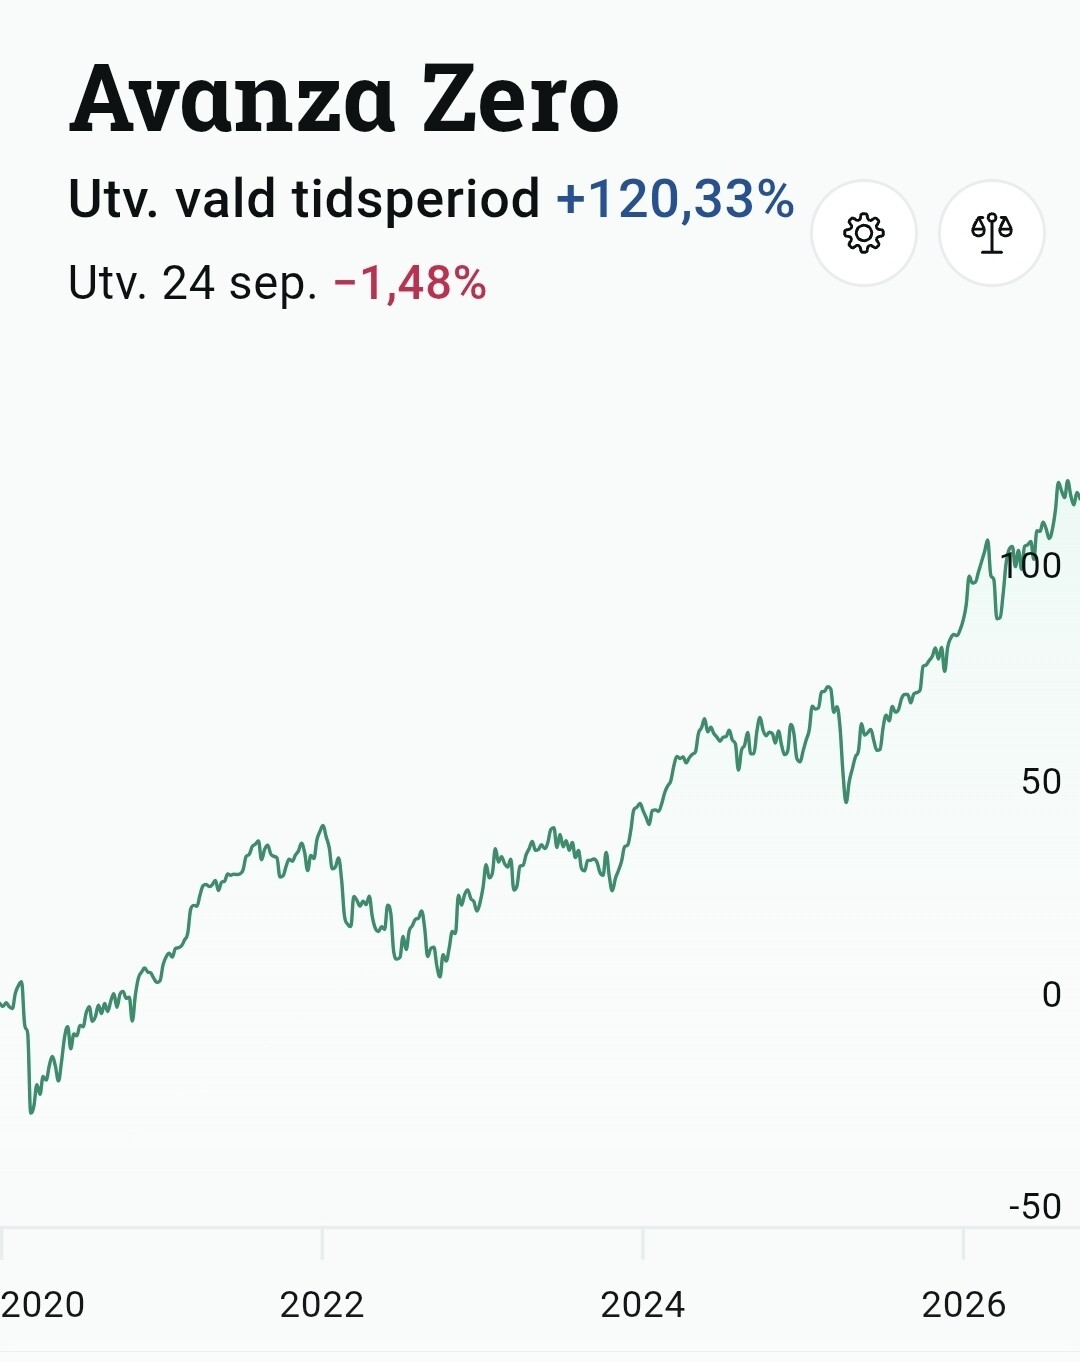
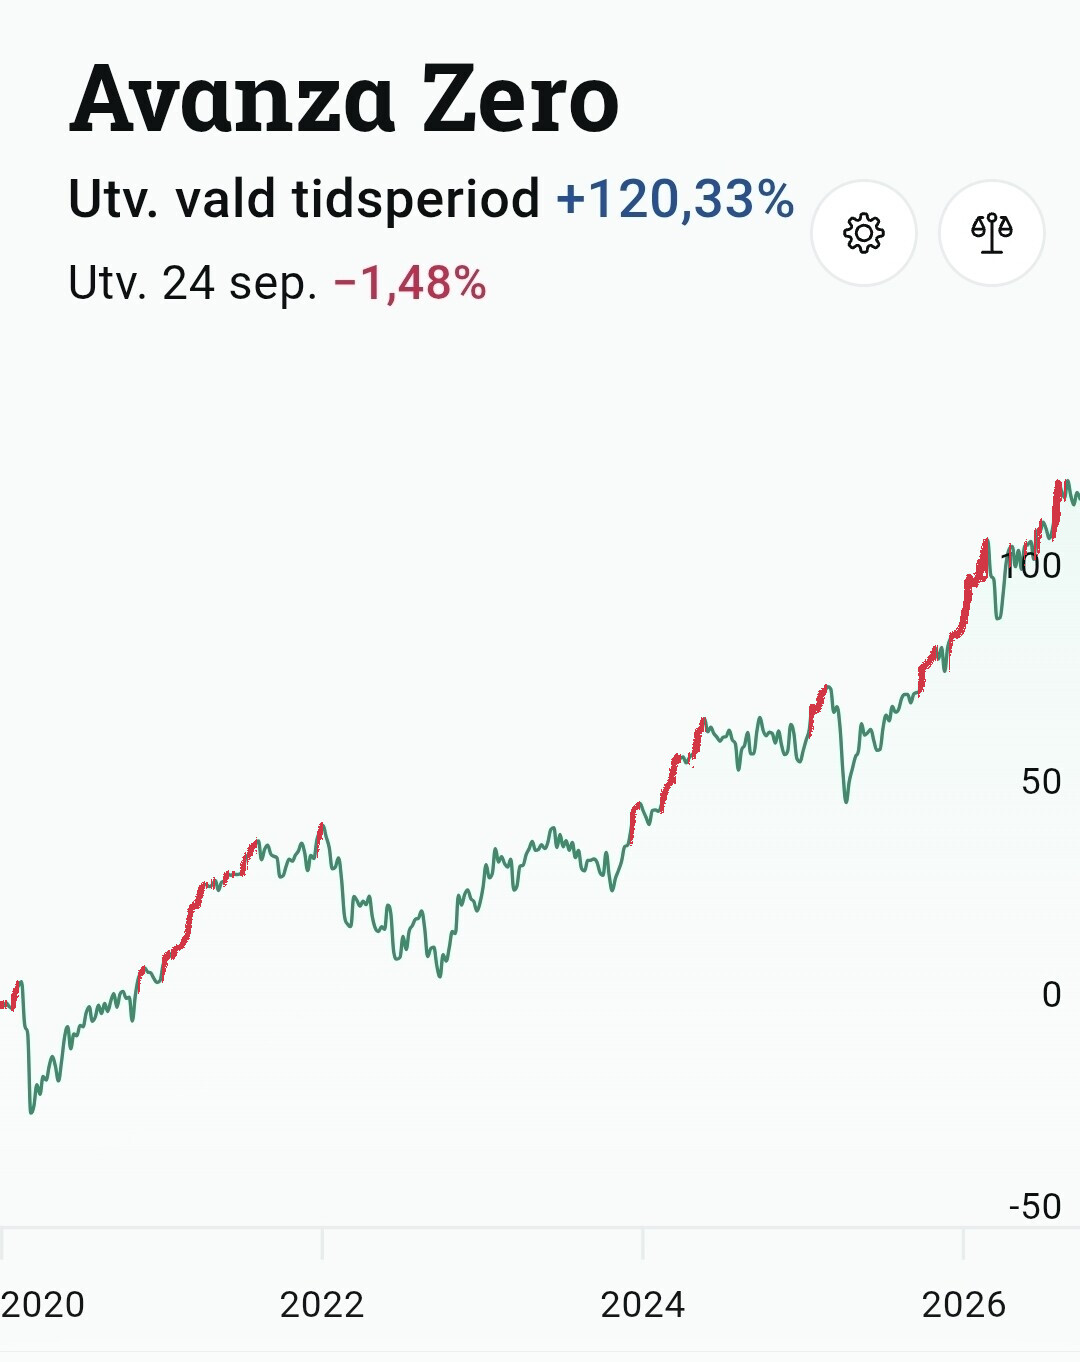
Jag menar inte att det är “högst”, det kan säkert gå upp mer. Jag menar att jag anser att det är ett bättre tillfälle att byta kontoform nu än under en pågående börsdipp när index går ner kraftigt under kort tid.
Jag ser det som en bonus att börsen är högt värderad.
Fast du vet aldrig vart det ska röra sig framåt så jag tänker att det är irrelevant.
Om du vet om börsen ska upp eller ner är nog beskattning och kontoform irrelevant för då kan du ju bara belåna dig till max och använda den förmågan till att bli enormt rik både före och efter skatt oavsett kontoform.
Som jag sade, att börsen är högt värderad är mer regel än undantag, det är normalfallet, den dundrar upp över tid.
@axr jag skulle vilja säga att i princip alla de gröna områdena i grafen också är historiskt högt, man behöver liksom inte gå mer än något år bakåt så är det på samma nivå som all-time-high vid den tidpunkten.
Det är rätt ovanligt att det är mer än några få år till en ny rekordnivå.
Så om inte TS pratar om dagar, veckor, månader och i vissa fall ett fåtal år så förstår jag inte riktigt resonemanget. Allra helst när man inte har en spåkula och vet hur börsen rör sig imorgon.
Det finns inget som säger att vi inte får massor av nya högsta-noteringar i närtid även om vi är på all-time-high idag.
Helt korrekt, du kan bara dra av 70% av förlust inom en depå mot en schablonintäkt, vilket betyder att du senare kommer få skatta mer än vad du fick tillbaka om du återköper inom depån, så på lång sikt är det inte neutralt utan man betalar för att sänka sekvensrisken.
 låter intressant