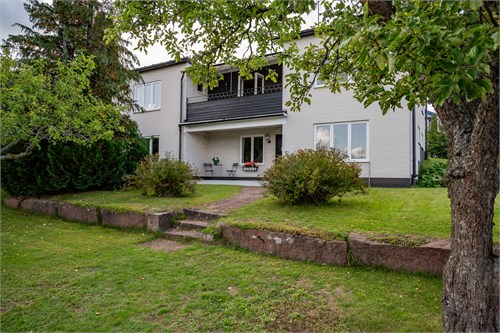
Hej! Ny här men lyssnat på podden länge… kort bakgrund till hur jag hittat hit När jag blev pappa (2018) bestämde jag mig för att aldrig nånsin ha ekonomiska problem framöver och att pengar inte skulle vara ett hinder för att göra saker eller köpa saker till dottern. De ena ledde till de andra och man har fått ny syn på livet och nya förebilder och nya poddar att lyssna på när man jobbar så från att jag blev pappa har jag börjat intressera mig för investeringar och sparande.
När dottern va 1 år bestämde vi oss gör att vi skulle börja spara till hus (2019). Lån vi hade sen tidigare i livet betalades av, och planen lades upp: 10 000 i månaden minst skulle läggas undan och nu 2023 har vi köpt vårat hus… blev en perfekt storm med covid då man inte använde pengarna, “dyr” bil som byttes mot billigare och en hyffsat billig lägenhet och man lärde sig handla smart redan innan allt i mataffären blev dyrt så de vart inte en jättestor uppoffring att lägga undan pengarna, vi hittade ett för oss lagom sparsamt sätt att leva på.
Men nu då, huset. Dehär är så färskt att vi inte ens fått tillträde än. 1/12 får vi nyckeln. Vi pratade med banken idag om lånet och det blev 5,04% ränta obundet hos swedbank med 0,9% ränterabatt. Är de så högt man får räkna med att ha räntan på nytt huslån idag? eller körde dom över oss totalt?
Vi valde att inte binda ngt ifall man skulle vilja ställa bankerna mot varandra och kunna byta om man får bättre ränta någon annanstans samt att tanken är att kunna amortera ngn extra klumpsumma nån gång om året typ 50-100 tusen om man lyckas fortsätta spara… till och börja med ska vi väl lära oss allt vad det innebär att ha ett hus.
Hoppas kunna hitta lite folk att snacka husköp och allt vad det innebär med här
Grattis till huset. Kika in den här tråden för att gå grepp om vad andra har fått för ränterabatter. 0,9% låter spontant lite. Vi är i en liknande sits och får till och med nyckeln lite senare än er. Fick 1,35% i ränterabatt trots full belåning. Allt rörligt här med.
Du kanske skulle kolla med dem vad som skulle krävas för att få bättre rabatt. Hela vår familj har Swedbank sedan tidigare varav jag är nyckelkund. Jag driver även två bolag som är företagskunder hos Swedbank. Flyttade över ett par försäkringar med för att få lite mer rabatt.
Oj ja de va ju mycket bättre! Vi är/ blev nyckelkunder me… ända andra lån är sambons studielån. Och jag har fondsparande till pension hos dom me. Så jag tycker ju att våran sits borde va rätt bra… min plan är väl att förhandla ner lånet med bankbyte istortsett direkt när vi får nyklarna… jan pratade om något i ett podavsnitt som man kunde prova be dom ta fram som hintade om att man skulle byta bank🤔 minns inte vad de hette bara nu.
Ett vanligt bostadshus på totalt runt 200 kvadrat med biytor inräknat. Suteräng hus. Mexitegel, plåttak, absolut inget nytt hus, kan skriva all info om de senare idag när jag har papprena framför mig sen provar lägga en bild här…
Rabatten säger väl inget? Beror ju på vad de satt för fantasiränta att dra rabatten från. Nåväl… Känns som det är typ lika jävligt överallt nuförtiden då det gäller boräntor. De ligger typ på 4,8-5,1. När man tar sitt första lån vid köp av bostad tycker jag man kan ta den bank man hade lånelöfte hos för enkelhetens skull men välj hundra procent obundet. Sedan när du har tid och energi kan du i lugn och ro kolla runt bland andra banker om du vill få ned räntan
Vi fick 1,38 rabatt hos Swedbank på vår lägenhet (3,53milj lån 85%). Lön ihop före skatt ca 89.000kr, två 35-åringar.
Vi lånade först till 1,32 rabatt dock i september 2022 så hade det att utgå från när jag nu förhandlade om efter ett år. Först gav de bara samma som innan. Efter att begärt amorteringsunderlag ringde de upp dagen efter och gav 1,38 i 2år framåt istället (då orkade jag inte kolla runt med annan bank). Så september-oktober-november har vi 4,31.
Grattis!
Mexitegel innebär relativt lite underhåll, suteräng hyfsat låg energiförbrukning för platsen och plåttan, well det är bra tills det inte är bra och då kostar det gris att byta
Ni får nog räkna med att avsätta en del, antingen genom högre amotering eller fondera medel för underhåll.
Som referens har vi 0 ränterabatt, kör med SBAB. Runt 4.5-5% får man nog räkna med i dagsläget. Vårt förhandlingsläge är ganska dåligt just nu då vi varit föräldralediga och väntar ett barn till och min sambo har ingen fast anställning så vi får klara oss på min lön enbart nu och ett tag framöver.
Jag och min fru var på Swedbank igår för att diskutera bolån till nyköpt hus, 85% belåning och tillträde i dec. Swedbanks rörliga listränta på rörligt ligger just nu på 5,93% och på SBAB ligger den på 5,09% så mitt mål i ränteförhandlingen var att få bättre än SBABs ränta.
När vi började prata så sa bankmannen med en gång att han kunde erbjuda oss en ränta efter rabatter som just nu ligger på 4,5% vilket jag kände mig nöjd med det då det innebär en ränterabatt på 1,43%.
Han påpekade dock att riksbanken ska ta ett nytt beslut angånde styrräntan i slutet av november och de på banken tror att den ska höjas med ytterligare 0,25% och eftersom att räntan sätts när lånet tas så tror han att vår ränta kommer ligga på ca 4,75% för oss efter rabatterna.
Kan också tillägga att vi är nyckelkunder hos Swedbank med lönekonto hos dem, men inget annat som sparande eller försäkringar hos dem, vi har enbart studielån som andra lån.
Det är svårt att säga om räntan är bra eftersom det beror på individuella förutsättningar: belåningsgrad, löner, engagemang i banken m.m. Men spontant låter det lite högt så det är nog bra att du har det rörligt och i lugn och ro kan titta igenom alternativen. Både SBAB och Skandia har i princip oprutbara transparenta räntor där de helt utgår från belåningsgrad (och ev fackmedlemskap och tjänstepension för Skandia) så du kan plita in siffrorna i deras räknesnurror och kolla om det hjälper. Annars dyker det säkert upp lite erbjudanden på bundna bolån framåt våren när räntan är klarhöjd.
Danske Bank har redan nu ett erbjudande om 4,5% bundet på två år (för TCO/SACO-medlemmar). Det tror jag är lite högt utslaget på två år (och banken också förstås eftersom de förlorar pengar annars), men det är ju en försäkring mot högre räntor, och klart lägre än det du har idag.
 så från att jag blev pappa har jag börjat intressera mig för investeringar och sparande.