Jag skulle uppskatta råd och olika perspektiv kring hur jag kan lägga upp mitt sparande och mina investeringar framåt. Jag har en lite speciell jobbsituation och vill därför tänka igenom riskspridning, buffert och hur jag bäst använder de medel jag har tillgängliga.
Syftet med mitt sparande
Mitt långsiktiga mål är att frigöra tid och skapa en ekonomisk trygghet som gör att jag på sikt kan:
jobba mindre eller mer flexibelt
välja enklare, mindre ansvarstyngda arbetsuppgifter
styra min arbetstid efter vad som passar livet, inte tvärtom
Det är alltså inte maximal avkastning som är huvudmålet, utan frihet och stabilitet.
Nuvarande portfölj
Lysa:
728 000 kr
Fördelning: 93 % aktier / 7 % räntor
Fonddepå:
1 152 000 kr
Ca 70 % global index
Resterande i guld, investmentbolag, Sverige-index och tillväxtmarknader
Likvida medel att investera
890 000 kr på räntekonto (1,80 %)
1 026 000 kr på fasträntekonto (2,60 %)
Jobbsituation / riskprofil
Jag har tyvärr varit med om två varsel tidigare och haft inkomstförsäkring som gett mig ca 30–32 000 kr/mån under perioderna. Just nu arbetar jag på timlön utan fast tjänst, vilket ger mig ca 30–36 000 kr/mån.
Det fungerar bra för stunden, men osäkerheten gör att jag vill tänka igenom hur stor buffert jag bör ha och hur jag ska fördela kapitalet mellan trygghet och långsiktiga investeringar.
Min fundering
Hur skulle ni disponera de medel jag har tillgängliga utifrån:
min arbetsmässiga osäkerhet
mitt mål att på sikt kunna jobba mindre eller enklare
nuvarande portfölj
behov av buffert
riskspridning
alternativ för investering av räntekontomedlen
Jag är öppen för olika upplägg, alternativa vägar och synpunkter på hur min situation ser ut ur andras ögon. Vad hade ni gjort i min sits?
Jag tänker att du har säkert A-kassan med inkomst försäkring. Det är åtminstone 1 år som du relativt har säkrat. Sen behöver du kika på dina månadsutgifter. Det styr nämligen hur likvid du behöver vara. Rent spontant tycker jag att du har väldigt mycket likvid. Säg att din årsutgift är 200K, med 2 miljoner så räcker de i 10 år. Förmodligen är du nära pension då. Jag hade lagt mig runt 400K, 200K i räntekonto och 200K i 1-år fasträntekonto. Om tanken är att dina samtliga tillgångar ska räcka till pensionen så får du räkna baklänges. Säg att det ska räcka i 15 år. Då är du nära att sluta arbeta redan idag och pengarna räcker.
50+ med 3.8M bör räcka långt men beror ju på fasta kostnader och vad du kan/vill leva på i månaden.
Du vet vad du har sparat, räknar du på vad du behöver om året, vad du kommer få i pension sen så är resten ren matte.
Du har ju hyggligt med pengar för detta. Jag tänker att nöten att knäcka här är vad du vill jobba med. Vad är arbeten som både går att göra på mindre eller flexiblare tid men ändå betalar såpass att du inte behöver ta så hårt på kapitalet. Har du, eller kan skaffa dig kunskaper som kan uppskattas som experthjälp några dagar i veckan? Kan du ta dig an tidsbegränsade projekt av något slag? Eller kan du göra jobb remote när det passar från husbilen eller sommarstugan?
Nu är det ingen finansiell rådgivning här inte, men jag hade lagt resten på Lysa. Lysa har en bra funktion när det gäller månatliga utbetalningar. Låta de där 7% räntor vara. Jag har varit i den sitsen med nästan allting i cash. Det har ju kostat mig massor av avkastning.
Jag lastade in 1-1,5 miljoner in i global indexfonder 6 månader innan Covid-dippen. Det gick bra ändå. Visst kan man lyckas och pricka botten. Men även om du prickar toppen och det dippar, så kommer det komma tillbaka.
Jo har drivet egen verksamhet får ca 10 år sedan och inte riktigt känt att anställning är det som passar mig bäst. Har dock flyttat också för ca 10år sedan vilket begränsade mig från att driva verksamheten på distans.
Och har varit svårt att etablera sig på ny ort med den typen av verksamhet.
Är svårt att komma in i en mindre stad har jag märkt.
Det verkar som du vill ha avkastning men har en viss oro för oförutsedda omständigheter, så då kanske du inte ska ta maximal risk med alla pengar.
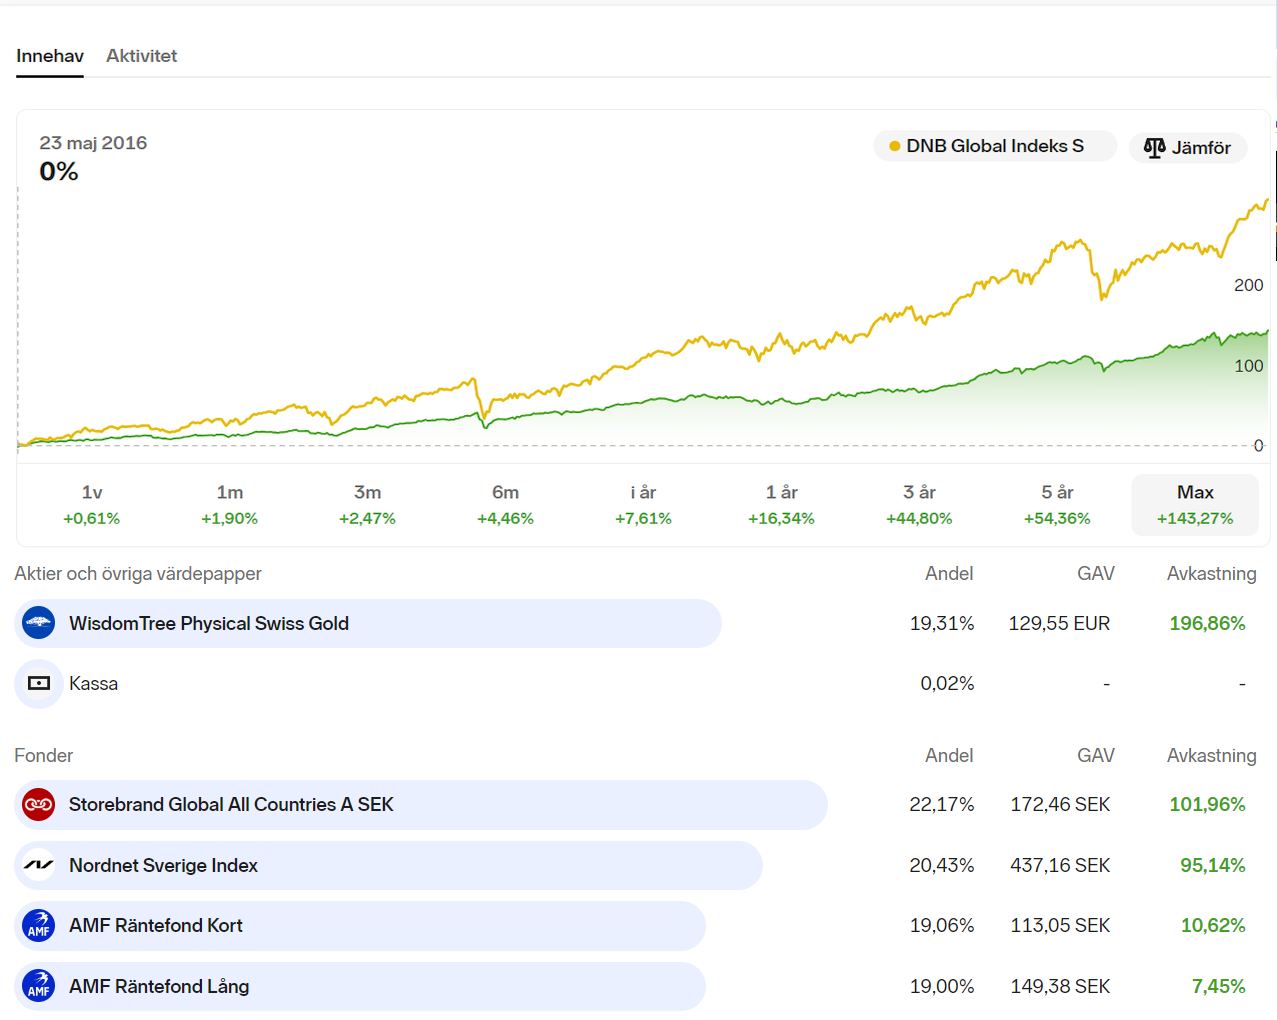
Då vill jag föreslå antingen Harry Browns Permanent Portfolio (25% Globalindex, 25% Kort ränta, 25% Lång ränta och 25% Guld) eller Investerarfysikerns gamla Shareville portfölj som dessutom lägger till Sverigeindex och därför låter varje tillgång utgöra 20% (se bifogad bild).