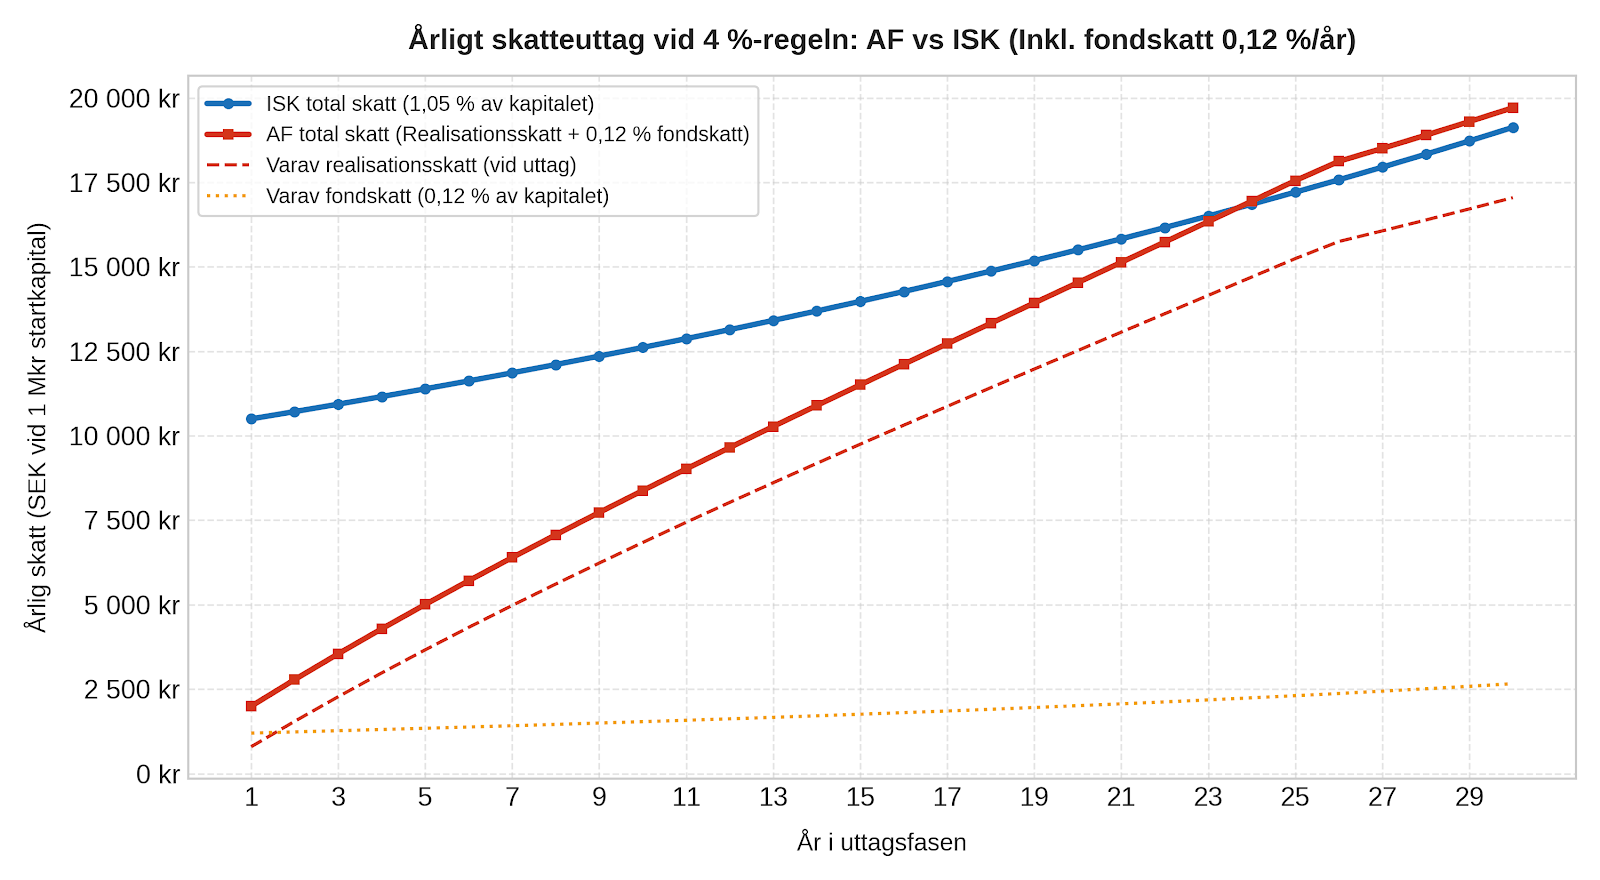
Räkna på det! Skatten på AF kommer vara otroligt mycket lägre än isk under de första typ 15 åren, sen kommer det gradvis jämnas ut men efter 35 år kommer man på totalen betalat mycket mindre skatt på AF givet snittavkastning på 7 procent per år.
En annan viktig fördel är att man minskar SORR rejält när man kör AF.
Om man har 5 mnkr i sitt firekapital och börsen första året går upp ca 10 % så blir skatten (5 000 000 +(500 000/2)) * 0.01 =52 500 i ISK ( jag tog inte hänsyn till den skattefriaste an förenklingsskäl)
Har du flyttat över det till depå blir skatten 30 % på den 10 procentiga utgången så vid 4 % årligt uttag 5 000 000 * 0.04 =200 000 så kommer 20 000 vara vinst så skatten blir 20 000 * 0,3 = 6000 kr. En skillnad på 46 500 kr.
Hur många av fonderna och aktierna du har idag kommer du behålla i 35 år? Jag säger inte att du har fel men det är inte lika enkelt i praktiken att få till det. Jag ser snarare fördelen med ett AF att när jag börjar min RE-fas att jag då lägger över en del tillgångar på AF för att minska den årliga skatten i början på min RE-period.
Eftersom skatten blir betydligt mycket lägre i början av fire med AF. Går börsen back de första tre åren betalar du ingen skatt alls utan får istället göra avdrag. Med isk dundrar den på med svinhög skatt baserad på hela kapitalet trots att börsen går back. Visst, lite lägre skatt blir det eftersom kapitalet minskat men det kommer bli tufft för portföljen då du ska betala hög skatt samtidigt som börsen backar
Jag kommer flytta om så att jag har majoriteten av pengarna i de stora etablerade globala inddxfonderna. Att göra detta och stoppa in på AF minskar också risken för kostnaden det innebär att pilla i portföljen. Bara fördelar med AF!
Absolut. Jag håller med dig. Förutsatt att du har flyttat över till depå när du börjar din RE-period och att du inte har några vinster ackumulerade. Nackdelen med depå är att man utlöser beskattning vid ombalansering. Deklarationen blir såklart lite mer jobb med också men inget som är svårt utan bara trist att göra.
Vad är det som är besvärligt med deklarationen egentligen? I min deklaration hamnar alla fondköp och försäljningar per automatik i deklarationen. Jag behöver inte lyfta ett finger
Det är ju extremt tydligt där att af är överlägset. Det är inte förrän vid år 23 det börjar bli mer lönsamt med isk men det tar ju extremt många år att ta igen det där tappet isk gjorde de flesta 23 åren. Innan det har hänt är man död och begraven för länge sen
Låter rimligt, men då borde det finnas en optimal andel som man kan lägga över i depån så plockar du från den i början till låg skatt samt att din ISK skatt blir lägre. Efter ett visst antal år tar depån slut och man plockar från ISK istället eftersom depå hade annars vuxit och skatten blir för hög där (om man flyttat allt dvs)?
Med tanke på all diskussion om global fonder på detta forumet och ändring på grund av ESG-filter och annat så känns det inte alls osannolikt att en del personer vill byta fond.
Jag har inte hängt med i utvecklingen så det är nog som du säger betydligt smidigare idag än för 15-20 år sedan. Jag har haft väldigt begränsad med innehav på depå sedan ISK infördes.
Tänk på att grafen där bara är uttagsfasen; med ISK betalar man också en stor mängd extra skatt under uppbyggnadsfasen. Så jag tror att hundra procent AF är klart förmånligt i det enklaste fallet. Problemet är det som andra har nämnt, att man kan bli tvungen att utlösa reavinstskatt pga yttre omständigheter. Jag hade till exempel en globalfond som bytte inriktning från nästan marknadsvikt till radikal ESG, med femtio procents övervikt på Apple och så vidare, och hade jag varit skattskyldig i Sverige skulle försäljningen ha kostat mig hundratusentals kronor – vilket för mig till en annan skillnad mellan kontona: med AF kan man få en rabatt på skatten genom att tajma försäljning till när man bor i ett land med låg eller ingen reavinstskatt.
Väldigt bra visualiserat. Jag tror det blir ännu tydligare om man kör med högre avkastning därför att oanvänt kapital beskattas i ISK . Med 5% avkastning hamnar du ju i ett område där stamkapitalet är mer eller mindre konstant, medan det blir spännande att se vad som händer om stamkapitalet ökar eller minskar signifikant. När jag räknade på det med 8% avkastning kom jag fram till att ISK aldrig övertar AF om jag minns rätt.
En annan sak jag vill bidra till diskussionen är att 4% regeln är ganska oanvändbar för tidig FIRE för annat än bara tumregler hur mycket kapital man behöver. Dynamiska regler, ffa. risk-guardrails, Guyton Klinger guardrails och stiftelse-strategier har både högre framgångssannolikhet vid 50 års horisont samt högre genomsnittliga uttag än jämförbar 4% (eller 4.5%) inflationsjusterade uttag. Lite som att äta kakan och ha kvar den. Risk, Guyton Klinger och stiftelse-strategier skiljer sig ifs bara i hur volatila inkomstsvängningarna är: med risk guardrails sker inkomstanpassningar sällan men mycket stort, stilftelse hela tiden men väldigt lite, och Guyton Klinger är någonstans i mitten. Just risk-guardrails hyllas i den amerikanska rymden som en helig gral, men jag känner att det endast är reklam från finansförvaltare och egentligen är det samma strategi som de andra två jag nämnde utifrån MC simuleringar jag körde själv.
Det finns även Vanguard Dynamic Guardrails som ytterligare en strategi som nämns ofta, men denna strategi är riktigt kass och egentligen bara användbar vid tidshorisont upp till 30 år.
Funderar en del på hur man hade lagt upp det vid en tidig lean FIRE (horisont på 50 år) kombinerat med DWZ. Det jag är inne på är att man skulle ha majoriteten i AF, ex 67/33 fördelning, eftersom det ger lägre utgifter, vilket är bra för SORR. Funderar även på att kanske flytta över från ISK till AF vid kraftiga uppgångar under FIRE-perioden.
Håller med om att det är viktigt att tänka på att vara dynamisk i sina uttag, vilket det finns många varianter av som du är inne på. Om man tänker åka till en öde ö under hela sin FIRE-tid och automatiserat allt (uttag, rebalansering osv) kan jag förstå att 4 %-regeln är bra. Men om någon ägnat 10-tals år till att bygga upp ett FIRE-portfölj och troligen nästan dagligen följt börsen och nyheterna, så har jag svårt för att se att man inte kommer fortsätta bevaka detta och skydda sitt “nest egg” i form av att vara mer dynamisk under uttagsfasen.
Om 4 %-regeln har exempelvis 95 % success rate, så innebär det inte att det är 5 % failure rate. Utan det innebär att det är 5 % sannolikhet att man kommer behöva göra någon förändring, exempelvis inte inflationsjustera tillfälligt, dra ner på utgifter tillfälligt eller generera en inkomst tillfälligt. Det tycker jag gör att man kan acceptera en högre SWR, förutsatt att man accepterar att ev behöva göra förändringar i sin plan.
Har också lite svårt för att man skulle låsa sig vid att 1 gång per år sälja av och rebalansera. Det känns väldigt godtyckligt att hela strategin hänger på portföljvärdet vid ett enda datum varje år. Vi vet ju alla hur börsen kan röra sig upp och ner under en månad eller ett år. Om portföljen gått omotiverat bra under en period och har ökat kraftigt i värde den 20 maj, 15 juli eller 7 oktober, skulle iaf jag ha svårt att inte sälja av en del av den kraftiga värdeökningen och säkrat hem kanske flera månaders utgifter.
Det vore väldigt intressant att kunna simulera uttagsstrategier utifrån att man gör uttagen dynamiskt vid tillfällen under åren då portföljen gått extra bra, inte bara ett godtyckt tillfälle som 1 jan, eller den 1:a varje månad. Det blir ju absolut en form av timing, men tänker att det kraftigt borde förbättra uttagsstrategins success rate.