Jag förstår att du inte hittar på och att du givetvis tänker på varumärket. Det jag försökt säga och som kanske delvis kan förklara de många kommentarerna är för att de exempel och bevis som läggs fram kan vara lätta att jämföra i teorin men bananer och aktier är inte samma i praktiken. Likaså förändras perspektiv (svensken eller amerikanen eller “marknaden” osv) och tidkomponenten genom de olika exemplen och analogierna, så det blir ändå svårt för mig att jämföra äpplen med äpplen. Så känner jag, och därför är jag fortfarande misstänksam.
Jag skrev också att det kan vara svårt att hänga med på när vi pratar realt eller nominellt, samt när det ena eller andra är relevant. Jag slutar debattera frågan med er nu för jag når inte fram och ni når inte fram till mig.
Hjälp mig att hjälpa dig. Kan vi utgå från ett av mina exempel och bryta ner det? Det är svårt att utgå från dina eftersom det är otydligt vad som avses. Vi kan inte prata “bil”, vi måste ner på nivån “pickup”, “kombi” eller “sedan”. Det är det som jag gör i mina exempel.
Jag misstänker att det också är där det blir klurigt, för som du skriver att det olika saker (nominellt, realt), försträkning/försvagning, real tillgång vs nominell tillgång så blir det jättelätt att trilla i diket. Det är ju därför jag är inne på version 44 av artikeln.
Tycker själv också att avsnittet var ganska svårt att förstå men satt Jans artikel in in chatgpt som sade såhär:
ChatGPT:
Var artikeln överdriver eller kan missförstås
Att säga att valutarisken är “i praktiken en illusion” kan feltolkas. För en svensk som köper en global indexfond utan valutaskydd så kommer kort- och medellånga växlingar i kronan direkt påverka din SEK-avkastning — det är inte en illusion av matematisk effekt utan ett faktum att kronan kan förstärka eller minska avkastningen under perioder.
i avsnittet när ni talar om precis detta hur valutakursen inverkar på en fonds avkastning säger du vid 16.30 “det är inte fel men väldigt missvisande”. Förstår inte hur det inte egentligen är fel men ändå med samma så är det jättefel.
Det är som i exemplet med att svensken har haft -1.1% i år och amerikanen +18,7%. Det är inte fel att säga att amerikanen har högre avkastning än svensken. Men det är ju lite missvisande på samma gång eftersom mätt med samma måttstock är den ju samma. Därav rätt eller fel beroende på perspektiv.
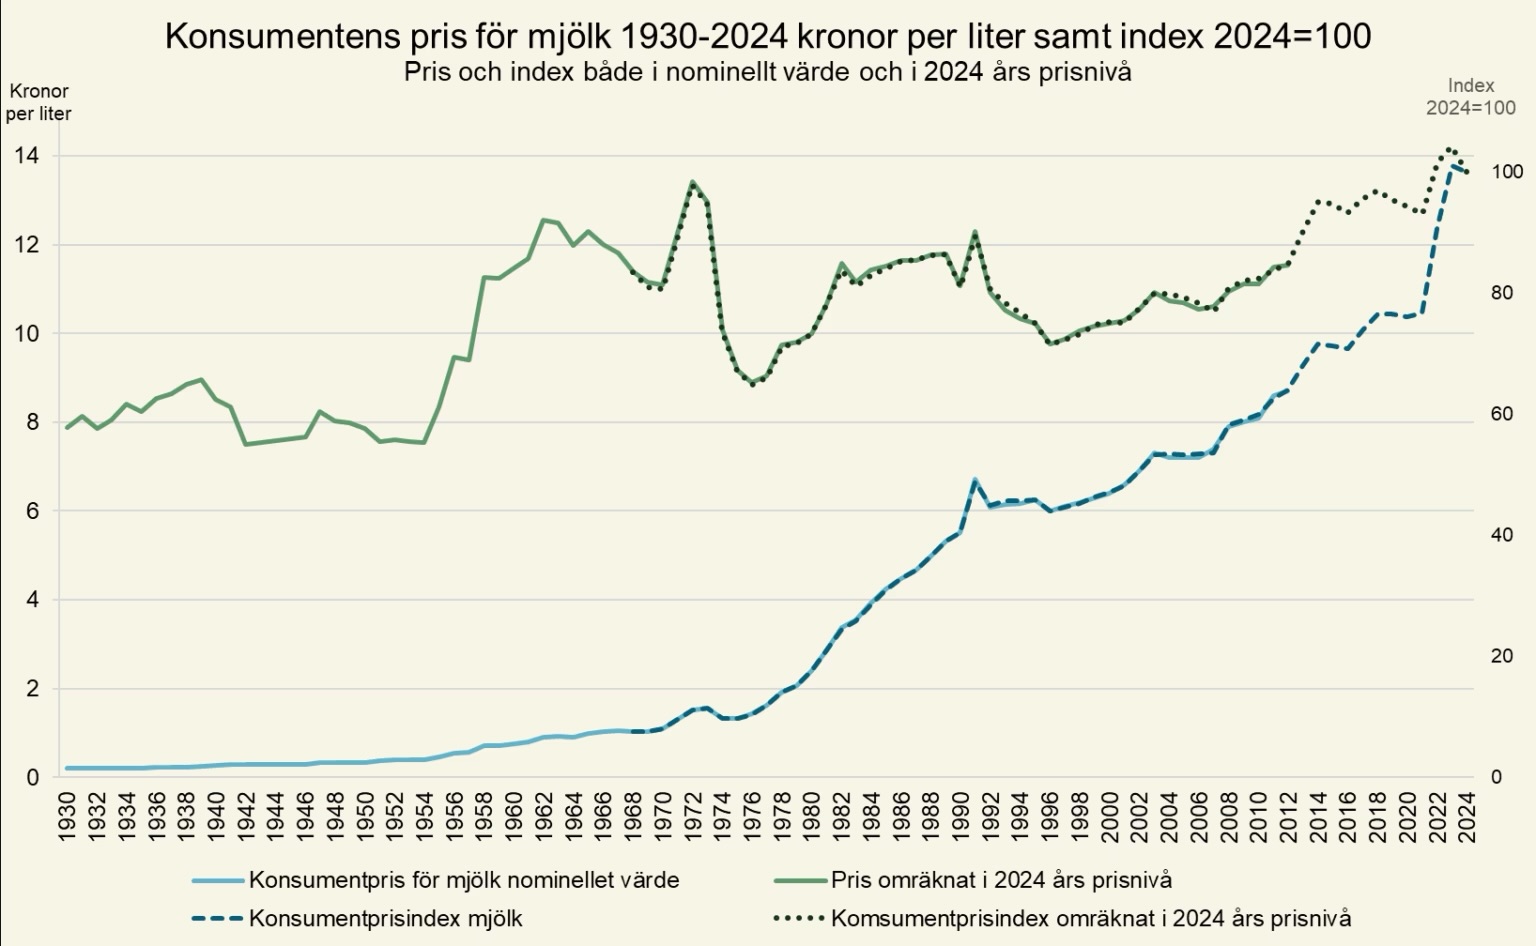
Stör mig mest på att mjölkpriset stigit realt från 8 till 14kr. Ska inte teknisk utveckling göra ting mer effektivt och billigare…
Är det kossorna som har högre lön eller ICA-handlare som roffar åt sig?
Effektiviseringen består väl i att andelen av befolkningen som arbetar inom jordbruket sjunkit från runt 40% av befolkningen 1930 till under 15% numera.
Man kan ju bara gissa vad priset hade varit annars
Denna tråden gör det uppenbart att @janbolmeson och @nightowl inte vill förstå diskussionen handlar om. Det är två olika saker som diskuteras.
Om jag har 100 euro på kontot. Ena dagen är det värt 110 kr, nästa 90 kr. När jag köper något/säljer euron för kronor så det omvandlas till kronor vid köpet/försäljning får jag mer ena dagen och mindre den andra dagen. Det är det all diskussion gällt. Men det verkar helt omöjligt att förstå.
Ja, om du har 100 EUR på ett bankkonto i EUR och den ena dagen är det värt 110 kr och nästa 90 kr så har du förlorat 20 kr. Dessa 20 kr kommer du också få färre bananer för på ICA om du går dit. 100% medhåll. Du har rätt. Jag säger inte emot och delar din uppfattning.
Det jag, @nightowl och vi andra påstår ärt att detta gäller dock ENDAST för EUR-pengar på ett BANKKONTO eller EUR-sedlar jag ska växla på Forex (eller på motsvarande sätt SEK-pengar på ett SEK-bankkonto eller SEK-sedlar).
Det gäller däremot INTE indexfonder, guld, aktier, fastigheter och alla andra reala tillgångar.
Risky assets, other than domestic and foreign currency deposits and long-term bonds, which promise payment of a specific amount of currency at maturity, have no intrinsic denomination in any currency .
Ett bankkonto är per definition “currency deposit”.