Något jag reagerar på är att kurvan för “vad man borde ha i månadslöner” är väldigt linjär.
Säg att man börjar arbeta när man är 25 efter en längre utbildning.
Då “ska man ha” 35 månadslöner vid 35, dvs efter 10 år.
Men efter 20 år, dvs vid 45 ska man ha 73 månadslöner.
Rimligtvis borde man helt utan avkastning få ihop minst samma pension som de första tio åren. Alltså, om man första 10 åren tjänar in 35 månadslöner vore det väldigt märkligt om man de nästkommande 10 åren tjänar in lägre.
Man borde alltså efter 20 år ha minst 35 + 35 månadslöner = 70 månadslöner. Men ju större belopp man sparat in, desto större avkastning i kronor bör man få. Men här verkar den avkastningen vara uträknad till att vara <= 3 månadslöner på 10 år. Det känns märkligt. Snittlönen ökar väl förvisso något, men ändå. Inte helt lätt att göra en prognos framåt med variabler så som inflation.
Men generellt sett så är ju inflationen och även löneökningar betydligt lägre än snittavkastningen på börsen. Jag får inte ihop det.
Jag har lyssnat på avsnittet och läst en del av texten i verktyget och vet inte riktigt om jag köper att man ska räkna i antal månadslöner, i vart fall inte i mitt eget fall.
Motargument:
* Jag har mycket högre inkomster än utgifter.
Antal månadslöner är för mig ganska ointressant och jag föredrar beloppet i kr eller kanske månadsutgifter.
* Min månadslön (och pensionsintjäning) idag är mycket högre än vad den har varit under tiden jag har ackumulerat ihop mitt befintliga pensionskapital. Så på det sättet känns månadslön också ganska godtyckligt om man inte tittar på en inflationsjusterad snittlön under tiden pensionskapitalet har sparats ihop.
Om vi t.ex. antar att någon har jobbat 15 år och tjänat 30k/mån i 14 av dem och sedan sista året tjänat 50k/mån. Är det då rimligt att säga att utfallet är kasst och att man ska ställa det i relation till sin senaste månadslön på 50k?
I praktiken kan man ha överpresterat extremt de första 14 åren i förhållande till inkomsten man hade då. Ändå kan utfallet se missvisande dåligt ut bara för att lönen ökat kraftigt precis i slutet.
Det är missvisande tycker jag.
Ovan är inte min lön eller perioden jag jobbat men principen är samma, jag har överpresterat mycket i förhållande till lönen jag haft vid varje givet tillfälle, men ställs det i relation till månadslönen jag råkar ha idag ser det istället ut som att jag har underpresterat.
Det blir väldigt tokigt att jämföra på det viset.
För de flesta utgör inkomstpensionen majoriteten av den framtida pensionen.
Tyvärr konsumeras pengarna som vi betalar in till inkomstpensionen upp av dagens pensionärer. I utbyte lovar staten att vi i framtiden ska kunna tära på framtidens unga när det är vår tur att gå i pension.
Till följd av denna kohandel räknas våra inbetalningar till inkomstpensionen bara upp med löneökningarna, så någon extra avkastning blir det inte.
Det är även värt att komma ihåg: när pensionsföreningarna talar om att höja pensionerna handlar det egentligen om att höja skatterna för dem som arbetar, så att pensionärerna ska kunna konsumera mer.
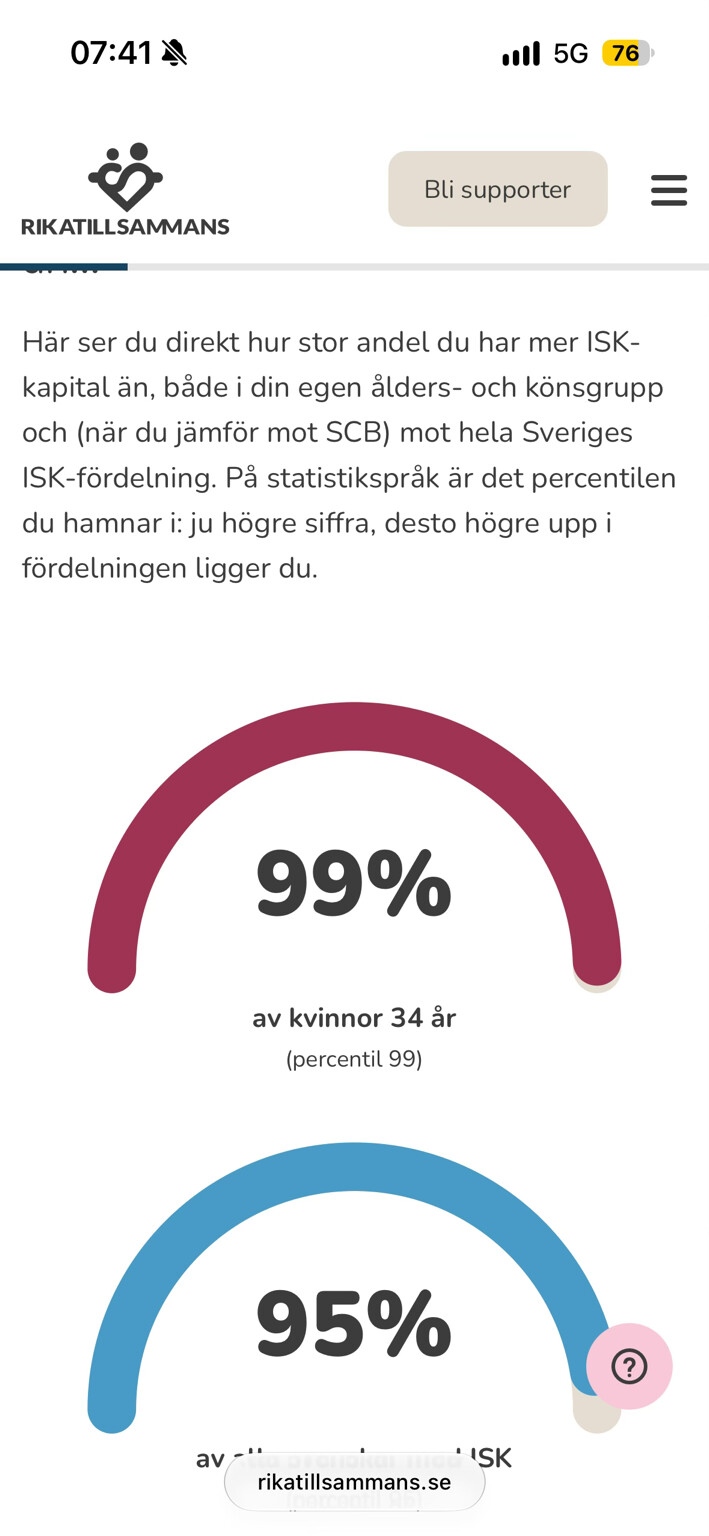
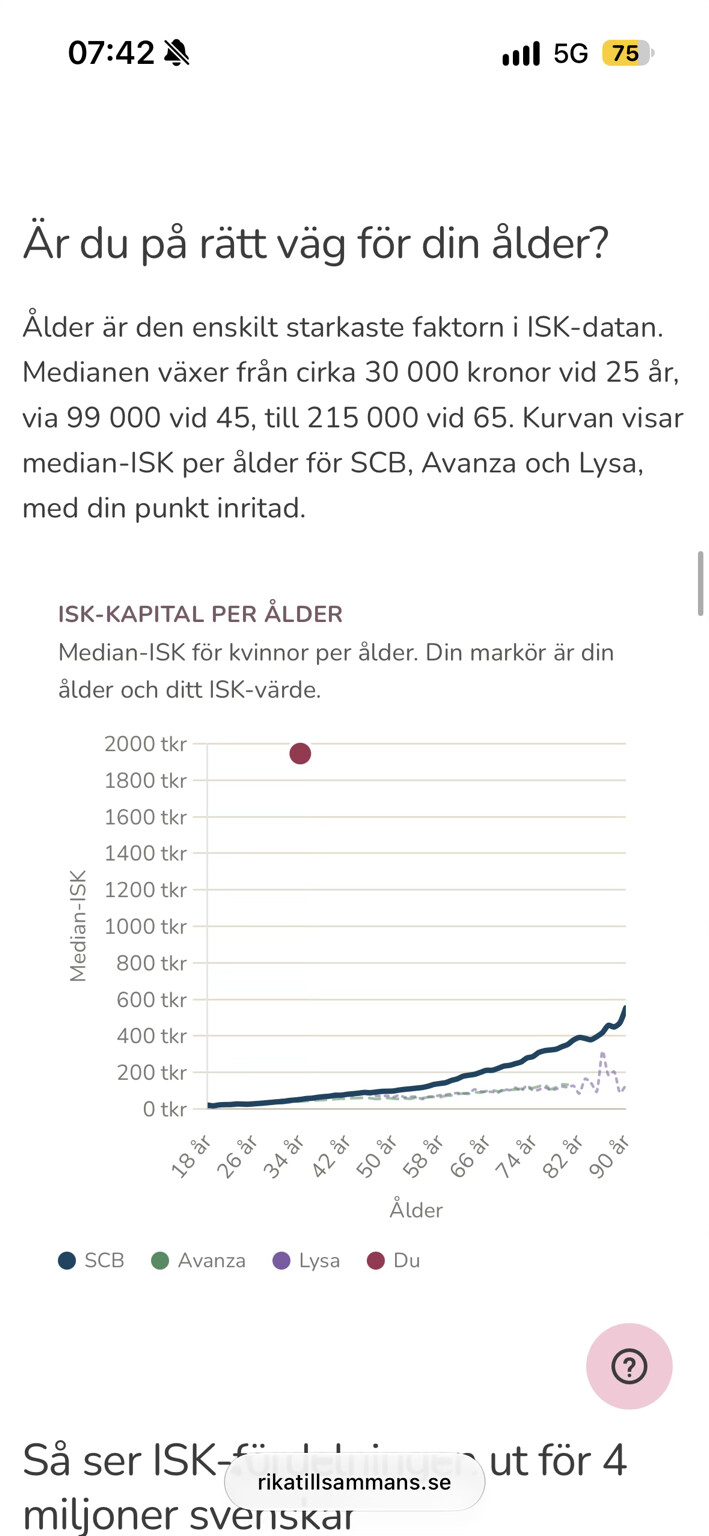
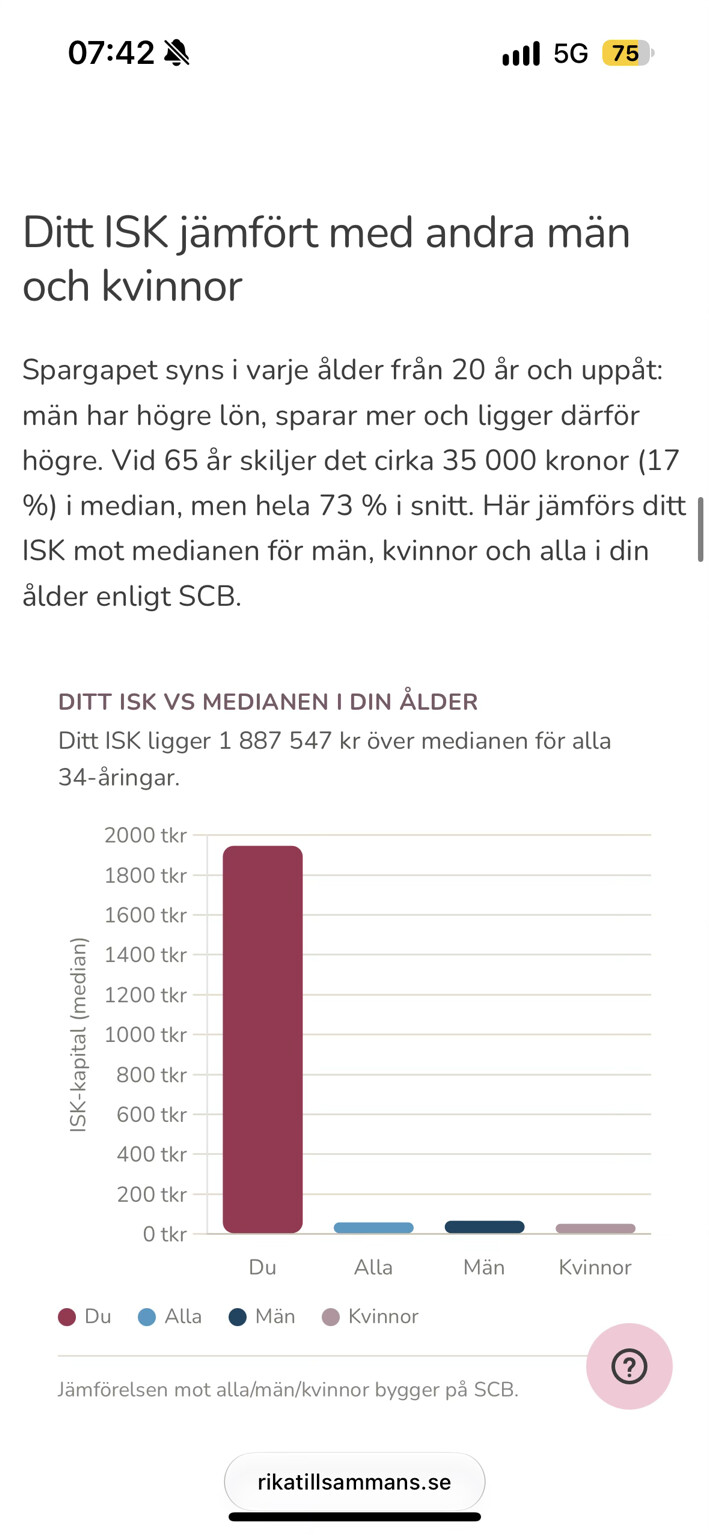
Jag är kvinna och 34 år med en lön på 36 100. Jag har inte hunnit jobba så många år då jag kom in lite halv sent på arbetsmarknaden pga universitetsutbildning mm. Har tjänstepension via mitt jobb, sparar till min pension på Lysa. Kommer få en vanlig pension typ enligt beräkningarna.
Jag slängde in mina värden i kalkylen (kul och välgjord). Så fort man tycker sig ligga bra till i jämförelserna tar denna community dig snabbt ner på jorden igen, haha. Landade i 99% / 99% och sedan ett ras ner till 93% jämfört med communityn.