Isk-skatt är lurigt iom att den växer och krymper med kapitalet, och man behöver betala den oavsett om man har utgifter eller ej. Jag har svängt fram- och tillbaka om hur man kan räkna med den schablonmässigt utan något bra svar.
Man kan dock inte göra 4%-1% som räknas ovan, för ena av procenten (4%) låses till ett belopp i början av uttagsfasen och behålls på det beloppet (justerat med inflation) oavsett kapitalets förändring, den andra procenten (1%) räknas från totalen varje år och svänger alltså med totalen. Så att säga 4%-1%=3% blir inte rätt.
Man kan inte rakt av säga att det är del av utgifterna heller, för om kapitalet växer med åren kan beloppet som kommer från 1% ovan vara mycket större än beloppet som kommer från 4% ovan, eftersom 1%-delen växt och 4%-delen knappt växt. Så det får inte plats i utgifterna.
Jag har angett det ena som belopp som räknas upp med inflation i MonteCarlon, och det andra som procent på nuvarande investerade kapital i MonteCarlon, men tumregel har jag inget svar på än.
Ja, pengarna går ut oavsett, dock, och det är svårt att få in det i en 4%-regel på nåt bra sätt. Egentligen är det exakt samma som fondavgift/avgift-delen, men 4%-regeln anger inte explicit avgifter.
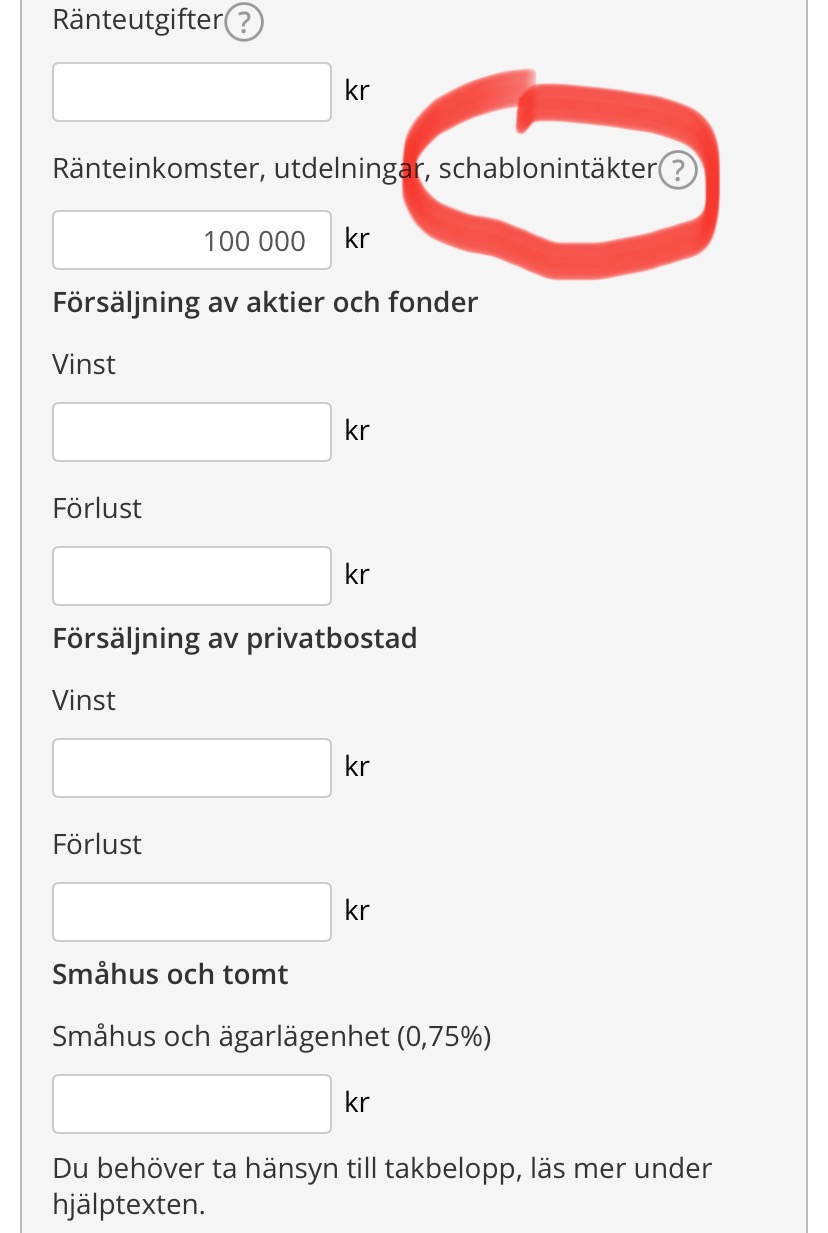
Fast tänk på att ROT/RUT avdrag och kvittning mot kapitalvinster funkar mot ISK schablon intänkt/skatt men inte mot skatt inom KF. KF är en definitiv skatt och tas inte med i deklarationen.
Sen har KF andra fördelar tex för utländska aktieinnehav där banken hanterat så man återfår skatt på utdelningar.
Generellt i FIRE skulle jag definitivt säga att ISK är att föredra av de två sparformerna då andra inkomster kan vara låga så man inte kan utnyttja avdragen som man typiskt annars kan göra när man har inkomst av tjänst och skatt på den
Det som är svårt med alla simuleringar och olika regler är att förutse startmängden beroende på vad och hur du är investerad i. Jag använder varken 4%-regel eller MC eller något annat. Jag är en simpel man och lever enkelt men aldrig snålt.
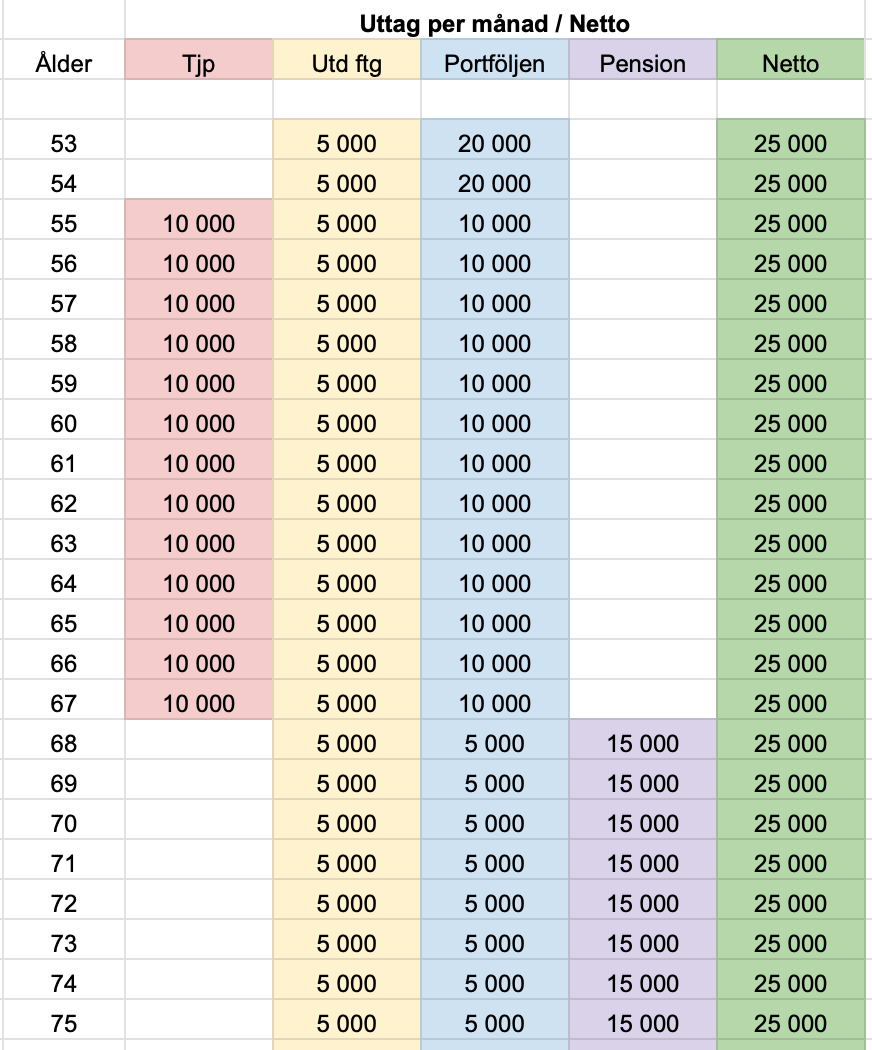
Jag räknar ut vad jag behöver varje år/månad mellan 50-55 år och mellan 55-67 år (tjänste pension) och 67 år (allmän pension) —>.
Visar en enkel tabell hur det kan se ut om man tar ut 25 000 kr/mån eller 300 000 per år. Jag har företag och detta är fiktiva siffror.
Bilden visar hur svårt det kan vara att förutse startmängden och att som många skriver att många väntar ofta för länge med FIRE för att man använder sig av för mycket tankeverksamhet.
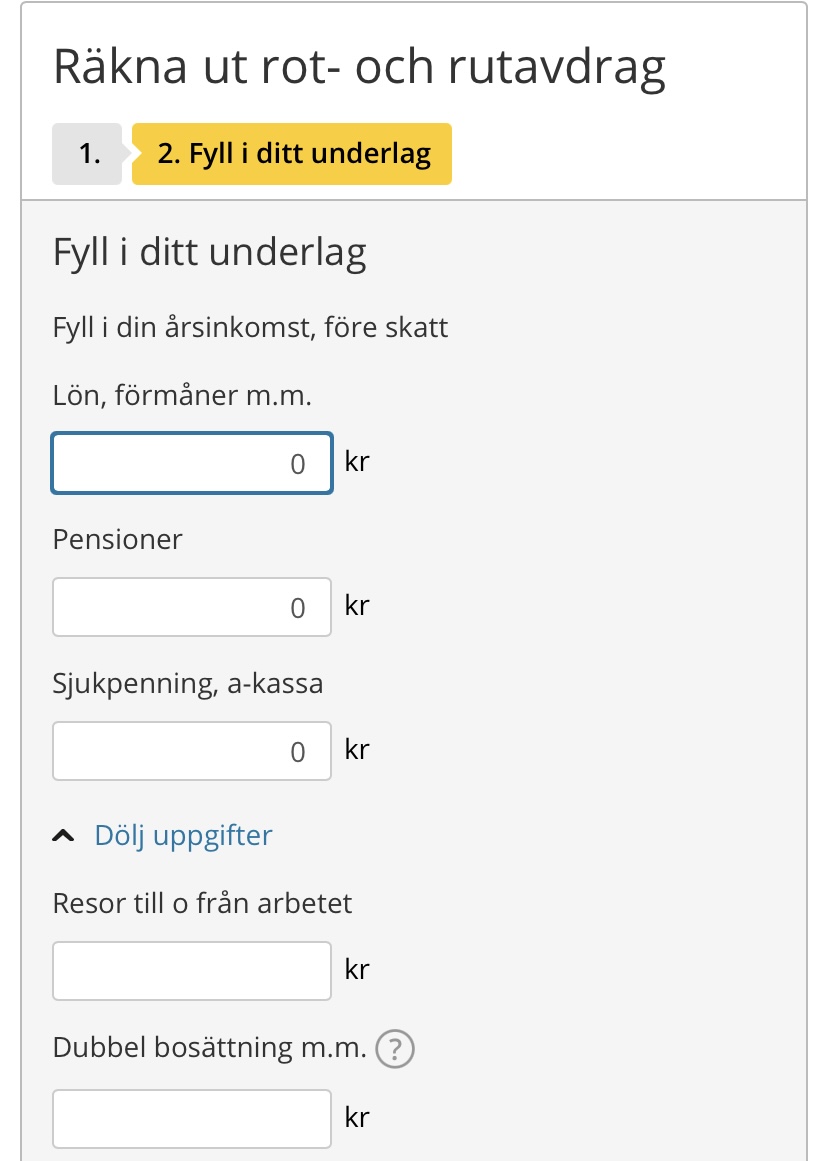
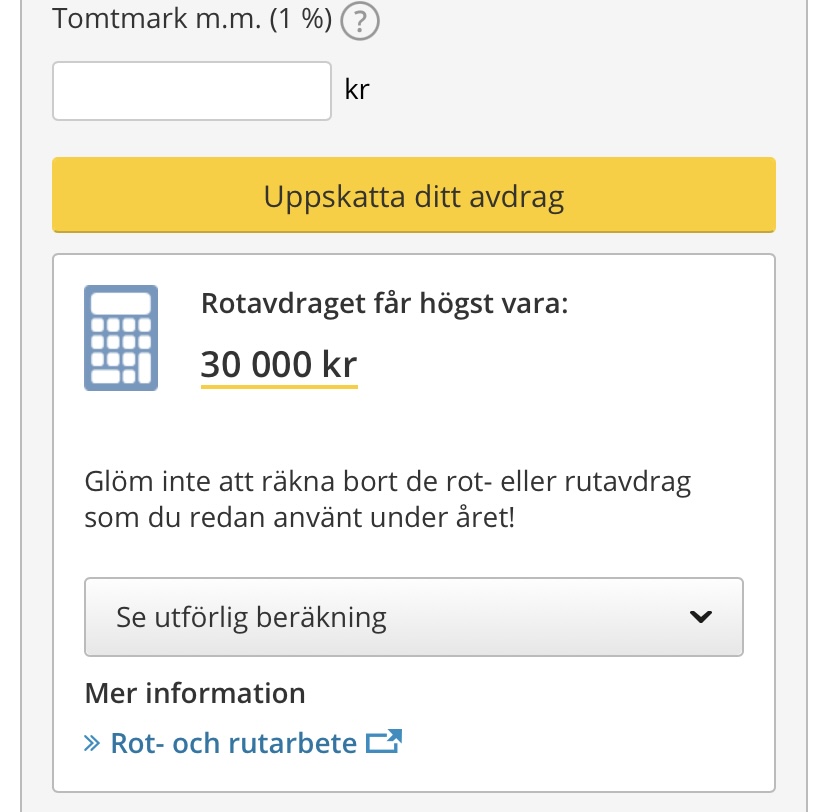
Rot och rutavdrag är skattereduktioner som räknas ihop och är högst 75 000 kronor per person och år. Rotavdraget får dock högst vara 50 000 kronor per år. En skattereduktion innebär att din slutliga skatt minskar med ett belopp som motsvarar det du får i skattereduktion. Summan av skattereduktionerna får inte överstiga summan av kommunal inkomstskatt, statlig inkomstskatt, fastighetsavgift och fastighetsskatt. Skattereduktionerna räknas av mot din skatt i en bestämd ordning.
Det där var intressant. Helt klart en viktig faktor för FIRE-aspiranter att känna till. Inte helt uppenbart då man läser texten. Finns det någon här i tråden som är i FIRE och fått ROT-avdrag på schablonskatten för ISK så hojta gärna till.
Jag har inte fått (än) men hoppas få det i år, men då på ett mindre jobb. Det stora lade jag under hösten 2024 för att veta att jag säkert kunde få dra av det.
Men, oavsett om du eller @jfb har rätt så ser jag detta:
Dunkar man in upp till taket i fastighetsavgift så ska det ju ändå finnas att dra mot där.
Ja, det är så jag tolkat det också, men valde som sagt större arbete klart under december 2024. Hellre en extra livrem tills jag gjort min första FIRE-deklaration.
Det finns en del annat “kul” jag ser fram emot att deklarera och se hur det funkar i skarpt läge. Saker som avgiften till public service, Svenska kyrkan och begravningsverksamheten. Förstår jag det rätt rasar dessa tre poster betänkligt.
Detta är ju så otroligt individuellt. Har själv gjort någon slags FIRE men tyckte det var supertrist att sitta hemma mm när vännerna arbetar och alla barn inte är uflugna.
Jag tog istället ett deltidsjobb där jag kan jobba när jag vill och ta ledigt när jag vill.
När man är FIRE - är det inte jobbigt med noll i inkomst då? Hur brukar det funka?
jag själv har ett par gamla bolag som jag kan ta lön ur så jag brukar lägga mig på 4-500.000 i inkomst per år plus någon utdelning på 200. Jag tänker hur FIRE-folket generellt gör när de inte har inkomst. Behövs inte det om man vill kunna få kreditkort och annat tex?
I Sverige lönar det sig generellt mer och mer att ha inkomst, och det är låg skatt när man har låga inkomster, dessutom får man använda sig av tex RUT, ROT osv som då inte funkar om man ej tjänar pengar?
Med de summorna som nämns av TS så behöver man också förlika sig med att man ej kan skruva upp sin burnrate nämnvärt. Tex kostar ju en finare lyxkryssning ofta runt 70.000:-
En weekend i en europeisk storstad kostar 20,000 tex. Vill man kanske ha någon rolig bil?
Men visst kanske då om man bor på landet och trivs med att inte göra just någonting, då är det ju såklart mkt enklare att säga upp sig för gott?
Frågan måste ju vara extremt individuell. Sen kan jag fortfarande inte förstå hur en del kan räkna med 8% garanterad avkastning i snitt på så kort tidshorisont som 10år. Börsen kan absolut gå 8% per år i tio år men många bolag är uppumpade.
Man plockar ut ett belopp ur fonder el dyl istället.
Jo, men dessa tecknar man innan i första hand.
Jo, för det får dras mot schablonintäkten från t ex ISK.
Sant. Tar man ut 700k och festar upp årligen så förstår jag om det är lite lurigare att förstå.
Det du pratar om är fat FIRE. MInst 95% av svenskarna når ändå aldrig den livsstilen du pratar om så det är inget stort problem. Jag kan låna farsans bil om jag vill köra nedcabbat en fin sommardag. Men jag har inte det intresset, så jag gör annat som jag gillar bättre. Det är dessvärre mest de med just hög burn rate som ser dessa “problem”.
#fördom
Det är den, absolut.
Det gör ingen normalt. Det är därför man har andra sätt att räkna och beräkna.
Sedan vet ingen av oss om många bolag är uppumpade eller ej och en sund FIRE-portfölj är inte all-in i Nvidia.
Har man behov av sånt så är det FAT-Fire och då får man räkna på det. Jag har månadsutgifter på runt 15K. Uppdelat på månadsavgift 5000kr, mat 5k, bil 2k (mest avskrivning då bilen knappt körs. Krimskrams 3k. Skulle vi frysa det så behöver jag ett par miljoner till innan det är dags att gå. Men FIRE för mig är inte nödvändigtvis att man slutar jobba. Men man är redo att gå på dagen om man ogillar chefen eller arbetsuppgifterna. Vill man jobba på donken så kan man göra det utan att bry sig om lönen. Det blir att man kan välja hur ens tid ska spenderas.
Jag trivs jättebra på mitt jobb, både med arbetsuppgifter, arbetsvillkor, och kollegor/vänner. Jag funderar på FIRE mest för att jag vill göra annat än att jobba. Livet är flyktigt. Men som du säger är det skönt att ha FIRE som alternativ den dagen jobbet slutar kännas bra.