Jag kan inte sånthär men det verkar konstigt om denna skuld bara kan hålla på att öka i evighet, vad jag kan minnas gick dom bara plus där några år under Clinton annars är det bara minus.
2000 va skulden 6B, 2016 20B o nu då 40B
Svenska stadskulden är väl runt samma nu som den va 2000
1 gillning
Håller med.
Men samtligt började väl folk tala om USAs ohållbara statsskuld redan på 70-talet. När den sedan växte explosionsartat under Reagan var slutet nära enligt många.
Skulden kan väl inte öka i all oändlighet (eller kan den det?) men frågan är när det smäller. Imorgon eller om 30 år…
1 gillning
Fast det är inte lättare att veta vart de långsiktiga ränteförväntningarna tar vägen i framtiden än vart aktiemarknaden tar vägen.
Den ränteökning som redan skett och eventuell förväntan som finns om stigande ränta framöver är ju redan inprisade på aktiemarknaden. Det är bara om du har en (bildlig) kristallkula som visar vad som kommer att hända med ränteförväntningarna framåt som det går att dra några slutsatser om hur värdeaktier kontra tillväxtaktier kommer att påverkas av detta framåt.
Klart den kan, åtminstone så länge betalningsförmågan gör det.
1 gillning
Ja eller snarare så länge marknaden tror att betalningsförmåga och dito vilja finns och kommer att finnas löptiden ut.
Det är ju egentligen helt normalt att den bara konstant ökar och det är inget som helst problem. Frågan är bara hur fort den ökar till en del andra saker:
- Inflation, värdet på valutan går över tid. Samma reala värde innebär högre och högre statsskuld
- Reala värdet på själva statens tillgångar. Över tid äger amerkanska staten mer och mer värdefulla tillgångar. Helt enkelt tillväxt i relation till det som förbrukas. Att skulden växer med tillgångsvärderna är i sig inget problem, det frigör bara kapitalet.
Båda dessa faktorer leder till även i en helt stabil och oproblematisk verklighet att statskulden aldrig slutat växa.
Men såklart går det käpprätt åt fanders ifall statsskulden sticker ifrån de faktorerna. Det går dock inte att se bara på att statsskulden är rekordstor. Det borde den vara även i en oproblematisk värld…
2 gillningar
Den viktigare siffran torde väl vara kostnaden att finansiera lånet som fraktion av BNP, alternativt budgeten?
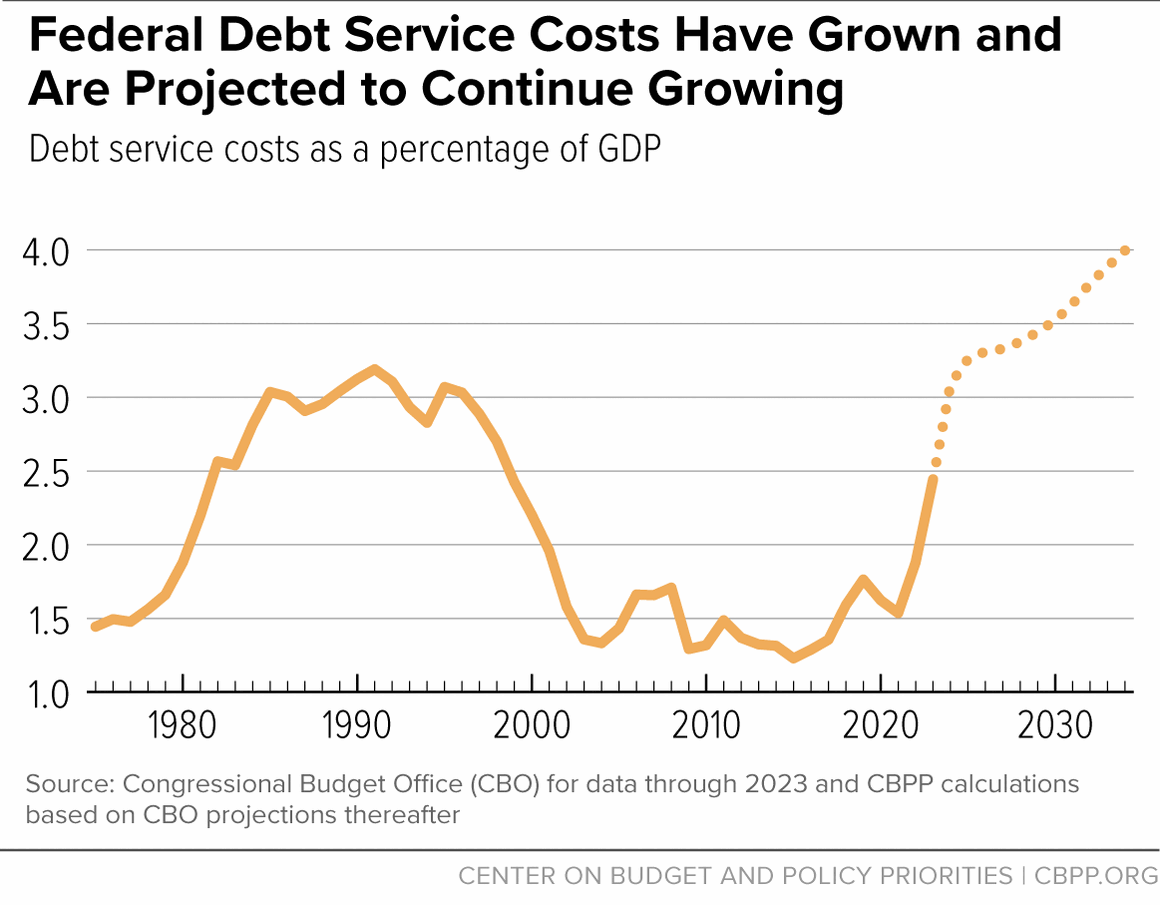
2 gillningar
Hej, jo men inte guld på samma sätt. Jag tänker mig 5-6 procent guld och 2-3 procent bitcoin. Av portföljens sammanlagda vikt.
Bara o låna på, det märks inte fören långt efter man inte sitter vid makten och då sen kommer alla skylla på sina politiska motståndare ändå.
(japp jag är SJUKT trött på våra politiker just nu, och alla påhopp om vem fel allt är)
2 gillningar
Det får mig att tänka på Mikael Wiehe som skrev den låten. 
3 gillningar
Washington Post, 1981 - National Debt Goes Over $1 Trillion Mark
Kopiöst många liknande artiklar finns från 80 talet, 70 talet och även tidigare. Rädsla över skulden.
Superbra idé hade det varit att hålla allt i sparkonton istället senaste 50+ åren.
2 gillningar
Jag är inte SÅ gammal.
4 gillningar
Jag kom inte undan, för jag hade en Hoola Bandoola-medlem som lärare i mellanstadiet. Då blev det mycket Wiehe och Afzelius på musiklektionerna, vare sig man ville eller ej. 
3 gillningar
mm… precis.. jämför PE med svensk verkstad… Big tech dyrt 
Det här är i alla fall hur jag känner kring detta.
I november 2024 gjorde jag en extra insättning på 100 000 kr i en global indexfond. Redan då hade det pratats om en stundande börskrasch under en längre tid. Det fanns många orosmoln, och det blev inte direkt bättre av att Trump tog över Vita huset.
Under hela 2025 låg jag minus på just de pengarna, som mest ungefär –30 000 kr. Samtidigt blev orosmolnen bara fler och fler. För första gången någonsin började jag därför försöka tajma marknaden. Så fort jag till slut kom tillbaka till ungefär plus/minus noll tog jag ut hela summan.
Och vad har hänt sedan dess?
Jo, börsen har gått som tåget och jag har missat en vinst på ungefär 20 000 kr. 
Så mitt råd är: don’t be like me.
Att investera i enskilda aktier är en sak, men att försöka tajma marknaden är något helt annat.
Jag håller fortsatt med dig dock om att orosmolnen blir bara större och större men uppenbarligen finns det ingen gräns för hur stora de kan bli innan vi slutligen kraschar.
6 gillningar
Den där resan har jag gjort för många gånger.
Så nu har jag en signifant del på börsen enligt principen Fire n Forget.
Resten ligger på räntebärande konto.
Det maximerar inte avkastningen men det maximerar nattsömnen och risken att jag får feeling och börjar mixtra är minimerad. Det kostar MER än ev missad avkastning.
Notera det gäller bara mitt privata sparande. TJP och PPM är så global och billig det kan bli, mest för att det är ett tag till dess
3 gillningar
Hur kommer du fram till det? Bara genom att jämföra PE-tel, det blir ju väldigt trubbigt.
Svarade på ett inlägg om relativa låga värderingar på Big Tech. Blev otydligt utan den kontexten. Tycker alltså värderingarna är låga på Big Tech. Jobbat länge inom svensk verkstad, sett kapitalåtgången åt att expandera samt tidsåtgången. Knivskarp konkurrens osv. Sedan sneglat åt de digitala affärsmodellerna som skalar snabbt och med de stora vallgravar dessa Big Tech bolag har. I mitt tycke är Big Tech billigt eller så är svensk verkstad dyrt. När de handlas till samma PE.
Jämför man historisk vinsttillväxt mellan dessa blir argumentet ännu starkare.
Då är vi överens, jag läste ditt inlägg som att du tyckte Big tech är dyrt. Sorry
Alltså, det är ju höga värderingar, sett till P/E. Men inte de värsta man har sett.
Folk som tittat på P/E vill ju ofta inte investera ovanför P/E 12. Eller 15 om det är ett ultrabra bolag.
Nu äger jag också lite Microsoft och Nvidia, så jag tycker tydligen att de inte är övervärderade. Men det är ju höga P/E-tal.
EDIT:
För att förtydliga varför det är högt: Om du vill att ditt företag skall avkasta minst 7%, vilket är ett krav man brukar ha på börsen, så skall P/E ligga under 14.3 (Om vi då naivt antar att hela vinsten tillhör aktieägaren). Så alla P/E över 14.3 bygger på att man tror på kontinuerlig tillväxt. Vilket ju dessa bolag har sett. Men just P/E blir ju rätt meningslöst för dessa bolag. P/E 26 är superhögt. Men värderingen kan vara rimlig ändå, om man känner sig säker på kraftig tillväxt. Men det finns ingen rim och reson i att säga att P/E på 26 eller över trettio inte är jättehögt.