Så vad kan vi konstatera? att vi inte kan konstatera någonting vilket vi båda vet.
1 gillning
Hallåå finns väl ingen mer lättsåld produkt än en hållbar fond i detta land ?
Avanza tjänar på fondavgifter, inte om fonden följer andra fonder exakt (med andra index dessutom)
1 gillning
Ingen har sagt emot detta. Du sade ”vi har sett en avvikelse (oavsett om den är uppåt eller neråt) som är märkbar. Så vi kan dra slutsatsen att riskjusterade avkastningen är förmodligen sämre”. Min poäng är att den slutsatsen inte kan dras. Att det skett en avvikelse under en kort tidsperiod är irrelevant. Vi kan ha diskussionen om hur stor effekten är av ökad risk på grund av filtrering. Men att både du och Gusten tycker att en skillnad på någon procvent under fem månaders avkastning är något man kan dra slutsatser av är för mig oförståeligt. Jag fattar att ni hatar ESG, att det är det värsta som finns. Men det betyder inte att man kan använda felaktiga argument för att bevisa att så är fallet. Det är som att säga ”Jag åt fisksoppa, därför kan vi dra slutsatsen att fiskar lever i vatten”.
Det är lätt att förstå varför Avanza inte gör det möjligt att jämföra SEK-noterade fonder med EUR-noterade fonder. Skulle kunderna se att de har tappat 38.9% av vinsten som en riktig global indexfond utan ESG presterat på 18 månader skulle förstås en del bli förbannade.
Som det är nu tror nog nästan alla att skillnaderna är mycket små eftersom kunderna bara kan jämföra fonder som alla har ESG.
Nu fulciterar du:
Du glömde bort att ta med den första meningen.
Jag skrev p.g.a. kombinationen av de två sakerna, samma förväntade avkastning och en högre risk.
Jag delar inte den bilden och du fulciterar.
1 gillning
Nu fulciterar du:
Du glömde bort att ta med den första meningen.
Jag skrev p.g.a. kombinationen av de två sakerna, samma förväntade avkastning och en högre risk.
Jag delar inte den bilden och du fulciterar.
Det är inte skillnad på någon procent. Det är skillnad på några procentenheter vilket är väldigt mycket mer än några procent.
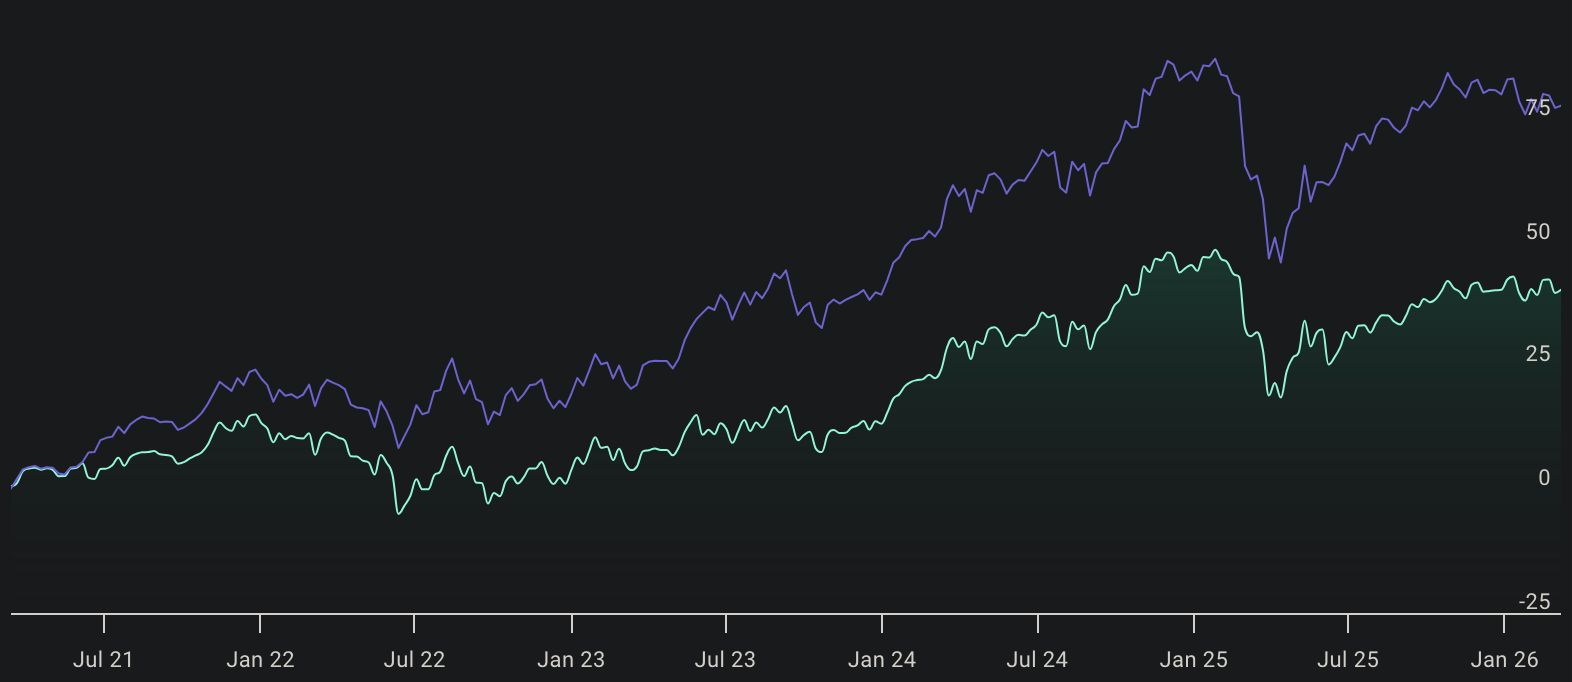
Okej, vi tar en annan fond. Här är Storebrand Global All Countries kontra Avanza Global på fem år. Vi kan se att AG har gått mycket bättre eftersom det exkluderar tillväxtmarknader och därmed har en högre vikt i amerikanska aktier, som gått bra de senaste fem åren. Skulle du baserat på detta säga att det är bättre att exkludera tillväxtmarknader? AG i lila, Storebrand All Countries in grönt.
Ett hundratal år skulle nog behövas. Jag är ingen statistiker, men det är min gissning.
Okej. Jag såg fiskar i ett akvarium och jag åt en fisksoppa. Av kombinationen av de två sakerna kan vi dra slutsatsen att fiskar lever i vatten. Det faktum att du kombinerat ett dåligt argument med ett bra argument betyder inte att det dåliga argumentet är bra.
Perfekt, då kan huvudet vara nere i sanden hela livet. Men reagerar du inte ens över den uppenbart höga risken när den spelade bort 38.9% av vinsten som en riktig global indexfond utan ESG haft (EUNL), på 18 månader? Inte 5 månader som du drog till med ovan.
Du borde väl åtminstone förstå vilken ökad risk den har när så mycket av vinsten har försvunnit?
Nej, jag reagerar inte alls. Som @Nightowl säger ovan så är den förväntade avkastningen i princip samma. Jag är öppen för en diskussion om att risken är högre i ESG-filtrerade fonder (med vettiga argument), men jag har väldigt svårt att se varför den förväntade avkastningen skulle vara lägre.
Återigen, att fonderna går olika är uppenbart. Men du verkar argumentera att den förväntade avkastningen är lägre med ESG-filtrering. Det kan bara hända om de bortfiltrerade aktierna har en högre förväntad avkastning än index. I så fall borde du ju inte investera i globala indexfonder, utan gå all in på vapen, tobak och olja.
Men det jag undrade här var om du inte regerar över risken, inte den usla avkastningen. När den tappar så mycket som 38.9% av vinsten som ett marknadsviktat index utan ESG har, kan jag inte dra annan slutsats än att risken är mycket högre. Man tar stora kraftiga bet som kraftigt avviker från index.
Om AG har gått bättre på fem år, men sämre efter justeringen till mindre ESG-filtrering i oktober, så kan vi ju dra slutsatsen att mer ESG-filtrering ger högre avkastning! 
Fast då är det inte globalt index du jämför med. Jag jämför globala indexfonder med globalt index. Med så extrem underprestation som AG haft under dessa 18 månader förtjänar den inte att marknadsföras som en global indexfond.
Som jag skrev ovan, för att det var då AG gjordes om och jag vill se hur den presterat sedan dess. Tidigare än 18 månader var det en annan fond.
Bra kämpat @Polyfalante 
 Vi vet ju båda att Nightowl är en extremt uppskattad, begåvad, kunnig och högintelligent person som sällan har fel men också är mycket noga med att påpeka det samma

Det jag tycker är mest intressant med den här tråden sedan många hundra inlägg tillbaka är framförallt hur otroligt politiskt laddat ESG är, och hur kraftiga reaktionerna blir. Det syns ju från många skribenter som kanske inte framför lika tydliga argument som Nightowl. Det uppskattar jag att du belyser. Sedan är det lite slösat krut att ni är två så kompetenta personer som lägger så mycket tid på att argumentera mot varandras formuleringar 
3 gillningar
Fel, med en så här kraftig underprestation kan vi åtminstone säga att risknivån är mycket högre och att den inte presterar som ett marknadsviktat globalt index.
Nej, det är inget jag reagerar på. Återigen, att de ska gå olika är väntat, eftersom de innehåller olika saker. Att titta på en viss period och räkna procent av procent är inte något man kan dra slutsatser av för att bedöma deras risk. AG hade gått bättre om oljebolagen hade underpresterat. Det är bara brus, som råkade gå till ESG:s nackdel. Under andra perioder går det till ESG:s fördel. Den vettiga argumentationen ligger i hur mycket av högre risk man får på grund av ESG-filtreringen. Där finns det studier som har försökt att besvara den frågan, som till exempel Brøgger et al, 2025.
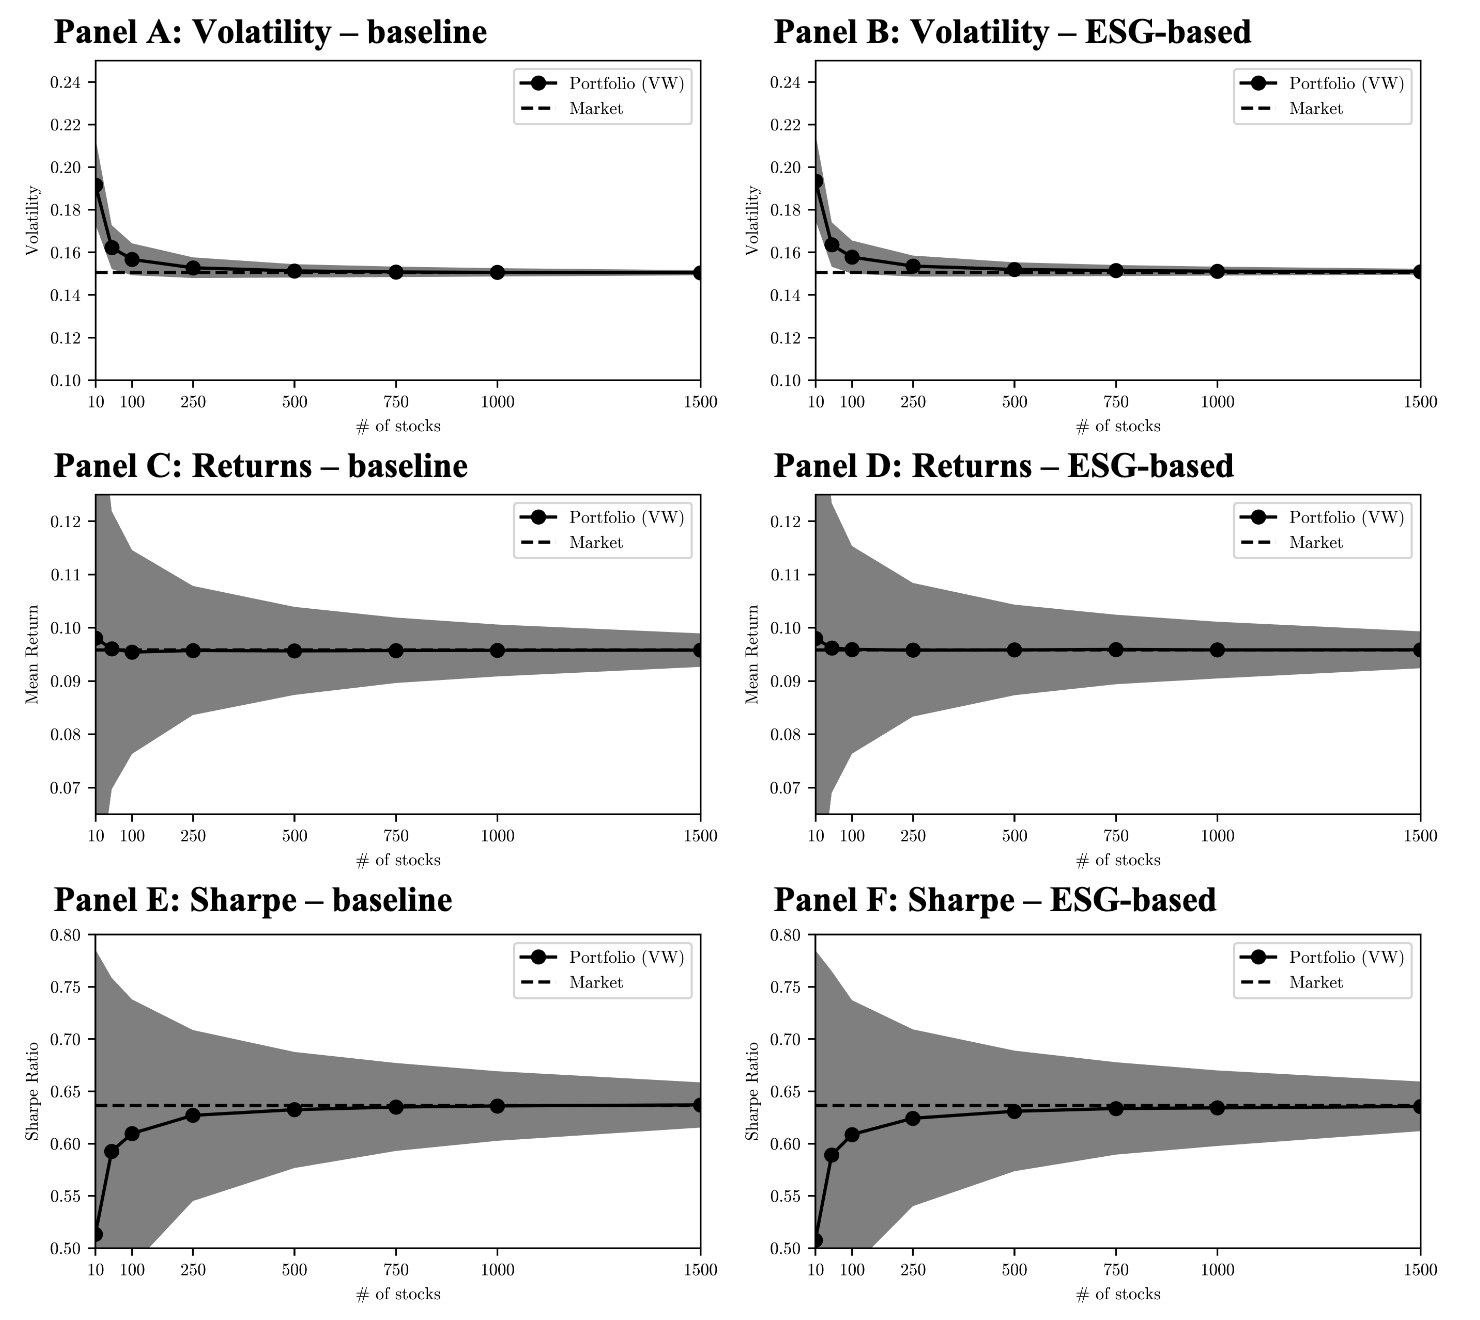
Till vänster ser vi diversifieringens effekter i volatilitet, avkastning och Sharpe, allteftersom man har fler aktier i portföljen. Till höger samma grafer, men där aktier inte filtreras bort slumpmässigt, utan genom ESG. Spridningen är som synes något högre för ESG-filtrering än slumpmässig filtrering, vilket tyder på att ESG ger en något högre risk. Samtidigt kan vi se att skillnaden inte är enorm. Volatiliteten är i princip identisk över 750 innehav eller så, och medianavkastningen påverkas inte, men spridningen man kan förvänta sig på slutresultatet är någon procentenhet större.
Så den största effekten av ESG lär vara en något större osäkerhet i slutgiltigt utfall. Det kan slå en del över långa perioder, men effekten är symmetrisk; man kan lika gärna få ett bättre utfall som ett sämre. Hur man väger detta gentemot en lägre avgift är upp till var och en att avgöra.
Men för att få fram den här datan så har de behövt kolla på massor av data över lång tid. Studien använder data från 80-talet och framåt. Inte det hundratal år som jag talade om, och jag vet inte hur stor statisktisk vikt man kan sätta på resultaten, men det är i alla fall betydligt bättre än 18 månader.
Fast oljebolagen underpresterade större delen av dessa 18 månader och AG underpresterade även då innan krigsutbrottet.
Nej, det kan vi inte säga.
Ja, det kan vi säga.
Visst. Byt ut ”oljebolagen” mot ”de aktier som filtrerats bort”. Eller tror du att ESG är så dåligt att det lyckas underprestera trots att det filtrerar bort aktier som presterar dåligt?