@Dinodollar Har själv funderat mycket i dessa banor mycket. Vill också ge ett stort arv i framtiden. Som någon nämnde är det i så fall PWR (perpetual withdraw rate) som gäller. Jag har kommit fram till en WR på max 2 % ifall jag någon gång skulle vilja sluta arbeta.
1 gillning
Detta va nytt för mig. Jag förstår inte hur man implicit amorterar på en bostad genom att inte ta nya lån. Om jag hade 3m i lån när jag köpte huset, och har 3 miljoner i lån nu? Hur har jag då amorterat? Du får gärna förklara, kan ju vara så att du har rätt och jag inte förstår min egen investering.
Hej! Kul och grattis där också. Har du alltid bott i hyresrätt?
Man lär sig alltid något nytt, och jag är inte bitter om jag har fel. Jag får kanske omvärdera hur många som är FIRE som faktiskt inte har brytt sig om bostadsmarkanden alls.
Rent matematiskt förstår jag hur det går till. Det är inga problem. Det är svårare att förstå hur man byter lägenhet om man inte har en inkomst osv. Det är ofta ett krav. Många som blir nekade en lägenhet trots flera miljoner på banken.
Hur skulle du se och bedöma om någon är mer framgångsrik än dig idag? Kan det inte finnas en risk att ens barns definition av att vara framgångsrik är något helt annat, vilket leder till att man pushar sina barn i en riktning som de själva kanske inte hade valt?
3 gillningar
Nej inte alltid bort i hyresrätt, men inte gjort någon bostadskarriär heller.
Jag bor i hyresrätt för att jag föredrar det helt enkelt, sen har naturligtvis omständigheterna spelat in, vi Hartvig en hyresrätt i det mest populära området sett till hyreköer i Göteborg. Väldigt stor del här är hyresrätter och nästan hela beståndet är gamla fina hus med låg hyra . Vi har en bokostnad på runt 7500 per månad inkl el och försäkring. Vi bor där vi vill bo och de bostadsrätter som finns är betydligt nyare och mindre charmigare och avgifterna är ca 1500 lägre än det vi betalar i hyra. Ekonomiskt är det helt enkelt att föredra för oss plus att vi gärna bor i den sortens hus vi gör i det här området och då är hyresrätt istort enda alternativet.
Det här är anledningen varför bruksvärdesprincipen ger bostäder i ett attraktivt läge en UPS över nybyggda hyresrätter i Hammarkullen. Men så länge det regelverket gäller är det attraktivt att bo i hyresrätt. Jag står ju i Stockholmstads bostadkö och hoppas på en billig kommunal hyresrätt i innerstaden när jag är 60 år gammal och har 30+ år i hyreskön.
1 gillning
Du menar att lämnar man inte över kapital till barnen medan man lever så uppfyller man inte kriterierna för “die with zero”?  Är det din egen tolkning eller enligt någon officiell tolkning? Vad menar du med “kapital”? Ett riktigt arv, med den enda skillnaden att man ger det innan man coolat av?
Jag hade fått för mig att “die with zero” innebar att man inte efterlämnar knappt något arv alls (inte ens under sin livstid) men möjligt jag har missuppfattat totalt. Är i och för sig så in i h-vete trött på alla trådar om FIRE så vet inte varför jag ens bryr mig. 

Det viktigaste vi kan ge våra barn är rätt kunskap. Om vi lär dem allt de behöver redan i tidig ålder kan de bli miljonärer snabbt och med tiden betydligt rikare än vi själva. Det bästa startkapitalet är därför kunskap, samt att vi själva går i FIRE så tidigt som möjligt, så att våra barn kan bo i våra bostäder. De behöver inga pengar alls och om de är smarta investerar de sitt CSN i börsen.
Du har en poäng de som bor i huset är nästan alla akademiker och skapligt välbeställda plus en liten klick pensionärer.
Det beror naturligtvis på att de som har hyresrätt som enda alternativ sällan har möjlighet att stå i kö i de 15 år som krävs här.
Nu svarar jag även om frågan inte var till mig. Jag har inte läst boken utan bara hört avsnittet om boken här på podden. Då förstod jag det som att att man, om man vill, lämnar kapital till barnen medan man lever istället för att planera för ett stort arv.
Man kan så klart strunta i att ge barnen något. Men det togs då upp att man KAN planera för Die with zero genom att skänka bort pengar till sina barn, cancerfonden eller ett katthem också innan man dör. Om man däremot väntar med att skänka bort det så att det istället blir ett arv, DÅ kan det ju inte räknas som Die with zero.
Jag har uppfattat Die with zero som att man gör av med pengarna innan man dör, eller i alla fall så gott som. HUR du gör av med pengarna spelar ingen roll. Konsumera eller ge bort, gör som du vill.
1 gillning
@Indigo Begreppet ljuger väl lite med tanke på att det är svårt att veta hur gammal man blir? Men visst kan man bestämma sig för innan att man roar sig och konsumerar innan tex 75 och sedan växlar man ner till ett billigare/enklare gubbe/gumma läge.
Wow. Låter nästan för bra för att vara sant. Gamla fina hyreslägenheter med högt i tak och stuckaturer osv är inte vanligt. Särskilt inte till det priset i månaden. Det är bara att gratulera till att ha lyckats få tag i en sån.
Håll hårt i lägenheten och be till gud att inte marknadshyror införs även på äldre lägenheter eller att hyresvärden för för sig något annat, som att de ska ombildas till bostadsrätter, även om du i så fall har råd att köpa ut den.
En sak som gör ägt boende så bra i ett FIRE synpunkt är att du inte sitter i händerna på någon annan. Det är svårt att planera sina utgifter om man inte vet hur de ser ut i framtiden. I ditt fall kanske du har marginaler, så det inte spelar någon roll vad som händer.
Men nu ska vi inte måla fan på väggen. Grattis till ditt drömboende!
@snurrfint I Stockholm skulle det väl knappt räcka till en lägenhet i ens en hmmm “mindre attraktiv förort”.
Men det gäller väl alltid oavsätt om man ger bort till barnen eller inte? Det enda sättet att garantera “Die with zero” är ju att begå självmord eller att ge bort allt man äger på studs.
@snurrfint Hehe, ja, “die with zero” är ett dramatiskt begrepp men jag tror nog jag förstår mig på det hela ungefär. Oavsett, jag har bestämt mig för att ge ett arv till min dotter i form av antingen min lägenhet alternativt ett värde som motsvarar den, resten ska jag försöka konsumera. Sedan om jag väljer lämna över arvet i form av en tårfylld ceremoni innan jag coolar av eller efteråt, så långt har jag ej kommit i mina tankar. Om jag gör det innan så kanske de kan rista dit “He died with zero” på min gravsten. 

Jag håller med att enorma arv behöver kanske inte alltid vara så bra för en människas utveckling men svårt att generalisera, människor är olika mogna (i mitt fall dock ej ett “enormt” arv).
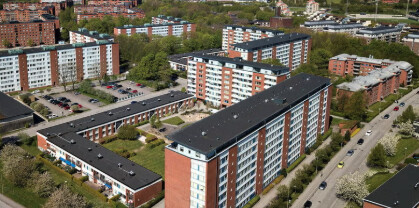
Tror inte 7500kr räcker till att bo i en 3a i det här i Lund.
Minns att en 3a kostade runt 7000 när jag bodde där under mina studier. Och det va för 15 år sen. Att bo i en fin gammal lägenhet i centrala GTB för mindre än det är ju bisarrt. Men kul för honom.
1 gillning
Tack och nej vi har goda marginaler och kan köpa ett boende utan att påverkar vårt liv ens på marginalen, som sagt att bo i hyresrätt är ett val. Skulle de införa marknadshyror så skulle det sannolikt inte påverka det valet alls. Just nu är de ekonomiska förutsättningar bara en stor bonus.
Kan också nämna att det bara är en tvåa även om det är ganska stor sådan vilket gör hyran lite mindre anmärkningsvärd kanske 
1 gillning
Ja det är helt d&#vla omöjligt att göra det fullt ut. Om man inte har en förbaskad tur eller själv bestämmer när det ska ta slut,
Men det är väl som det mesta, det är en modell som kan ge ett annat tankesätt. Tex att det kan vara bättre att ge sina barn pengar när de skaffar familj snarare än när de är 50-70. Eller att de flesta barn nog hellre ser att pengarna kan gå till gemensamma resor och upplevelser.
Själv satsar jag inte på Die with zero. Men inte heller på att lämna någon jätteförmögenhet efter mig.
1 gillning
Nu är väl inte japaner kända för att vara lyckliga utan snarare att leva under hårt socialt tryck och förväntan vilket skapar en hel del psykisk ohälsa.
Det är inget jag önskar mina barn och barnbarn.
Barn är egna individer. Mina barn har många drag från mig men är likväl otroligt olika mig och ingen av dem ser i nuläget ut att passa för att driva mitt företag vidare. Det gör dem inte mindre framgångsrika, de har bara möjlighet att bli framgångsrika inom andra områden.
För mig är det viktigaste att de blir lyckliga, inte lyckade.
Det finns många barn som med stolthet och glädje tar över familjeföretaget. Det finns även många som tydligt säger ifrån och gör något helt annat. Tyvärr finns det även en hel del som av plikt, skam och lojalitet tar över familjeföretaget trots att det långsamt dödar dem inombords… Om jag var du skulle jag göra allt i min makt för att se till att inte det tredje alternativet drabbade dina barn.
Störst chans för att det ska bli ett lyckat generationsskifte är nog om de genom uppväxten ser dig älska ditt jobb. Om de får följa med och känna din stolthet över det du gör. Sedan, när de är gamla nog kan ni jobba sida vid sida i många år innan du drar dig tillbaka. Men jag tror att det är viktigt att du hela tiden poängterar att du skulle tycka att det var roligt om de ville jobba i företaget men att de ska göra det de själva vill.
Jag har däremot svårt att få ihop din önskan om FIRE om 10 år med att barnen ska ta över företaget. Vem ska driva det under de 10-20 åren från att du drar dig tillbaka till att barnen är mogna att axla rollen? Om du slutar jobba tidigt sänder det nog signaler om att det inte är så roligt att jobba i företaget.
5 gillningar
Du har det precis som jag, jag har och har alltid haft ett amorteringsfritt lån på min fastighet som är oförändrat i kronor fortfarande efter 20+ år. Vilket betyder att min belåningsgrad idag är ca 35%, även utan att ha amorterat en enda krona utan investerat istället.
Jag tror @Okalisten menar att du hade kunnat investera mkt mer om du hela tiden när du hade haft möjlighet hade utökat ditt bolån till 80% av rådande marknadsvärde och sedan direkt investerat de lånade kronorna istället.
Jag förstår resonemanget och jag förstår att avkastningen på börsinvesteringen (även givet kostnaden för lånet) sannolikt hade blivit högre än att behålla lånet på ursprungsnivå. Men för mig har det räckt gott att låta det ursprungliga lånet stå som det är och istället från min månadsinkomst investera det som jag annars hade amorterat.
Jag hade aldrig velat fortsätta att låna upp pengar på min fastighet specifikt för att investera på börsen. Hävstång eller inte, men för mig är det inget sätt som jag hade varit bekväm med.
Vet inte om det där blev mer begripligt, men det var ett försök iaf