USA och Europa har haft väldigt låg ränta och det har gjort att dem har kunnat printa extremt mycket pengar och det har orsakat den här höga inflationen. Dem kommer aldrig dra ner inflationen med 3% eller 4% ränta. Enda sättet att få ner den är höja räntan med 15 % eller 20%.
Med tanke på att USAs och Europas (EUR-området) inflation har trendat nedåt de senaste månaderna så tvivlar jag starkt att man skulle behöva gå mycket högre än vad man redan har signalerat (vilket är långt från 15-20%).
Kan även rekommendera Macro Musings avsnitt om hur USAs och Europas inflationssiffror skiljer sig, var väldigt intressant!
4 gillningar
Tack allihopa för era svar. Hade aldrig räknat med det här gensvaret. Uppskattar att ni alla har tagit er tid för att göra mig lite klokare.
Jag har läst på lite mer om föreningens ekonomi, och den ser väldigt fin ut. Låg skuldkvot och belåningen per kvadratmeter var knappt 2 000 kr/kvm. Finns det fler viktiga punkter eller uträkningar för att analysera en förenings ekonomi?
Ska också ringa ordföranden för att se över lite kring framtiden. Planerade underhåll, huruvida de äger marken eller hyr den och mäklaren berätta att de också ska genomföra ett stambyte senast 2025 (då kommer också badrummet renoveras) - vad innebär det?
Men som det ser ut nu kommer vi lägga ett lite lägre bud och om det gå hem planerar vi bo kvar där i minst 10 år, har vi nu insett.
Inflationen kommer ner kortsiktig. Den kommer att sticka uppåt igen. Senast 2035 kommer vi se tvåsiffrigt ränta.
Hur har du resonerat för att komma fram till den prognosen?
3 gillningar
Sånt är ju precis det att kolla. Uppvärmning, bindningstid på lån med.
Stambyte innebär ju lite krångel för er eftersom badrum inte går att använda under tiden, men positivt efteråt om ni ska sälja att det är gjort.
Ja, pratade precis med ordföranden till föreningen och fick veta massor.
De äger själva marken där lägenheterna är uppförda. Som sagt, väldigt lite lån, då ett lån (det minsta) ska omförhandlas nu i januari. Det kommer inte leda till någon höjning, enligt ordföranden.
De har strax innan pandemin investerat i solceller på alla tak (totalt 4 byggnader med 96 lägenheter totalt). Därtill har de också installerar bergvärme och investerat i en solcellsanläggning, där den överblivna elen säljs och pengarna således lagts undan för att undvika mastodonthöjningar av hyran. Månadsavgiften är i nuläget 4100, med hyreshöjning som gjordes precis.
Låter, allt som allt, som en vettig förening. Och alltså bara 2000 kr per kvadratmeter i belåning.
2 gillningar
Låter som en bra förening. Kommer de behöva ta mkt lån för stambytet? 96 lägenheter är ju en del.
Man hamnar aldrig i precis rätt läge. Att köpa nu är bättre än för ett år sedan men kanske sämre än om ett år, ingen vet säkert. Om ni behöver en större lägenhet så är det nog inte mycket att orda om, det är ju en bostad det handlar om, inte en aktiefond.
3 gillningar
Ja, som jag förstod det som var vissa lägenheter redan klara. De var “testlägenheter”. Men det var ca 85 lägenheter kvar, som ska renoveras också då utöver stambyte.
Enligt ordföranden kommer de behöva ta en del lån för att kunna göra stambytet, så klart. Men man försöker motverka en kraftig hyresökning när det är klart, genom att bland annat ha gjort de här investeringarna och höja lite smått. Svårt att svara på i nuläget då det är planerat först årsskiftet 2024/2025 att genomföras, alltså hur världsbilden ser ut bland annat.
Att köpa boende utifrån sina behov tror jag generellt alltid är rätt, med reservation för att tidshorisonten bör vara närmare 10 än 3 år.
Just nu påverkar högre elförbrukning och räntekostnader boenden på ett högst påtagligt sätt. Att som köpare (och Brf) göra en glädjekalkyl kan bli smärtsamt. Samtidigt, finns det marginaler att bära några års högre kostnader kan det finnas bra möjligheter på längre sikt.
Gick på visning idag och det var ett marknadspris alá 2021 men det var ändå fullt. Tänkte för mig själv att det skulle vara intressant om priset droppade med 60%, så jag tackade vänligt för titten och åkte hem igen.
Allt beror på Riksbanken, låter dom räntan ligga kvar högre över tid så stärks kronan och byggnadsmtrl och arbetskraft blir billigare, då sjunker andrahandsmarknaden och vi får en stabil och fin bostadsmarknad. Folk verkar kalkylera på att det ska vara snitträntor på 1,23% 2024 och att detta är normal läget (Ingves är verkligen en toffel), folk verkar fortfarande leva i en bubbla och Riksbanken har nog världens baksmälla att ta hand om innan dom börjar nyktra till och inse att dom nästan har sänkt hela Sveriges ekonomi med sin ineffektiva räntepolitik samt gjort 50% av befolkningen livegna.
Vi är inte i en kris vi är i en vanlig ekonomi just nu. Eller på väg att gå in i normal läge iaf.
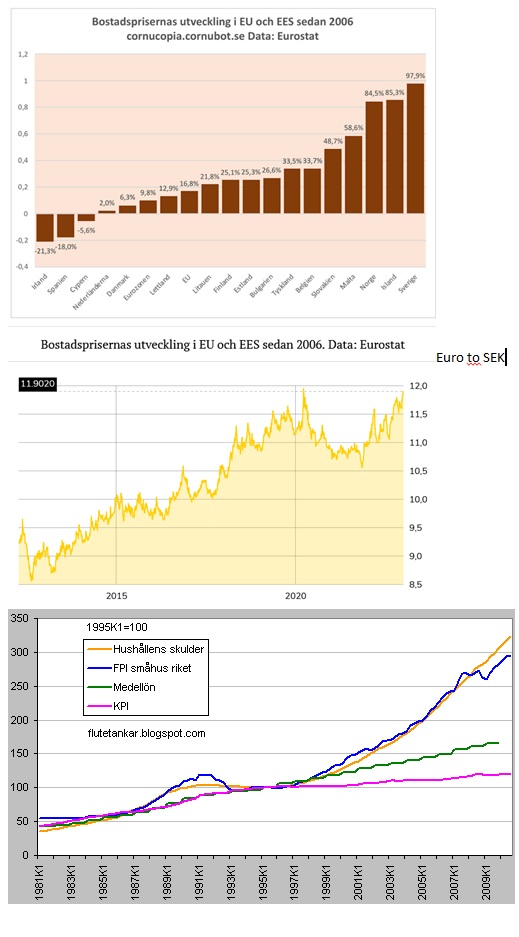
En sak till som jag tror inte många räknar med är att våran krona har sjunkit ganska kraftigt och detta speglar inte bostadsmarknaden än, just nu är det bara räntan men den går ju snart över, inga problem, låna på bara.
La till en bild men det är nog inga nyheter för er…
Lån och övriga kostnader är en sak, en massa praktiska saker något helt annat när det är första boendet som köps.
Hiss? Släpa barnvagn i trappor är tråkigt.
Nära till parkering? Matkassar är tungt.
Lyhört? Stressande när barn skriker.
Stambyte med noll badrum och en liten? Tvek.
Plus några saker till…
Lista allt som spelar roll, blir det check på de flesta är det bara att köpa! En som väntar på att även ekonomin ska passa in kan lätt vänta ihjäl sig!
2 gillningar
Kostar det skit och inget att låna och man kan sälja vidare efter ett år med 16% vinst så är det väl bara att hoppa på bostadståget, för alla vill väl till syvende och sist ha råd med den där villan med nytt fint kök och nyrenoverat badrum. Det där med att man ska köpa något för att man verkligen vill bo där är bara en myt för jag kan garantera dig att 80-90% av alla lägenheter är gammal skit från 60-70 talet byggda med gasbetong och självdragsventilation, det enda föreningen har gjort på 40 år ett stambyte, byte av tak och satt upp kodlås på dörrarna, resten är samma gamla skit men omförpackat, det borde prissättas därefter istället för att säljas in som ett steg i bostadstrappan eller ett boende man köper för att “bo kvar”. Jag vill iaf inte gå tillbaka till BRF skräpet igen.
Jaså? Menar du att alla människor köper en bostad för att tjäna pengar på den? Det gjorde inte jag i alla fall när vi köpte 2006.
Vi köpte just för att bo, och ha ett hus med trädgård istället för en hyresrätt.
1 gillning
Enkel matematik. Jag skrek bostad krasch 2017 kollegor och min familj bara skrattade. 2020 gav jag upp tänkte jag hade fel men nu är vi här. Bostads bubbla tar sin tid. I år kommer usa sluta ränte höjning och börjar printa ännu mer pengar. Dem kommer skylla inflationen på krig och ryssarna.
5 år senare och fortfarande högre bostadspriser än 2017. Att det vid varje punkt i tiden kommer en krasch nån gång i framtiden är en lågoddsare. Många har förutsagt bostadsbubbla varje år i över 10 år.
Att man kommer sluta sin räntehöjning, givet att inflationen går ned som förväntat, är något som FED redan signalerat. Vad är det för pengar du anser man kommer printa? Kommer det finnas någon inflation kvar att skylla på krig och ryssarna för USA med tanke på att deras inflationsspik baseras på helt andra förutsättningar jämfört med EUs?
Ser fortfarande inte vilken enkel matematik du hänvisar till som skulle leda till höga tvåsiffriga räntenivåer.
5 gillningar
Those are Rookie Numbers 
Själv har jag trott på bostadsbubbla sen 2005 och skrek krash redan 2008.
Med åren har jag dock ändrat syn på bostadsmarknaden.
6 gillningar
Kommer det finnas någon inflation kvar att skylla på krig och ryssarna för USA med tanke på att deras inflationsspik baseras på helt andra förutsättningar jämfört med EUs?"
På vilket sätt är förutsättningarna för inflationen helt olika för EU och USA ?
Och angående räntan, om man kollar på riksbankens hemsida, se länk; Säkerställda obligationer | Sveriges Riksbank , så ser det ut som att de har slutat köpa bostadsobligationer. I och med att riksbanken köpte mycket av dessa i ett lågränte läge så har de minskat i värde för varje ränte höjning och kommer så göra med varje framtida ränte höjning, alltså en ren inflationsspiral om inte staten går in och täcker upp balansen. Ska det finnas något förtroende för en fiat valuta så bör riksbanken sälja dessa och aldrig igen direkt köpa papper på den privata marknaden. Men poängen är, om riksbanken säljer dessa obligationer och marknaden själv får bestämma räntan så kommer den förmodligen gå upp bra mycket mer, men det är då OM dem säljer. Skulle BRICS länderna införa en ny reservvaluta så blir nog riksbankerna bra tvungna att sälja av det och låta marknaden bestämma räntorna helt.