Systematiska strategier är kliniska i sin rena form. Jag tycker också att det är en fördel som är värd att bygga på. Om man går på känsla eller gör bedömningar blir det svårare med gränsdragning mellan “tyckande” och data. Men man kan ju alltid exkludera vissa marknader och regioner helt och ändå köra systematiskt. Det blir som en hybrid då.
Men vi är alla olika och därför lämpar sig inte bara en metod.
Tycker det skulle vara jobbigt att köra en sådan här metod när en del fonder är långsamma med att uppdatera NAV kurs.
Till exempel ett par av Nordnets indexfonder har just nu NAV kurs från 15:e mars. Eftermiddagen den 18:e mars hade jag förväntat mig NAV från 17:e.
ETF är snabbare men kostar courtage och spread. Jag tycker att det är en stor nackdel om man gör många transaktioner. Men det är ju roligt att det går fort.
ETF:er kräver mer jobb, man måste göra en orderläggning med kurs, kanske går den inte igenom, man justerar kursen etc. Fonder har fördelen att man gör en beställning och så vet man att ordern går igenom, även om man inte vet kursen. Man kan pyssla med det i lugn och ro efter jobbet, vilket inte funkar bra med ETF:er.
Köpen har nog gått igenom men du ser det inte än i depån, det gör ju inget i sig. Värre vid försäljning om det blir onödiga fördröjningar, därav föredrar jag starkt Nordnet mot Avanza, mycket kortare tid i snitt från försäljning till att man har likviden på kontot. Hade jag börjat från början i dag hade jag lagt allt kapital på Nordnet av det skälet.
Jag brukar inte ha koll på vilken dag NAV är satt senast, men råkat göra det denna vecka.
Deras indexfonder har fortfarande kurser från 15:e, är ju löjligt.
Tycker du fonder fungerar även i ditt privata sparande på typ Avanza? Tänker att det inte går lika snabbt med fondbyten som i PPM. Vissa marknader (Asien) tar flera dagar. Då är risken att stå utanför eller missa när det vänder riktning tänker jag.
Det är givetvis svårare i privata sparandet pga längre bytestider. Man får anpassa sig och inte byta lika ofta. På PPM kan man byta så ofta det går utan nackdel, detta gör detta till den allra bästa plattformen bortsett från att utbudet är sämre där och kommer troligen att bli betydligt sämre med nya fondtorget som ännu inte har lanserats. Det man inte kan påverka får man anpassa sig efter.
Dock, Avanza och Nordet, det går trots allt snabbt att sälja eller köpa i de allra flesta fall. Här tänker jag att om man vill byta en fond som går dåligt så är det ingen jättenackdel om det tar några dagar innan man har likviden. Däremot lönar det sig sämre att gå från en bra fond till en ännu bättre fond, på kort sikt i alla fall. På PPM fungerar detta dock ändå i och med att man aldrig är utanför marknaden där och i praktiken har gratis kredit.
Borde du inte kunna tillämpa samma momentumstrategi på fem aktier på Avanza istället för fem fonder? Aktier går att sälja och köpa direkt och har dessutom högre volatilitet. Vilket kanske både är bra och dåligt. Bra i uppgång, dåligt i nedgång.
Borde och borde, nej jag föredrar fonder. Man får en bra diversifiering inom en marknad och det är också lätt att diversifiera mellan olika marknader. Säg småbolag, fastigheter, råvaror exempelvis. Ovanpå det så förstärks och förtydligas trender inom en marknad när ett stort antal ingående aktier i en sådan fond drar åt samma håll samtidigt. Aktier blir sålunda mer volatila och svåra att förutse, känsliga för rapporter och andra nyheter kring de enskilda bolagen etc. medan detta i fonderna smetas ut och får mycket mindre påverkan pga vad som sker i enskilda bolag. Och jag har heller inte tid att trada aktier med heltidsjobb, fonder kan man pyssla med på kvällar och helger.
Har inget fast antal, det varierar med vilka marknader som går bra över tid, behov av diversifiering etc. Typiskt är det drygt 5 men väldigt sällan så många som 10. I tjänstepensionsdepåer med sämre utbud är det typiskt 2-5, fler än så går sällan hitta med tillräckligt bra och olika marknader.
Jag utgår inte från mig utan allt jag läst vanligt folk skriva om allt som rör investerade i något decennium eller två. Det är främst det jag väger saker mot.
Det där är främst jobbigt om man är ny eller inte endast handlar månatligt. Med det sagt vill man ogärna ha många fonder med långa bytestider då tid utanför marknaden ej är att föredra då detta historiskt inte varit gynnsamt.
Jag tycker att detta är en intressant tanke. För att minska volatiliteten är det nog lämpligast att bara handla med de största bolagen, typ OMXS30-bolagen. De är alltid lätta att omsätta. Men varje transaktion kostar ju courtage och spread så det gäller att ha en tröghet inbyggt i systemet.
Det finns åtminstone två svenska studier kring det där om man letar efter det.
Visst går det, men det är något annat och bl a lookback-perioder och hur mycket man håller diffar sig något pga volatilitet.
En enskild aktie är trots allt något annat än att handla hela korgar med grupper/inriktningar. I det senare fallet gör det mindre om en enskild komponent (aktie) går åt skogen medan det i det andra blir lite … snårigare.
Fonder är annars något bra, är det högre volatilitet (hur mycket upp och ned det rör sig) man söker vore det fortfarande att föredra breda instrument men istället använda hävstång via t ex mini futures (men inget jag rekommenderar dock) framför enskilda innehav. I båda fall tillkommer spread men endast i det ena fallet skulle jag påstå att man faktiskt får något för den extra kostnaden (sett ur ett perspektiv att tillgången kan komma att bytas efter ett par månader).
Anl. till att brett slår smalt är för att man i regel har “fel”.
Kort kan man säga att det är enklare att ha “fel” desto mer specifikt något är och svårare att ha “fel” desto bredare något är.
Exempel,
Person A: index kommer att gå upp sett på 5 år
Person B: fastigheter kommer gå upp sett på 5 år
Person C: bolaget NIBE Industrier AB kommer gå upp sett på 5 år
Det råder något av en differens kring specificitet för ovan. Sett till all existerande historisk data, vilken person tror du löper störst risk för att få fel?
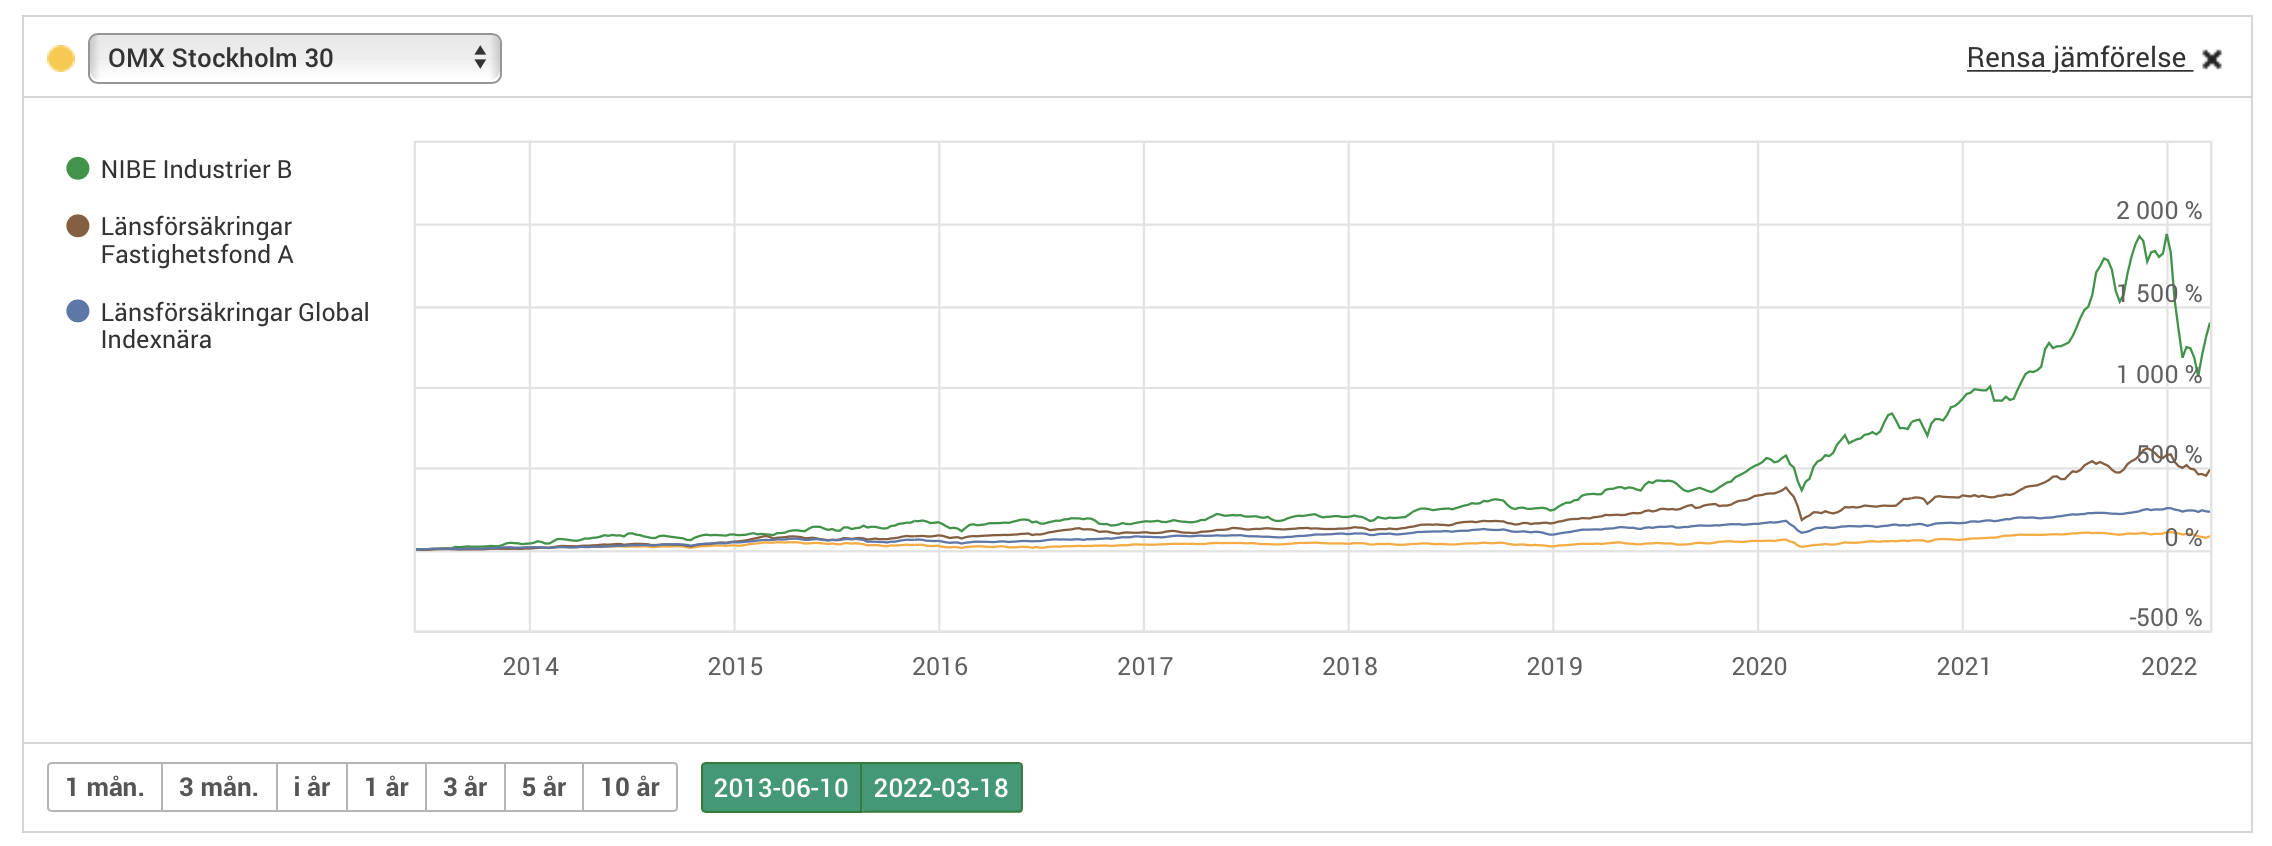
Det finns två svar på frågan. Jag gissar att du via ditt upplägg vill ha det till att risken är störst för C och minst för A. Men tar man hänsyn till historisk data i de aktuella exemplen, illustrerat med några lämpliga fonder, blir svaret annorlunda och där alltså smalt slår brett. Tidsspannet är valt för den tidsperiod då alla valda innehaven finns med på Avanza.
Du hänger upp dig på den del av inlägget som inte var kontentan.
Ja, exemplet NIBE skulle ha slagit index över den period du visar och förutsatt att man tog position vid början av den perioden och inte t ex när pris gick från +2000 till +1000%. Mitt inlägg rörde dock inte att slå index eller ej och NIBE var nog ett något risigt exempel då den sticker ut som en av de bästa köpen i OMX sett på långa tidsperioder.
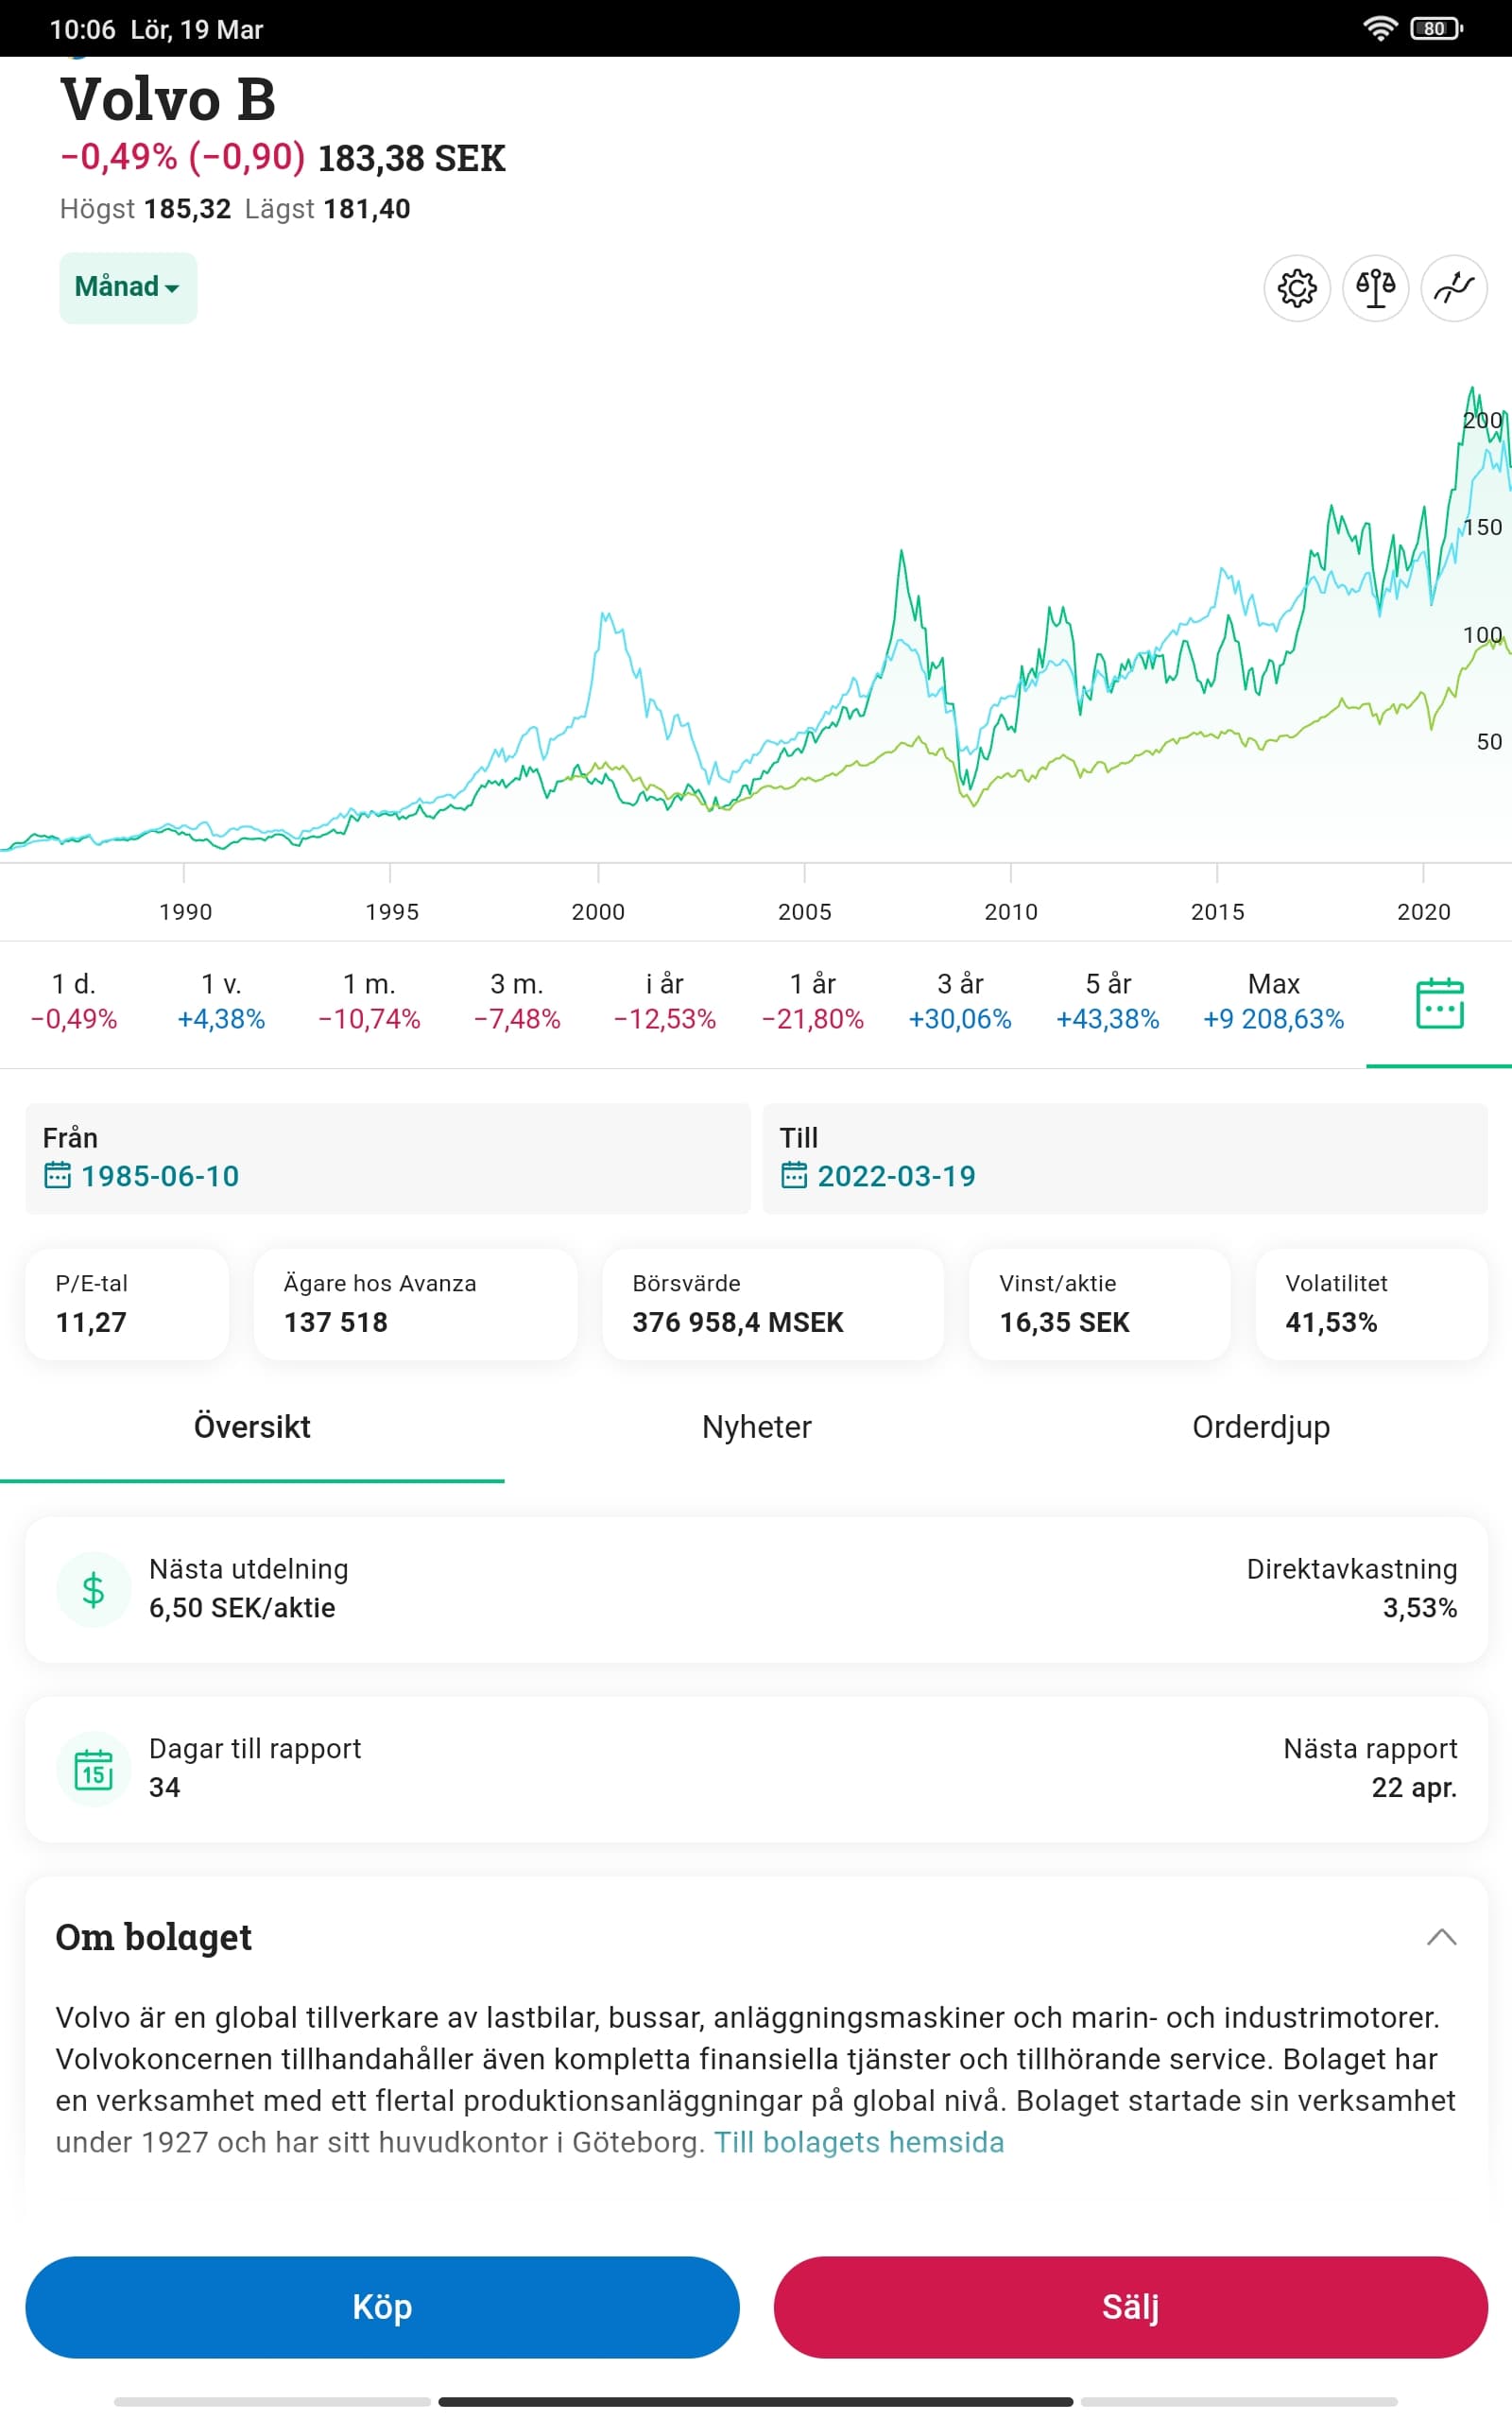
Ett något mer typiskt exempel vore Volvo B, en av de mest populära aktierna på Avanza:
Men jämförelsen kräver att man gör om det där med alla aktier och dessutom ser vad som är poppis vid varje köp och inte poppis i efterhand (tyvärr). Däri hittar man inte bara problemet med volatilitet utan det problem jag också kortfattat försökte beskriva.
Oavsett halvt irrelevant, mitt inlägg rörde volatilitet och bredare tillgångar kontra smalare och risk. Inte huruvida smalare tillgång med högre risk kan slå någon typ av jämförelse vilket är ganska givet att så kan vara fallet (men med ett gäng asterisker).
Jag hänger inte upp mig, jag visade på två alternativa svar givet ditt exempel. Nu återkommer du med ett ANNAT exempel för att bättre passa din beskrivning/tes.