Får mig att tänka på när barn kommer hem från skolan och utbrister “jag vill ha en ny Playstation!”
“Nej!”
“Men alla andra har fått en”
Dock visar det sig att det endast var Pelle som hade fått en Playstation och ingen annan.
Man ser en fin bil hos någon, man ser en grupp människor äta ute, man ser någon med en helt ny telefon … Sen går hjärnan och klumpar ihop alla människor och får en att tycka att alla hade fina bilar, nya telefoner och åt ute.
Jag känner igen mig! Får också ut 60 000 efter skatt varje månad och ändå har jag mindre pengar över än någonsin. Numera ensamstående med stor dyr villa med lån, bil, husdjur, barnen har dyra hobbies och så älskar vi att åka slalom
Jag skulle VERKLIGEN behöva dra ner på mina utgifter. Eftersom jag är själv är jag orolig för att bli sjuk/arbetslös så jag har massor av försäkringar också.
Just nu snyltar jag på sparkapitalet varje månad. Jag gör budget men varje månad kommer någon stor utgift tex värmepannan går sönder, något annat går sönder så någon hantverkare måste komma, det är födelsedagar/jul/vinterkläder, bilen måste byta däck osv…
Det låter som en större genomgång av ekonomin är på sin plats. Se vad du kan göra och vad du kan optimera. Det är inte hållbart att hela tiden ta av sparkontot, till slut finns inget kvar. Lycka till
Du är inte ensam med den här situationen. De senaste årens räntor och inflation har ätit upp inkomsterna. Lönerna har inte haft samma ökning, trots att allt har blivit dyrare.
För mig som älskar resor har dessutom den svaga kronan gjort att jag inte har rest lika ofta som förut.
Men i år blir det mer i plånkan, och vi får hoppas att börsen slår nya rekord.
Man gör sina egna livsval. Villa kostar alltid mer än vad man tror. Att flytta till villa än mer. Pool kostar, alla extra lulllull också. Du skriver att ni har massor med djur. Djur är bland det dyraste man kan skaffa. Veterinärkostnader, försäkringar, mat och har man dem för att tävla blir det än värre.
Jag tycker det är starkt att spara fem lax per månad, men ni borde inte vara förvånade över ekonomin med de livsval du beskriver.
Det som skiljer är att mitt lån ligger på 2msek och vi inte har djur. I övrigt ganska likvärdigt, dock har min fru varit sjukskriven 100%. Vi får väl ut runt 50k netto per månad just nu och det går ganska bra.
Men jag blir förvånad över att huset kostar er 30k(+) per månad.
Ränta(före avdrag) och amortering (2%) borde ligga på runt 13K, lägg till el(1-3k beroende på årstid), försäkring/fiber/väg/VA/sopor(ca 2000kr/mnd). Sätter ni även av för framtida underhåll?
Jag förstår inte riktigt hur ni kommer över 20k, utan avsättning för underhåll.
Har ni hästar så förstår jag att dessa kan dra 10-15k i månaden för er. Men då är det någon stqns ett aktivt val som ni gör, och det går liksom inte att koppla till boendekostnaden. Det är hobby utgifter, och hur hårt det än kan låta så är det något som man kan och bör välja bort om det orsakar stress.
Vi ligger och snittar totalutgifter på 30-35k/mnd(allt som inte räknas som sällanköp t.ex barnvagn/ny kaffebryggare etc). 2 vuxna(varav 1 sjukskriven/föräldrarledig), 1 bebis, 2 bilar(en VW 2016 diselkombi med 4hjusldrift / en 2020 toyota-hybrid kombi), hus på landet 45/50min utanför storstad där vi båda jobbar.
Jag kanske har missat nått i dina poster, men jag jag förstår inte hur ni kan landa på över 55K i löpande utgifter för livet. Ni bör kunna hitta utrymme här att få lite andrum i er ekonomi.
Hej
Min familj har ganska liknande siffror. En sak att påminna om i situationen är att endast 14% av svenska hushåll har ett lån på 2 miljoner eller mer. Så vi som har det får påminna oss om att vi är lyckliga som kan bo i ett fint hus men det kommer också med ett pris i form av högre kostnader.
Jag har prioriterat förhållandevis låga boendekostnader och aldrig haft bil (också aldrig behövt pga bott i Stockholm). Det har gjort att sparutrymmet varit stort. Om man gör andra prioriteringar tex i unga år kommer det inte gå att spara lika mycket. Livet händer, med barn, sjukskrivning osv.
Men att hålla koll på priserna på livsmedel ser jag som en hobby snarare än något jag tvingas till. Det ingår i min livsstil.
Nej, du har bara ett begränsat urval. Det är lätt att bara titta på dels de som faktiskt tjänar mer och dels bara en del av andra människors ekonomi. Någon åker utomlands, någon köper ny bil, någon äter ute varje dag. Lätt att få känslan att alla har hur mycket som helst.
Det är sant. Vi håller på att skatta och reglera sönder ekonomin, det har delvis dolts av att vi kunnat leva upp gammalt kapital i form av allt från infrastruktur till fastigheter. Samt att vi har tryckt ner lönerna genom import av arbetskraft, men det förändrar mest fördelningen till kapitalägares fördel men minskar såklart BNP per capita också.
Med risk för OT här (har inget med TS att göra):
På jobbet hade vi en vikarie som hade tagits in via Arbetsförmedlingen och som gick på bidrag vid sidan av sin a-kassa. Hon var väldigt öppen och berättade att myndigheten krävde att hon skulle sälja sina hästar innan de kunde ge henne bidrag. Inget konstigt med det tyckte jag, men hon förstod inte alls varför det var nödvändigt. Som om hästägande var en mänsklig rättighet .
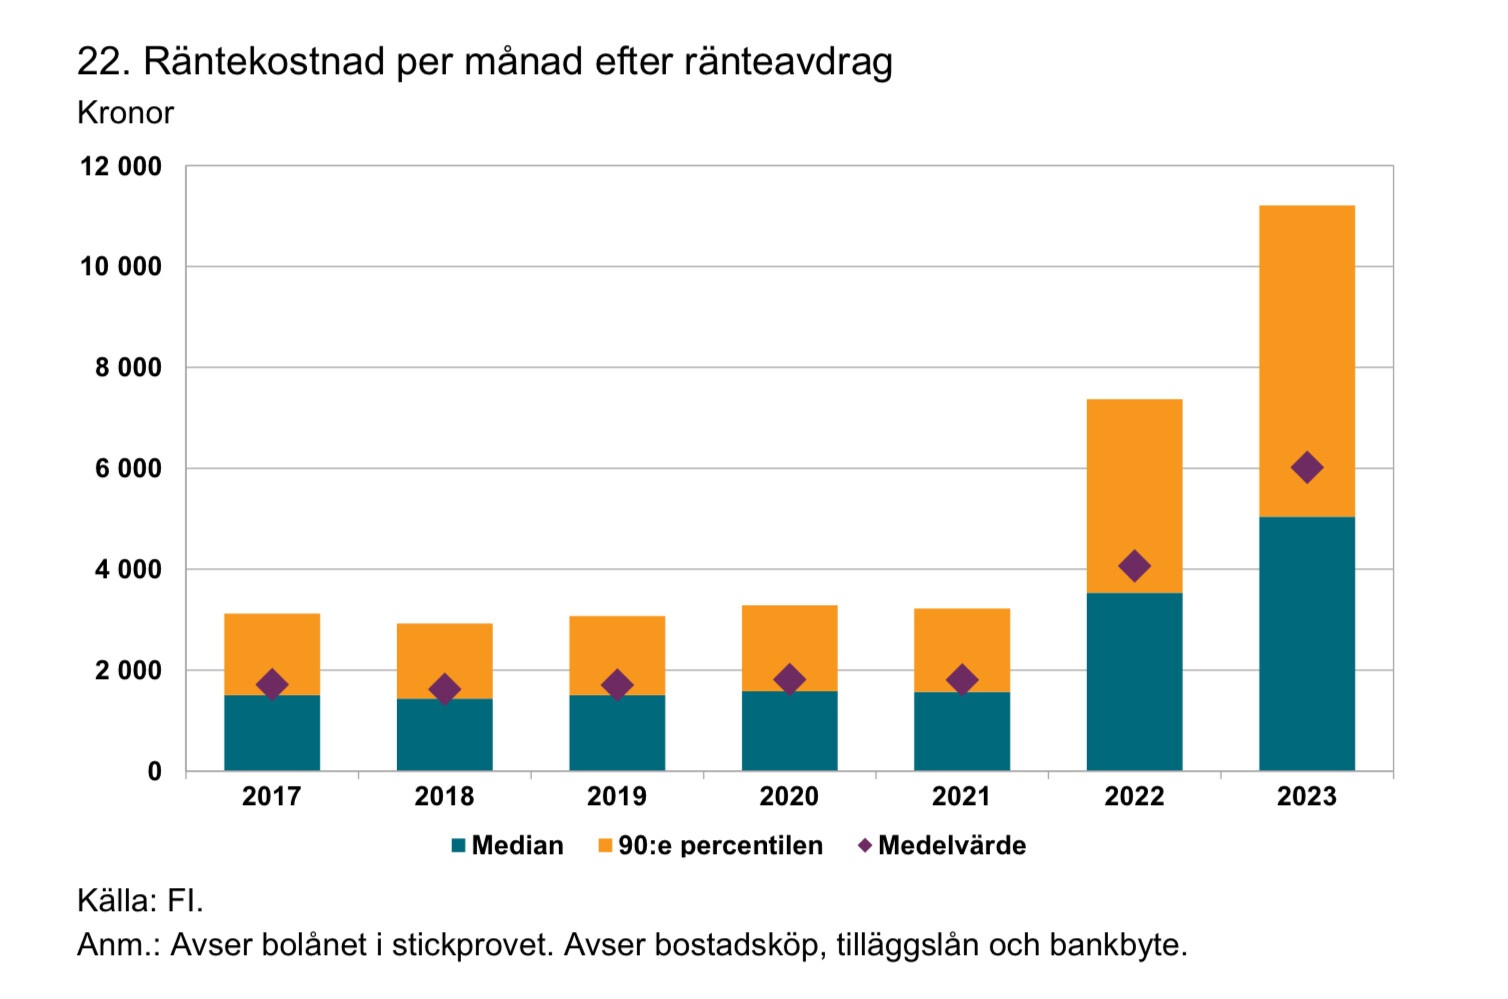
Tycker kostnadsökningarna ovan stämmer överens med vad vi sett i statistiken från Finansinspektionen. Räntekostnaden steg från en stabil nivå under 2000kr till strax under 6000kr 2023 (medianen). Självklart känns den ökningen i allas plånböcker och TS är definitivt inte ensam. Nu har det nog fallit tillbaka lite sedan 2023.
Det där är inte så snälla ord att säga sig till själv. För den stora massan är normalfallet i bästa fall ett väldigt lågt sparande och vanligt i princip inget sparande.
Ett råd i all välmening, om det känns som att ni “knappt” går runt på 60 kkr (man måste ta höjd för värmepumpar och sjuka djur) så kanske ni bör arbeta lite med ert mindset och bygga buffert i stället för att fokusera på vad som är “ett värdigt sparande”.
Med tanke på detta så bör ni verkligen sänka förväntningarna för vad som är en “rimlig” ekonomisk situation och kanske blicka framåt och se vad som sker om det blir 100 + 50% (utan sjukskrivning) en längre period och inte får tillskott från FK/andra försäkringar varje månad.
Har ni hästar så förstår jag situationen bättre, det är verkligen inte något som “alla andra har”. Jag är själv uppvuxen på hästgård och trots att vi kunde mestadels klara oss på eget hö osv så var kostnaderna stora. Är man dessutom aktiv och drar runt på tävlingar osv så blir det ju ännu högre kostnader.
Då bör hon nog ha haft någon slags näringsverksamhet kopplat till hästarna eller ett väldigt stort engagemang kopplat till tävling / avel osv.
Du borde väll märkt av att det var lite mer netto i lönekuvert nu i januari, räntorna har tickat ner, osv?
Har själv ändrat sparandet med den skattesänkning som skedde nu vid årsskiftet och även justerat varje kvartal när räntekostnaden gått ner. Är ju stor skillnad mot för ett år sedan.
Räntan för era lån borde ju inte vara mer än ca 6-7kkr/mån nu med sänkningarna. 23-24kkr/mån låter mycket för annat?
Njäae? Som jag förstår det måste man tömma sina besparingar och sälja allt av rimligt värde innan man kan få försörjningsstöd (“[social]bidrag”). Där ingår t.ex. bostadsrätt, bil och rimligtvis även hest.
Om man har drygt 60kSEK ut netto så bör man kunna få ihop en rätt bra budget, även med högbelånat hus. Låter bra att ni tillsammans går igenom och skapar en budget för att hantera situationen nu med sjukskrivningen och förhoppningsvis är hon snart tillbaka och kan jobba heltid. Precis som många andra reagerar jag på den höga boendekostnaden på 30k med ett i sammanhanget så pass modest lån som 3MSEK. Du får gärna utveckla hur kostnadsfördelningen ser ut här, har du även tagit med amortering och underhållsfond i dessa siffror?
Sedan springer kostnader snabbt iväg. Hus, hästar, hundar, barn och bilar berikar livet men de kostar också en hel del pengar och man kan inte lägga hur mycket pengar som helst på var och en av dessa om man inte har väldigt mycket pengar. Eftersom ni just nu tjänar strax över medianen så är det enligt mig inte rimligt att sitta med både fullebelånat hus, hästar och ny bil och dessutom handla fritt utan budget. Att ni gjort upp budgeten är jättebra. Sedan är det väl att förlika sig med tanken att just nu har ni inte råd med en 500k-bil fastän “alla andra” har det. Om det fortfarande saknas pengar så fundera kring de större kostnaderna först, finns det något att göra kring hästägandet som får ner er månadskostnad eller risk, tänker kring, försäkring, stall etc.
I grunden tänker jag att om man har en hobby som man är medveten kostar mycket pengar så får man vara beredd på att kompromissa vad det gäller övriga kostnader och acceptera att man lägger mindre pengar där. Personen som du ser köper/leasar etc. en bil för 500k kanske inte har en häst utan en hamster och därmed pengar över för sin stora bilpassion?
Jag tänker såhär: hästar, fint hus, operationer till djur, fin bil, ekonomiskt oberoende, marginal till att vara sjuk – de flesta har råd med en av dessa, ni kanske har råd med två eller tre. På grund progressiv beskattning, hög utbildningsnivå och hög inflation så är Sveriges lönespridning komprimerad. Det betyder att de flesta har normal lön, och även hög lön är relativt normalt. Andra betalningar, som arv, lån, värdestegring på bostad och kapital osv, kommer avgöra vad folk har råd med - inte lön.
Oavsett lön så kommer ni överlag ha råd med en normal livsstil. Och om ni raderar appar för
Djur ingår aldrig i en privat budget, de är inte en naturlig del av vardagsekonomin. Ja det är lyx helt enkelt.
När det gäller vad folk har råd med, så brukar det vara så att de oftast köper dyrare kapitalvaror när de största utgifterna börjar avta eller försvinna; huslån och barn. Så om ni är i en ålder där ni har just både barn och är i en tidig fas av husbelåning så har ni en ekonomi som belastas av just detta. Så det är lite av en åldersfråga. Och som alltid - det är inte bara inkomsten som bestämmer vilken sorts ekonomi du kan förvänta dig att leva av … utgifterna är lika viktiga. Så det går inte att studera andras inköp av fina bilar som ett sorts facit på vad man själv borde ha råd med.

 .