Fast vi kan ju alla påverka det om en månad 
(Ok, ok, jag vet var dörren är)
Fast vi kan ju alla påverka det om en månad
(Ok, ok, jag vet var dörren är)
Tack! Gäller din åsikt även om jag, som jag skrivit ovan, är flexibel med uttagen och kan tänka mig att jobba vid behov? Vad är då egentligen skillnaden mot typ en barista FIRE? Gissar att det är den långa tidsperioden som ”oroar”, men från 70 har jag pension som väntar. Även om den blir låg, ca 12.500 efter skatt…
Skriv gärna vad du tänker! Och så ska jag försöka köra en Monte Carlo, har blivit avskräckt då det ser så avancerat ut men det kanske går att be om hjälp i forumet i värsta fall 
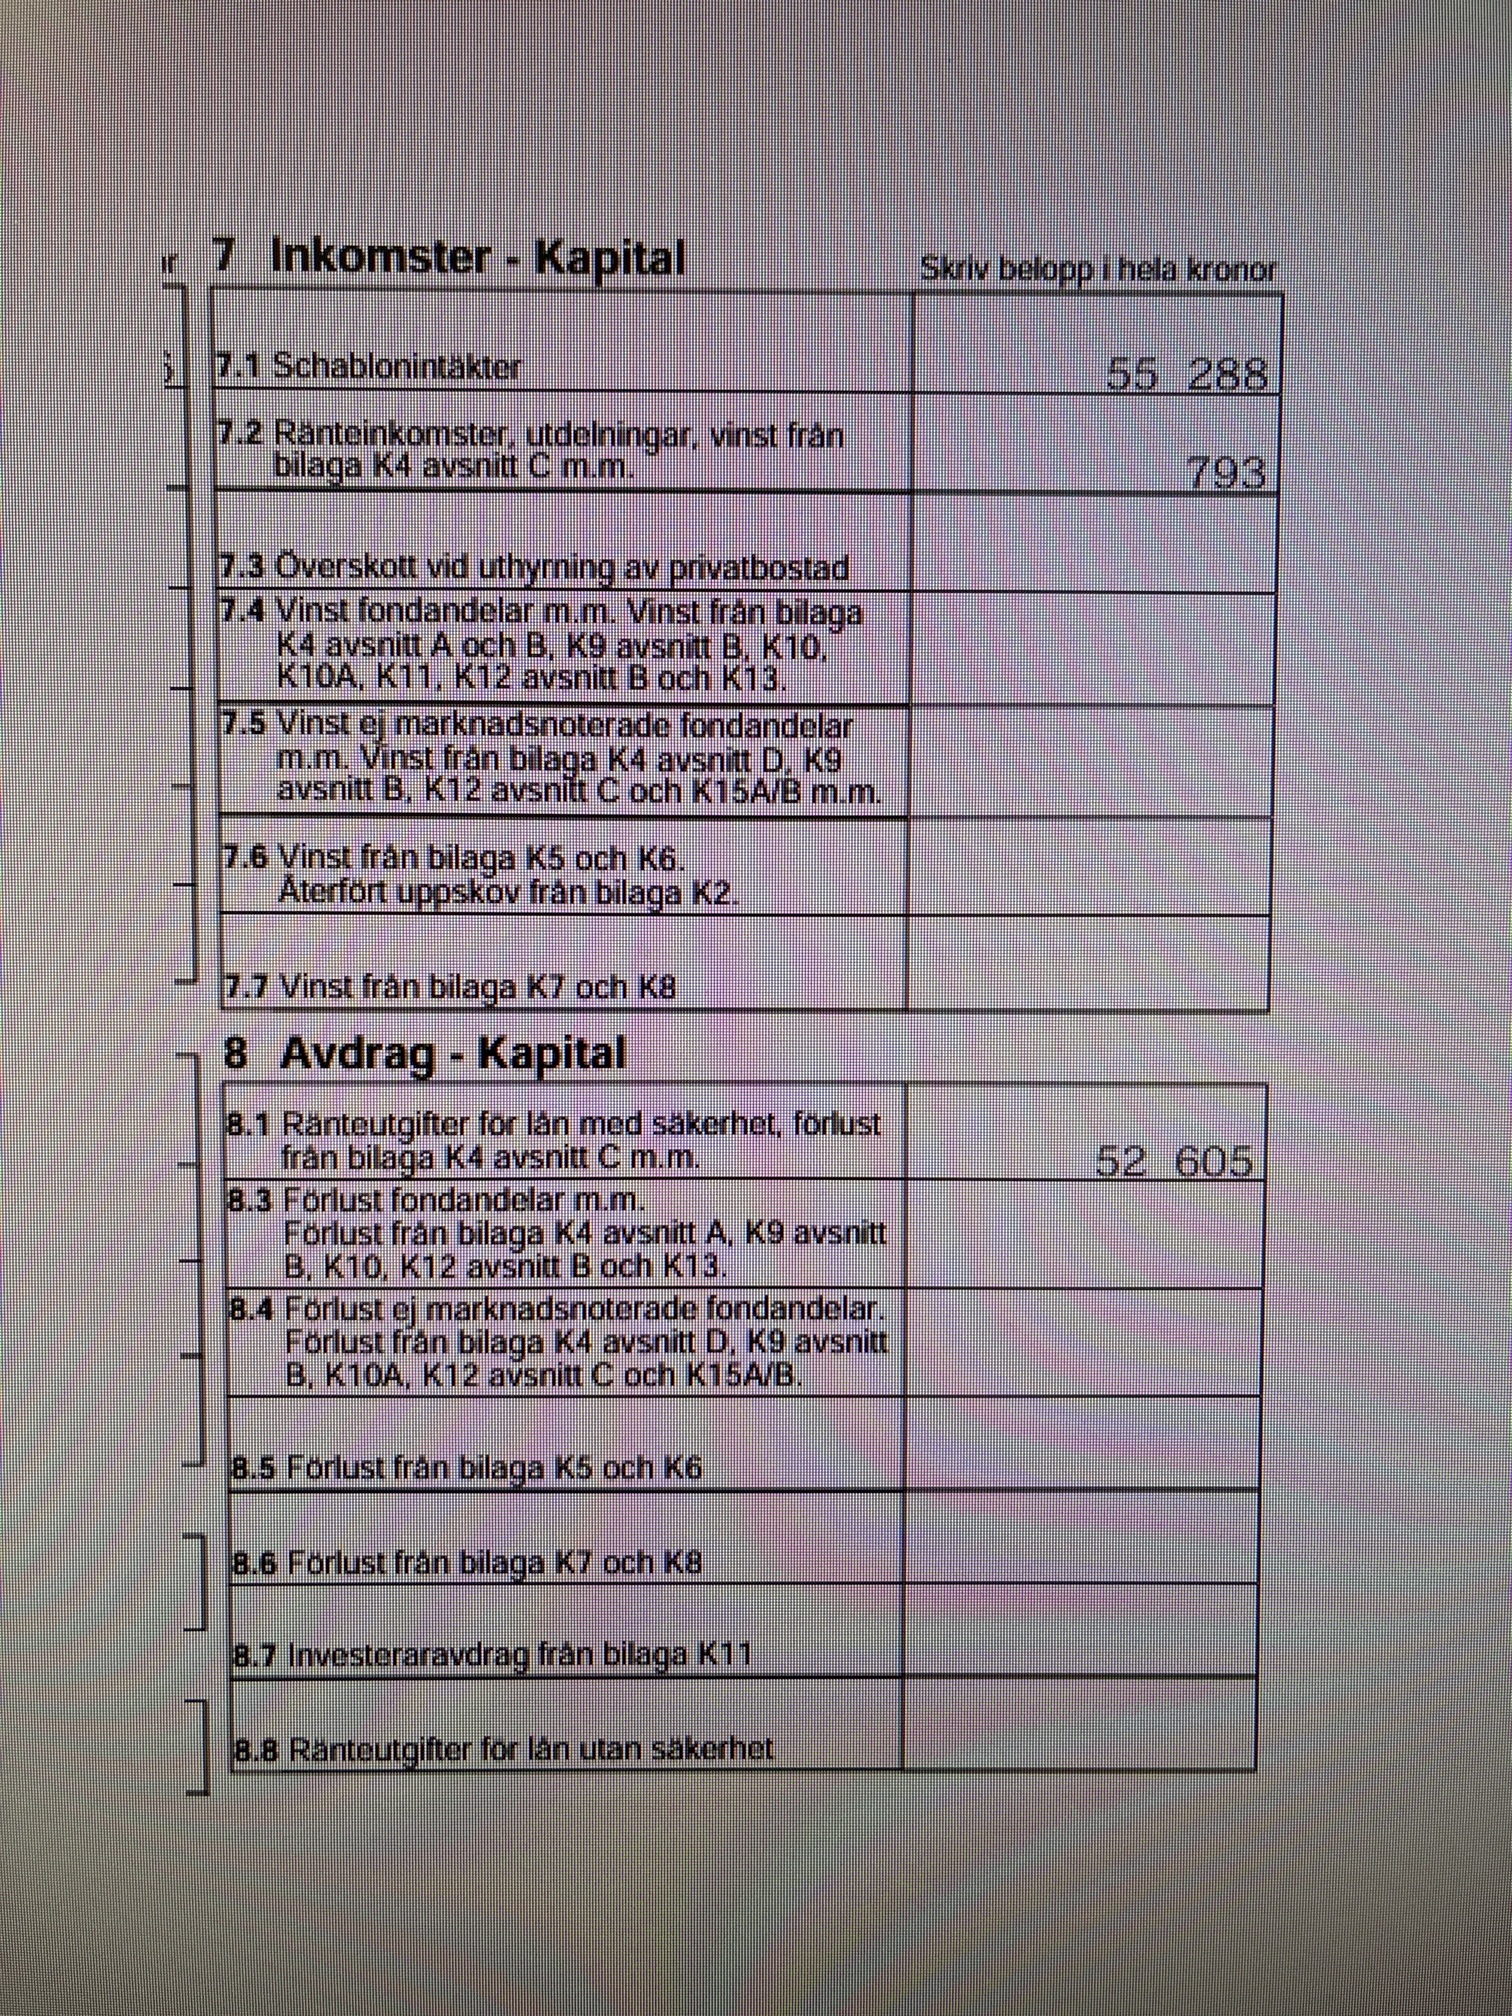
Ja tyvärr läser man ofta om just detta att skatten tar ut en så stor del från uttaget som du beskriver. Ett altenativ är att flytta över en del av kapitalet till AF-konto för att just minimera skatten vid uttag (SORR).
Nackdelen med AF är att man bygger på en restskuld men jag ser bara positivt med det eftersom man även bygger på mera kapital med lägre skatt vid uttag
Positivt är att man kan kvitta vinster mot förluster.
Du kan också tänka Die with Zero. 240 000 per år i 25 år är 6 000 000. Om du bara går plus 1% per år så har du till skatten. Det är troligt att det kommer gå mer plus än 1% så då täcker du upp inflation och kanske att det blir lite extra så att det räcker mer än 25 år. Om du dessutom börjar ta pension under de 25 åren behöver du ta ut mindre av ditt kapital per år och då ser det ännu bättre ut.
Ser nu att du är runt 40 år och troligen behöver räkna på mer än 25 år, så då är det kanske lite gambling att gå in med Die with Zero. Jag skulle jobbat några år till.
Ja. Jag har väl aldrig varit en vän av barista FIRE. Risken är att du inte får gig med samma lönenivå som du har idag och då totalt sett behöver jobba mer timmar. Då kan jag tycka att du kan hålla ut med nuvarande jobb några år till som välbetald
Om du hade en konkret gig / barista plan så hade det kanske varit annorlunda. Något du är speciellt bra på som är en typ av jobb som man typiskt kan hoppa in och gigga några månader. Där arbetsmarknaden ser ut så. Tex barista
Speciellt eftersom din pension inte blir speciellt hög. Vid 70 lär det bli svårare att gigga. Redan vid 50 börjar det bli svårt pga ålderism. Arbetsgivare tar hellre en billig 20 åring än en erfarnare dyrare 50+ are.
Så jo jag tycker du i första hand behöver skaffa dig en bra koll på både årsbudget (ofta upplevs det som att man gör av med mer pengar som ledig än arbetande) - och beräkning av kapitalbehov utöver 4% tumregel (dvs 3% ish efter ISK skatt) med tex Monte Carlo eller annan metod - därefter bestämma dig.
Låt det mogna fram
Jag var på resande fot igår så jag orkade inte skriva något längre i lluren @Archibald men här kommer ett svar:
Stirra dig inte blind på 6M/20k om du inte gjort matematiken ordentligt först, och inse också att de siffrorna då gäller 4%-regeln som är tänkt för den värsta tänkbara situationen under en 30-årsperiod med en viss del räntor i portföljen.
Jag vet inte om jag missat det, men hur lång tid är det tills du når pensionspengar i någon form? Detta borde spela in om du inte är yngre än 40. Vad händer om du tänker 20k x 12 månader + 50k (dagens ISK-skatt, så totalt ca 300k) och multiplicerar med antal år till pensionen? Blir det också sex miljoner?
Ja, det ovan. 
Och du ska absolut ge dig i kast med MC-simuleringen. @axr förinfyllda är en bra grundplåt. Jag gjorde en hyfsad genomgång av den i ett av mina avsnitt och jag vet att flera iaf vågade testa efter det, så kanske är det en väg att gå.
AF är en väg att gå, men jag tror egentligen inte det är så nödvändigt och det komplicerar ju räkningen om man nu vill optimera för lägsta möjliga FIRE-belopp.
Aha, där kom svaret på det. Men då säger jag ändå att du ska titta vad minpension.se säger och vara noga med vilka siffror den fått in och räknar på. Med det stora sparande du har bör väl lönen ha varit hög iaf? Men jag är absolut inne på att du ska satsa på att brygga, åtminstone mentalt bör det vara fokus.
Bara du har koll på hur jag menar, så du inte tänker ett kvartal i stöten på fasträntekonton, utan är öppen för en rullande modell med totalt många fler konton. Det var inte glasklart ovan.
 High five på det!
Medhåll! Även det här med familj har inte framgått riktigt. 08:or tenderar t ex att yngla av sig sent och jag tror inte TS skrivit något om dessa planer eller om det kanske redan idag finns kottar som kräfva kärlek och nya mobiler…
Japp, det är den som oroar. Den och risken kring skattesystemets utveckling.
Det är som sagt lättare än man tror när man väl satt sig ner en stund med det. Mycket går dessutom att skala av om man inte vill ha det fullt så komplicerat utan mest visualisera utifrån sina summor och tankar idag. Gör du t ex en bryggberäkning faller mycket bort.
Glöm inte inflationen bara. Plus 3% är ju att föredra iaf.
Listen to the klok farbror ovan! 
Måste skriva här igen då jag tycker det är lite väl många dystergökar som skriver.
Alltså har du ändå ett par år kvar att jobba troligtvis. Det gör att du kommer veta hur skattesystemet eventuellt har förändrats efter valet, om börsen går segt kanske det till och med hinner ändra sig tillbaka igen nästa val? Oavsett inget att hetsa upp sig över innan vi faktiskt vet. Hade du funderat på att säga upp dog idag hade det kanske varit smart att vänta iallafall tills efter valet men så är ju inte fallet.
Sen verkar flera svar utgå från ett klassiskt FIRE-scenario där ingen flexibilitet finns åt endera hållet. Alltså varken en enda krona in, eller någon justering i utgifter vid behov. Har man ena eller båda av dessa klarar portföljen en högre WR.
Råden att jobba på några år extra även efter du uppnått din målsumma får du ju väga mot detta. Alltså, hur gärna vill du sluta jobba heltid (som jag antar) på ditt nuvarande jobb nu? Väger det tyngre än att kanske inte äta ute en månad när börsen kraschar, eller skjuta upp en resa? Om du verkligen törstar efter friheten kanske det är värt det. Om du vill leva en ’villkorslös frihet’ kanske du behöver jobba in lite mer i portföljen för att vara helt säker.
Tror det beror till stor del hur du är som person också. Vad tänker du dig göra med all ledig tid? Jag tror det är ganska vanligt speciellt vid tidig FIRE att man ändå kommer syssla med något som kommer kunna ge någon typ av inkomst framöver. Men det vet du bäst själv hur du fungerar. Det ska som sagt inte till mycket heller för att hjälpa kalkylen. Rasta hundar? 250kr per dag och en trevlig promenad om du bor bra till för detta. Någon hobby där du kan sälja en tjänst, typ cykelreparatör eller gitarrlärare. Samlar du på något typ skivor kan du köpa och sälja. Om du jobbar med något idag där du hade kunnat konsulta i egen firma hade du ju kunnat göra det.
Jag läste en intressant post på facebook igår av fire-jimmy (?), om ungefär just detta. Att istället för att verkligen jobba in alla pengar i säcken och sen aldrig någonsin jobba igen, så kan man klara sig på ett betydligt lägre kapital om man kan tänka sig jobba lite grann. Han menade nog egentligen mer än jag tänker här men principen är den samma. Han menade på att under dina resterande år fram till vanlig pension så kommer du då totalt sett jobba mindre fast då under en längre tidsperiod. Så åter igen går det tillbaka till vilket liv du vill leva.
För att ta mig själv som exempel så är jag övertygad om att jag kommer tjäna pengar på något sätt även senare. Det jag vill bort ifrån är att ha ett fast schema år ut och år in med några lediga veckor per år. Men jag har inget emot att arbeta i sig, så länge det sker mer på mina villkor. Så jobba kommer jag nog göra, om det sen blir att jobba som lärarvikarie i period, konsulta mot gamla arbetsgivaren några timmar per vecka, eller något av exemplen ovan, eller vad som dyker upp, det får framtiden utvisa.
“Det är roligt att betala skatt!”
Tja jag kan inte påstå att jag märkt det så mycket genom livet
Man tittar ju på nettolönen o i butik på priset med moms osv
Men ISK skatt och skatt på försäljning o sånt som kommer som en ”stor klump” känns mer tycker jag.
En fördel är att man bara gör det om aktierna/fonderna stiger i värde.
Jag känner samma sak kring isk-skatten. Jag lever gott på 20 000 kr/mån, min FIRE-siffra är 6 m. Räknar med att behöva hitta ett extra-kneg för att dra in ca 5000 kr/mån till skatten. Med lite flyt är det ett så pass roligt extrajobb att jag vill jobba så pass mycket att jag får in 10 k per månad. Så blir det lite extra pengar både till mig och till staten 
Storbankerna har skattefria konton.
Tack så mycket för dina kloka svar! Ska spana in ditt avsnitt om simuleringen!
Tack för vettigt svar och bra pepp!  Precis som du räknar jag med att jobba på något sätt, tror att jag behöver det sociala och något meningsfullt (framför allt när barnen flugit ut). Sen är jag inte säker på att jag skulle ta ut 20.000 i månaden första tiden, sannolikt lägre då mina utgifter i nuläget är lägre än så. Men vill på sikt kunna ta ut något i den stilen, för att få plats för mer guldkant!
Tror som du är inne på att mycket förändras när jobbet och jobbtempot är mer frivilligt och luststyrt!
Härligt tänk och skönt med någon som känner samma! Vad skulle du vilja ha för typ av extrajobb? Skulle det vara ”stående”/konstant varje vecka/dag, eller periodvis i sjok?
Inte för att regna på paraden @Archibald men hur har du estimerat inflation över uttagstiden? 20.000 kr idag är inte 20.000 kr om tio år, liksom.
Fast det är det på sätt och vis, om man räknar med 4%-regeln, då den tar inflation i beaktande.
I know. Du behöver räkna med din framtida pension och ev netto i bostaden. Din sanna NW.
Bra fråga, eftersom jag inte är i närheten ännu har jag inte filat på detaljerna men har idag några extraknäck jag kan tänka mig att fortsätta med, både “stående varje vecka” och “säsongsvis”.