Ja, jag har ju kvar mina från 2009 i AF konto och blir ju mycket skatt när jag säljer i framtiden. Vill inte sälja då det är så mycket, då kommer jag betala mer per månad i studielånet
Mina kostade drygt 38, sen var jag med på nyemissionen på 39:-. Så snittet hamnade runt 38,5:-
Var i samma situation att jag inte vilja realisera vinsten. Men ett par år sedan när kursen var ner runt 35% från toppen så flyttade jag in i ISK. Men skatten var över 30:- per aktie 
Med tanke på uppgången sedan dess så har det varit rätt att flytta in i ISK. Men förstår din situation som inte kan göra det nu. Skulle även vara tråkigt om du flyttar och kursen sen dyker.
Ja hjälp mig med tänket och prova räkna, har tittat innan på denna Jämför ISK / KF / AF | RikaTillsammans och blev förvånad att den visar jag får lägre total skatt med AF kontot än med ISK, sedan kanske den inte stämmer eller att det finns fallgropar, men det kan vara pga så många år. Mitt studielån skrivs av vid 65år och vill inte betala typ det dubbla om jag säljer nu. Från år 2009 när jag köpte mina aktier för 100 000kr och till år 2034 när jag blir 65 år blir 25 år på AF konto och det blir detta.
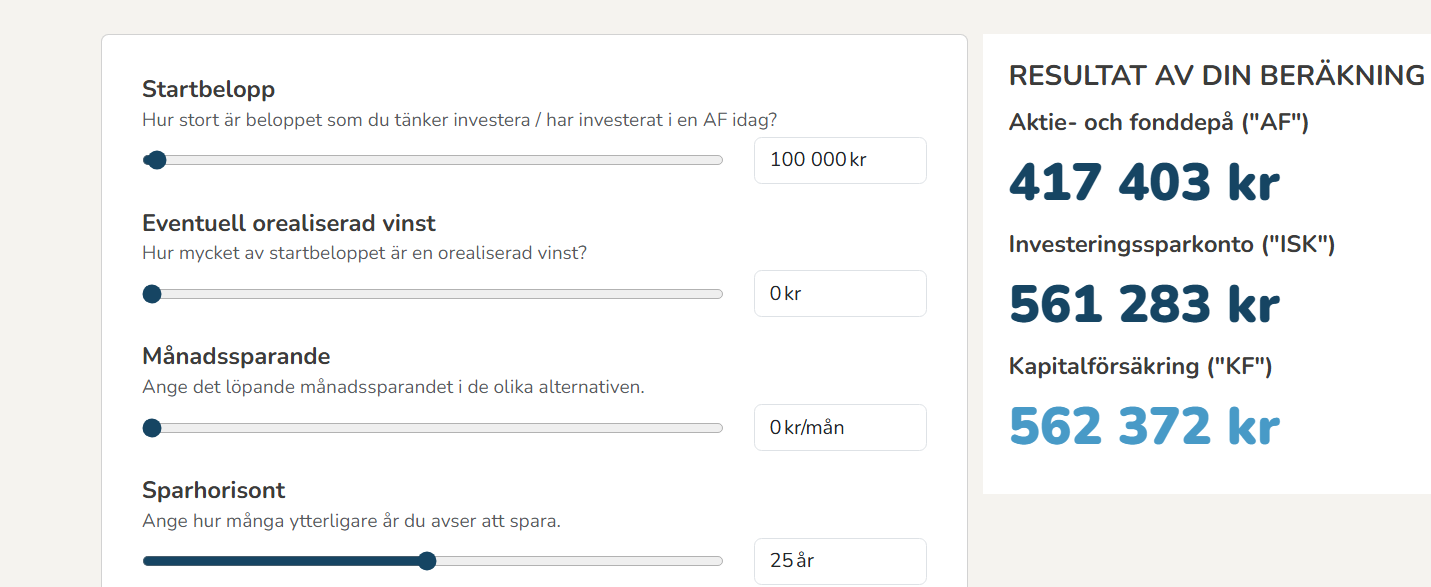
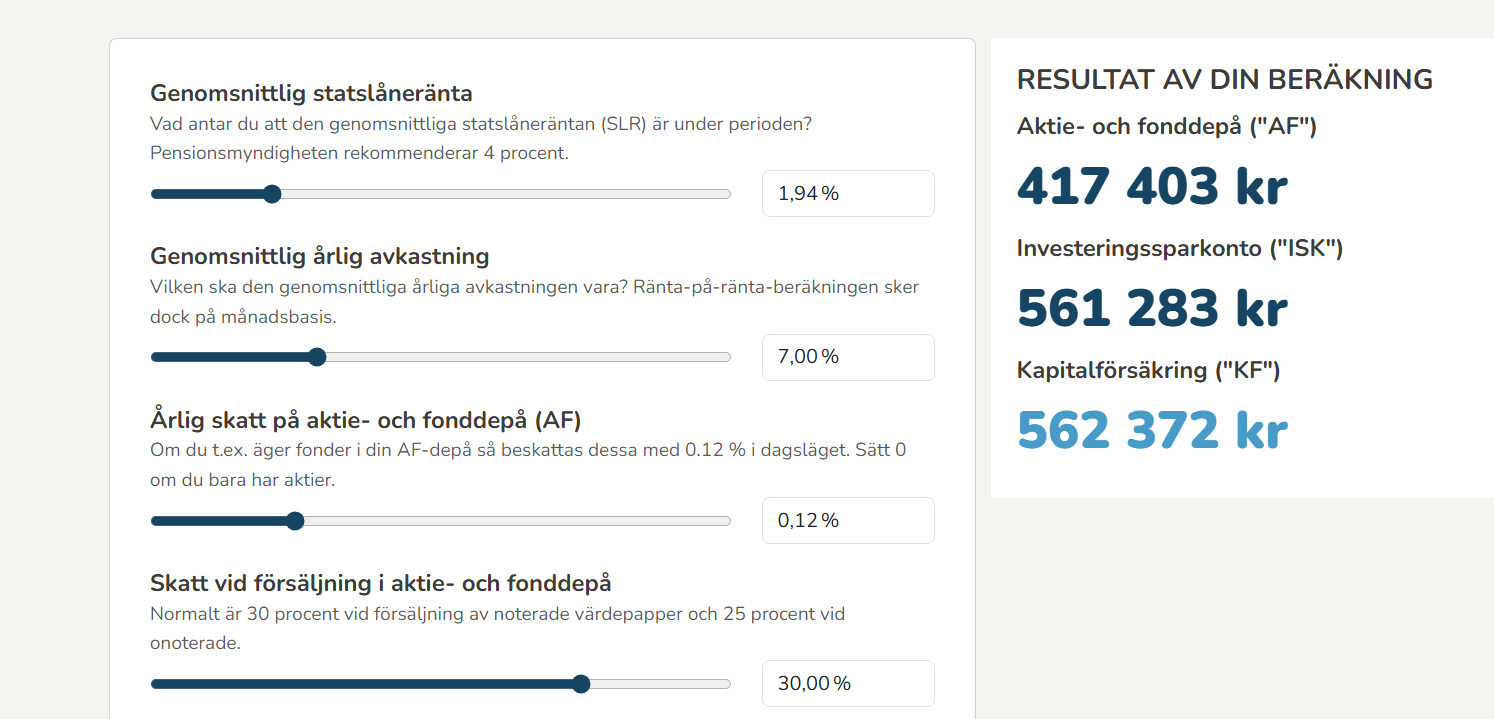
Blir ju inte 30% skatt på AF då fondens värde har ökat mer än 900% och då blir skatten 24%
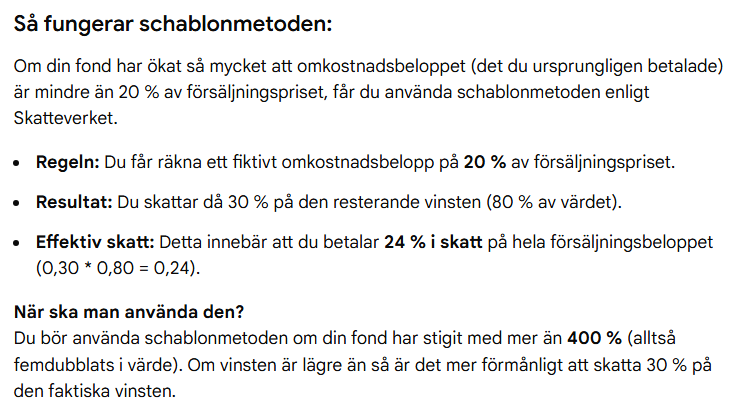
När jag ändrar till 24% ökar skatten i kronor, något är fel
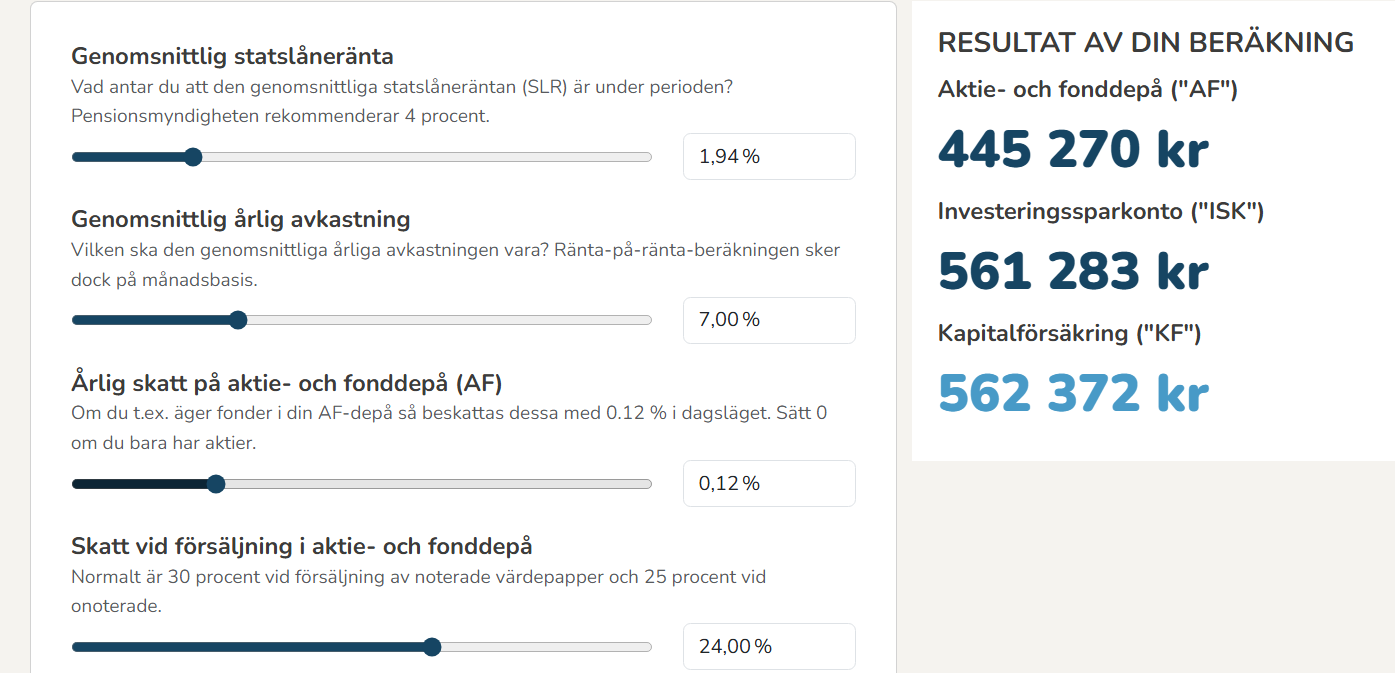
Ja, räknaren plockar inte bort skatteavbränningen från depå korrekt. Du kan se det om du t.ex sätter horisonten till 1 år och sätter orealiserad vinst till 10000. Du ska du ha runt 80k (typ 76 * 1.06 resp 76*1.07) efter ett år på båda efter att latenta skatten på depå är dragen. Angivandet av antal år är dessutom off-by-one då 1 år på ISK gör att man landar på 75000 vilket betyder att man skattat ett år i ISK men inte fått 1 års avkastning.
Lättast är att bara räkna själv. Du vet att du bränner 24% vid försäljning, således kommer du vid försäljning och placering i en ISK ha 0.76\cdot 100000(1 + r-s)^{N} efter N år och om du behåller i en depå 0.76\cdot 100000(1 + r)^{N} där r är nettoavkastning efter avgifter, och s är skatten.
Sen kan du inte bara sätta skatten till 24% för då blir det fel, då räknaren kommer använda 24% på vinsten. Jag utgår från att den redan tar hand om schablonbeskattning, men för att det ska funka så måste du sätta orealiserad vinst korrekt, i ditt fall runt 90000.
Stark rapport från Swedbank idag!
Föreslår en utdelning på 29,80 kr att jämföra med förra årets 21,70 och förväntade 20,56.
Ser fram emot utbetalningen.
1 gillning