Gör din egen FIRE/pensions-simulering! En förifylld MonteCarlo-simulering för svenska förhållanden som du kan köra själv och ändra i

Håller på att labba och försöker få det att funka med PortfolioVisualizer men förstår inte hur jag ska mata in pensionen.

Jag försöker simulera följande secenario utifrån fire vid 45 års ålder:

  • leva på sparkapital ålder 45-55
  • leva på tjänstepension 55-67
  • leva på allmänn pension 67 och framåt

Utifrån ovan förstår jag inte vad jag ska ange under “financial goals: Pension 55-60” och “Pension 65-”. Tjänstepensionkapitalet ex skatt har jag fyllt i under initial amount. Någon som kan bistå med guidning?

Tack på förhand

Du kan inte välja var pengarna tas ut från när du lagt in dem i initial amount, den ser allt som en pott. Sedan om du tar från tjänstepensionen vid visst tillfälle blir ditt beslut i verkligheten.

Men vad du kan göra är att t ex ta bort all pension ur din initial amount och simulera om du ändå klarar dig fram till 55 – då har du tillräckligt för att nå den fasen där du börjar ta ut tjänstepension.

Allmänna pensionen lägger du ju in som betalning per månad i simuleringen (inte initial amount), så den kan du se i simuleringen.

Det går att simulera uttag även på tjänstepension på minpension och lägga in minpensions månadssiffror för tjp:n i Monte Carlon (i stället för i initial amount) om man vill simulera så också.

1 gillning

Tack! Ska testa

1 gillning

Jag tog bort all pension från initial amount och la in pensionen som “contributions” som startas efter x antal år och upprepas x antal gånger eller “Until end”. Alltså som AXR föreslog ovan.

Min plan är att ta ut hela min tjänstepension mellan 55-68.
Den räcker inte till att leva på så jag kommer att täcka upp skillnaden med att sälja av från portföljen.

Från den 1 januari efter det år jag fyllt 69 så kommer jag börja ta ut den allmänna pensionen på grund av det högre grundavdraget man får då. Om jag eller min respektive då har avlidit så kommer inte den allmänna pensionen heller att räcka till att leva på men jag har simulerat att det ändå fungerar för den som blir kvar själv.

Men så länge båda lever så kommer vi inte att behöva nalla ur portföljen. Det blir ett litet överskott på ett par tusen i månaden från pensionen :blush:

Edit: jag borde ha svarat MotoFI ser jag nu men låter det vara

2 gillningar

Ett tips är att kolla om du inte ska ta ut Allmänpension direkt så fort det går. När jag räknat på det så har det krävts att man ska bli bra gammal för att den högre utbetalningen från och med riktålder ska uppväga det man fick ut under de tre åren man kan ta ut tidigare före riktålder.

Kan möjliggöra att du kan spara en del av TJP så den kan tas ut senare om du tidigarelägger Allmänpensionen. Nackdelen med den senare är att det inte finns något återbetalningsskydd men det kan man ha på TJP. Dvs TJP kan rädda efterlevande men det kan inte Allmänpensionen.

Du är väl också medveten om att du får den högre skatten ändå fast på TJP före riktåldern?

Bara lite tankar :sweat_smile:

2 gillningar

Hej JFB, tack för din återkoppling :handshake:
Jag har laborerat lite med pensionerna hit och dit, och inget är skrivet i sten ännu.
Det är en plan än så länge, för att ha något att räkna på.
Jag är medveten om att jag får den högre skatten på TJP ända fram till det år efter jag fyllt 69 (och då är den ändå förbrukad enligt den ursprungliga planen).
TJP blir låg (8842 kr per månad netto) om jag tar ut den under alla de åren 55-68. Skatten blir 25.4% enligt mina beräkningar med det grundavdrag som gäller för den inkomsten. Det är som du noterat ganska högt. Men jag kan i alla fall utnyttja det vanliga grundavdraget i många år. SKulle man hålla sig under det för TJP så blir ju skatten noll :blush:
När jag börjar ta ut den allmänna pensionen (17320 kr netto per månad) från det är efter jag fyllt 69 blir skatten 18.3%.
Jag kommer definitivt att räkna mer på detta.
Man får dock hålla tungan rätt i mun för så fort man ändrar på nåt så ändras nåt annat också.
Det blir till exempel ett annat inkomstspann och man får leta upp det nya grundavdraget eller det nya förhöjda grundavdraget i Skatteverkets tabeller.

1 gillning

Jag använder denna för att kolla skatten. Man kan skriva olika födelseår så att man testar innan och efter riktåldern:

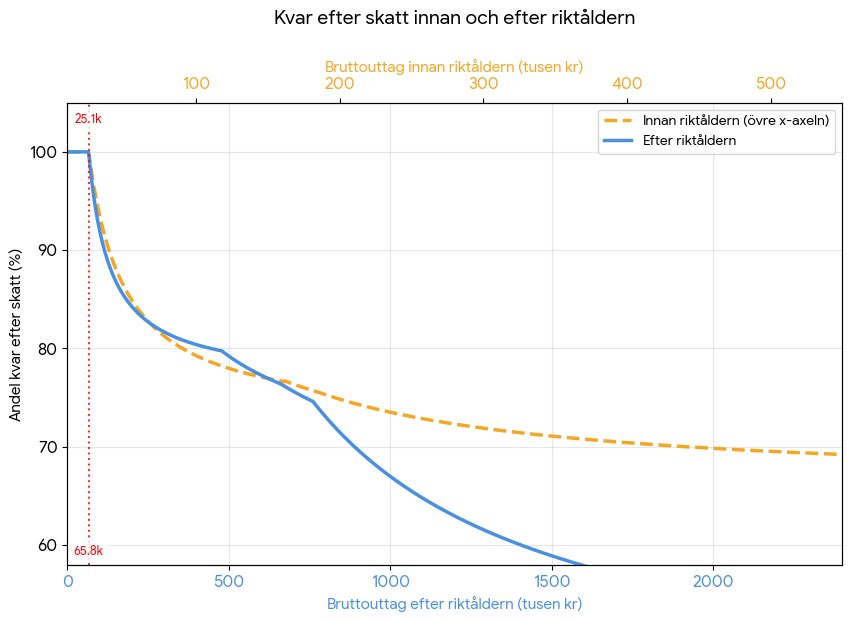
Även denna (AI-genererade) graf använder jag för att grovt sikta in mig på vilket pensionsuttag jag vill testa att räkna på i ovan:

1 gillning

Hej och tack AXR. Ja den webbsidan är finfin.

1 gillning

Kan du förklara varför du valt just den här skalan på x-axlarna i diagrammet? Uppenbart är att det är lätt att se vilka belopp som ger mest liknande skatt före och efter riktålder. Men vad har jag för nytta av det? Typ försöka skjuta in på en fördelning av uttagen som ger samma skattesats hela vägen?

Tack för all input :+1:

Jag fick lägga in tjänstepensionen i initial amount, annars blev simuleringen helknas eftersom mitt scenario till stor del bygger på att mitt sparkapital till stor del ska vara förbrukat vid 55 när tjänstepensionen börjar ticka in.

Landar till slut på 90% portfolio success vid 85 års ålder. Helt klart acceptabelt resultat :slight_smile:

1 gillning

Ja, det är för att optimera skatten. Tanken är att man täcker resten från ISKn och tar ut från tjpn innan och efter riktåldern så det blir samma skatt över hela.

Intressant hur olika det går att se på rimlig sucess-ratio. Jag har 98% vid 80år vid normal sekvensrisk, och 91% vid sämsta året först. Och känner att det inte räcker :joy:

One more year syndrome?

on topic så har jag lagt in tjp i initialt belopp, men justerat för sannolik skatt dvs minskat med 30% (lite extra hängsle)

1 gillning

Haha! Tur att vi alla är olika :slight_smile: Jag har också möjligheten att konsulta lite extra ifall det skulle krisa, så kan acceptera lite mer risk även i fire simuleringen.

Tack för input on tjp - jag gjorde likadant

Hej!

Är jag FI med dessa siffror?
Okej, det är inte faktiska siffror nu men väldigt nära. Detta är om 2 år.

45 år.
10m, globalfond (fyllt i 80/20 usa/övrig värld). Kan diskuteras, detta är bara ett enkelt upplägg.
Inte rört något annat beträffande avkastning, risk etc. Percentiler bara låga (1, 2, 5, 10).

Uttag 40 per månad i fem år.
Uttag 25 per månad därefter.
Om tio år börja ta tjp fram till allmän pension. Räknat väldigt lågt (lägre än mina faktiska siffror) om 10 000 per månad.
1% isk-skatt.

Siffrorna inflationsjusteras. Notera att jag inte fyller i omkostnader, jag vet vilka jag har och vilken inkomst jag vill ha idag (även om den om 5 år och framåt bara är en gissning så klart).

Prognos om 40 år per percentil (också inflationsjusterat):
10: 22 760 000
5: 13 673 000
2: 6 000 000
1: 2 567 000

Tittar främst på percentil 1 till 2 för total frihet, alltså att inte behöva jobba. Missar jag något uppenbart kära medresenärer?

Svarar här på fråga från annan tråd, för jag tror det kan vara intressant för alla här i tråden som labbar med körningar.

Jag tycker det är svårt att bara säga en procent rakt av. Det är ju inte det enda man kan se i en körning.

Jag tycker det är användbart att se vid vilka år riskerna verkar störst, dvs titta på vid vilka årtal kurvorna dippar mycket och fundera på varför. Hur länge klarar man sig de gånger pengarna tar slut? Hur mycket saknas då?

För mig som inte sitter på överdrivet mycket pengar så ser jag i kurvorna att största risken för mig är åren innan riktåldern – innan allmänna pensionen löser ut och minskar behovet av eget kapital. Jag har i praktiken ingen risk alls om jag klarar mig förbi det.

För mig känns det ok – jag är ok att ta risken tidigare, men vill inte råka ut för att jag är 90 och sitter utan pengar. Hade jag sett att framgångsprocenten stadigt minskade under pensionsåren hade jag inte känt mig lika trygg.

Så jag kan se i mina körningar att för mig gör det stor skillnad om jag kan hålla i mina utgifter lite de tidiga åren, eller jobba lite under de här åren om det behövs. Det går också att labba lite med utgiftsiffrorna innan riktåldern och få grepp om hur lite besparing som faktiskt krävs. Jag har skruvat på mina siffror i simuleringen fram och tillbaka för att ringa in risken och förstå den, och testat olika sätt att hantera den med inkomst, besparingar osv.

Jag har också testat vad som händer om jag löser bostadslånen när de behöver förnyas i stället för att lägga om dem, för att se om jag klarar mig även om banken inte vill ge nya lån då.

Jag har också använt det för att testa hur olika tillgångsslag i portföljen påverkar min framgångsprocent. Jag har kört med en del guld och långräntor i min portfölj nu ett antal år för att det gör att mina simuleringar ser avsevärt bättre ut, och nu har jag precis fasat ut det och kommer köra 100% aktier åtm 5-10 år, pga av en kommande förmånsbestämd tjänstepension, för att jag ser i modelleringen att risken blir bra med det. Jag hade inte känt mig trygg med det om jag inte såg det i körningen.

Jag tycker också det är skönt att köra den då och då med uppdaterade siffror på kapital och tid och se att allt fortfarande håller. T ex kan man se att en pågående dipp inte påverkar, och man kan se att allteftersom tiden går (pengarna behöver räcka färre år) så minskar risken.

Men största grejen tycker jag är att man får samla in alla siffror och stapla upp dem på ett sätt som räknar genom hela grejen. Vill man inte köra MonteCarlo-delen så kan man ju ställa in portföljen till rena pengar och stänga av inflationen, och då räknar den igenom med ens inmatade siffror om pengarna helt enkelt räcker över åren om man bortser från inflation, avkastning, volatilitet och allt det där svåra. Att bara stapla upp alla utgifter/inkomster över åren och se hur de ökar/minskar kapitalet över tid är nog så talande.

Så procent, vet inte. Man kan inte vara säker oavsett procent – det är bara en modellering. Men jag tänker att om man är på rimlig nivå, typ > 85%, så kan det vara värt att labba så här och få en känsla för hur man ska hantera om det sedan i verkligheten inte riktigt räcker. Då är man redo med olika åtgärder eller sätt att klara sig, för man har redan ”sett” det i modelleringen. Man kan också fundera på om de dåliga scenarion man ser i simuleringen är något man känner man skulle kunna leva i och vilja hantera, eller om det kanske är bättre att jobba lite till för att vara säker på att slippa uppleva dem. Man kanske kan känna ”Om det rör sig åt det hållet så är jag ok med att dra ner mina utgifter ett par tusen per månad” (och då försvinner de scenarierna ur simuleringen), och då köra sin FIRE tidigare.

Det handlar alltså för mig om att upptäcka/identifiera risker och upptäcka/förstå hur de kan minimera/hanteras. Visualiseringarna som kommer ut ur körningen ger en mer konkret bild över vad man kan förvänta sig än om man bara tittar på portföljstorlek och genomsnittlig årsutgift.

4 gillningar

Tack för utförligt svar. Jag förstår hur du tänker och också varför du är kritisk till hur en del andra tänker. Men det här med att känna sin ekonomi och sina möjlighet (och vilja att ganska radikalt anpassa mun efter matsäck) är inte för alla. Vill någon exempelvis absolut inte ens tänka arbetstanken, så spär det rimligen på procentkravet och bor en annan i hyresrätt så kan det vara något som man har mindre kontroll över osv. Utöver detta ska man ha det intresse som t ex du har, d v s att sitta och köra detta regelbundet. Jag gör det ibland, men det är inte mitt huvudfokus under min FIRE. Inget fel i att göra det, utan det är bara en observation. Det är en del av din hobby och din fritid.

Summa summarum: Jag tror väldigt få andra skulle acceptera ett 85%-igt resultat och därmed är inte heller deras siffror nödvändigtvis livrem och hängslen eller “onödigt arbeta de år”. Det är snarare ett behov i deras situation under sina förutsättningar.

Så (något vi brukar vara överens om), FIRE och både förberedelserna och genomförandet är högst individuellt och kännedom om den egna ekonomin och de egna förutsättningarna är det som räknas i slutänden.

När man väl är där är det förhoppningsvis mer tid till det man hellre gör än att jobba, som räknas. Då kan det vara att köra MC-simuleringar eller att köra MC. Det kan vara att jobba med sitt drömprojekt eller att vara jobbig som ett drömprojekt. :rocket:

Visst. Grejen för mig är att man kan se de här sakerna i förväg och känna på besluten då. T ex kan man ju, som jag skrev, upptäcka något scenario man inte tycker känns OK, och välja att jobba lite längre.

Men vet man inte om det, eller inte kan se det lite mer specifikt, så kan man inte ta beslut runt det eller undersöka vad alternativen är. Bara för att man upptäcker vissa scenarion så är man ju inte tvungen att acceptera dem utan anpassning, eller hur?

Ju tidigare man upptäcker saker, ju mer tid har man att åtgärda dem, och ju mindre radikal åtgärd krävs då.

Inser man det först när det faktiskt är på väg att hända kan det bli jättejobbigt.

När det gäller tanken att kanske behöva ströjobba så kan den ju utan kontext kännas jättejobbig, men om man kommer fram till att man kan sluta jobba ett antal år tidigare och högst troligt klarar det, så kan man ju fundera på det ett tag och vänja sig vid tanken att kanske behöva göra lite småjobb över åren för att fylla på om man har otur och i verkligheten landar på fel sida procenten. Man har ju med simuleringen, om man kör den årligen (eller om man kör den bara när börsen backat väsentligt), jättelång tid på sig att hantera situationen. Fördelen är ju att man kan se det 10, 15, 20 år innan pengarna faktiskt tar slut, och kan göra små åtgärder/besparingar för att hantera. Med så lång chans till eftertanke kanske man ändrar sig och bestämmer att det är värt risken? Eller så ändrar man sig inte och kan ta beslutet att jobba mer. Poängen är att körningen ger en betänketid så man faktiskt kan veta vad man vill.

Men man kan ju också i pågående dipp köra simuleringen och komma fram till att det inte ökat risken. Det är ju ännu skönare.

Jag har min körning sparad i en flik i webbläsaren och kör den lite då och då. Tror jag tittat på den en gång i år.

1 gillning

Jag upptäckte just att man kunde göra block bootstrap över längre perioder i PV och blev glad över att det gav märkbar positiv skillnad i resultaten. Sen läste jag det här. Jag hittar ingen info på sidan om hur lång historisk data de har. Någon som vet om det fortfarande bara är 30 år?

Det står i den lilla textsektionen i början på resultatet. De har olika längd för olika tillgångsklasser. Templaten jag gjort är t ex framåt från Jan 1987. Kör man bara US stocks blir det i stället 1972.

1 gillning

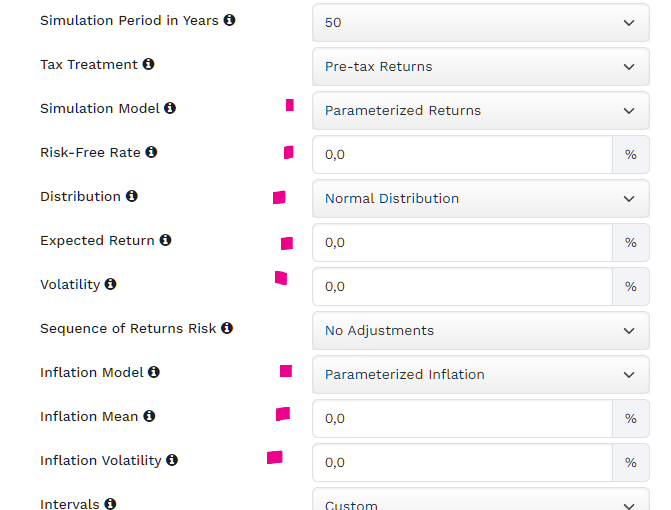
Här är de värden (rödmarkerade) som behöver ändras om man helt vill stänga av det slumpvisa (MonteCarlo-delen) och bara titta på ren cashflow över åren utan inflation/avkastning/volatilitet:

Alla percentiler hamnar på samma kurva.

Det visar en perfekt värld utan inflation, och man har lagt pengarna på lönekontot med nollränta.

I praktiken testar det typ “25 årsutgifter räcker i 25 år”.