Kan du beskriva närmare vad du inte får att fungera?
1 gillning
Sprang på en lite enklare version av MC kalkylatorn. www.honestmath.com
Jag har använt Portfolio Visualizer en hel del och funderar över inställningarna för framtida tjänstepension och allmän pension. Är det verkligen rätt att bocka i “Inflation adjusted” för detta? Betyder det att man tror att pensionen i sig kommer öka i takt med inflationen?
@axr I ditt exempel verkar du ha missat att fylla i belopp för “Pension 55-60 (efter skatt)“?
Om du pratar inkomstpension och traditionellt förvaltad pension och du hämtar siffran från t.ex. minpension.se (kom ihåg att dra av skatt) så är det rätt att ha den raden som inflation adjusted. Minpension visar också justerade värden. Faktiskt även reallönejusterat, så MC kommer att underskatta värdet av pensionerna en del, det blir lite äpplen och päron jämfört med allt annat som är rent inflationsjusterat. Sök i forumet efter “prognosstandard” om du vill veta mer om det här med hur minpension justerar.
Inflationsjusterat betyder att numret du skriver in på raden justeras upp med inflation allteftersom åren går. För en tjänstepensioninbetalning betyder det att inbetalningens storlek kommer öka lite över åren, vilket är rimligt iom att lönen oftast ökar i närheten av inflationen. För ett uttag betyder det att du skriver in uttaget i dagens penningvärde och att det kommer justeras upp för inflationen så det har samma reala värde vid uttag.
1 gillning
Mallen använder mest bara minpensions uppskattningar för allmänna pensionen; för börsinvesterade tjänstepensioner simulerar den börsutvecklingen med MC. Man skulle kunna bryta loss ppm ur allmänna och köra MC på den med, men mallen använder för enkelhetens skull minpensions uppskattning för ppm.
Jag vill minnas att man kan sätta egen procentutveckling av uttag i formuläret om den framslumpade inflationen inte känns rätt.
Japp, jag räknar in PPM i kapitalet men då behöver man ju också hålla tungan rätt i mun så man inte dubbelräknar det om man tar pensionssiffror från minpension. Jag har även räknat om inkomstpensionen för att “få bort” reallönejusteringen. Jag utelämnade båda sakerna i mitt förra svar för att inte röra till det.
1 gillning
Ja, jag hittade inte att man kunde se ppm utslaget på minpension när jag gjorde mallen. Har aldrig uppdaterat det i mina egna körningar heller även efter att jag förstod att det går 
Finns det ingen bra sida på svenska? Jag fattar ingenting av alla amerikanska begrepp och parametrar.
Använder du mallen så behöver du bara titta på de delar som är förklarade på svenska i första posten.
Jag vet inte hur bra Google translate översätter sidan; det är kanske en möjlighet annars.
2 gillningar
Att inbetalningar till tjänstepensionen skall vara inflationsjusterad håller jag med om (och även utbetalningarna) men höjs verkligen den allmänna pensionen i takt med inflationen?
Delvis. Inkomstpension nej, premiepension nej, garantipension ja.
Det som visas på minpension är inflationsjusterat/dagens värde, ja.
1 gillning
Inkomstpensionen följer inkomstindex (som i stort följer löneutveckling, som typiskt är lite högre än inflation) innan uttag påbörjas, sedan följer den i stort inflation (följsamhetsindex), garantipension är inflationsjusterat, och premiepension följer din avkastning som förhoppningsvis klart överstiger inflation.
1 gillning
Just nu är det systemunderhåll på Min Pension men jag skall kolla imorgon om jag håller med dig. 
Jag måste också tacka för att du tog dig tid att starta tråden! Jag hade kollat på den här simuleringen tidigare men gett upp för den är ju inte direkt användarvänlig, men med dina förklaringar så blev den begriplig.
1 gillning
6 gillningar
Pensionsbeloppen som visas på MinPension är ju “statiska“ men som du skriver så sker det ju en omräkning av inkomstpensionen varje år som jag inte tagit med i mina beräkningar.
Om man har sina fonder på depå istället för ISK, räcker det med att sätta Capital gains tax till 30% eller ska till exempel Dividend Tax också populeras med 30%?
Inkomst av pension har jag lagt in efter skatt under Financial goals.
Lön är inte inlagd alls.
Jag har inga utdelande fonder på depå.
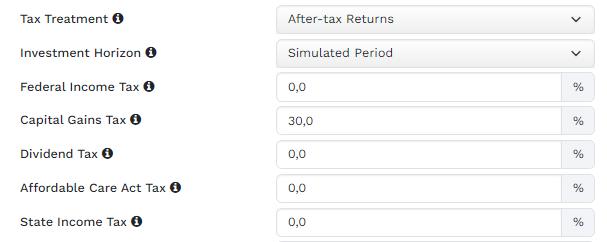
Jag har aldrig riktigt tagit reda på det, men har gissat att det är så. Kan du se i siffrorna att den tar ut extra för att kompensera för skatten?
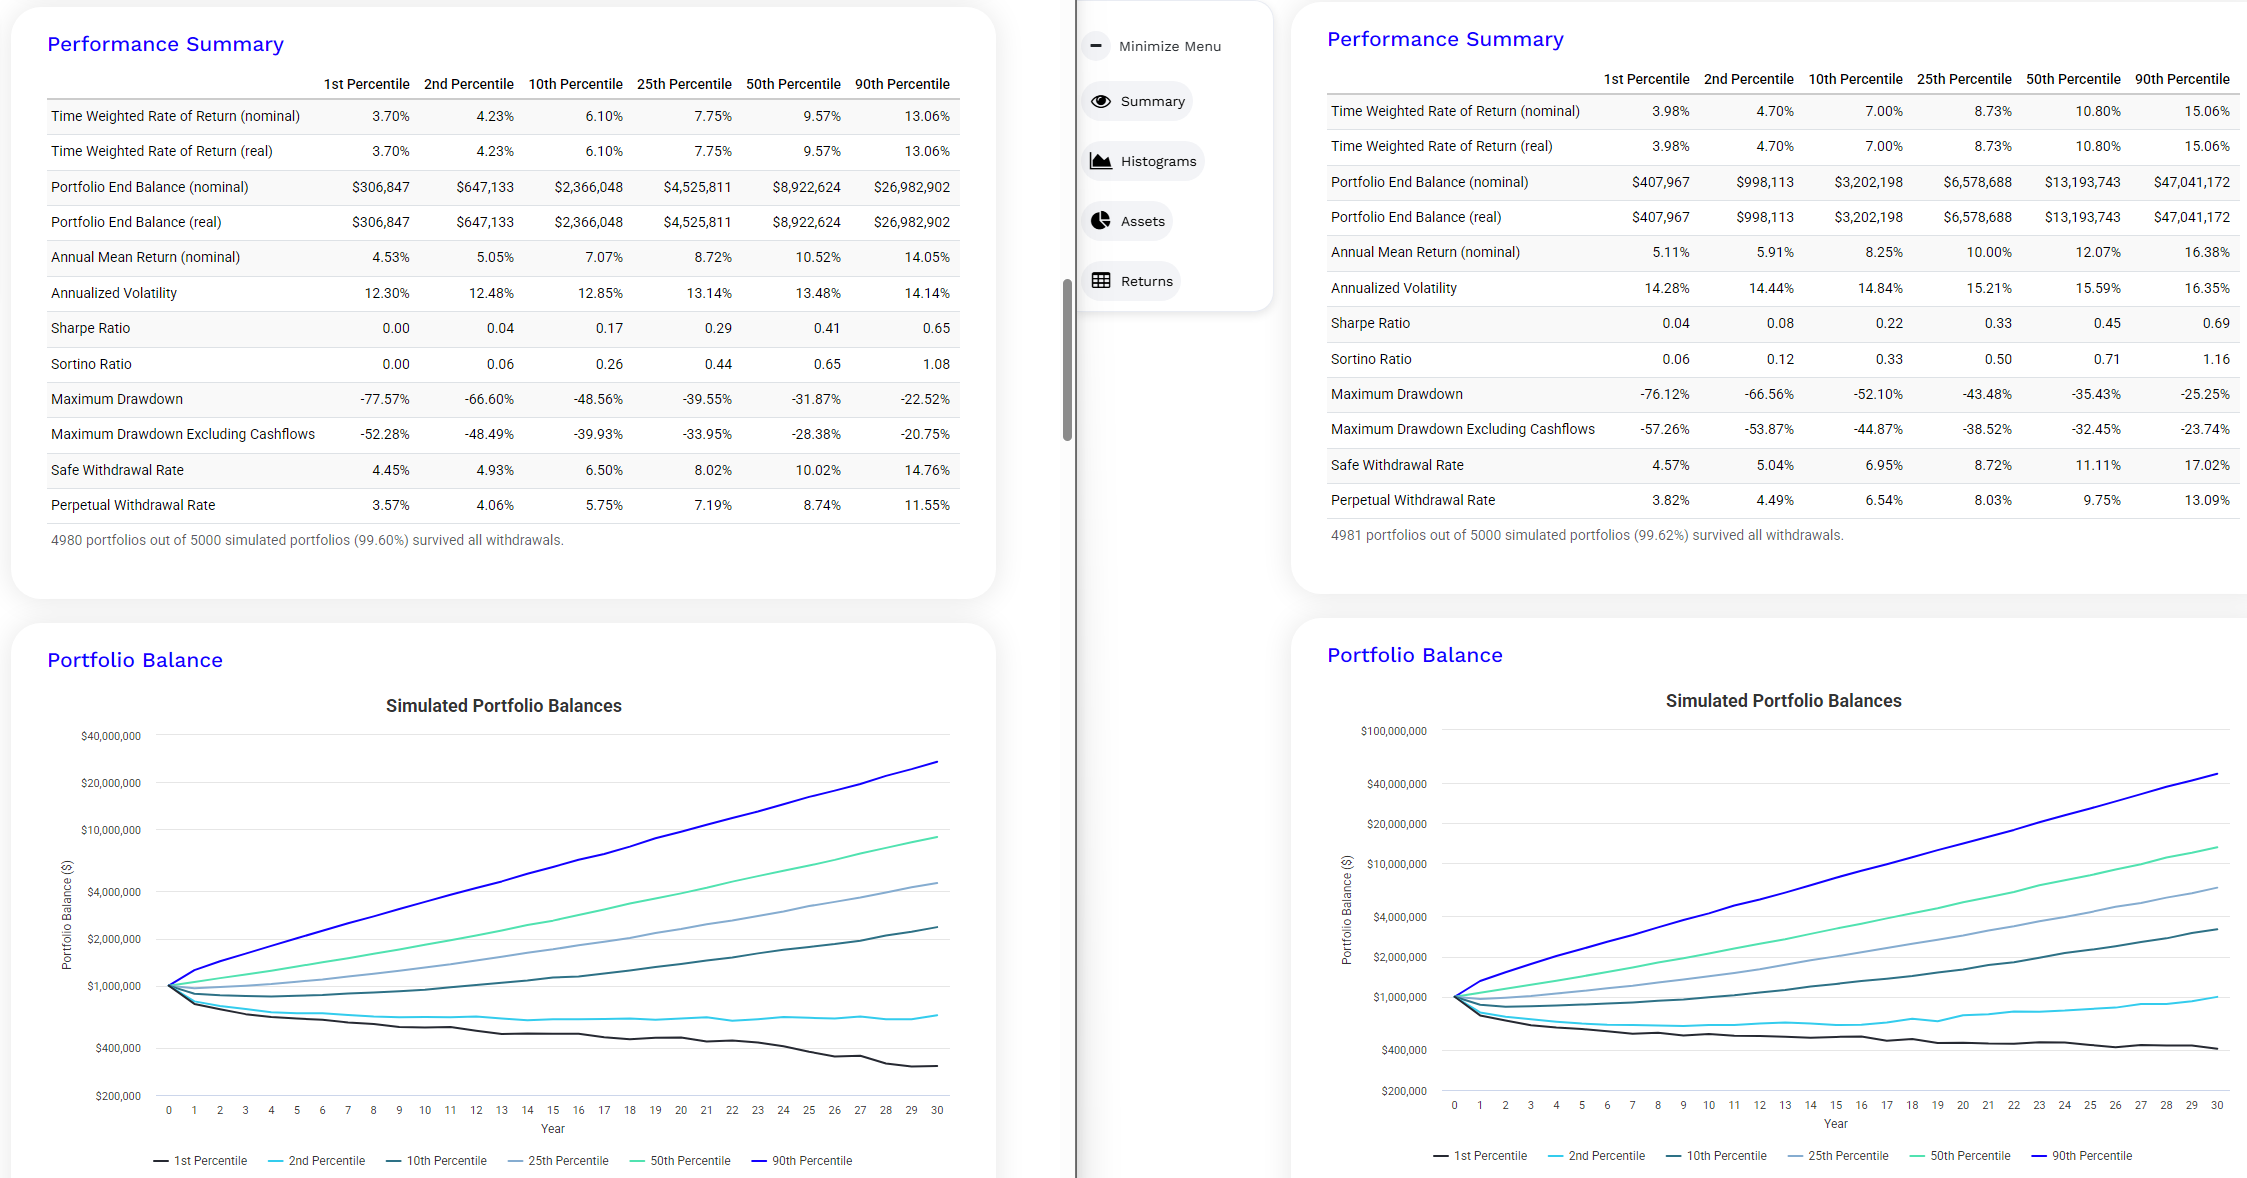
Portföljvärdet minskar om man populerar en skattesats för Capital Gains Tax och Dividend Tax. Några extra uttag görs inte. Det är knepigt att se vad som räknas ut bakom kulisserna. Dessutom är jag ingen stjärna på att tyda resultaten. Använde mig av US Stock market som enda “Asset”.
Till vänster är det 30% på Capital Gains Tax och Dividend Tax.
Till höger 0% på Capital Gains Tax och Dividend Tax.
I övrigt exakt samma indata.
Dock tror jag denna “benefit” ställer till det för svensk simulering.
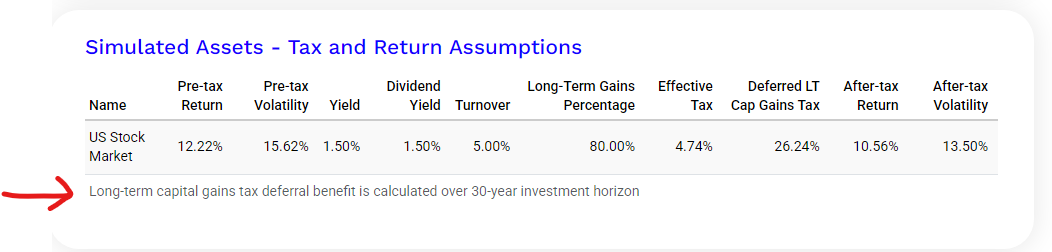
Jag misstänker dessutom att Portfolio Visualizer tenderar att applicera en förenklad, löpande skattesats på portföljens generella tillväxt, snarare än att börja med en superlåg skatt som sedan ökar i takt med att vinsten vid försäljning av tillgången ökar över 30 år.
Drar därför slutsatsen att detta verktyg inte är tillförlitligt för Depå men fungerar bra för ISK eftersom vi för ISK kan sätta en enkel “Percentage Withdrawal” för ISK-skatten.
1 gillning