Är kund på tre olika banker för tillfället. ( har private/wealth management hos samtliga)
Funderar på att göra mig större hos 2 istället för att ha 3, för att kunna få bättre förmåner men framför allt pressa avgifterna för förvaltningen.
Funderar på droppa antingen SEB eller SHB. Är det någon i forumet som har Wealth Management hos SHB. Jag ser inte att SEB har något jämförelsebart på sin hemsida endast Wealth management som jag redan har.
Vilka fördelar ger det jämfört med private banking? Gärna all info som någon är villig att dela, jag kommer också höra av mig till bankerna individuellt för mer info men alltid skönt att höra från någon som är objektiv och inte försöker sälja in
Jag skulle vilja påstå att deras förvaltning inte skapar något värde alls jämfört med en billig bred global indexbaserad portfölj. Om du vill ha hjälp med ombalansering mellan aktier och obligationer eller hjälp med automatiska uttag så finns det robotar som gör det för en rimlig peng.
Vilka andra förmåner är du intresserad av?
Vissa private banking-lösningar, som Nordnets, ger dig bra bolåneränta baserad på totala tillgångar, extremt lågt courtage och tillgång till valutakonto i alla kontoformer, vilket är av värde ifall du utnyttjar detta. I dessa fall kan det finnas ett värde i att koncentrera tillgångar hos en aktör.
Shb wealth är rätt så bra, beroende på vilka tjänster du väljer så kan du få det rätt så billigt. Något dyrare än lysa typ men då får du välja rätt lösning bara.
i övrigt så tror jag alla banker har samma kvalitet på deras pb tjänster. Du får lite kreditkort med hög kredit och blir bjuden på luncher och frukostar och får träffa andra människor med mycket pengar.
Shb har den fördelen att den varit stabil och säker hur länge som helst.
Får man fråga vad det är du söker/uppskattar med alla dessa PBs du har?
Jag själv blir ofta kontaktad för diverse PB men ser aldrig ett värde, bara en kostnad. Enda PB som faktiskt gav mig värde var Avanzas p.g.a. bolåneräntan.
Jag vill bara få uppdateringar kontinuerligt av lansering av nya fonder samt att jag få låga avgifter. Funderar som sagt också på att gå in i PE bolag och har därför haft kontakt med Formue till exempel
Vad menar du att deras förvaltning skapar för värde för dig?
Och vad är det för fonder du vill få tillgång till? Hedgefonder för en allvädersportfölj?
Exempel: årets viktigaste nya fond kom för någon vecka sedan (Vanguard FTSE Global All-Cap UCITS ETF) och den var tillgänglig på Nordnet inom ett par dagar (eventuellt redan dag 1, men testade inte att köpa då). Det är inte jättelångsamt.
Hänger inte riktigt med på behovet här.
Inget behov av bolån, antydningsvis mycket stort kapital - och du söker lägre avgifter på förvaltningen samtidigt som det verkar som att du aktivt letar nya fonder och vill in före andra.
Det jag inte får klart för mig är varför du ens har en aktiv förvaltning om du själv håller på och jagar nya intressanta fonder? Alltså inget fel i det, jag får snarare intrycket att du skulle klara dig fint utan att låta någon Wealth Management-avdelning få julbonus av ditt kapital.
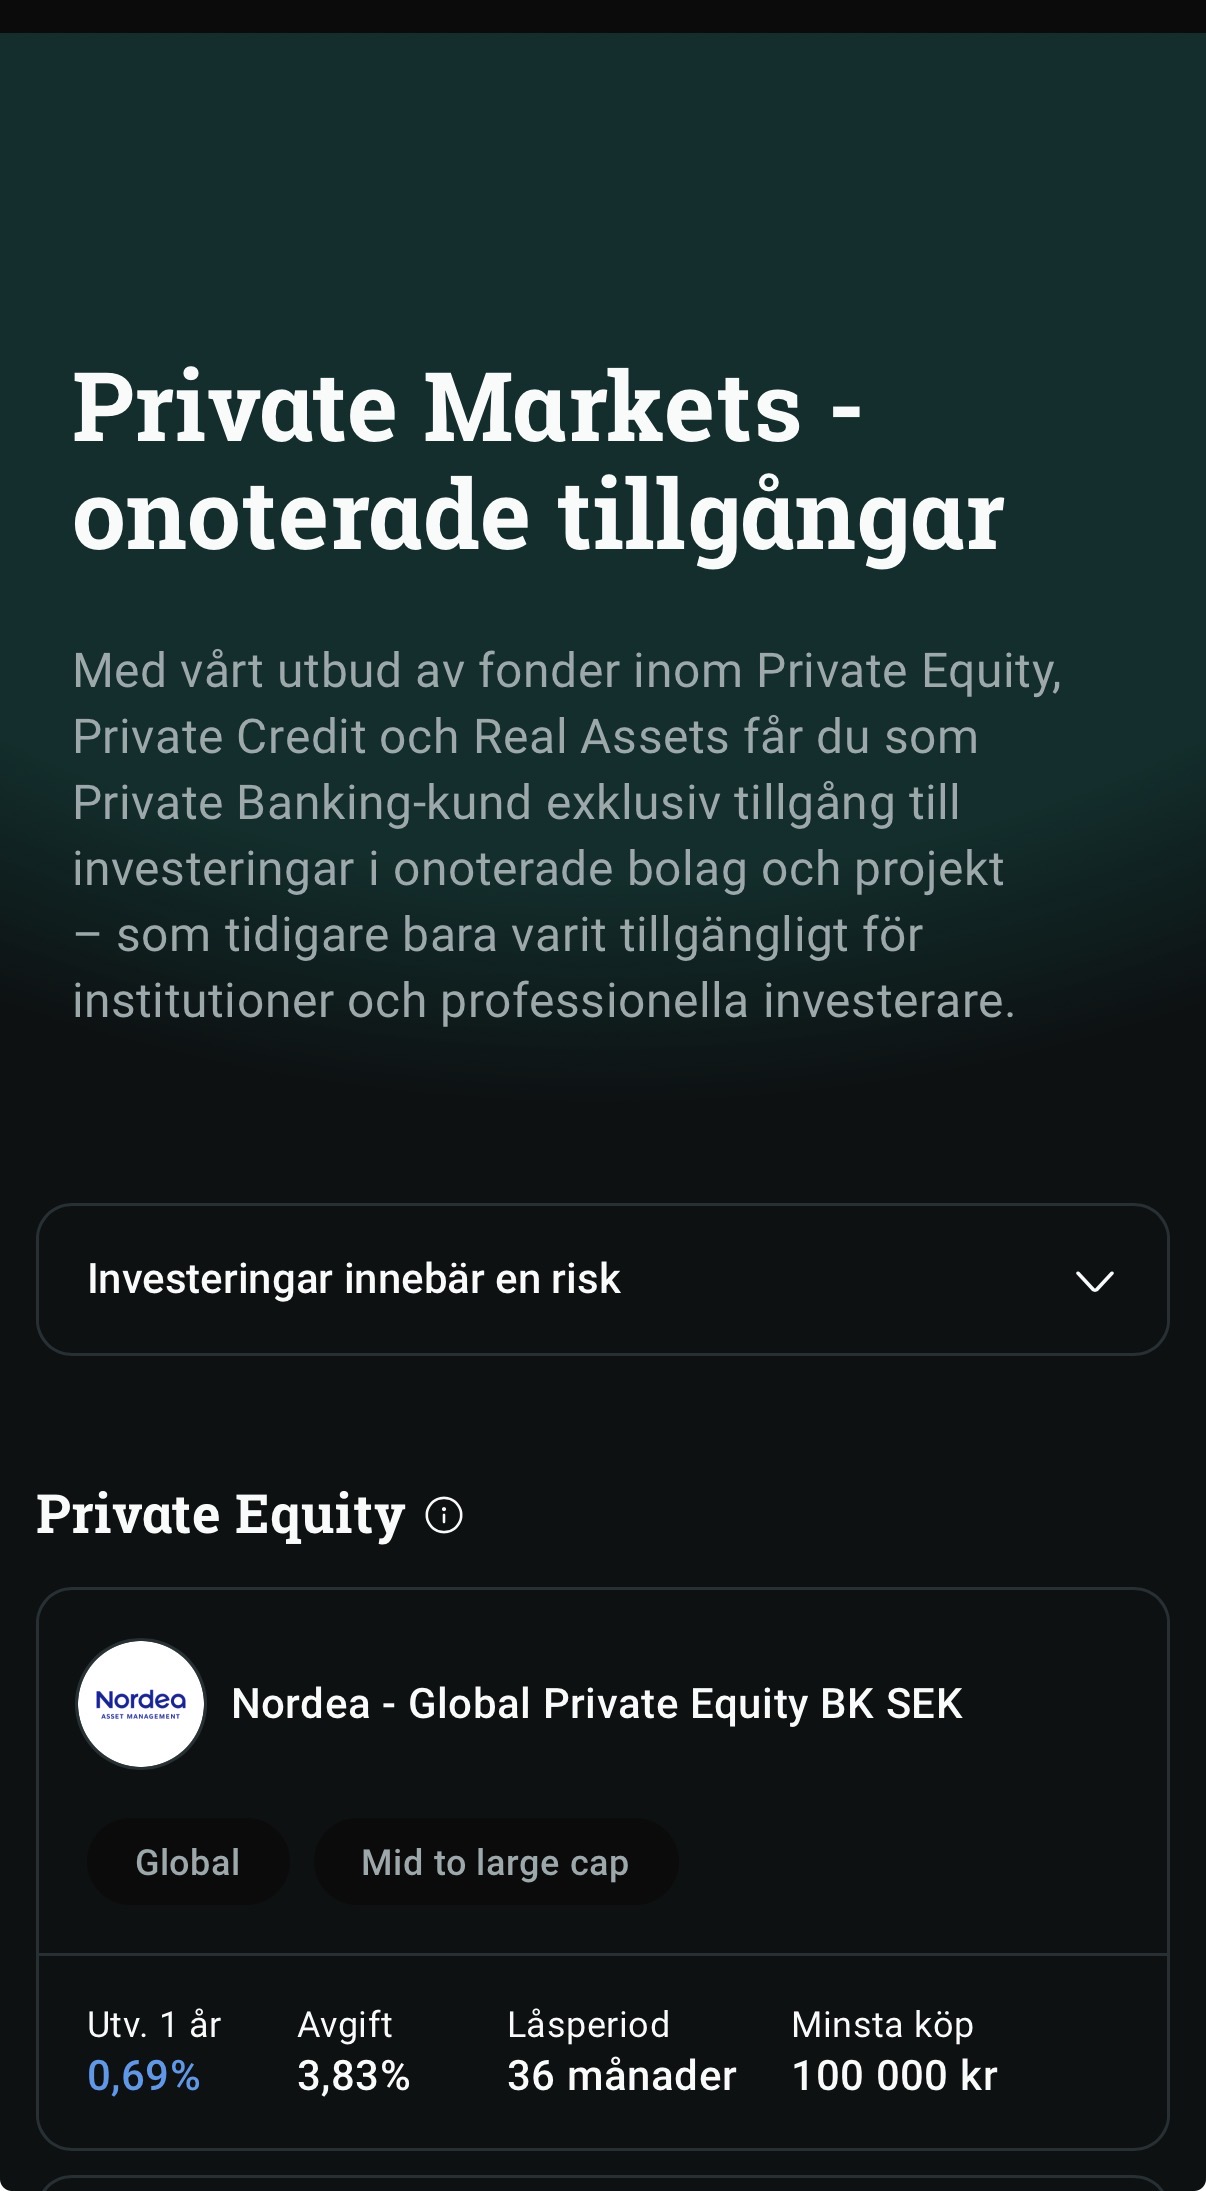
Det går inte att jämföra. De investerar i onoterade bolag via fonder och PE bolag. Värderingar uppdateras inte på samma sätt som för noterade aktier. En av anledningarna till varför man blir inlåst i 3 år. Ett onoterat bolag kanske släpper en årsrapport och inget mer. Svårt att värdera dem under resten av året
Intressant, hur vet man hur det går för investeringen då? Säg att man varit med i 3 år redan och funderar på om man får valuta för sina 4% i avgift? Ringer man Nordea och frågar snällt hur de riktiga siffrorna ser ut? Genuint intresserad av att förstå denna typ av investering.
Mitt svar som någon som sitter i styrelsen på ett onoterat bolag: värdering är krångligt och imprecist. Det är ingen som vet värdet. I princip får du en bara en värdering när någon lägger ett bud på bolaget. Inte ens värderingar vid kapitalrundor stämmer, då handlar matten mer om hur mycket pengar bolaget behöver ta in, och hur stor andel de kan tänka sig avvara. Investerare vill ofta inte ta för stor andel, så siffrorna blir uppblåsta. Lovables senaste runda placerade det på ca 130 miljarder SEK, men det är inte nödvändigtvis vad bolaget är värt in sin helhet…
Kan jag inte svara på. Vet inte vad de har för exit strategi och hur de ska sälja av innehaven. Det måste finnas en köpare på andra sidan som de kommer överens med.
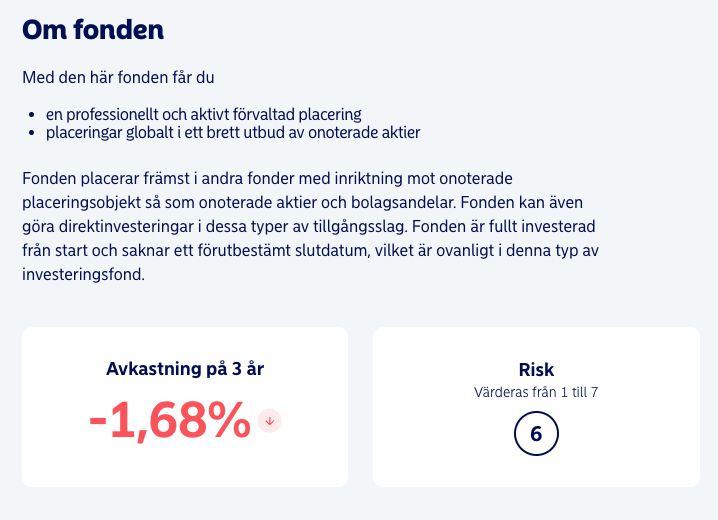
Står bara att investeringen inte har ett slutdatum, så man behöver läsa på vad det innebär och hur länge man kan bli inlåst utöver 3 åren.
Om du vill ut så kan de inte sälja av dina andelar som man gör i en vanlig fond. Möjligen kan du komma loss om där finns en kassa eller om någon annan tar över din investering.
En möjlig väg ut kan vara att de säljer av innehaven över en lång period och delar ut kassan till investerarna. Men ingen aning hur Nordea gör. Skriv till dem att du är intresserad av att investera och vill ha svar på dina frågor
Tack för svaret. Då förstår jag varför det inte går att säga något om vad avkastningen har varit de senaste 3 åren. Någon statistik måste finnas på hur det brukar gå för såna här fonder jämfört med index över tid tycker man.
Ska man tolka det som att det kan stå helt still i 3 år tills ett av bolagen i fonden säljs för 1 miljard eller liknande, och då kanske fonden går upp med 50% på ett bräde?
Fortfarande oklart hur man tar sig ur. Men jag är inte speciellt intresserad av att investera så det kanske kan kvitta. Mest troligt läggs dina andelar upp och säljs för högstbjudande??
De känns spontant att det borde gå ungefär som en smallcap fond gör över tid, fast med avskyvärt mycket högre avgift och krångligare på alla sätt. Men jag kan ju ha fel. Är onoterade bolag bättre än noterade på något vis? Mer exklusiva kan man ju förstå. Men en Casio-klocka håller ju också tiden.
Antagligen inte. Beror på innehaven. De köper in sig i speciella fonder som äger onoterade bolag, köper andelar i PE bolag kanske och direkt i onoterade bolag. Det kommer ske handel och rapporter kommer släppas och då räknas nya värden ut. Sen kan just fonder uppdatera sina värden mycket oftare. Men jag kan inte säga vad som sker i detta fall. Har noll info mer än det som lagts upp här.
Nej. Skulle sga att de är mycket mer riskabla. Speciellt omogna bolag, start-ups etc. Rätt många bolag som går i konkurs. Men sen har vi en liten andel som blir värdefulla och kan kompensera för alla dåliga.
En ny startup med 5 personer som skapar en ny AI-tjänst är onoterat … IKEA är onoterat. Koeningsegg är onoterat. Så hur ska man svara på din fråga?