Hur tänker du? Som det är uppsatt är det ju en fast ränta; du menar att om man hade någon form av budgivning inte bara på belopp utan på ränta skulle låntagarna kunna få en bättre deal?
Jag läser det som att du fått 10-25 % tilldelning på vissa lån.
1 % lägre ränta så hade nog tilldelningen varit bättre.
Så är det nog. Men Kameo ska tjäna pengar och om de hade sänkt räntan 1% kanske det inte blivit fulltecknat.
Jag förstår att det inte är lätt att sätta en ränta, men vid någon ränta lägre än den satta skulle teckningen gå från 400-1000% ner till strax över 100 %.
Bättre för låntagaren, troligen bättre för spararna och borde vara neutralt för Kameo.
Inte nödvändigtvis långsiktigt. Lägre ränta betyder lägre riskmarginaler vilket kan leda till sämre avkastning vilket leder till mindre nöjda investerare om några år, vilket kan vara skadligt för affärsmodellen.
1 gillning
Jag har kört Kameo sedan 2016, funkar bra tycker jag och har inte haft några vad jag kan se problem med dåliga lån ännu. Kreditförluster får man dock räkna med, men jämfört med Saveland och ännu värre, Toborrow (som nu lagts ner) är Kameo klart bäst. Minskade portföljen när det tills nyligen var näst intill omöjligt att få tilldelning. Det nya systemet som premierar mindre belopp har gjort att jag nu sakta men säkert återupptar mina investeringar på plattformen. Lycka till!
Ps. Vad jag saknar är statistik på CAGR.
1 gillning
Jag blir nyfiken på hur du lyckades med det. Det finns inga konstaterade kreditförluster för lån tagna före 2021 vad jag vet, vare sig för NOK eller SEK, och det enda lånet från så långt tillbaka som fortfarande är i process är från 2018 vad jag förstår. All-in i ett enskilt lån som jag missat eller vad har hänt?
2 gillningar
Vad är mindre belopp?
1 gillning
En del gånger nu kommer man inte upp över 5000, dvs är man en mindre investerare med mål på säg 100k i portföljen så går det ändå rimligt fort att bygga.
1 gillning
Jag började nyss. Efter två-tre entusingar för att testa mekaniken drog jag till med en tia - som skalades ner till 1000  .
Men då kanske jag bara hade otur och det inte är det normala.
Alla investeringar har risk, motpartsrisk, likviditetsrisk, etc. Ja, du kan förlora allt på Kameo, i teorin.
I praktiken är det, enligt min bedömning rätt liten risk i fht till avkastning. Jag har investerat i ca 50 lån över några år, haft en fördröjning med några månader avseende betalning på ett av lånen. Säkerheterna låntagarna ställer är ganska ok oftast. Snittavkastning har varit ca 11%, men har sjunkit senaste tiden. Rätt kul sätt att spara på för att diversifiera litegrann.
Man vill ju ha investeringar överallt, egna fastigheter, lån, aktier, råvaror, egentligen även onoterat m.m.
1 gillning
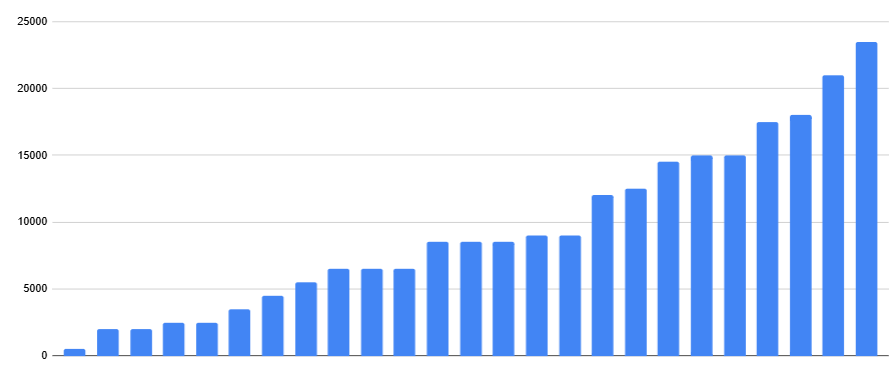
Av 4 lån där jag lagt in 10k har det blivit 10k, 4k, 2,5k och 1k.
1 gillning
Cirka 500-1000 per lån.
1 gillning
Vad är det enklaste sättet att se ens historik på kameo?
Du kan ladda ner alla transaktioner under mitt konto
Några frågor.
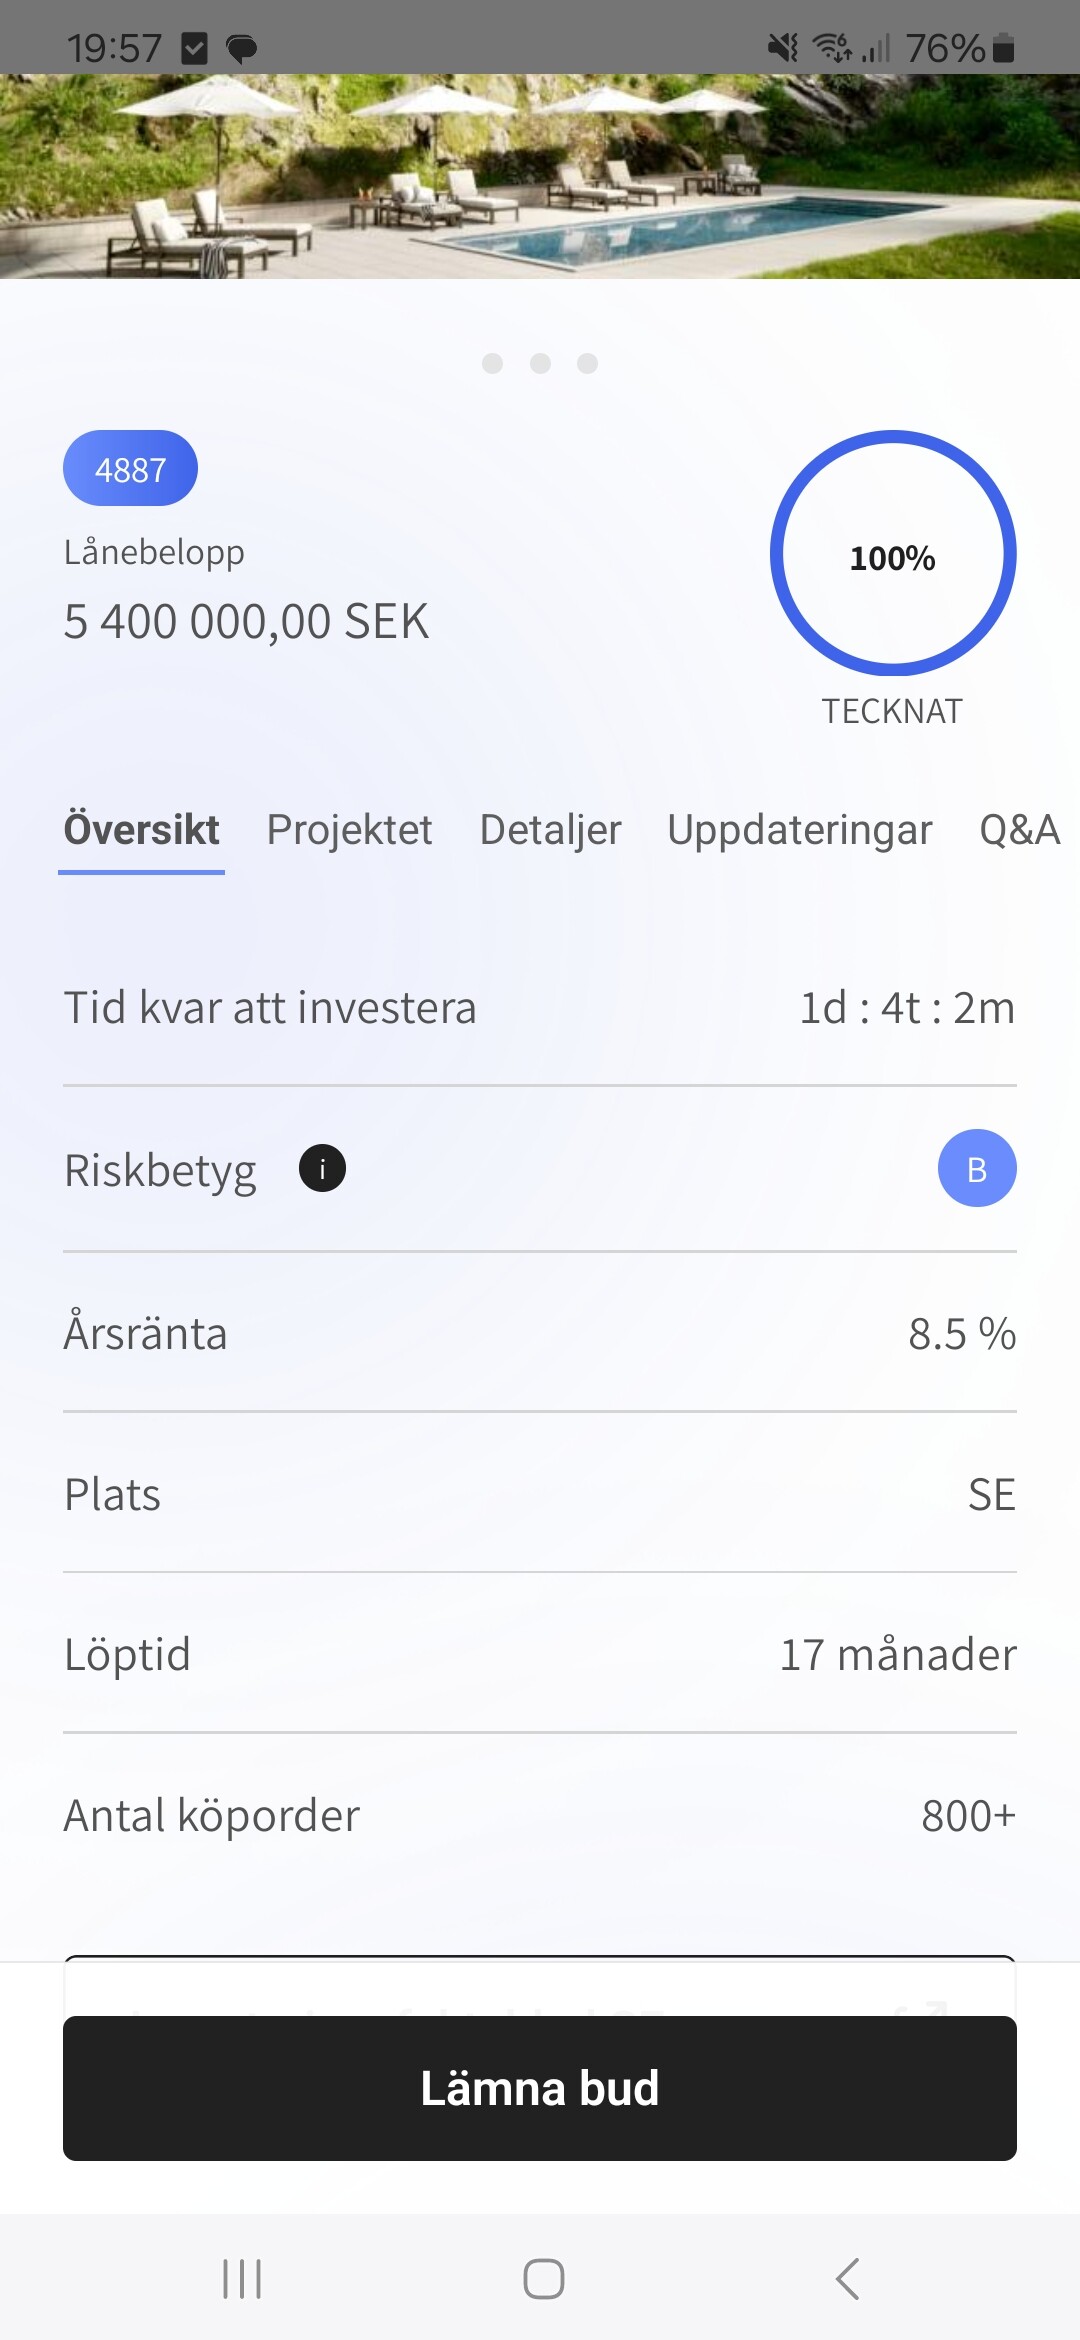
Vad betyder “Tecknat 100%”?
Vad exakt innebär Löptid 17 Månader? Om jag investerar 1 000 kr i den ovan, innebär det då att jag får 85 kr varje månad (enbart räntan) eller får jag även månadsvis en del av mitt investerade belopp tillbaka? Vad händer om jag ej fått tillbaka summan när det gått 17 Månader?
Antal köparen förmodar jag är hur många som investerat i denna?
Tecknat 100% betyder att lånet är fulltecknat, dvs låntagaren har fått det kapital den velat låna.
De flesta lån är bulletlån, dvs kapitalet betalas tillbaka efter löptiden . En del har planerade delbetalningar på vägen, och sen kan en del återbetalas oplanerat då företaget får bättre kassaflöde än planerat.
Om låntagaren inte kan betala tillbaka på planerat datum sker en diskussion med låntagaren, tidsfrist, extra räntepåslag etc. Om de sen verkligen inte kan betala tillbaka påbörjas en konkursprocess etc med domstol, kronofogde, tvångsförsäljning av pant, utmätning etc.
2 gillningar
Tack så jättemycket för tydliga svar.
Men hur kommer det sig att jag kan investera i projektet ovan trots att det står som 100% tecknat?
Finns det andra nyckeltal som är värda att ha koll på förutom riskbetyg för att kunna avgöra hur pass “bra” ett projekt är?
Kameo har börjat med att alla får teckna under teckningsperioden, och om det sen är tecknat till mer än 100% så reduceras de större buden så att alla får tilldelning.
Antingen får man bli expert på kreditrisk på byggprojekt, eller så får man lita på att Kameos kreditkommitté gör en god kreditanalys. Samt det självklara oavsett: diversifiera kraftigt.
1 gillning