Då förstår jag.
Hur ofta kommer det nya projekt? Upplever när jag tittar runt lite i appen att det är relativt sällan.
Då förstår jag.
Hur ofta kommer det nya projekt? Upplever när jag tittar runt lite i appen att det är relativt sällan.
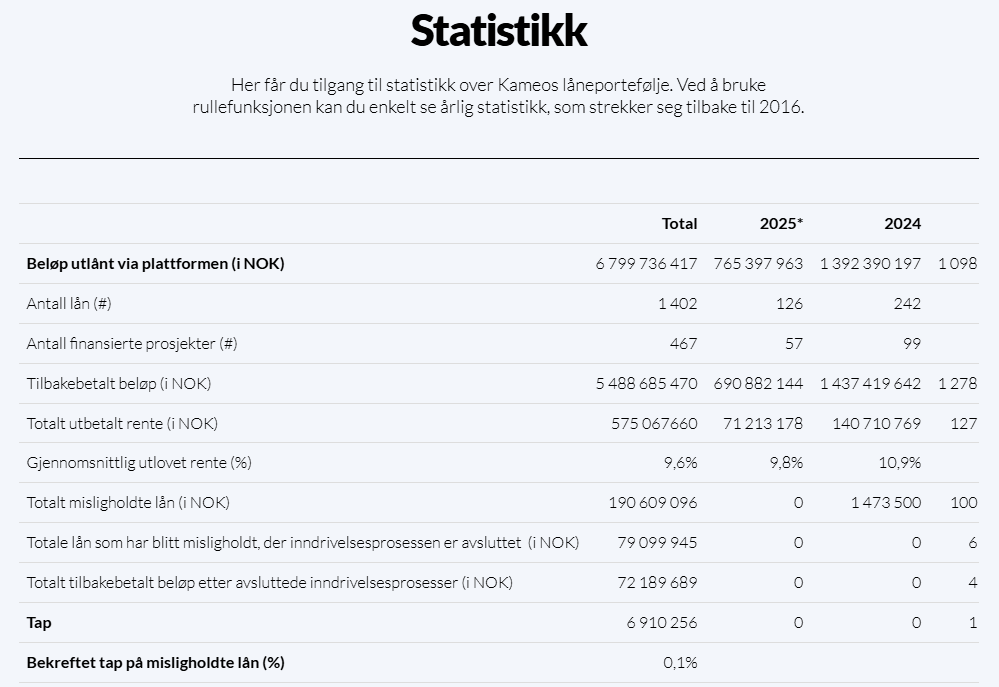
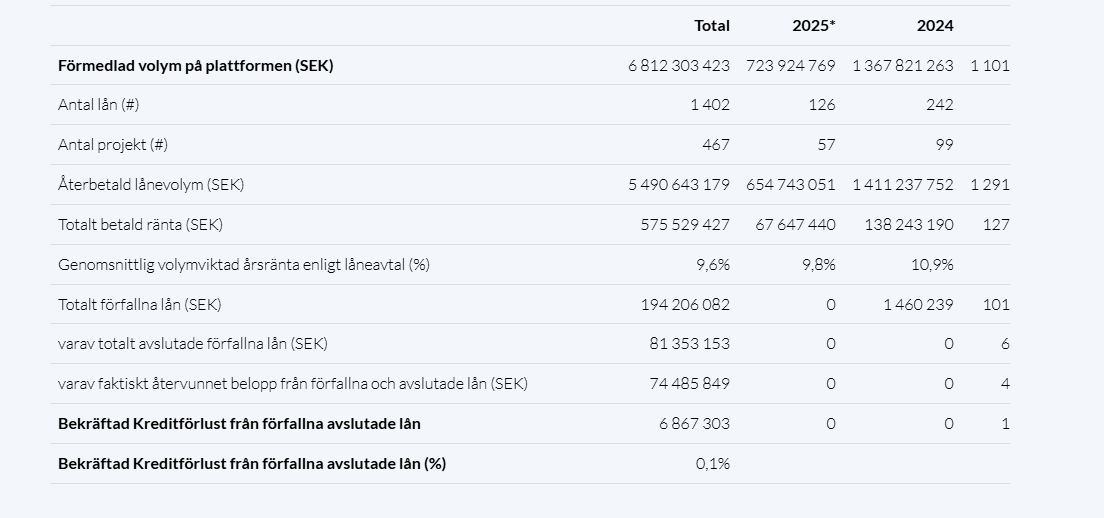
Någon gång i veckan typ. 57 projekt i år, 99 förra året.
Där ser man. Betydligt oftare än vad jag trodde efter att ha scrollat runt.
Ska testa några små summor i olika projekt. Tack för alla svar.
Det är inte 85:- i månaden, räntan är 8,5% per år.
Så i bästa fall ca 6.5 kr per månad, och möjligen dras preliminär skatt på en gång.
Skatt dras inte på konto utan hanteras i deklaration.
Ah, vad bra. Jag hade fått för mig att de drar preliminärskatt, vilket hade inneburit att man tappar en del ränta på ränta effekt.
Jag har dragit igång ganska många smålån som prova på. Två blev nästan omedelbart omvandlade till lån, med ränteutbetalningsdag.
De flesta ligger fast i “reserverat”.
Kan man förstå hur länge de kommer ligga där?
Räntefritt?
Det står när teckningsperioden stänger (i ditt fall 23:59 ikväll) och sedan under betalplan kan du t.ex läsa
Exakta förfallodagar presenteras först efter avslutad teckningsperiod. Första ränteförfallodag brukar vanligen infalla en månad plus fem dagar efter teckningsperiodens slut. T+4M betyder alltså det datum som infaller 4 mån och 5 dagar efter teckningsperiodens slut.
Du som har använt detta ett tag: de norska lånen som dykt upp senaste dagarna har haft ganska hög (12%+) ränta. Känns lite för bra för att vara sant men de har B-rating….
Har de norska haft mycket högre ränta hela tiden?
Har aldrig investerat i NOK på Kameo, men ränteläget i Norge är generellt någon/några procent högre.
Du kan t.ex se det redan på sparkonton (samt att styrräntan ligger på 4.25%)
Såg det men 12% känns ändå lite “too good to be true”…
Nån som har koll på hur det fungerar med deklarationen? De rapporterar ju in ränteintäkterna omvandlat till SEK, men om man konverterar SEK→NOK och sen 18-24 månader senare NOK→SEK när lånet löpt ut borde väl det ses som en valutainvestering med ev. vinst/förlust? Är det nåt de tillhandahåller underlag för eller måste man reda ut det själv?
Det går att ställa in så att man får mail vid varje nytt projekt. Lättare än att surfa in och kolla varje dag.
Tack så mycket. Var ej medveten om det.
Ja, om man ska följa reglerna ska valutaeffekter deklareras vilket man får strula med själv. Gör skatteverket revision på mig så får de gärna räkna ut det åt mig och sen betalar jag 40% extra, om det är vinst, för att ha sluppit besväret.
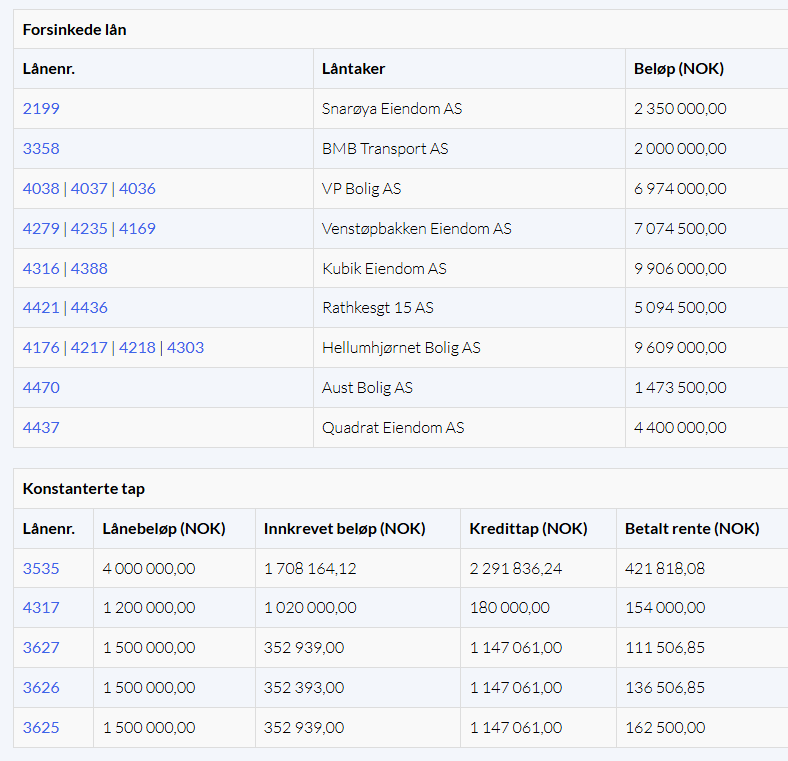
12% är alltså 8% riskpremie över riskfri ränta, motsvarande 10% på ett SEK-lån. Du har dels valutarisken (enligt klassisk ränteparitetsteori så är ju valutaförlust förväntad) och sen så speglar räntan risk så “too good to be true” är inte fallet. Du har dels marknadsdynamik som kanske gör att mer riskabla projekt söker sig till Kameo i Norge än i Sverige, och sedan regulatoriska som att det är lättare/snabbare att driva processer för förfallna lån i Sverige än i Norge och således leder till högre riskpremie. Historiskt har t.ex 5 NOK-projekt lett till kreditförlust och 9 projekt är just nu i process. På SEK är motsvarande siffror 1 resp 3 (egentligen 2, då Närlunda och Marna är samma huvudman)
Tack för förklaringen! Har lite svårt att hitta detaljerna för deras statistik så svårt att få fram vilken procentandel lån i Norge som varit problematiska.
Detaljer
Statistik längst ner
Första länken verkar tyvärr bara gälla alla tre: “Statistikken gjelder alle tre plattformer (Sverige, Norge & Danmark)”
Men den andra hjälper, tack!