Håller med dig om att det är en dålig prismodell. Visst är det Montrose som har en glidande skala? Avanzas modell är inte optimal, iom att det kan svänga. För kunderna är det inte heller helt enkelt att försöka ligga så nära som möjligt under en ny nivå, men inte gå över den.
Jag håller helt med dig i resonemanget.
Menar du att tex ett outnyttjat kreditkort skulle kunna vara ett exempel på detta?
Ja, förutom möjligen att räntan på kreditkortet blir skyhög om du inte vill sälja av värdepapper för att lösa krediten. Så, om man räknar med att behöva ligga mer krediten helt/delvis nyttjad under en längre period än kortets räntefria betalperiod (d v s 45-60 dagar beroende på kort), så känns det inte optimalt.
1 gillning
Sen är det väl lite av finlir angränsande till onödigt. Vartefter kapitalet växer kommer skillnaden som buffert-beloppet investerat/oinvesterat gör i avkastning - räntekostnad att vara av högst marginell betydelse för den totala värdeutvecklingen. Men. Ändå. Om man nu ska titta på att optimera och ha hävstång från alla möjliga håll.
Ja, över tid växer ju portföljen en ur händerna, och belåningen behöver ligga inom det spannet som man kan hantera, utan att månadskostnaden skenar (tex vid maxandet av ett kreditkort) eller att ens övriga buffert gör varken från eller till.
Månadsuppdatering
Juli 2026
Tjipp och Haj!
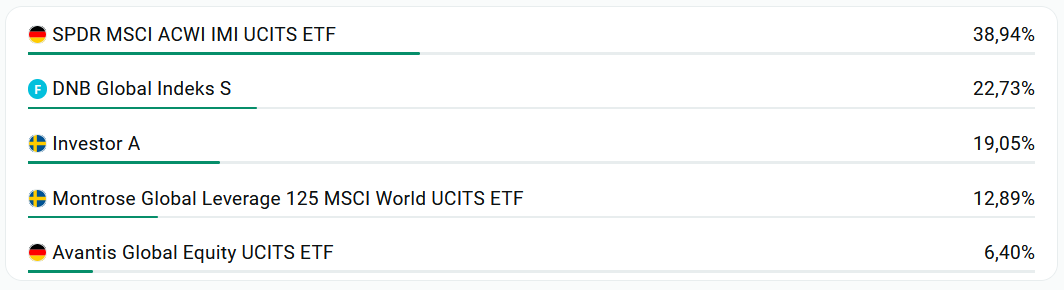
Juli har varit en skön sommarmånad! Att det varit semestertider har påverkat portföljen en aning. Det kom en möjlighet att skapa fantastiska minnen med familjen, vilket finansierades delvis av portföljkrediten.
Jag har valt att sänka belåningsgraden över tid i prognosen framåt, vilket är anledningen till att slutsumman om 5 år minskat något.
Förändring i innehav
Sålde testköpen i räntefonderna. Kommer inte använda mig av dem när det närmar sig uttagsfasen. Tittade på hur de reagerat vid större nedgångar på börsen, och de hade dippat något i samband med det. Har hellre pengar på fasträntekonton som är låsta kvartalsvis, och är helt frikopplade från börsen.
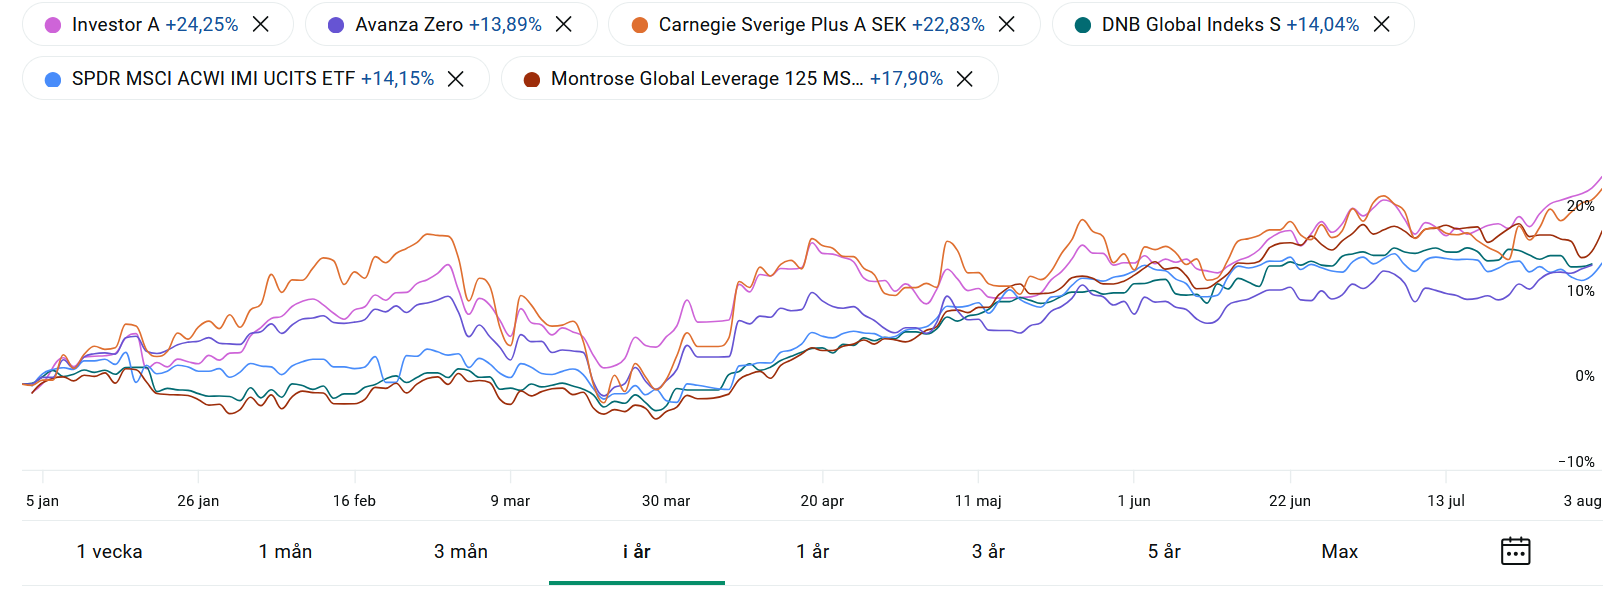
Bytte ut Avanza Zero och Carnegie Sverige Plus A (hävstångsfonden med 1,5x) mot Investor A. Ville få ner den “dubbla” hävstången i portföljen som Carnegie gav.
Planerar att framöver sälja av DNB Global Indeks S och endast ha kvar SPDR MSCI ACWI IMI UCITS ETF (SPYI) som globalfond. Gillar att kunna köpa och sälja snabbt med ETF:er, och inte behöva vänta flera dagar på att ordrar ska gå igenom för fonderna
Insättning/Uttag
Satte in lite mer än målet på 13500 (18500 istället) för att kompensera för att en del av krediten använts till sommaraktiviteter. Det finns en släpande utgift kopplad till sommaren som tas från krediten nästa månad, men sedan ligger fokus på att få ner belåningsgraden, utan planerade uttag över huvud taget.
Ca 2300:- i värdepapper flyttades från vår portfölj till den nystartade portföljen som gavs bort i studentpresent.
I samband med att årets löneökning kommit in så uppdateras det tänkta månadssparandet till 15 000 istället för 13 500 framöver.
Allmänt
Jag har gjort klart arbetet med att hjälpa min mamma att få ner sina kostnader. Vi har tagit bort dubbla försäkringar, halverat kostnad på tv/bredband, kapat mobilkostnaden - från 520/mån till 49/mån, ansökt om bostadstillägg mm mm. Fick ner hennes månadskostnad med ca 2000. Tyvärr tar rökningen upp en stor del av ekonomin, men man kan inte lära gamla hundar sitta…
Ha’re gött och kräma ur det sista av sommaren nu 
Avstämning mål
Mål oktober 2031
5 000 000 kr
Framsteg
13,1% av målet är uppnått (±0 från förra månaden)
Prognos för okt 2031
4 775 000 kr (har minskat pga minskad planerad belåningsgrad framöver)
Firande
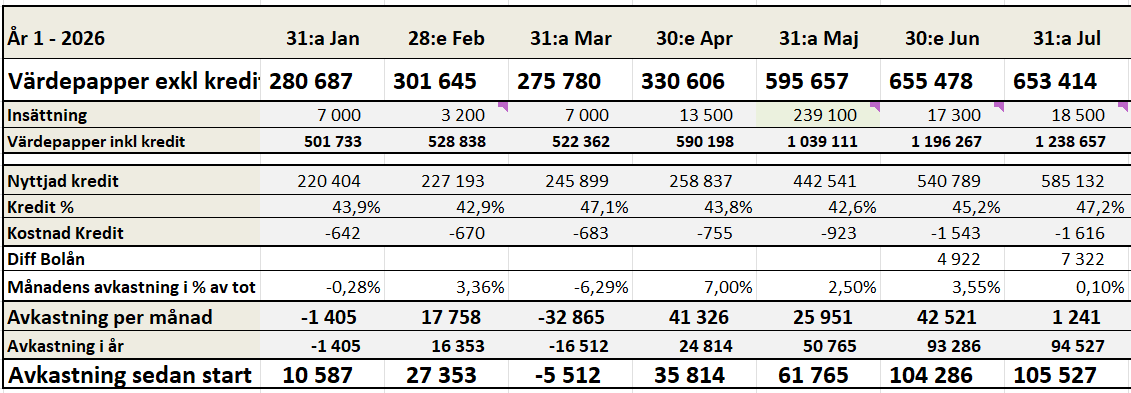
Målet på 700’ i september flyttas fram till november. Målet på 800’ flyttas från dec -26 till jan -27.
Portföljens sammansättning
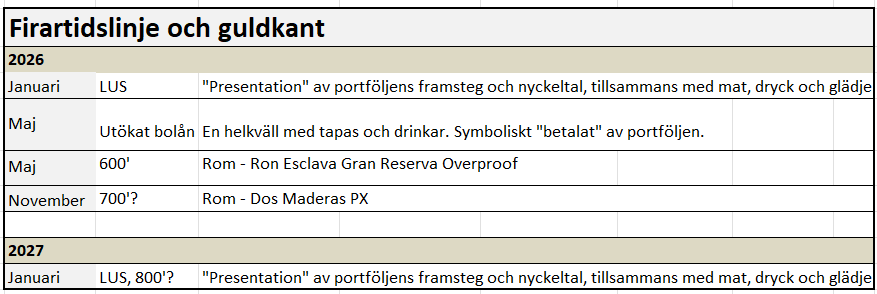
Målsammansättningen för portföljen ser ut så här
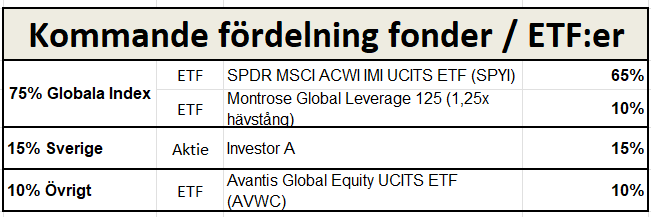
Aktuell sammansättning syns i bilden. Ombalansering sker via riktade nyköp.
Nörderi
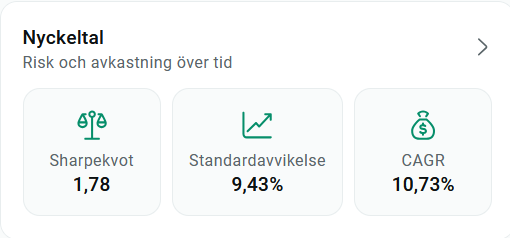
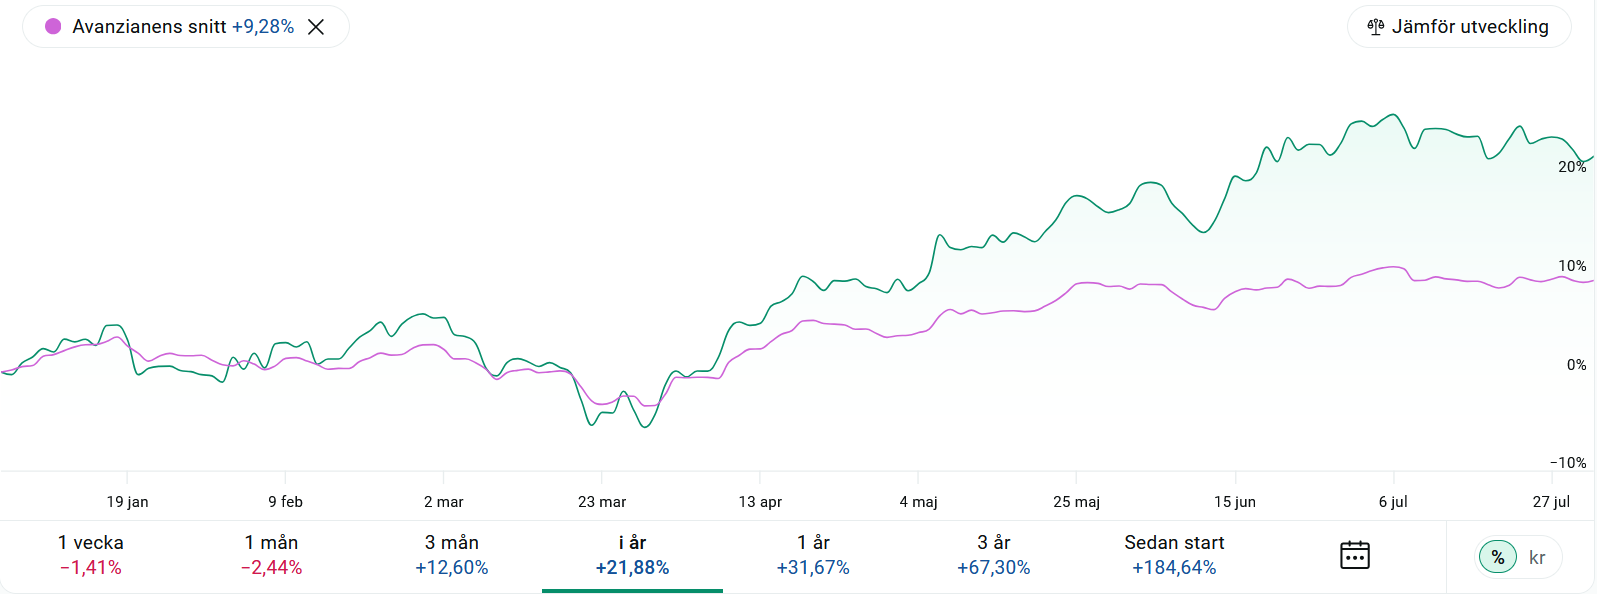
Årets avkastning - portföljen i procent
Årets avkastning - värdepapper i procent
Antaganden
Antagen snittavkastning – börsen
8% per år
Antagen snittavkastning – portföljen
15% per år - tack vare hävstången
Antagen snittavkastning - portföljen
1,2% per månad - tack vare hävstången
Önskat uttag vid FIRE
60 000 kr/månad totalt. Kan justeras efter faktiska förutsättningar.
Pensionskomplettering vid uttagsstart
10 000 sek efter skatt från hans tjp.
Teoretisk snittavkastning/mån
ca 15 700/mån
Faktiska siffror
Hushållets nettoinkomst
ca 69 000 kr gemensamt.
Månadsinsättning
13 500 kr/månad - 15 000 från och med augusti
Kreditlimit Avanza
700 000 totalt gemensamt. Outnyttjat belopp 115 000
Aktuell kreditränta
3,59%. Gäller för 25%–50% belåning hos Avanza.
Aktuell snittränta bolån
3,47%. Rörlig samt delvis bunden till feb 2027.
Belåningsgrad på huset
79,6% (nu 1 432 600, max 1 440 000 kr, husvärde 1 800 000)
7 gillningar
Tack för uppdateringen! Jag är mycket fascinerad över din plan. Troligtvis eftersom vi är jämngamla, har barn i samma ålder, ungefär samma utgifter och samma mål dvs FIRE ca år 2032 (för vår del). Men vi har en helt annan målsiffra för att känna oss trygga. Det är det jag inte riktigt förstår. Förvisso är min man 6 år yngre och vi kommer därför inte åt någon pension förrän några år senare men jag får det inte till att det kan göra så stor skillnad.
Tänker du att ni de första åren får 10 000 kr/mån efter skatt från hans tjänstepension och resterande 40 000 kr/mån från portföljen?
Då räknar du alltså på att ta ut 8 % per år i början?
Hur länge räcker hans tjänstepension och vad får du? Har ni så bra pensioner att portföljen inte behövs då eller bara behöver toppa lite?
För om inte pensionen skiljer sig markant mellan oss så är du alldeles för optimistisk eller jag alldeles för feg.  Eller både och, vilket kanske är troligast.
2 gillningar
Vad kul att ni också är på väg mot FIRE!
Det är möjligt att jag är optimistisk  Det känns som att det kommer vara lättare att räkna på allt när det närmar sig - då vet jag mer vilka exakta summor tjp kommer ge, vad vår vardag kostar utan barn, och vilken nivå vi vill leva på osv.
Men vi räknar med att kunna få 10 000 netto från hans tjp i samband med FIRE-start. När jag får min 9 år senare tror jag att den ger ca 20 000 netto. Då har hans allmänna pension redan börjat betalats ut. Siffror nedan i netto, på en höft.
2031 - Han tjp (10 000?, 5 år)
2040 - Jag tjp (20 000?, 5 år)
2041 - Han Allmän pension (ca 11 500, livslång)
2047 - Jag tjp norge (1 500, 5 år)
2050 - Jag Allmän pension (ca 10 000, livslång)
2052 - Jag Allmän pension norge (ca 1 700, livslång)
Men det är så långt fram, så summorna känns väldigt preliminära. Det vi i första hand tittar på är hans och min tjp, och vi ska ta dem på 5 eller 10 år.
Att vi siktar på en “lägre” summa inför FIRE beror på flera olika faktorer
- 1,5 årsutgifter sitter som en trygghet på ett räntekonto och används vid börsnedgång (dessa är alltså del av totalsumman på 5 msek)
- Det ökade husvärdet kommer återinvesteras i portföljen var 5:e år och det amorterade beloppet kommer investeras så fort det uppgår till 50 000 (vilket är den lägsta summan man kan höja lånet med på huset).
- Min man har ett intresse där han kan välja att delta på aktiviteter och få betalt för detta. Han anser inte att detta är “jobb” eller betungande på något sätt.
- Våra utgifter är rätt så låga. Vi siktar på att kunna få 60 000 netto i månaden, men vårat faktiska behov är mycket lägre. Om jag gör en snabb överslagsräkning för dagsläget och tar bort allt sparande och alla fasta kostnader som är jobb-/barnrelaterade så hamnar vi på ca 38 000 i utgifter i nuläget. Och då har jag inte räknat med kostnader för barnens löpande aktiviteter, allt man betalar för dem på resor, mm mm. Så det finns luft även i den summan. Utan barn skulle vi kanske klara oss på 30 000 som allra lägst - men det hade inte varit lika roligt!
Jag har inte tittat på vilken exakt uttagsprocent det blir, utan snarare sett på om den teoretiska snittavkastningen ungefär täcker uttaget. Det kommer ju vara “tyngst” uttag i början, och allt eftersom ramlar fler pensioner in och sänker trycket på portföljen. Samt att man inte har behov av samma summa varje månad från första till sista månaden i FIRE-livet.
Inget är skrivet i sten, och när det närmar sig kommer vi ha hunnit räkna igenom det både en och två gånger till Känns det då snålt - eller om börsen gått dåligt fram tills dess - så jobbar vi ett litet tag till helt enkelt. Eller så går han i FIRE innan mig, eller så går vi ner i tid.
Jag upplever att jag blir lyckligare bara jag har denna plan i bakhuvudet.
Stort lycka till med er plan! Berätta gärna längre fram hur det går för er
3 gillningar
Det här förstår jag inte. I alla fall inte det med att investera 50 000 kr.
Vi har ett huslån som är 80% av husvärdet (lån 1 440 000 och husvärde 1 800 000) och vi amorterar 2% varje år (2400/mån). Så fort vi amorterat 50 000 totalt så kommer vi låna upp detta igen och återställa lånet till 80%, vilket blir ca vartannat år.
Pengarna vi lånar upp sätts in i portföljen.
Så egentligen är vår amortering en fördröjd investering
Och var 5:e år värderas huset om av mäklare, och sedan lånar vi upp till 80% av det nya husvärdet och sätter in de frigjorda pengarna i portföljen.
Får man alltså göra så? Vad är det för mening med tvångsamortering om man sedan kan göra den ogjord?
3 gillningar
Det får man. Sen har olika banker olika nivåer på vad man kan utöka lånet med. Stabelo t ex har krav på att det utökade lånet ska va på minst 100 000 kronor. Skandiabankens gräns är 25 000 kronor.
Håller med om att det blir lite skevt med amorteringskravet men man måste ju iaf amortera ner från 90 till 80% oavsett när man köpt eftersom man inte får låna upp till mer än 80% på befintlig bostad.
1 gillning
Folk anser väl att det är för krångligt att hålla på så (50’ in - 50’ ut). Och många banker tillåter bara att man höjer sitt lån med 100 000 som lägst - kanske för mkt admin annars.
Landshypotek tillåter 50 000.
Dock så skulle jag inte våga vara ärlig mot dem att höjningen av lånet är till investering, utan istället säga att det är till renovering. Har hört allt för många som fått nekat när de anger investering, men jag gissar att många faktiskt förlorat det de investerat och att banken därför nekar de flesta per automatik. Men den diskussionen, om hur mkt banken borde/inte borde lägga sig i gällande vad folk lägger sina lånepengar på, kan vi ta en annan gång åsikter finns
Jag personligen tycker att känslor ska frikopplas från detta, och det dåliga samvetet som många har gällande lån borde skjutas åt sidan (tex att de borde betalas tillbaka så fort som möjligt, och du är liiiiiiiiiite bättre än grannen om du är skuldfri, samt att det alltid är farligt m ALLA lån) och istället bör man se det som en affärsöverenskommelse med stora möjligheter.
Egentligen känns det litegrann som ett spel som man helt enkelt behöver lära sig reglerna till. Banken tjänar pengar på att du har lånet. Du tjänar samtidigt mer pengar på att kunna lägga dina frigjorda slantar på annat håll. Reglerna för att få göra så är att du betalar banken (ränta) för att få fortsätta. Och så länge din privatekonomi går ihop så att du inte lever på nudlar så är det en bra ekonomisk investering. (Det är alltid en bra investering rent ekonomiskt, men jag menar att det helt enkelt inte ska gå ut över din vardag och levnadsstandard för att du väljer att ha så pass mkt lån att räntan gör så att din vardag blir ansträngd).
Och om någon därute sitter och tänker “Herregud, vad oansvarigt att ha ett sånt högt lån som 80%, det kan ju inte vara målet?!?” - tänk på hur mycket nytta dessa pengar gör i portföljen istället för i huset. Samt att våra 80% motsvarar 1 440 000 sek - skulle då en person som har lån på 3 msek - 5 msek - 8 msek vara oansvariga, oavsett belåningsgrad?
Långt svar på en kort fråga, men jag tycker att detta är ett superintressant ämne, och något som får folk att börja tänka med magen (magkänslan) istället för med hjärnan, och där det finns otroligt många förutfattade meningar som hängt med i generationer.
7 gillningar
Kloka och tänkvärda ord! Jag sitter kvar i magkänslan och även om jag inser att det sannolikt är bättre rent matematiskt så skulle jag ha otroligt svårt känslomässigt att låna upp pengar på huset för att investera på börsen (vi har mindre än 10% belåningsgrad). Sen är jag övertygad att vi alla här på forumet (och människor i stort) har en magkänsla som styr oss i olika sammanhang, vi är absolut inte så där rationella som vi gärna vill tro oss vara 
2 gillningar
Sant! Det kliar tex i fingrarna att extraamortera på mitt CSN-lån för att få bort det. Jag vet att det inte är det ekonomiskt bästa beslutet - men den där magkänslan alltså…!
Haha känner igen den känslan. Har typ 26 000 kvar på mitt CSN-lån och varit rejält sugen på att betala av det när räntan blev högre men nej, jag låter det löpa på ändå så borde det ändå vara avbetalt inom kanske 5 år.
1 gillning
När du närmar dig kanske 10 000 kan det vara värt att ta resten på ett bräde i slutet av ett år. CSN tar nämligen en admin- avgift på 150kr så mot slutet blir effektiva räntan faktiskt ganska hög. Ingen stor sak men ändå, kan vara ett argument att stärka den egna viljan att bli av med lånet.
4 gillningar
yes det har jag hört förut och ska tänka på!
Läst hela tråden och tycker du @LinaLi är både modig och smart. Gratulerar till att ha insett att lån är ett verktyg att styra med hjärnan istället för magen. Börsen avkastar över tid bättre än husmarknaden, det är hävstången som gör folk rika på villan.
Måste också ge en eloge för ditt jobb med din man t ex LUS, “para ihop påståendena”, magiskt! Ska se om jag kan göra nåt liknande med min fru 
Själv satsar jag på att med lite (mycket) flyt göra chubby fire vid 55 (om 5 år).
Tack så jättemycket, de orden värmer =D
Vad kul att även du har satt ett mål om ca 5 år. Då kommer vi ju indirekt följas åt, och påverkas av samma toppar och dalar på börsen (beroende på hur du investerar, såklart).
Det är en hårfin balans med att tråka ut sin partner med för mycket info, och samtidigt hålla den informerad… 
Jag tycker att det är också lite svårt med hur man ska tänka gällande hur mycket vi avsätter till sparande per person. Jag sätter in mycket mer än vad han gör, men samtidigt så har vi inte valt att ha helt gemensam ekonomi - om vi haft det så hade vi haft lika mycket “lekpengar” efter att räkningarna varit betalda, och då hade jag förutsatt att vi avsatt lika mycket till investeringar. Nu har jag mer pengar ut, och då sätter jag in mer för investeringar. Och hade inte han bidragit med sin lön till hushållet så hade jag inte kunnat sätta in lika mycket till investeringar.
Det viktiga är väl att jag inte tycker att han slösar pengar på skräp, utan jag vet att han lägger pengar där de behövs och det som är prioriterat.
Live and let live - han står ut med mig och jag får hans fulla förtroende att starta upp saker som han inte är så insatt i
Det skulle vara spännande att höra mer om er sparresa (historiskt och tanken framåt), om du vill dela med dig av den?