Månadsuppdatering
Augusti 2026
Tjipp och Haj!
Nu har jag sett de första gula löven, så det måste tyda på höst…
Snart har vi kört på vår sparplan i ett år! Vi började i slutet av september -25!
Jag gör nog en liten sammanställning nästa månad om detta, med tankar och insikter, men den “riktiga” sammanställningen blir vid årsskiftet.
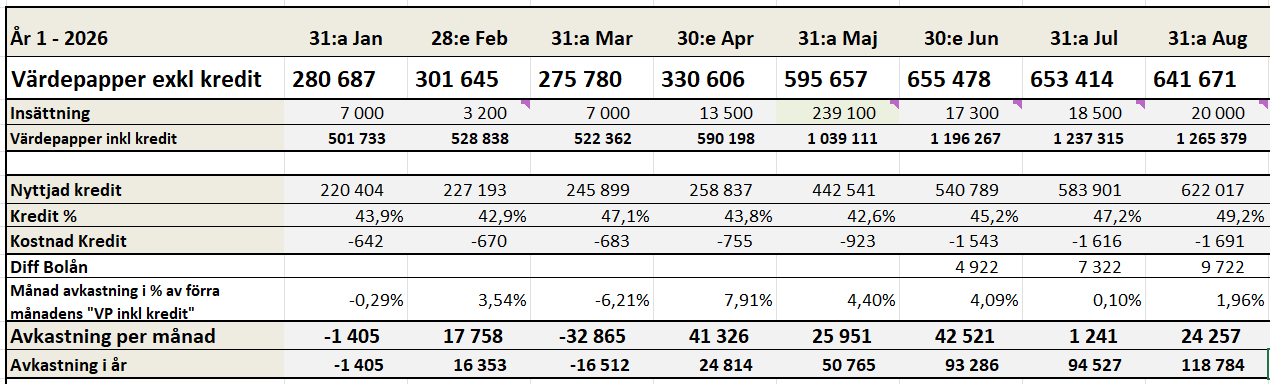
Denna månad har portföljen justerats för uttaget som gjordes pga sommarens aktiviteter. Det är skönt att den nu får jobba ostört framöver, utan planerade uttag, och att belåningen nu kan sänkas över tid.
Allmänt
Jag fick tummen ur och sålde lite guld- och silversmycket som legat och skräpat. Det fördelades på en extrainsättning i portföljen och buffertsparandet.
Är också supernöjd med att vi äntligen kunde ändra vårt tv-/bredbandsabonnemang, och gå från 810:-/mån till 319:-. Vi väljer bort “tv” helt, och kör bara bredband och streamingtjänster. Nu är nog vårt räkningskonto så optimerat som det kan bli i detta läge (förutom en separat försäkring på bergvärmepumpen - är det något man verkligen behöver? Någon som har erfarenhet?)
Summan vid måldatumet i okt 2031 har justerats upp något för att jag lagt in uppskattade utdelningar från Investor A de kommande åren, samt att avkastningen har varit något större än mitt antagna snitt.
Jag skulle vilja peka lite extra på raden “Värdepapper inkl kredit”.
Trots uttaget som gjorts i portföljen har det totala innehavet ökat månad för månad - både via värdeökning och vissa nyköp. Så man ska inte stirra sig blind på att “Värdepapper exkl kredit” inte ökat sedan sist.
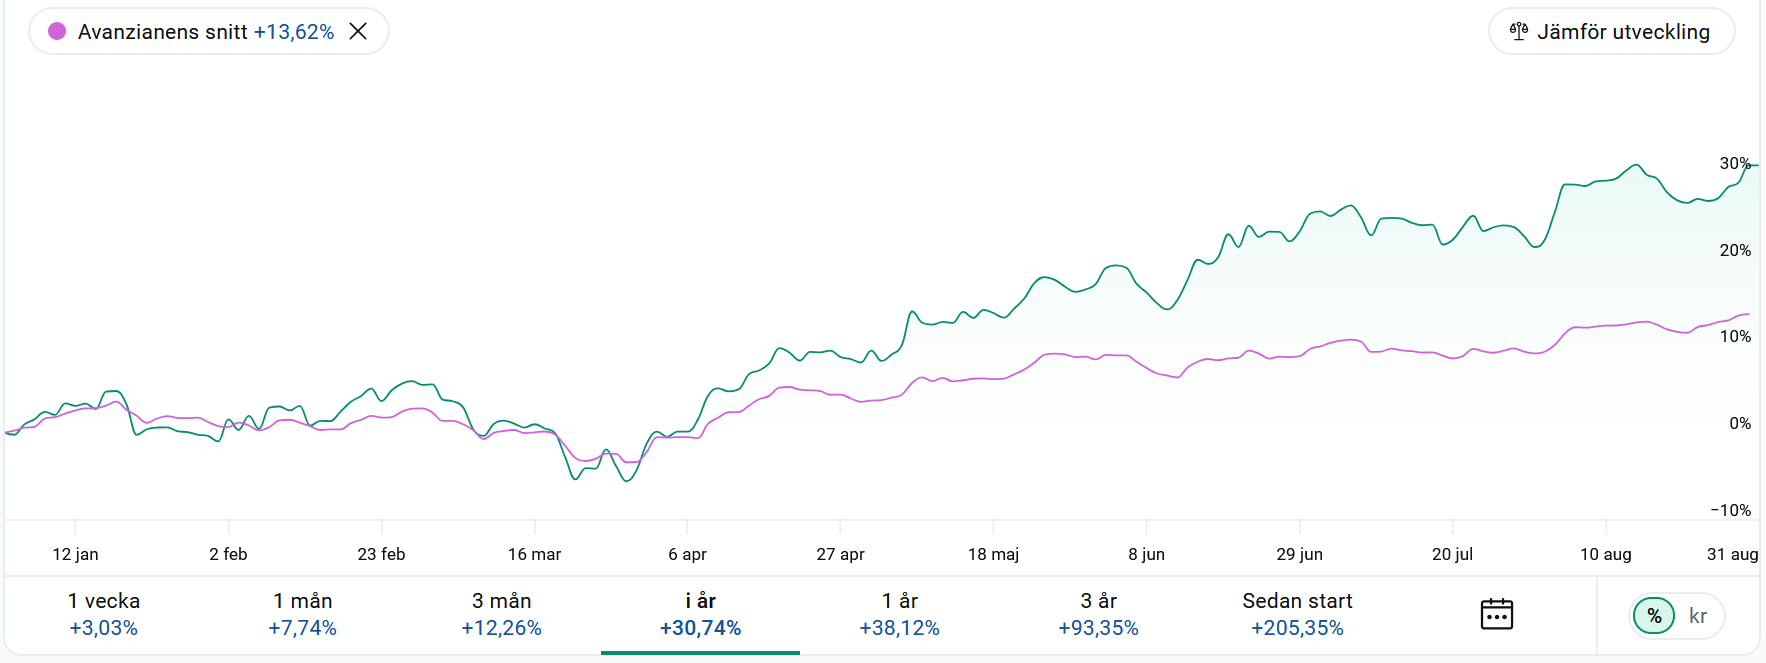
Den faktiska avkastningen (24’) slog den teoretiska avkastningen (15’) denna månad, vilket var roligt.
Sonen har som sparmål att nå 10 000:- i sin portfölj innan nyår, och när han gör det så önskar har sig att få beställa “så många sushibitar så att han skäms”. …det får nog bli någon typ av kompromiss på den punkten, men sushi blir det absolut! Han har ca 900:- kvar till sin målsumma.
Dottern fick använda sitt sparande till att köpa en ny (begagnad) telefon till sig själv nyligen, eftersom att den förra begått harakiri. För att barnen ska vara mer rädda om just telefoner så är dealen att dessa alltid ska köpas för egna pengar. Men hon har valt att avsätta en aningen större del av veckopengen till sparandet, så hon har nog snart kompenserat detta. Hon har ca 3500:- i sitt spar nu.
Förändring i innehav
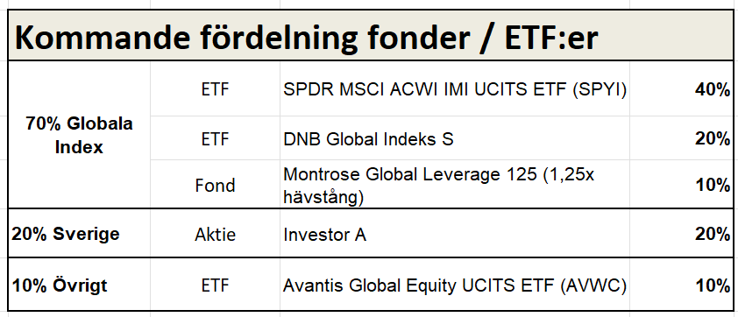
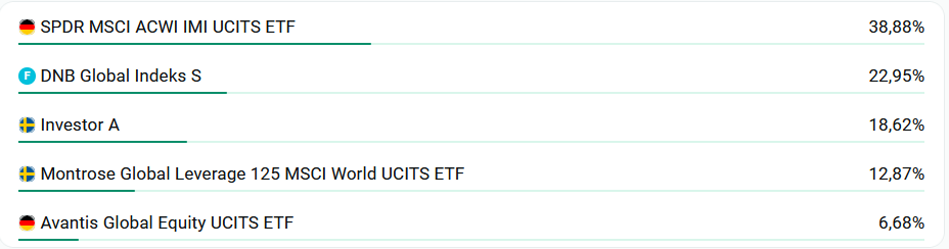
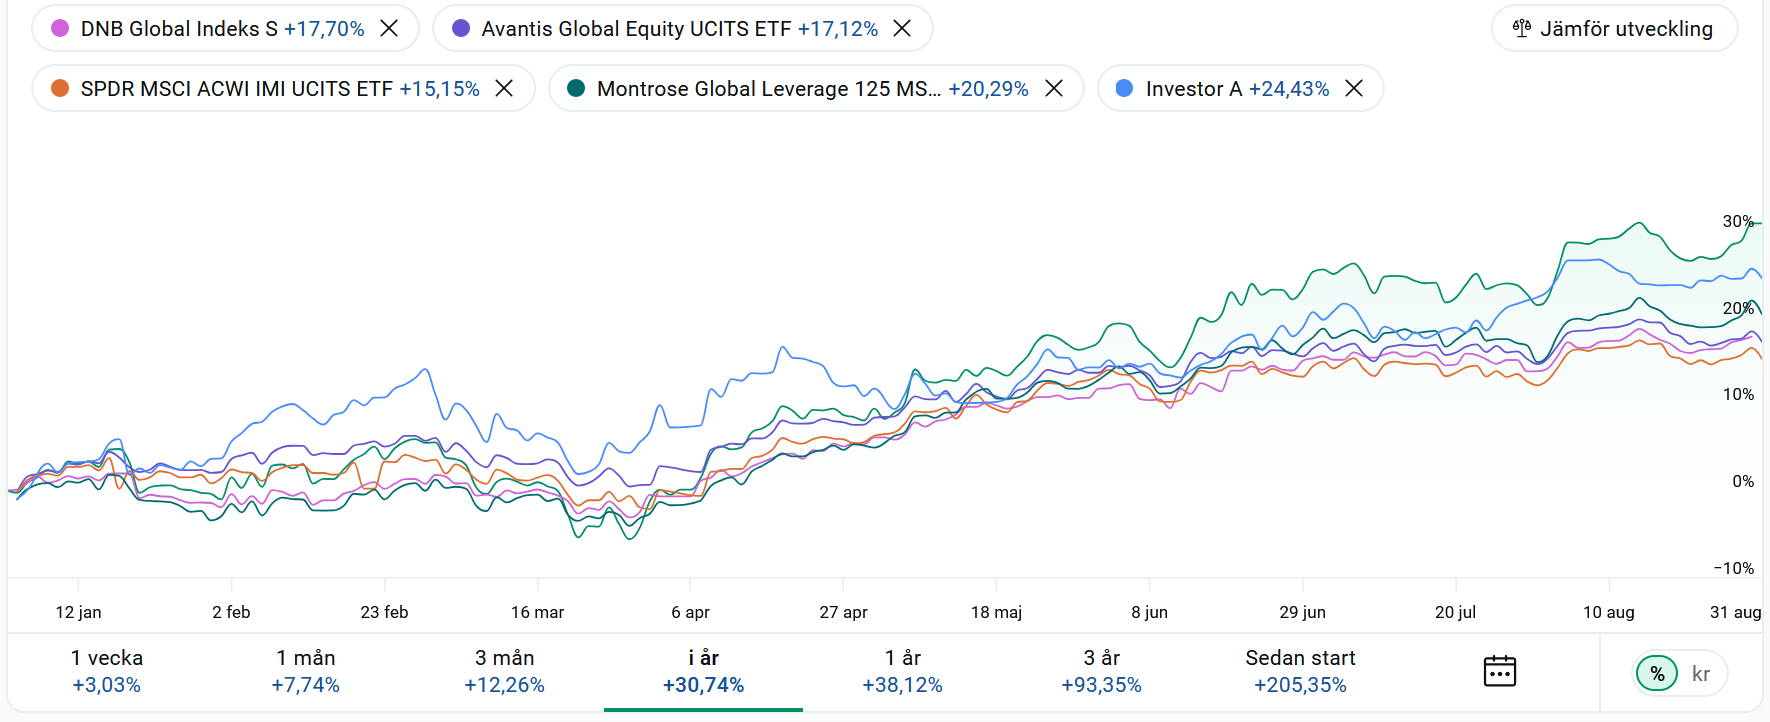
Skrev förra månaden att jag planerade att sälja av DNB Global Indeks S, men är lite ambivalent. Jag tror att den får ligga kvar, men att nyköp sker i SPDR MSCI ACWI IMI UCITS ETF (SPYI). Målet är att de totalt ska utgöra 60% av portföljen tillsammans.
Jag kommer att behöva be om ökad kreditlimit snart, för att ha lite marginal. Siktar på nov/dec som senast.
Insättning/Uttag
Nu har jag ökat målet för månadssparande till 15 000, vilket gäller tills nästa löneökning i aug -27. Men satte ändå in 20 000 denna månad, för att kompensera lite för uttaget som gjordes, och för att jag fick lite extra in pga smyckesförsäljningen.
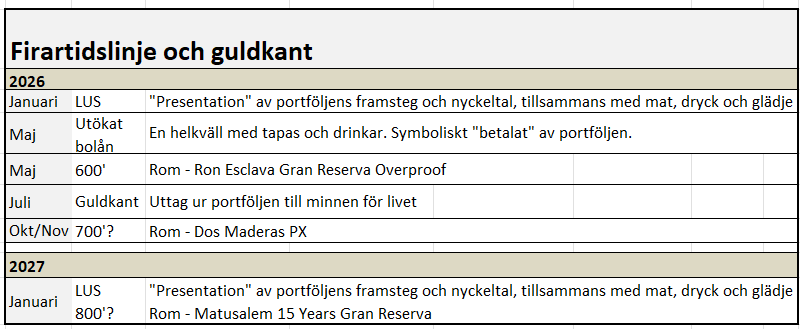
Fick även ett tips på nästa rom, så den åkte med i firar-listan, och kommer avnjutas när portföljen når 800’, förhoppningsvis i januari.
Ha’re gött och glöm inte att äta massor av kräftor! 

Avstämning mål
Mål oktober 2031
5 000 000 kr
Framsteg
12,8% av målet är uppnått (-0,3 från förra månaden)
Prognos för okt 2031
4 823 000 kr (+48 000 från förra månaden)
Portföljens utfall, 2026
Firande
Det ser ut som att 700’ kan nås i oktober eller november.
Målet på 800’ kommer att uppmärksammas med en Matusalem 15 Years Gran Reserva som jag fick tips om - har inte smakat den, så det ska bli spännande!
Portföljens sammansättning
Målsammansättningen för portföljen ser ut så här
Aktuell sammansättning syns i bilden. Ombalansering sker via riktade nyköp.
Nörderi
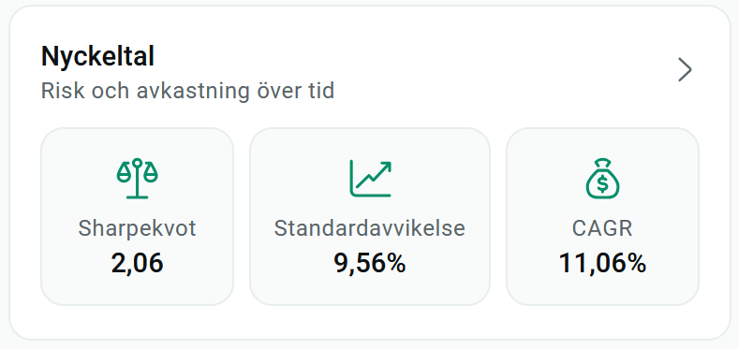
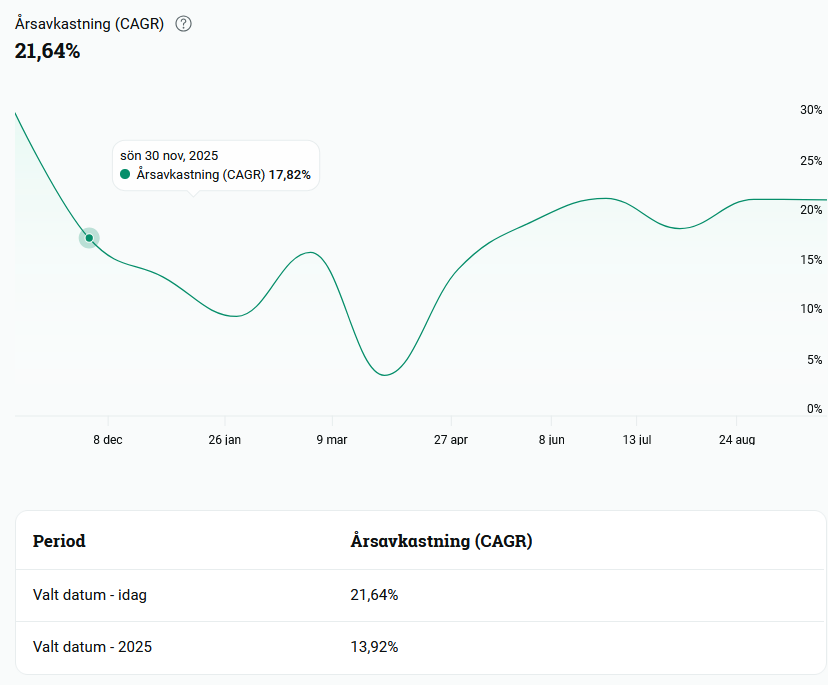
Rättelse! CAGR som jag angett i tidigare sammanställningar har tydligen varit baserad på tiden sedan ISK-kontot skapades, vilket är många år sedan, där jag varit relativt passiv. När jag angav endast det senaste året fick jag bild nr 2.
Årets avkastning - portföljen i procent
Årets avkastning - värdepapper i procent
Antaganden
Antagen snittavkastning – börsen
8% per år
Antagen snittavkastning – portföljen
15% per år - tack vare hävstången
Antagen snittavkastning - portföljen
1,2% per månad - tack vare hävstången
Önskat uttag vid FIRE
60 000 kr/månad totalt, inkl pension. Kan justeras efter faktiska förutsättningar.
Pensionskomplettering vid uttagsstart
10 000 sek efter skatt från hans tjp.
Teoretisk snittavkastning/mån
ca 15 700/mån
Faktiska siffror
Hushållets nettoinkomst
ca 69 000 kr gemensamt.
Månadsinsättning
15 000 kr/månad till och med juli -27
Kreditlimit Avanza
700 000 totalt gemensamt.
77 000 outnyttjat belopp
Aktuell kreditränta
3,59%. Gäller för 25%–50% belåning hos Avanza.
Aktuell snittränta bolån
3,46%. Rörlig samt delvis bunden till feb 2027.
Belåningsgrad på huset
79,5% (nu 1 430 200, max 1 440 000 kr, husvärde 1 800 000)
 Sep -25 och inget annat gäller det såklart


