på högsta nivån är det en annan femma, men då ska man också ha en hel del deg och rätt få Avanza kunder som kvalar in. Jag är på topp 1% men iaf lååååångt ifrån 20M nivån.
1 gillning
ja, 2.75+0.50% → 3.25% när landshypoteket ger 3.20% färdigprutat
Uppdatering från Avanza idag, rabattnivå 1 blir bara sämre och sämre då de hela tiden lämnar den orörd.
Det finns fortfarande ett riskfritt räntenetto att hämta men det krymper.
Fortsätter de så här så försvinner det snart.
De sänker även övriga räntor med bara 0,2%-enheter vilket är något lägre än styrräntans 0,25%-enheter.
Räntor för värdepapperskredit från och med 8 januari 2025:
Rabattnivå 1: 1,99% effektiv ränta (oförändrad)
Rabattnivå 2: sänks från 3,49% till 3,29% (effektiv ränta)
Rabattnivå 3: sänks från 4,39% till 4,19% (effektiv ränta)
Ordinarie ränta Pro: sänks från 5,34% till 5,14% (effektiv ränta)
Ordinarie ränta PB: sänks från 5,94% till 5,74% (effektiv ränta)
Ordinarie ränta Bas: sänks från 7,49% till 7,29% (effektiv ränta)
1 gillning
Jag är på deras kundtjänst varje gång, men det är bortförklaring efter bortförklaring. Det är bara att inse att de inte kommer “återställa” erbjudandet till vad det en gång varit.
När räntorna höjs är man snabba på att höja alla räntor som kunden betalar direkt, och omvänt tar man god tid på sig, om man ens når i mål, med att höja räntor på sparkonton. Och så klart tvärt om vid räntesänkningar. Då går det fort att sänka räntor på sparkonton och man tar god tid på sig, om man ens når i mål, med att sänka de räntor kunder behöver betala.
Avanza är dock inte ensamma om detta, alla banker gör så. Och med varje konjunktur/räntecykel så förbättrar man sitt räntenetto något och hoppas att det inte märks.
Devisen att det är mer lönsamt att äga banken (läs: äga aktier i banken) än att vara kund i banken stämmer väl fortsatt 
2 gillningar
Har börjat överväga bankbyte, då det bara är den lägsta värdepapperskrediten som hållit mig kvar vid Avanza. De verkar ska urholka den helt.
Jag påpekar missnöjet varje gång och kundservice svarar alltid så fruktansvärt drygt - så jag bara vill kräkas. Det är tydligt att man inte värdesätter gamla kunder. Dags för byte inom kort.
Jag tror man ska komma ihåg att Avanza länge hade konstgjort låga räntor som ett sätt att rekrytera/behålla kunder. I ränteuppgången höll dem dem konstgjort låga och flaggade till och med i sin årsredovisning för att deras kostnader skulle öka på grund av detta. Jag tror de ser den här situationen som ett sätt att skruva tillbaka upplägget till något mer normalt.
Tråkigt ja, men inte en fråga om att de vill ge kunderna fingret skulle jag säga.
4 gillningar
Håller med, det är som sagt egentligen helt rimligt att de gör det.
1 gillning
Är den någon som har en bra förklaring till varför räntan på Avanzas värdepapperskredit (Nivå 1) inte sänks trots att styrräntan sänkts? Se tabell nedan som visar hur värdepapperskrediten för Nivå 1 ändrats över tid i relation till styrräntan:
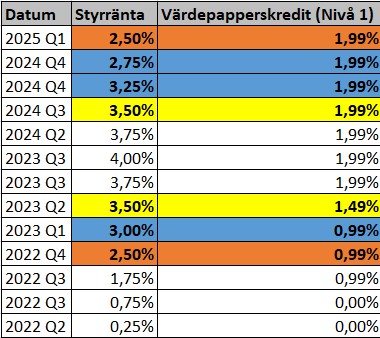
Senast styrräntan var 2,50% i Q4 2022 var värdepapperskrediten (Nivå 1) 1,49%. Har någon en bra förklaring till varför Avanza inte är konsekventa i sina räntenivåer i förhållande till styrräntan?
5 gillningar
Välkommen till forumet!
Kul att du har dokumenterat. Blir smärtsamt tydligt att villkoren har försämrats senaste åren! Misstänker att det enkla svaret är att möjligheten till ökad vinst för Avanza trumfar viljan att vara konsekventa med en, faktiskt, nästan orimligt bra ränta tidigare?
Trots utvecklingen du redovisar går det ju fortfarande idag att få ett positivt räntenetto, vilket i min bok betyder att räntan är ganska schysst ändå.
PS: Enligt din dokumentation var räntan till och med 0,99% Q4 2022
4 gillningar
Har tagit detta åtskilliga gånger med kundtjänst och får så fruktansvärt dryga svar tillbaka. Tycker det är bra att det blir mer och mer konkurrens med nya uppstickare, SAVR med ny globalfond och Montrose nu snart. Hoppas man kan erbjuda bättre VP-belåning, då tar jag mitt pick och pack från Avanza illa kvickt.
4 gillningar
Välkommen till forumet! 
Pedagogisk motfråga: Varför skulle de?
Det är ju ingen mänsklig rättighet med värdepappersbelåning och Avanza är ju ett vinstdrivande företag. De låga nivåerna tidigare hade ju troligen mest att göra med marknadspositionering, på samma sätt som att det gick att leasa elbil för 2000 kronor i månaden för ett tag sedan.
4 gillningar
Det har nog mycket att göra med att räntan på ”nivå 1” varit subventionerad under lång tid och en minusaffär för Avanza.
De erkände det under någon bolagsstämma kommer jag ihåg när en aktieägare ifrågasatte den. Så de tar nog tillfället i akt att försöka hålla erbjudandet lönsamt eller åtminstone affärsmässigt neutralt nu när räntorna sänks…
Det är lite som Avanzas motsvarighet till IKEAs 5 kr korv med bröd.
8 gillningar
Den första nivån är en lockvara… förlustprodukt för att dra in kunder genom dörren/prova ny produkt.
6 gillningar
Kollar man Nordnet är de väl inte bättre ?
0% kanske inte var hållbart i längden heller, när styrräntan gick upp såg de kanske sin chans att komma ifrån 0% permanent utan alltför mycket motstånd.
1 gillning
Jag tycker ändå att de borde sänka räntan. Jag gillar lockvaror.
11 gillningar
Ja nu ringer vi kundtjänst så ordnar det sig. 
4 gillningar
Ja de passar på precis som Ica med flera. Tror det kallas kapitalism.
1.99% är fortfarande bra för Nivån 1, om man räknar också ränteavdrag, även bättre
Tja, fast bra kan ju bli bättre 
1 gillning