Huvudet på spiken! Precis därför jag skrev som jag skrev. Kalkylatorn ger förmodligen en bra indikation för många under en ekonomisk resa genom livet men ger ingen absolut sanning för alla och definitivt inte för den som nått målet och har tillräckligt. Oavsett hur mycket pengar det inbegriper.
Förstår inte varför du tar upp det men självklart skall värdet räknas med som en tillgång i alla lägen. Men värdet behöver ju inte vara avgörande om jag redan känner mig rik utan att behöva känna mig ännu rikare.
Jodå men inte monetärt eftersom jag inte bryr mig för 5 öre om det är värt 1 kr eller 10 miljoner. Vi bor där vi vill bo och skulle inte vilja bo någon annanstans!
Håller med. Jag funderar även på att om huset är en stor del av nettoförmögenheten och i sig ganska dyrt så funderar jag på om man skall räkna 0% i förändring och bara gå på senaste värdering av huset? Jag tyckte själv att det var väldigt svårt när det kom till att ange Nettoförmögenhetens förändring per år i snitt. Detta är säkert enklare när man är längre ner på trappan och det största värdet man har ligger i månadssparandet istället för långtidssparandet, hus och pension 30 år senare.
Ja, man kan ju inte ta helt av skillnaden mellan marknadsvärde och huslån. Det tillkommer ju en hel del kostnader med en realisering av en försäljning där 30% av kapitalvinsten och mäklararvode är en stor del.
Absolut, behöver det inte vara avgörande, men det behöver inte 100k på banken heller vara i samma situation.
Men kalkylatorn räknar inte med värdet i bostaden i alla lägen, det har vi ju svart på vitt, och det är det som jag motsätter mig. Om du kan öka värdet på den bostad du äger med 10 miljoner och dubbla din totala förmögenhet utan att det märks på kalkylarorn, då är det något som inte stämmer enligt mig.
Men din bostad är ju värd mer för dig än alla pengar i hela världen. Rikedomskalkylatorn borde ju slå volter och sätta dig på nivå 100. Skämt å sido.
För att illustrera hur dåligt kalkylatorn fungerar även för dig så hade kalkylatorn placerat dig väldigt mycket högre på rikedomstrappan om du sålde din dröm-bostad och flyttade till en soptipp. Hade du känt dig rikade då? Om inte så borde hela din bostads värde vara med i kalkylen och ha samma värde som på marknaden. Ditt emotionella värde kan inte en kalkylator räkna ut.
De allra flesta som gör en resa uppåt på rikedomstrappan äger inte sin drömbostad på sin drömplats än, utan har köpt hus eller lägenhet på ett bra läge som passar livet som hårt arbetande småbarnsförälder, eller vem man nu är. Man är därför noggrann med att köpa på ett ställe där man tror att bostaden är lättsåld, värdet kan gå upp, och som underlättar för att kunna tjäna ihop pengarna som behövs för sitt verkliga drömboende. Att helt negligera värdet på bostaden för den personen, bara för att hen inte kan få ut pengarna på mindre än 5 arbetsdagar? Bostaden är ju en förutsättning för det drömliv som personen ser framför sig. Väldigt ofta det mest värdefulla den har. Det är väl för dessa personer som kalkylatorn och rikedomstrappan är till för?
Jag har sagt det förut, men säger det igen. Det är fler personer i Sverige som blivit rika på bostäder än på börsen, och för många är boendet det absoluta målet på resan och anledningen till att du ens sparar pengar över huvud taget. Oavsett om du redan har ditt drömboende eller är på väg dit så måste värdet räknas med på din bostad.
Aja, nog om det. Låt oss tycka olika i frågan helt enkelt. Och stort grattis till dig som har hittat hem!
Ok ja fast jag känner att vi i stort tycker lika men pratar förbi varandra på något sätt. Kanske beroende på de olika faserna man genomgår genom livet, de steg man planerar att ta och sedan förhoppningsvis lyckas ta. Mycket både vad och hur! Om man sedan känner sig nöjd (eller tom färdig) vid någon “målålder” man haft tidigare kan man ju i stället reflektera över sitt liv på rikedomstrappan ur lite andra vinklar. Men generellt tycker jag resonemanget funkar bra i grunden men att det har pillats med lite för många detaljer nu mot slutet.
Jag brukar alltid garva lite när “resefrihet” diskuteras eftersom det för mig/oss har en helt annan innebörd än den tänkta. För oss betyder det att vi har friheten att inte behöva resa alls eftersom vi redan är där vi vill vara och i stället kan lägga pengarna på det som förgyller livet för oss. Ungefär som den gamle filosofen från Venedig blev citerad: “- Why should I travel when I am already here?”
Visst pratar vi förbi varandra. Vi har exakt samma filosofi. Jag är helt enig. Har personligen inget som helst behov av resor. Även om jag uppskattar upplevelsen med lite distans så är minnet mer njutbart än själva upplevelsen på plats och definitivt inte värt pengarna. Tänker precis som du att jag hellre har råd att göra precis vad jag vill hemma istället.
Jag bor just nu på en plats jag trivs väldigt bra på, ett hus i närheten av havet i en av Sveriges mest välmående kommuner. I framtiden så ser jag och frugan ett lite annat upplägg, med lägenhet i stan och stuga på landet för det bästa av två värdar. Den bostad jag äger nu är ovärderlig för möjligheten att uppnå det vi vill. Den ger oss just nu väldigt låga boendekostnader, hög levnadsstandard, gott om plats för oss själva och barnen, en trygg miljö för barnen att växa upp i och kommer täcka hela insatsen för vår framtida lägenhet. Huset är ovärderligt för oss, vi hade i princip inte kunnat hitta något som passar oss bättre i den situationen vi lever i idag, men en dag säljer vi det ändå, eftersom våra krav ändras, och då är det värt lika mycket som samma mängd i indexfonder. Det är den sista meningen jag argumenterar för. 5 dagar, eller 2 år för att få loss pengarna är irrelevant när man gör en ekonomisk resa som varar en hel livstid.
Vet inte om jag gör något galet. Men jag får lägre nivå ju större kapital jag skriver att jag har.
Gjorde först en uträkning med bara tjänstepensionen inräknad. Fick då att min likviditet var ganska hög ca40% och min pensionsavsättning gjorde att tillväxten var hygglig, ca 11%.
Gjorde sen en uträkning med hela pensionen inräknad vilket nästan dubblade nettoförmögenheten varpå samma summa i likvida tullgångar och samma pensionsavsättning såklart gav mycket lägre, ca 20% likviditet och 8% tillväxt. Detta resulterade i en lägre totalnivå.
Rimligen bör samma summa likvida tillgångar och samma pensionsavsättning göra att nivån justeras upp med ökande nettoförmögenhet. Inte ner. Min ekonomiska situation har ju förbättrats, inte försämrats med det ökade pensionskapitalet.
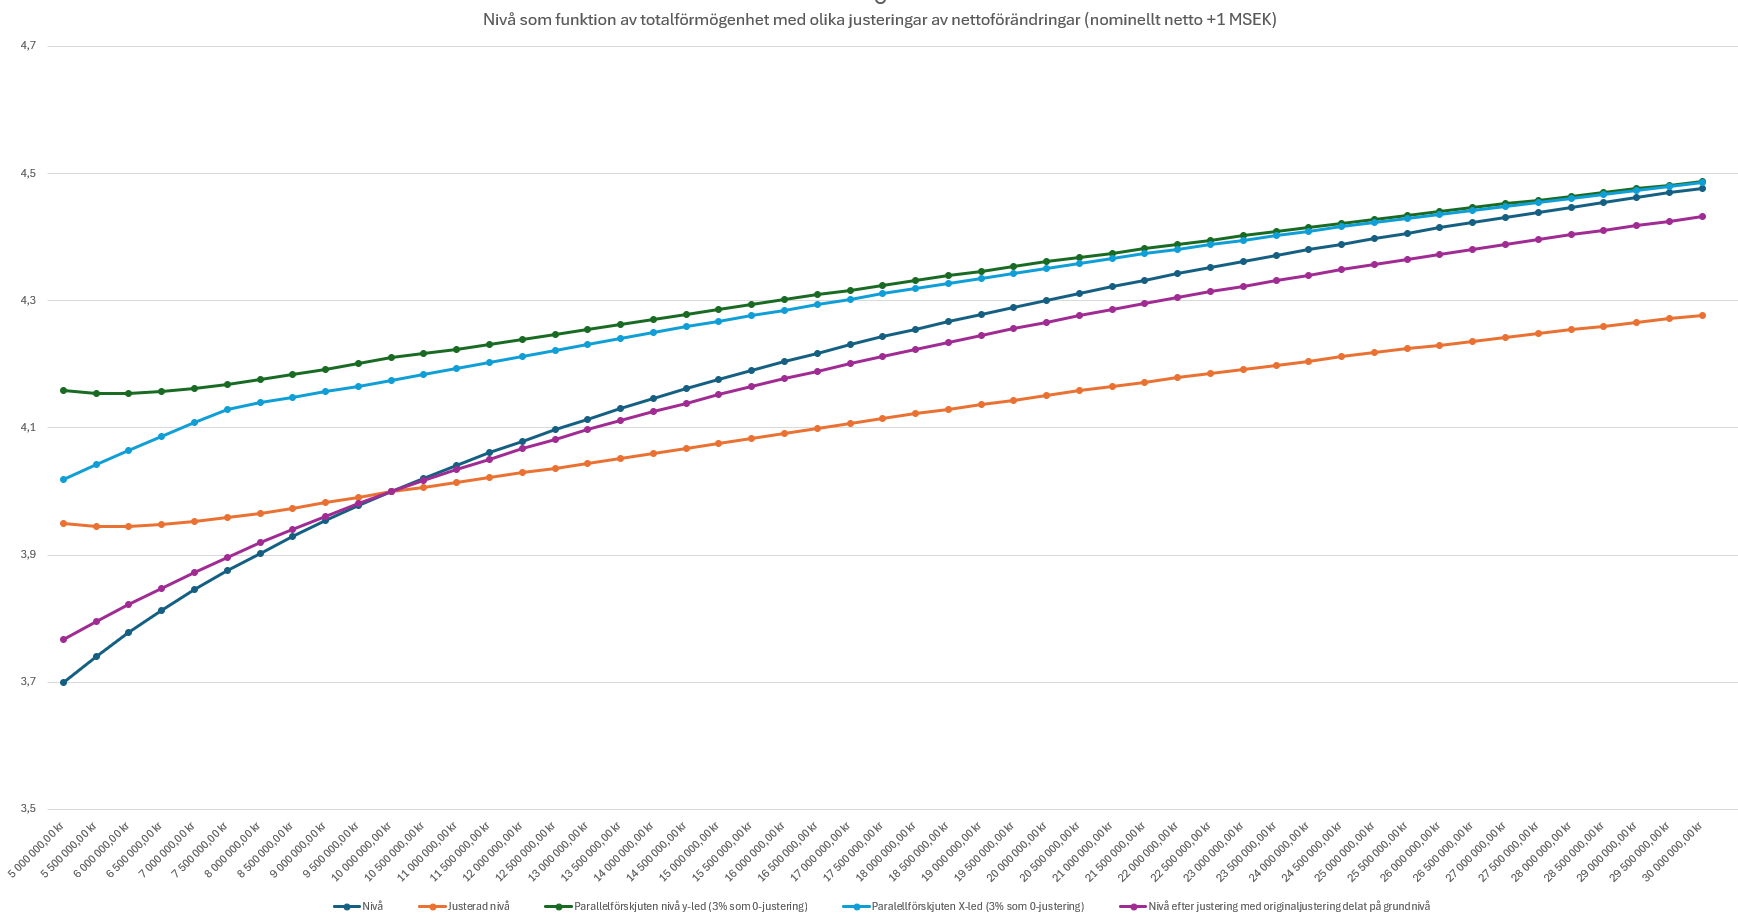
Ja, likviditeten tillsammans med nettoförändringen när man lägger till icke-likvida (och lägre än 10% avkastande) tillgångar gör lite knas med justeringarna. Jag roade mig med att plotta in olika justeringar av just justeringen isolerat som funktion av det totala kapitalet vid en viss nominell förändring.
Den mörkblå är alltså originalnivån, den orangea är justeringen enligt kalkylatorn, medan övriga är några egna varianter jag testat, både parallellförskjutning i X- och Y-led (ljusblå resp grön) och att justeringen beror av totala förmögenheten (originaljustering fast delad med originalnivå).
Jag kan personligen tycka att den ljusblå (sätta 0-justering för förändring till strax över inflationsmål i X-led) alternativt den lila (dela justering med originalnivå) borde vara rimligare justeringar för att passa olika nivåer. För högre nivåer blir det annars vääääldigt svårt att undvika att justeras nedåt (eftersom lön och pensionsavsättning kommer spela liten roll och övriga tillgångar inte kan förväntas avkasta över 10% med rimlig risk). Det blir konstigt i mitt huvud att nivån justeras nedåt även när den reala köpkraften förväntas öka.
Är på helt motsatt sida av myntet. Har rest en hel del och älskar att resa, uppleva nya saker, äta god mat, se nya saker. Mina resor har gjort mitt liv rikt, och jag har träffat min fru och gjort karriär tack vare min vilja att resa.
Så, du är nöjd med att sitta där du är, jag gillar att se och göra nya saker. Det är ett personligt val och är båda “rätt”.
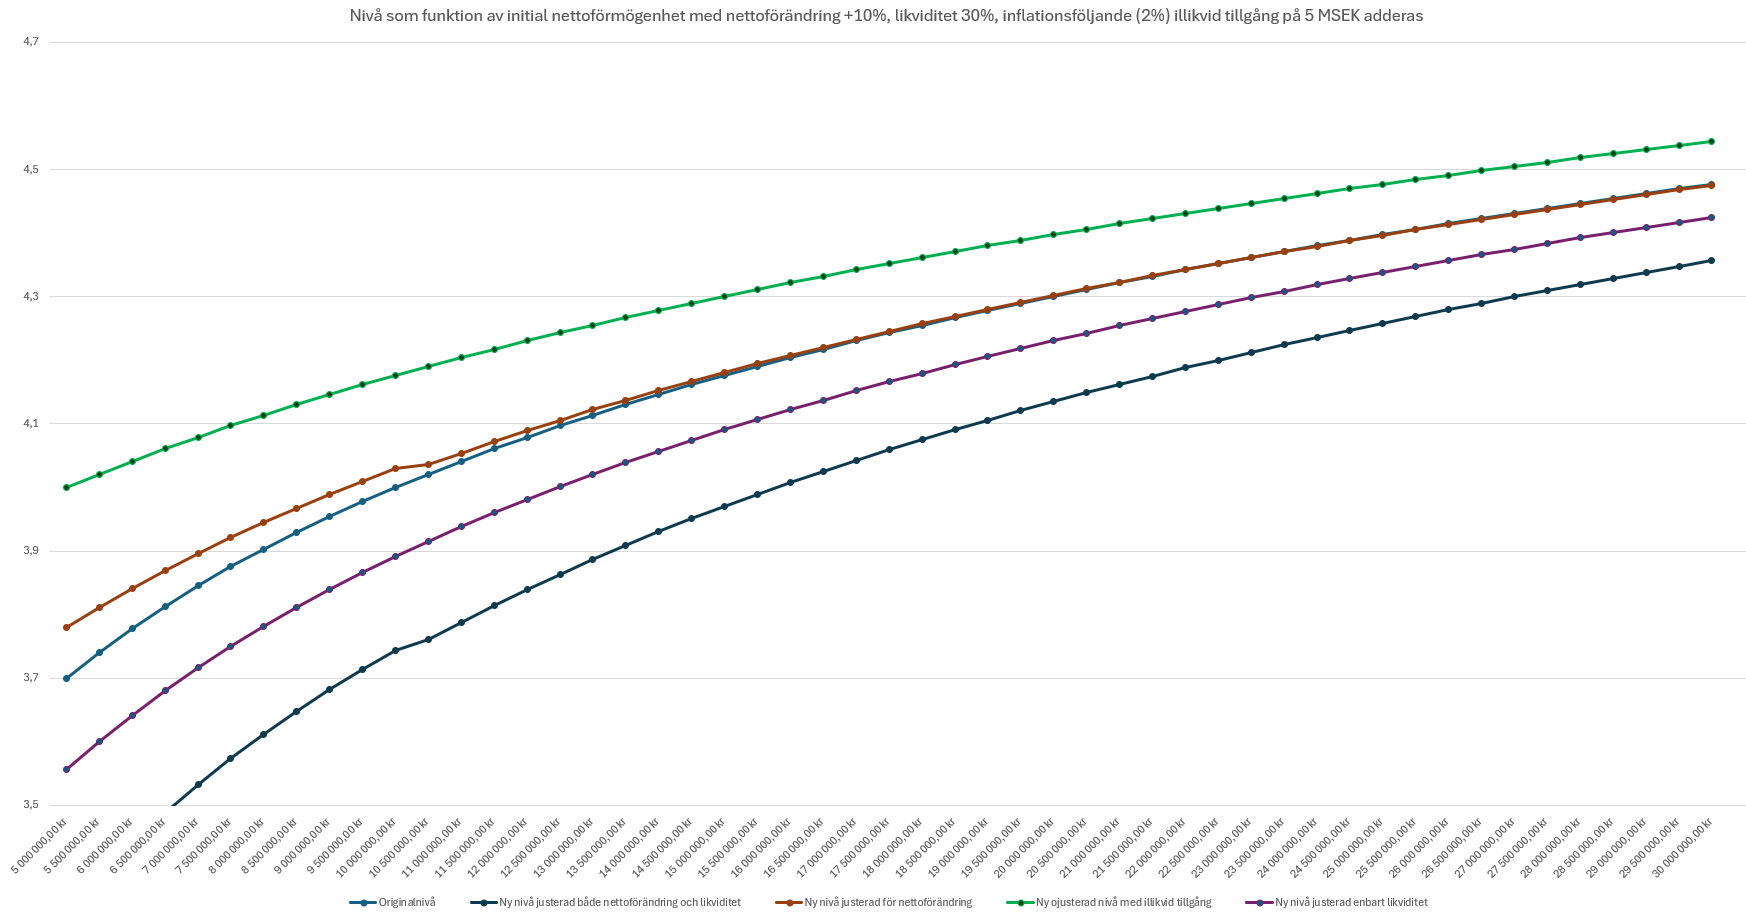
Som fortsättning på detta begick jag lite mer Excel, utgick från 0-justeringar för förändring och likviditet (alltså 10% resp 30%), och la till en illikvid tillgång på 5 MSEK som följer inflationen, t.ex genom att man ärver ett obelånat hus som hyrs ut med 0 i kassaflöde. Nedan är originalnivån, nya nivån bara baserat på totala kapitalet (initialt + 5 MSEK), justerad nivå för den nya nettoförändringen (10% på initiala + 2% på det adderade), och den nya likviditeten (30% på initiala och 0% på det adderade).
Om jag precis var på nivå 4.0 innan så dyker min justerade nivå efter det till strax över vad den skulle varit om jag haft 5 MSEK i total förmögenhet. Ju mer initialt kapital desto mindre kommer justeringen att bli, eftersom den adderade tillgången kommer påverka både andel likviditet och procentuell nettoförändring mindre.
Den stora justeringen kommer alltså av att den procentuella nettoförändringen och likviditeten samverkar i justering när man adderar illikvida tillgångar som inte avkastar mer än inflationen. Skulle man satt X-värde för neutral justering av nettoförändring så skulle man åtminstone ta bort effekten från den ena, även om likviditeten fortfarande skulle tynga ner en del mer än tillgångens värde skulle dra upp.
Självklart svårt att få med edge cases, men just att addera illikvida tillgångar som avkastar mer än inflation men mindre än vad en medelsvensson sparar från lön + pension borde inte vara superlångt ut på edge case-spektrat. I princip skulle en skogsfastighet (eller vilken fastighet som helst) aldrig någonsin ge en högre upplevd nivå av rikedom.
Haha “och är båda “rätt”” och “du är nöjd med att sitta där du är, jag gillar att se och göra nya saker”.
Asså, du får det att låta som att jag inte gör något alls och bara sitter ner och tittar in i en vägg. Jag ser och gör väl också nya saker, fast primärt hemma i Sverige. Jag gillar också god mat och uppleva nya saker. Jag har bara inte ett behov av att göra det på andra sidan jorden. Min fru träffade jag i Sverige och jag har också gjort karriär här hemma.
Jag byggde nyligen om ett akustiskt piano till ett digitalt. Det va lika givande för mig som en resa för dig. Jag upplevde något nytt, testade nya saker, fick använda hjärna och skapade något som ingen har gjort tidigare. Och nu använder jag det jag skapat för att skapa min egen musik. Men man har väl inte levt för än man upplevt magsjuka på ett vandrarhem i Laos? Skämt åsido.
Men vad du menade primärt är väl att det är okej att ha olika prioriteringar, och där är vi eniga.
Jag har bara intressen och prioriteringar hemma som i många fall trumfar utlandssemestrar i välmående per spenderad krona.
Edit: vill bara förtydliga att jag inte såg något negativt i ditt inlägg och att jag vet att du inte ser ner på mitt sätt att leva alls. Ville bara säga att det går att uppleva saker och äta god mat utan att resa.
Jag hade redan för ca en vecka sedan börjat med att korrigera kurvan för likviditet då den fortfarande är för aggressiv.
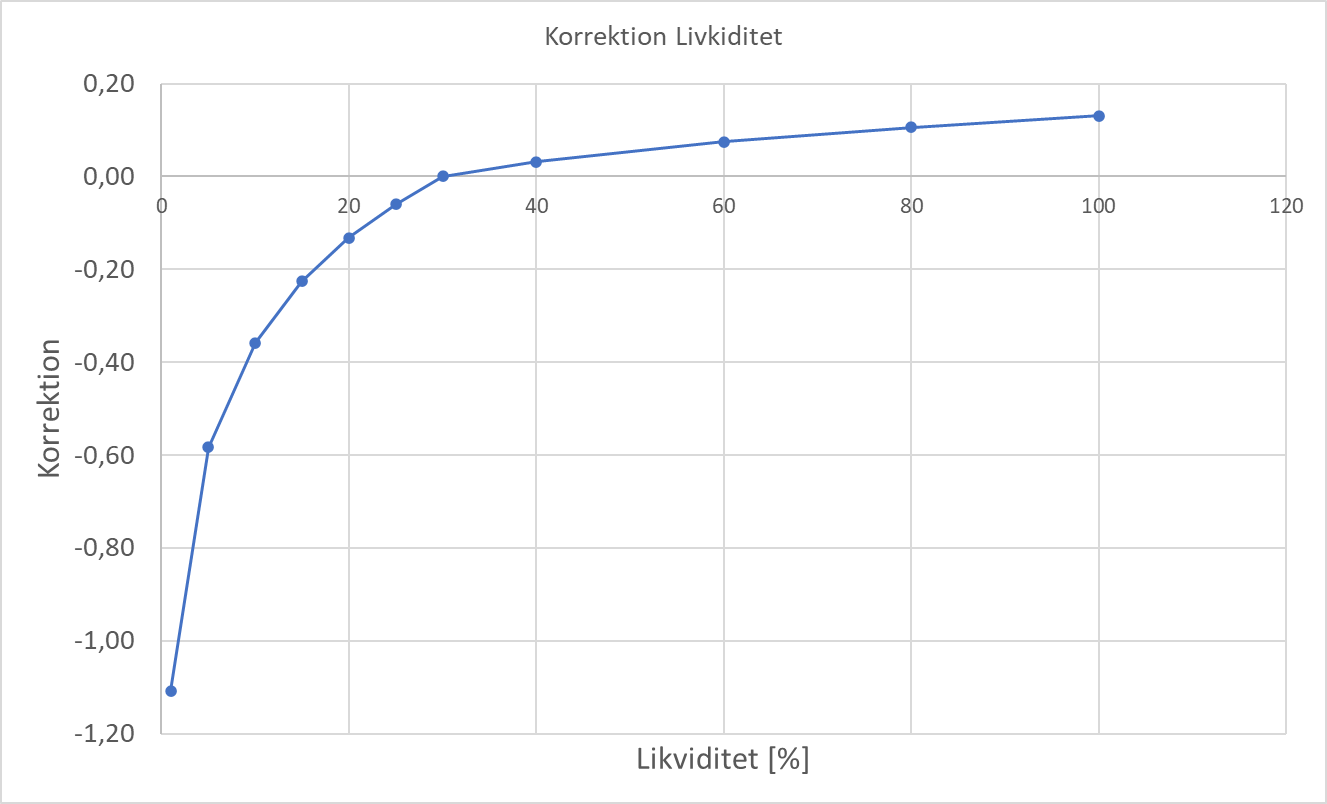
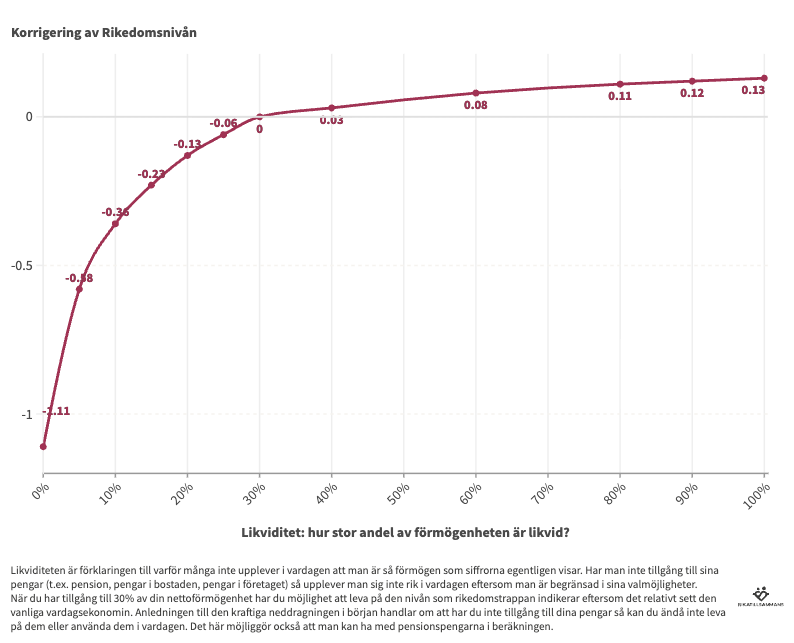
Tidigare var korrektionen -0,3 om man halverade likviditeten under 30%, dvs korrektionen var 100% av värdet på minskad likviditet. Har gjort ett nytt förslag där man under 30% korrigerar likviditeten med 75% dvs -0,225 vid en halvering av likviditeten. Ovanför 30% så får man “tillgodoräkna” sig 25% av den ökade likviditeten, en dubblad likviditet från 30% till 60% ger +0,08 i korrektion tidigare var det +0,13.
En hög likviditet förbättrar inte en persons möjligheter att leva på den nivå som trappan indikerar så mycket, men på en låg nivå så påverkar det rejält.
När det gäller korrektionen för nettoförmögenhetsförändring så hänger den ihop med ålderskorrektionen, som bestämmer om man är i uppbyggnadsfas eller är i uttagsfas/pensionär. Håller på att labba lite med detta men är inte helt färdigtänkt, även om @janbolmeson har fått ett förslag.
Tolka mig rätt, jag tycker ändå kalkylatorn är grym, och den har varit en ögonöppnare för mig som gjort att jag tagit fram en del kalkyler i min egen ekonomi som jag inte gjort innan. Så rejält med cred till @janbolmeson och @MPJ! Både den här och hela valutariskdiskussionen är sjukt stimulerande!
Jag håller med om att riktigt låg likviditet lär påverka en hel del. Har lekt med tanken att även absoluta mängden likvider skulle kunna spela in, men det faller ju ganska snabbt med tanke på att det är en tiopotens mellan varje nivå, och precis som ni själva påpekar i förklaringen lär det ju krävas mer likvida medel för att komfortabelt känna att man har resefrihet än restaurangfrihet eller vardagsfrihet.
Har inga riktigt bra förslag på ändringar av likviditetsjusteringen i dagsläget utan har bara lagt tillräckligt mycket tid för att kunna påpeka var jag ser det blir lite galet, men ska även jag fundera något varv till och se om det trillar ner någon pollett.
har gjort en justering på likviditeten som innebär att den blir mer matematiskt riktig. Under 30% så korrigerar man 75% och över 30% korrigerar men 25%. Just nu är korriigeringen 100% under 30% och lite godtycklig över 30%. En likviditet över 30% kommer inte att höja en så kraftigt på rikedomstrappan, har man 30% så har man tillgång till tillräckligt med kapital för sin nivå, att höja den väsentligt mer förbättrar inte förutsättningarna jättemycket
Hur menar du förresten att nettoförmögenhetsförändring hänger ihop med ålderskorrektion? Att de tar ut varandra högre upp i åldrarna när det är troligare att man använder upp kapitalet, så att man kan leva på högre nivå än man skulle kunnat annars?
Jag har vridit och vänt lite på det i mitt huvud, men har ändå svårt att få in att man skulle korrigera nivån nedåt om man förväntas öka sin reala köpkraft, oavsett ålder.
Vill man krångla kanske man skulle ha med likvidförändringar och nettoförmögenhetsförändringar separat iofs, då man såklart kommer ha svårt att under lång tid bibehålla en livsstil som “baserar sig på” att man får t.ex avsättningar till pension.
När jag i augusti introducerade korrigeringarna till Rikedomstrappan i detta inlägg så kallade jag det för “ekonomisk status:”
Så var tanken inte riktigt att det skulle vara den känslomässiga nivån i Rikedomstrappan utan mer en statusbedömning över sin ekonomi, den riktiga? Inte att man ska kunna leva på den nivå som resultatet visar.
Nåja.
Nettotillgångsförändringen har vi satt till att “nollpunkten” är 10% värdetillväxt per år, Den var mest satt utifrån det enkla tänket lite pensionsavsättningar/sparande och värdeökning på kapitalet, 10% blir bra… När jag tittar på detta lite mer noggrant så borde nog nollpunkten ligga några procentenheter högre. Med det pensionssystem vi har i Sverige innebär att de flesta hamnar över exempelvis 3,7 dvs 5 000 000 kr i nettoförmögenhet vid 65 så innebär detta ca 10% förändring av nettoförmögenheten PLUS inflationen, dvs vi borde nog ha nollpunkten på 12-13% Själv har jag haft drygt16% i årlig nettoförändring de senaste 35 åren.
Det jag tänker med att nettoförmögenhetsförändringen hänger ihop med åldern är att exempelvis få äldre/pensionärer att förstå att det är OK att inte kapitalet ökar i samma takt som tidigare och att det kan vara rimligt att kapitalet till och med minskar när man är gammal. En positiv ålderskorrigering tar ut en eventuell negativ korrigering för att nettoförmögenheten inte ökar i samma utsträckning. Hörde om en studie någonstans att majoriteten av de som går i pension har mer pengar när de dör än vad de hade när de blev pensionärer, man kan fundera på om det är rätt användning av sina tillgångar.
Lite samma sak som en person väljer att gå i FIRE och leva på kapitalet denna person kommer inte på samma sätt att öka sina nettotillgångar och får då en negativ korrektion på både ålder och nettotillgångsförändring som visar att man kommer att stanna på den nivå som korrigeringarna visar.
10% låter högt tycker jag. För ni har satt avkastning på alla former på kapital långt under det. Så avkastningen på kapitalet och pensionsavsättningen räcker inte för att hålla den neutral. Man måste ha ett sparande som växer med kapitalet för att kompensera upp den lägre tillväxten. Även den som har 100 miljoner i indexfonder får avdragen nivå för låg tillväxt om den inte också nyspar flera miljoner om året.
Jag kan tycka att normalfördelat kapital med normal avkastning bör va neutral. Extra sparande ger plus. För det innebär att du inte bara får ett tillskott till kapitalet. Du har också ett överskott i din vardagsekonomi som du kan använda som buffert istället för nyspar vid behov. Det borde ge pluspoäng mot nuvarande rikedom att man också har ett överskott i sin cashflow.
 I princip skulle en skogsfastighet (eller vilken fastighet som helst) aldrig någonsin ge en högre upplevd nivå av rikedom.