Det småspararguiden presenterar var främst för att den är illustativ om du nu vill läsa in dig tycker jag riksrevisionens rapport är bättre och de har ungefär samma tidsperiod som småspararguiden.
Att det skulle krävas 30-40 år innan AD blir ett bättre alternativ än ISK baseras på en jämförelse där man håller samma innehav. Det är dock missledande, eftersom en AD med 100 % aktier har lägre risk än en ISK med 100 % aktier.
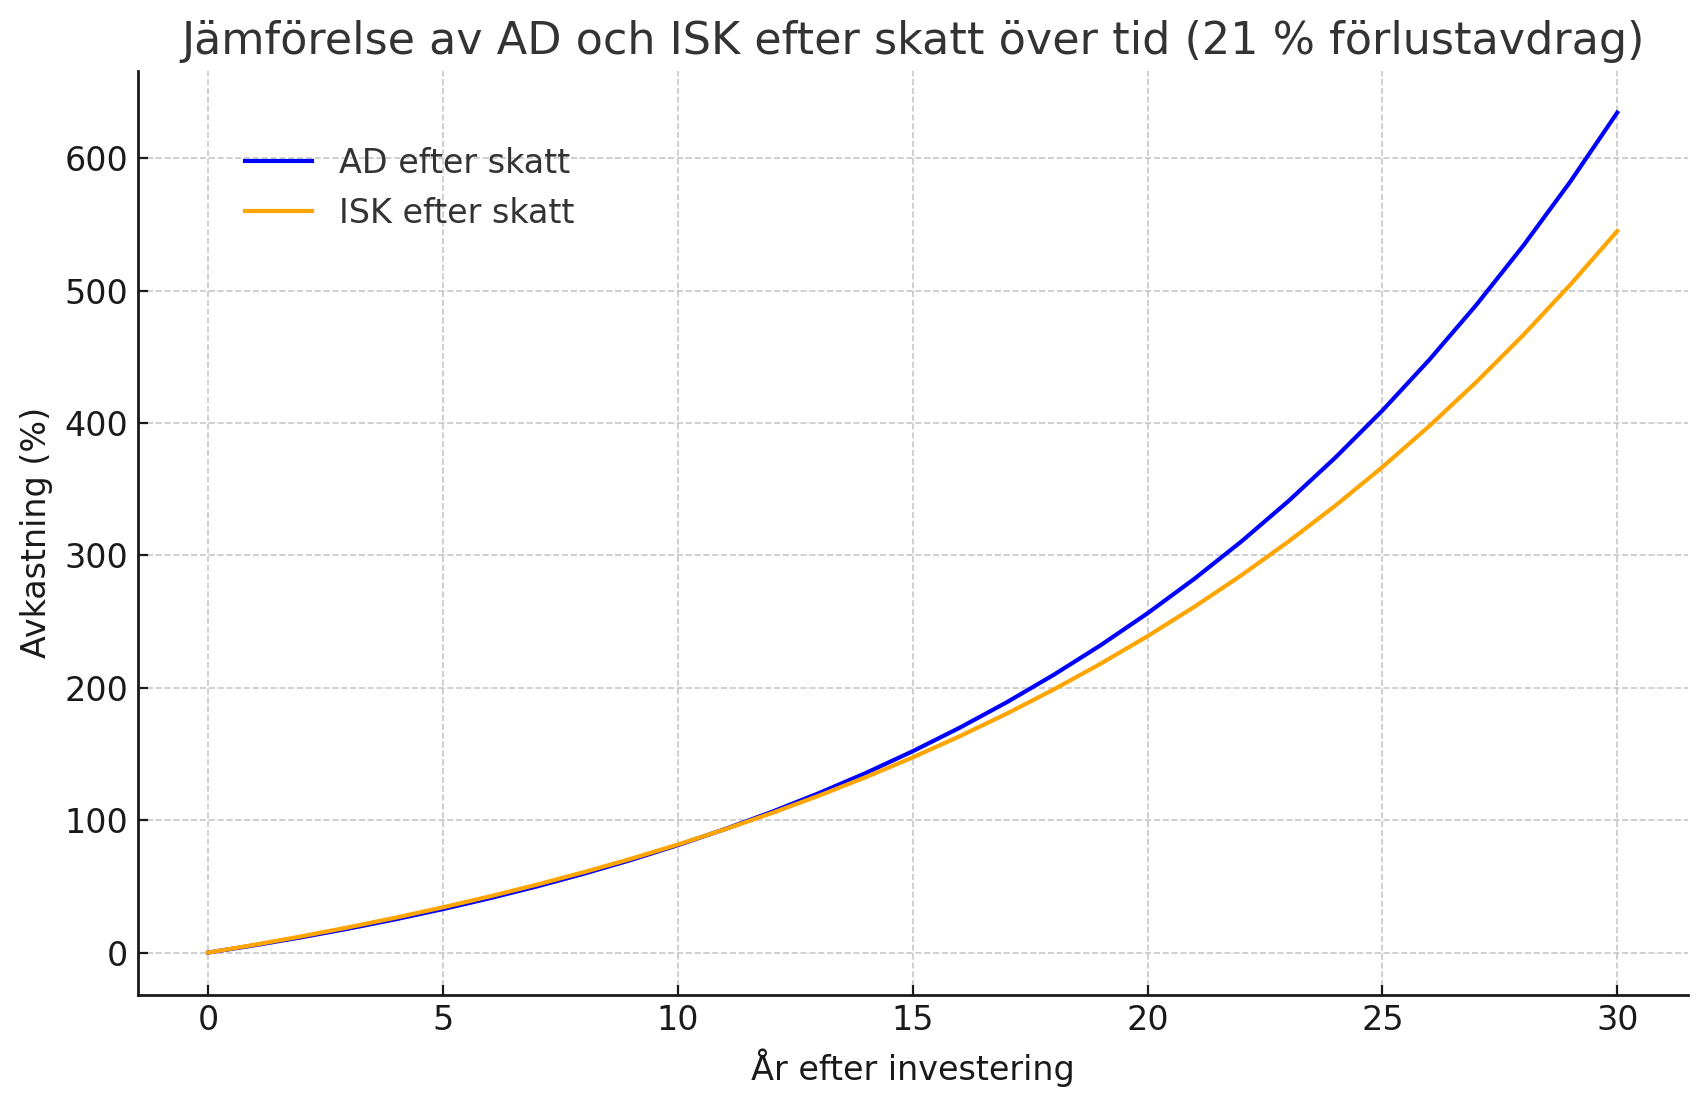
Det är bättre att jämföra en AD med 100 % aktier och en ISK med inledningsvis 70-79 % aktier beroende på förslustavdragsmöjlighet. Dessa har jämförbar risk. Gör man det blir AD fördelaktigt efter betydligt kortare tid. Om vi exempelvis att den riskfri räntan är 3 %, att aktier har 8 % förväntad avkastning, att den årliga skatten på ISK är 0,9 %, och att vi har 21 % förlustavdragsmöjlighet får vi följande uttryck för avkastningen efter n år:
Skillnaden är dock minimal de första åren, så man förlorar nästan inget på att välja AD istället för ISK. Däremot kan man tjäna om man håller innehaven längre tid.
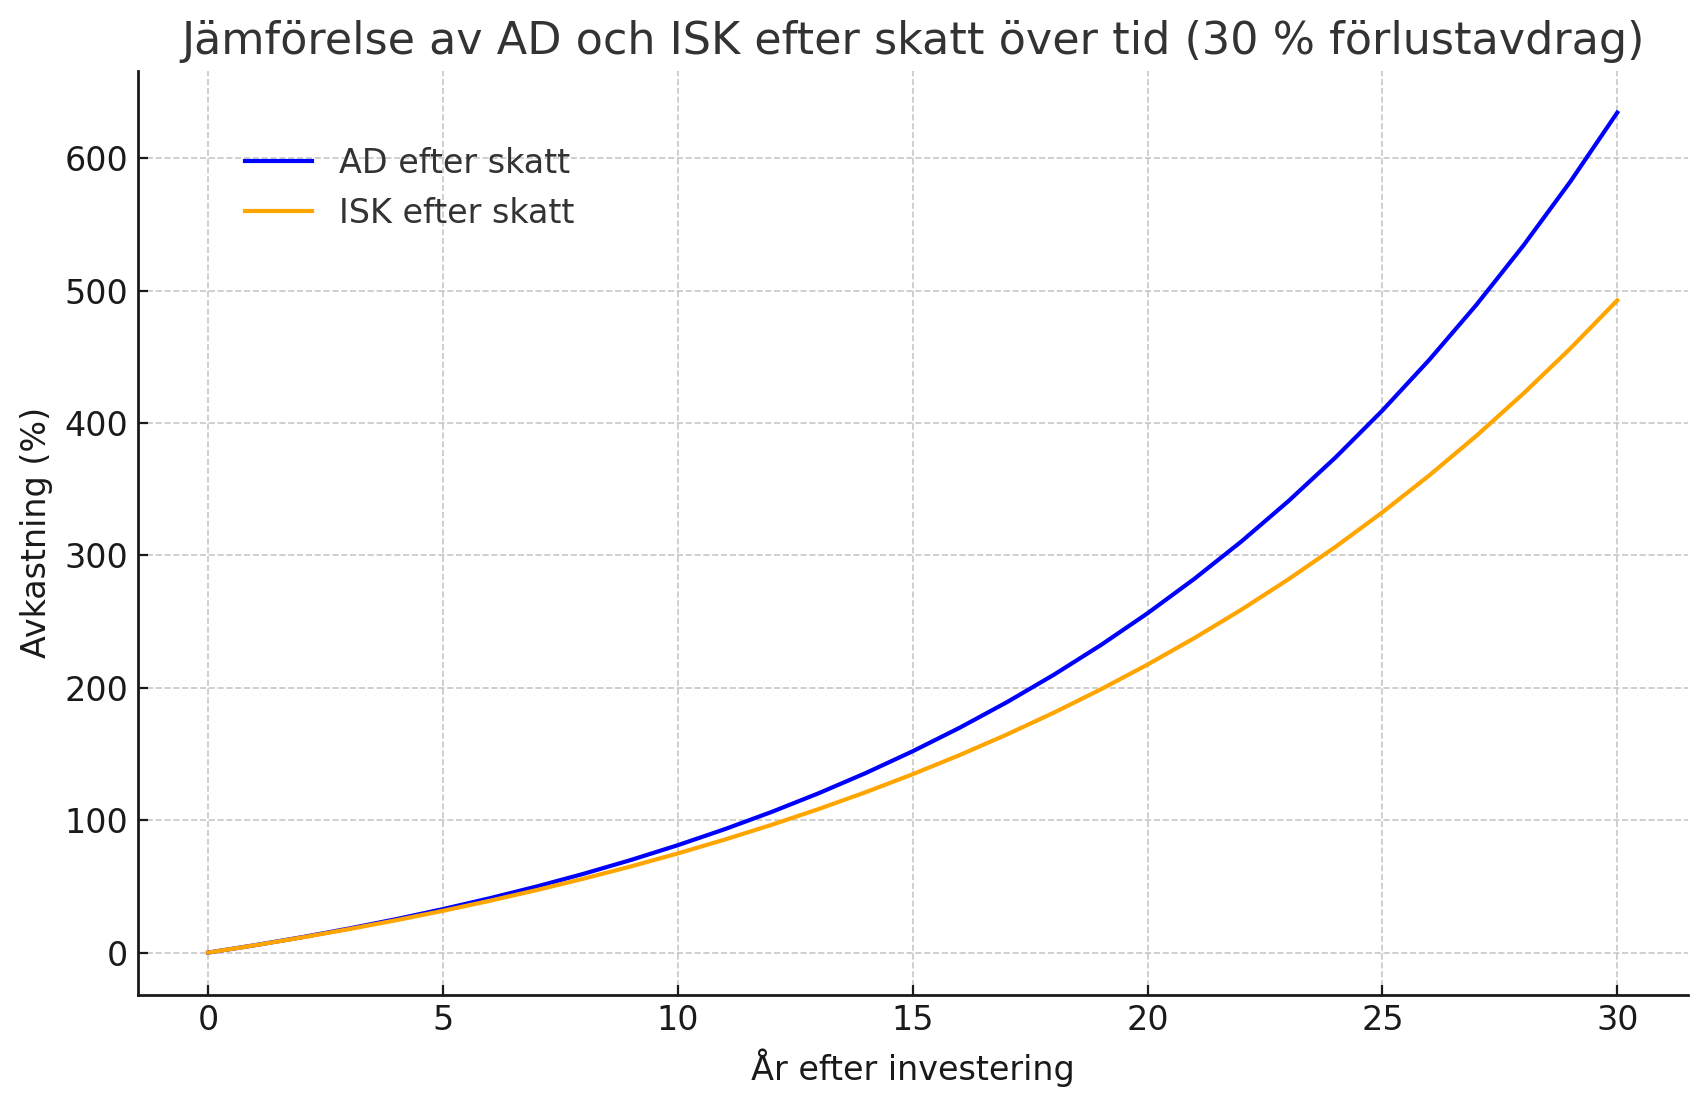
Ifall man har möjlighet till 30 % förlustavdrag är AD under tidigare gjorda antaganden bättre redan första året, vilket kan ses från denna figur:
Vad som är bäst beror på vilka förutsättningar man har samt vad man tror om framtiden. Det går därför inte dra någon definitiv slutsats, men det tycks som att den rådande bilden att ISK skulle vara överlägset AD kommer av att man jämfört en sparform med högre risk (ISK) mot en sparform med lägre risk (AD), utan att ta hänsyn till den riskjusterade avkastningen.
Aktiedepå kan vara ett bra val för den som önskar lägre risk. Det kan också vara ett bra val för den som till låg ränta kan öka sin risk med belåning.
Snittlånet på villa ligger nånstans på ca 1.500.000:- och en ränta på 4.5% har man 67.500:- att kvitta vinster emot innan ISK blir aktuellt. Med tanken lever vi kvar i lågräntesamhället.
Eller tänker jag fel?
Man får väl kvitta kapitalintäkter mot kapitalkostnader, då blir det ingen fördel av att ha ISK innan man har kapitalintäkter överstigande ens kapitalkostnader, eller? ISK skattar man för kapital, AD skattar man för avkastning…eller tänker jag fel?
Om jag har 675.000 med 10% avkastning på ISK blir skatten ca 8-9000:-.
Om jag har 675.000 med 10% avkastning utanför ISK blir skatten 30% på kapitalvinster som överstiger mina kapitalkostander. Har jag boränta på 67500:- och kapitalvinster på 67500:- borde skatten bli 0.
ISK-skatten är väl inte kvittningsbar mot räntekostnader eftersom det inte är samma beskattningstyp, det är det jag undrar? Om den är kvittningsbar faller mitt resonemang delvis.
Du får tillbaka 30% av räntekostnaden som ett avdrag på skatten. Det kräver dock att du betalat så mycket skatt då du inte kan gå plus och få tillbaka mer skatt än du betalat in.
Har man ingen lön så funkar det bra att kvitta mot den skatt man betalat på kapital. Det funkar då både med Aktie- och fondkonto och ISK (men inte kapitalförsäkring eftersom skatten betalas på kontot och inte syns på deklarationen). Som jag ser det borde ISK till och med vara bättre då du har en skatt varje år utan att du behöver sälja för att realisera en vinst.
Dvs på ISK får du en schablonintäkt som du sen skattar 30% på. Det motsvarar de 30% du annars skattar på din vinst när det kommer till möjlighet att kvitta mot räntekostnader.
Glöm inte att kapitalförluster och räntekostnader upp till 100t kr inte behöver kvittas mot kapitalinkomster eftersom de istället kan ge en skattereduktion som även räknas av mot inkomst av tjänst (det så kallade “ränteavdraget”). Det gör att du behöver ha räntekostnader på mer än så för att du ska börja dra nytta av att kvitta mot kapitalinkomster.
Intressant. Kan du utveckla mera. Har alltid haft KF för att det är enkelt när skatten dras kvartalsvis via kontot men är det smartare att ha allt på ISK när man har huslån.
Har du lön där du betalar skatt spelar det ingen roll. Men för den helt utan inkomst av tjänst eller pension så är ISK en fördel jämfört med KF eftersom man då betalar en skatt som syns på deklarationen. För tex ränteavdrag på lån eller rot/rut.
Visst borde ISK vara bättre än KF även för dem som har lön och ett förväntat underskott av kapital överstigande 100 tkr? Över denna gräns minskar nämligen avdraget från 30 % till 21 % av underskottet.
Jag har själv räntekostnader som är högre än 100 tkr per år, men tack vara kapitalinkomster från utdelningar i aktiedepå och schablonskatt på ISK har jag ännu inte gått över gränsen.
Kul att fler hade tänkt på detta sätt att i praktiken köra AF utan beskattning men med en kostnad för belåning.
En annan faktor att beakta är att om man i framtiden avser att flytta utomlands och bli begränsat skattskyldig så blir det aldrig ens någon skatt på vinster från fonder. Man kan alltså köra fonder i AF och sedan sälja av dem efter exit utan skatt.
Att göra exit blir dessutom mer lockande om man i många år har byggt upp stora orealiserade vinster i fonder.